
Les frais d’agence se négocient, sans aucune ambiguïté juridique : les honoraires immobiliers sont libres depuis la fin de l’encadrement des prix, et le barème affiché en vitrine est un plafond, pas un tarif officiel. Mais la façon dont la plupart des vendeurs s’y prennent — demander une remise sèche dès le premier rendez-vous — est aussi la moins efficace. Un professionnel qui accepte de descendre son taux sans contrepartie sait qu’il gagnera moins sur ce dossier, et il en tire les conséquences en arbitrant son temps ailleurs. Les remises qui tiennent sont celles qui s’échangent.
Ce guide complète notre article de fond sur les frais d’agence immobilière : ici, on entre dans la mécanique de la négociation elle-même, avec ce qui fonctionne, ce qui ne fonctionne pas, et ce qu’une remise excessive vous coûte en réalité.
Le cadre légal en trois phrases
Les honoraires des agents immobiliers ne sont fixés par aucun texte. Depuis l’ordonnance du 1er décembre 1986 sur la liberté des prix et de la concurrence, chaque professionnel détermine librement sa rémunération. En contrepartie de cette liberté, un arrêté impose une transparence stricte : le barème doit être affiché de façon visible dans l’agence, sur son site internet et dans les annonces, toutes taxes comprises, avec l’indication de la partie qui en a la charge. La DGCCRF contrôle régulièrement ce point et sanctionne les manquements.
Troisième élément, décisif pour la négociation : la loi Hoguet subordonne le paiement des honoraires à la conclusion effective de la vente. Aucune somme ne peut vous être réclamée avant la signature de l’acte authentique, et un professionnel qui demande une provision, des frais de dossier ou une participation aux frais de publicité en cours de mandat sort du cadre légal. Vous n’avez donc jamais à « acheter » les services d’une agence : vous ne payez qu’au résultat.
Combien on paie réellement en 2026
Les moyennes nationales tournent autour de 4 à 6 % TTC du prix de vente, mais cette fourchette masque une réalité très segmentée. Les barèmes sont presque toujours dégressifs : au-delà de 400 000 ou 500 000 €, le taux tombe fréquemment sous les 4 %, tout simplement parce que le travail de commercialisation n’est pas proportionnel au prix. À l’inverse, sous 100 000 €, beaucoup d’agences appliquent un forfait plancher de quelques milliers d’euros, qui rapporté au prix peut dépasser 8 %.
Les réseaux de mandataires, dont la structure de coûts est plus légère faute de vitrine, se positionnent en général un à deux points en dessous, parfois sur des forfaits fixes. Comparer ne consiste donc pas à mettre deux pourcentages côte à côte, mais à regarder ce qui est inclus : reportage photo professionnel, diffusion payante sur les portails, visite virtuelle, home staging, accompagnement jusqu’à l’acte. Un taux inférieur qui vient sans budget de commercialisation vous coûtera plus cher en semaines de délai qu’il ne vous fera économiser en honoraires.
Les cinq leviers qui font réellement bouger le taux
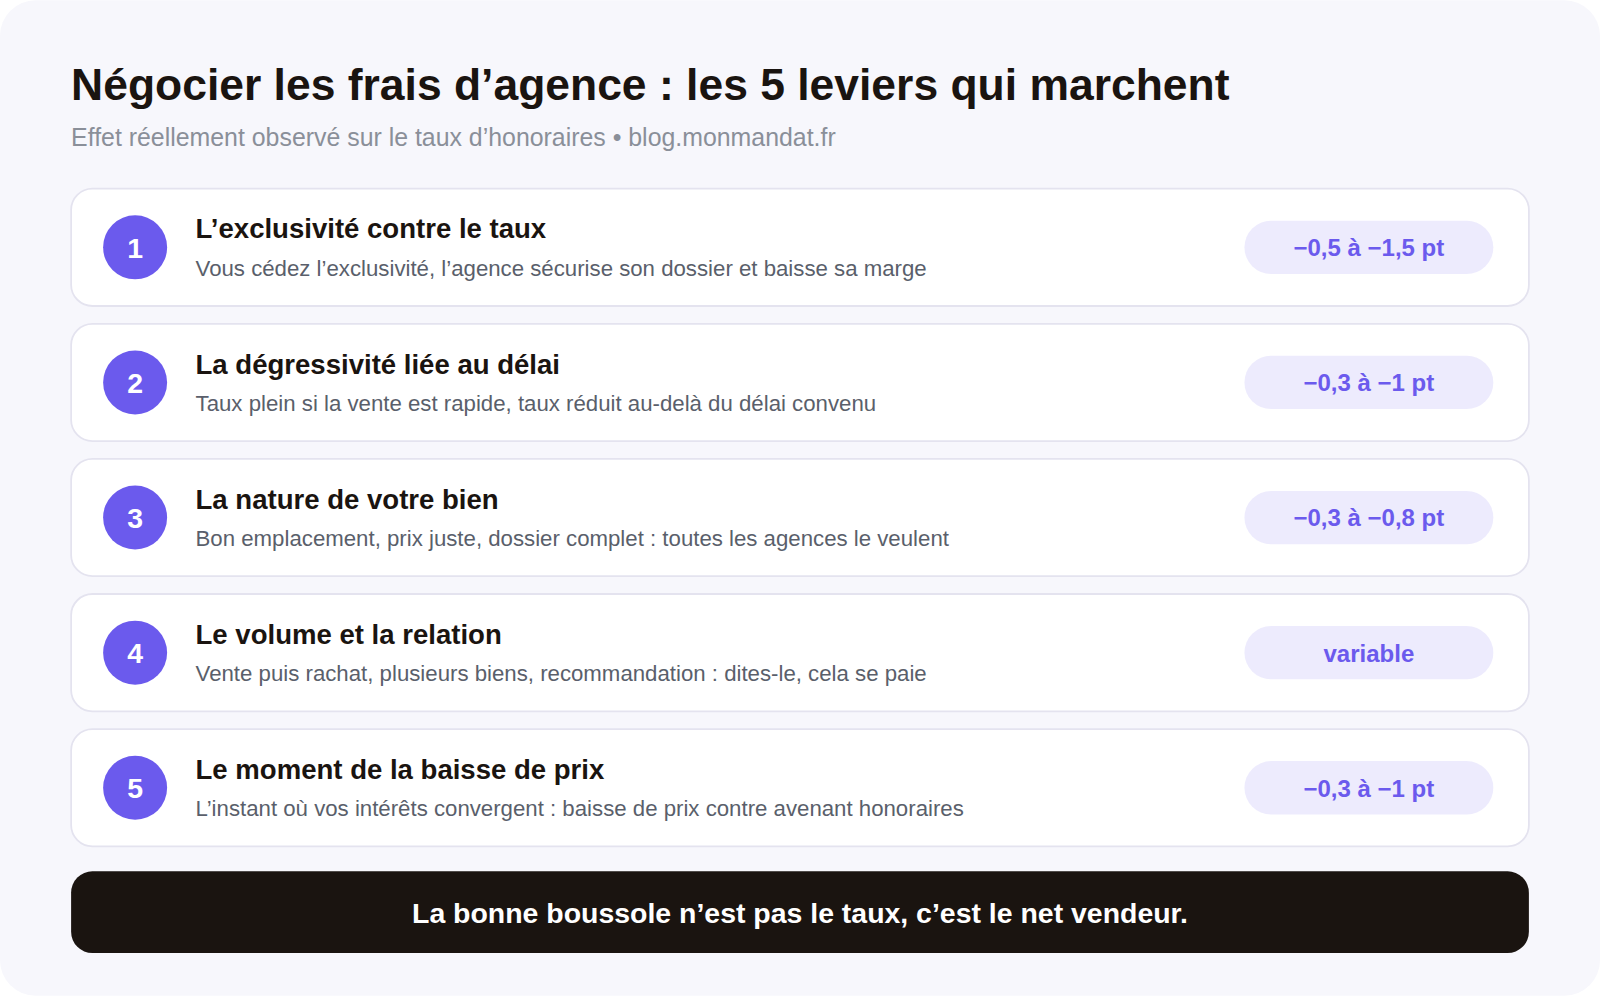
1. L’exclusivité contre le taux
C’est de très loin le levier le plus efficace, et le seul qui repose sur un échange de valeur réel. Un mandat exclusif garantit à l’agence que le travail engagé ne sera pas capté par un confrère ou par une vente de gré à gré : elle peut donc investir davantage et accepter une marge plus faible. Une remise de 0,5 à 1,5 point est la norme sur cette base. Formulez-le explicitement : « je suis prêt à vous confier l’exclusivité si vous descendez à X % et si vous vous engagez sur tel dispositif de commercialisation ». Notre comparatif des types de mandats détaille ce que vous cédez et ce que vous gagnez en échange.
2. La dégressivité liée au délai
Sous-utilisée et pourtant excellente : au lieu d’une remise fixe, vous proposez un taux plein si la vente se conclut rapidement, et un taux réduit au-delà d’un certain délai. L’agence garde son intérêt à performer, vous limitez le coût d’un dossier qui traîne, et la conversation cesse d’être un bras de fer sur un pourcentage pour devenir une discussion sur des objectifs. Certains professionnels proposent la mécanique inverse — un bonus si le prix net vendeur dépasse un seuil — qui fonctionne tout aussi bien.
3. La nature de votre bien
Un vendeur en position de force le sait rarement. Un appartement bien placé, au prix du marché, avec un DPE correct et un dossier complet, est un bien que toutes les agences du secteur veulent en portefeuille : il se vend vite, sans effort de commercialisation démesuré. Cette réalité se négocie. À l’inverse, un bien atypique, mal situé ou nécessitant des travaux mobilisera beaucoup de temps, et exiger une forte remise dessus revient à demander à l’agence de travailler à perte — elle acceptera peut-être, puis ne fera rien.
4. Le volume et la relation
Vous vendez et vous rachetez dans le même secteur ? Vous avez plusieurs biens à céder ? Vous êtes prescripteur auprès de votre entourage ? Ces éléments valent une négociation, parce qu’ils transforment une transaction unique en relation commerciale. Dites-le, plutôt que d’espérer que l’agent le devine.
5. Le moment de la baisse de prix
C’est la fenêtre que la plupart des vendeurs laissent passer. Après huit à dix semaines sans offre, l’agence vous propose généralement d’ajuster le prix. C’est le moment exact où vos intérêts convergent : elle veut débloquer le dossier, vous voulez protéger votre net. Un avenant qui associe une baisse de prix mesurée à une réduction d’honoraires est bien plus facile à obtenir à cet instant qu’au premier rendez-vous.
Ce qui ne marche pas — et ce qu’une remise excessive vous coûte
Trois approches produisent régulièrement l’effet inverse de celui recherché. La première est la remise sèche demandée d’entrée, avant même que l’agent ait vu le bien : elle place la relation sur un terrain purement tarifaire et vous prive de tout levier ultérieur. La deuxième est la mise en concurrence agressive de trois agences sur le seul critère du taux : vous obtiendrez le taux le plus bas de l’agence la moins sollicitée, ce qui est rarement un bon signal. La troisième est la menace de vendre entre particuliers brandie comme moyen de pression ; si c’est une option sérieuse pour vous, elle mérite d’être étudiée pour elle-même — nous l’avons fait dans vendre sans agence — pas d’être utilisée comme bluff.
Soyons honnêtes sur la mécanique économique, même si cela n’arrange pas notre discours. Sur un mandat à 3 % dont l’agence reverse une part au réseau et au conseiller, le budget réellement disponible pour photographier, diffuser et faire visiter votre bien est limité. Chaque point de remise arraché sort de cette enveloppe avant de sortir de la marge. Un agent qui a accepté un taux trop bas ne vous le dira pas, mais il traitera votre bien après les autres, économisera sur la diffusion payante, et poussera plus vite à la baisse de prix — parce que c’est devenu, pour lui, le seul moyen de rentabiliser le dossier. La remise vous aura alors coûté davantage en prix de vente qu’elle ne vous aura rapporté en honoraires.
La bonne boussole n’est pas le taux, c’est le net vendeur : ce qui reste sur votre compte une fois la vente signée. Un mandat à 5 % qui vend à 320 000 € vous rapporte plus qu’un mandat à 3 % qui vend à 300 000 €. Demandez à chaque agence de vous chiffrer son estimation et son taux dans le même tableau, et comparez la ligne du bas.
Comment mener la conversation, concrètement
Préparez-la comme un rendez-vous professionnel. Relevez les barèmes affichés des agences que vous consultez — c’est public et obligatoire — pour connaître le marché local avant d’ouvrir la discussion. Laissez l’agent présenter son estimation et son plan de commercialisation en premier : vous saurez alors ce que vous achetez et vous pourrez formuler votre demande en termes d’échange plutôt que de remise. Posez votre proposition clairement, en une phrase, avec sa contrepartie. Et exigez que tout figure au mandat : le taux, la partie qui en a la charge, la durée, les engagements de commercialisation.
Un point de vigilance juridique pour finir. Vérifiez la durée d’irrévocabilité — trois mois est l’usage — la reconduction, qui ne peut excéder douze mois au total et doit prévoir un préavis de quinze jours, et l’existence éventuelle d’une clause pénale vous obligeant à indemniser l’agence si vous vendez par vous-même à un acquéreur qu’elle avait présenté. Ces clauses pèsent souvent plus lourd que le demi-point que vous aurez négocié. Si le mandat est signé ailleurs qu’à l’agence, à votre domicile par exemple, vous disposez d’un délai de rétractation de quatorze jours, dont les modalités sont rappelées sur service-public.fr. En cas de doute sur une clause, les juristes de l’ANIL répondent gratuitement.
Négocier ses frais d’agence n’a rien d’indélicat : c’est une discussion commerciale normale, que tout professionnel sérieux attend. Elle se gagne en donnant quelque chose, pas en serrant la vis.
Questions fréquentes
Les frais d’agence sont-ils légalement négociables ?
Oui. Les honoraires des professionnels de l’immobilier sont libres depuis l’ordonnance de 1986 sur la liberté des prix. L’agence a l’obligation d’afficher un barème en vitrine et sur son site, mais ce barème est un plafond, pas un tarif imposé : elle peut consentir un taux inférieur. Le montant réellement dû est celui inscrit dans le mandat que vous signez.
Combien peut-on espérer obtenir comme remise ?
Une remise de 0,5 à 1,5 point est courante lorsqu’elle est adossée à une contrepartie, typiquement le passage en exclusivité. Une remise sèche, obtenue sans rien donner en échange, dépasse rarement 0,5 point. Au-delà, l’agence rogne sur son budget de commercialisation, ce qui se retourne généralement contre le vendeur.
Peut-on renégocier les honoraires après la signature du mandat ?
Le mandat est un contrat : ses honoraires ne se modifient que par avenant signé des deux parties. En pratique, le moment le plus favorable pour rouvrir la discussion est celui d’une baisse de prix, quand l’agence a intérêt à débloquer la vente. Si le mandat a été signé hors de l’agence, vous disposez par ailleurs d’un délai de rétractation de quatorze jours.
Frais à la charge du vendeur ou de l’acquéreur, cela change-t-il quelque chose ?
Économiquement, le vendeur touche le même net dans les deux cas. La différence porte sur les frais de notaire de l’acquéreur : lorsque les honoraires sont à sa charge et affichés séparément, ils sortent de l’assiette des droits de mutation, ce qui lui fait économiser quelques centaines d’euros. C’est un argument commercial utile à connaître, détaillé dans notre article sur les frais d’agence.