
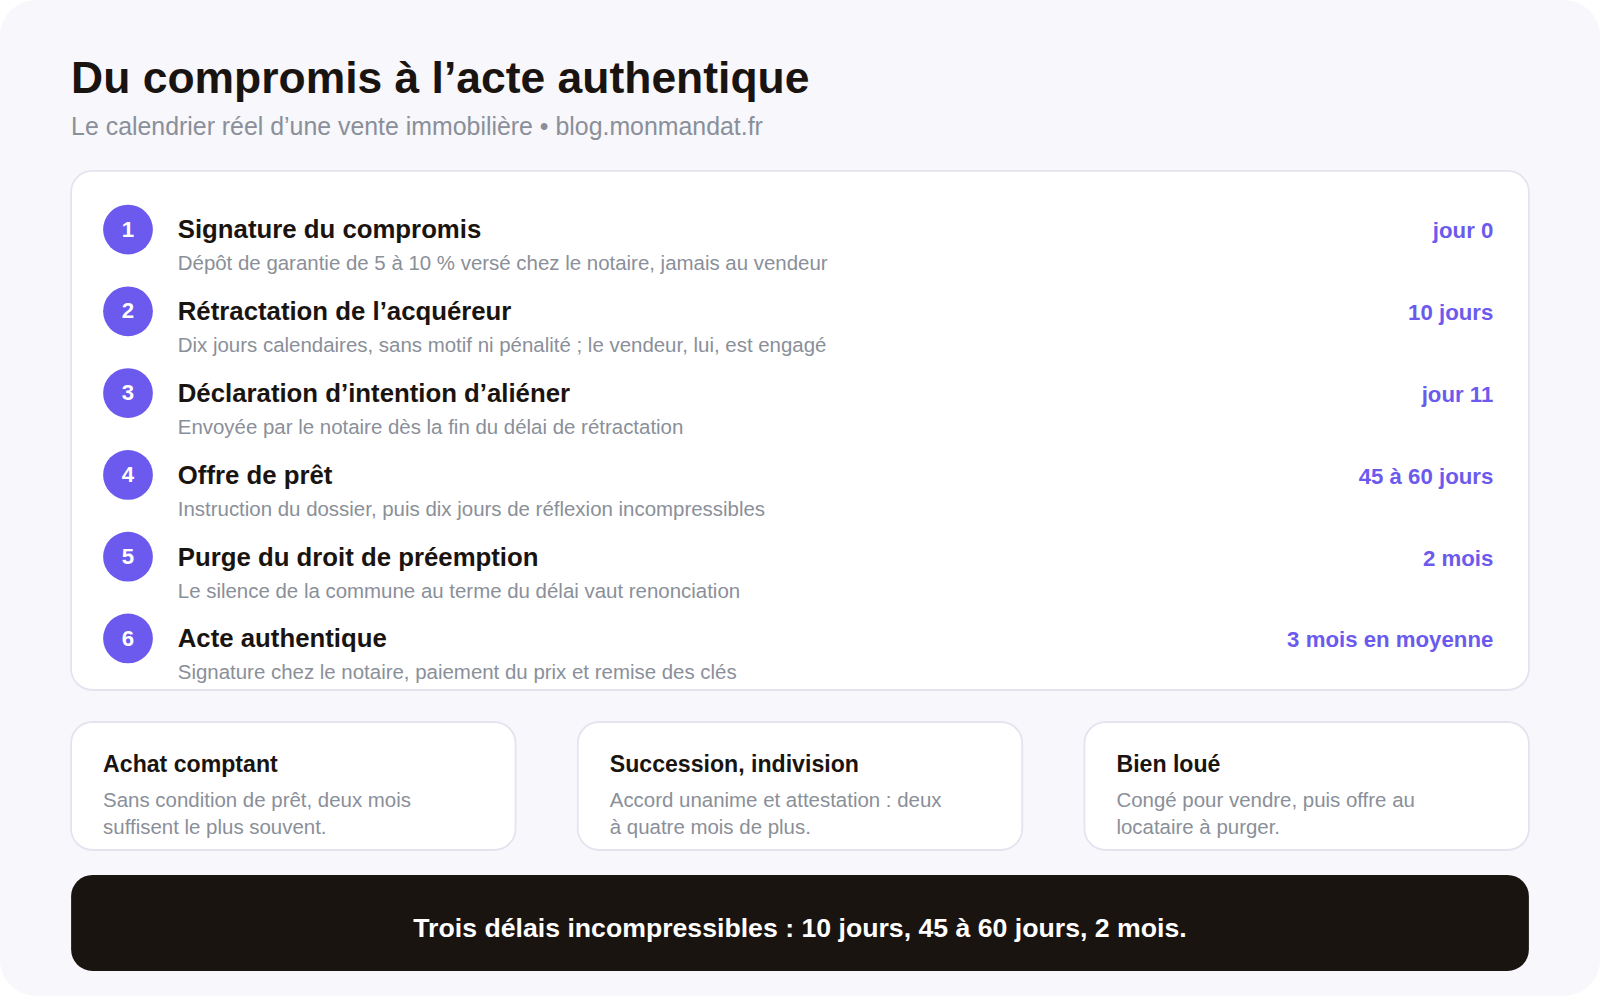
Entre la signature du compromis et celle de l’acte authentique, comptez trois mois. Ce délai n’est pas une lenteur administrative : il correspond à l’addition de trois horloges qui tournent en partie en parallèle — les dix jours de rétractation de l’acquéreur, les quarante-cinq à soixante jours nécessaires à l’obtention d’un prêt, et les deux mois dont dispose la commune pour renoncer à son droit de préemption. Aucune de ces trois durées ne se négocie.
Ce qui se négocie, en revanche, c’est tout le reste : la date d’envoi des pièces au notaire, la réactivité de l’acquéreur auprès de sa banque, le délai de réponse du syndic. C’est là que les ventes prennent trois semaines de retard, et c’est là qu’un vendeur informé gagne du temps.
Compromis de vente ou promesse unilatérale : quelle différence de délai ?
Le compromis de vente, ou promesse synallagmatique, engage les deux parties : le vendeur à vendre, l’acquéreur à acheter, sous réserve des conditions suspensives. C’est la forme la plus utilisée en France. La promesse unilatérale de vente, elle, n’engage que le vendeur : l’acquéreur dispose d’une option qu’il lève ou non, en échange d’une indemnité d’immobilisation généralement fixée à 5 ou 10 % du prix. Signée sous seing privé, elle doit impérativement être enregistrée auprès de l’administration fiscale dans les dix jours, sous peine de nullité — raison pour laquelle elle se signe presque toujours chez le notaire.
Dans les deux cas, l’acte peut être rédigé par un notaire ou sous seing privé, y compris par l’agence. La signature chez le notaire n’est pas obligatoire à ce stade, mais elle est vivement recommandée : elle coûte entre 0 et 300 € — souvent rien, ces frais étant intégrés aux émoluments de l’acte final — et elle évite la moitié des litiges qui naissent d’un compromis mal rédigé. Chaque partie peut en outre avoir son propre notaire sans surcoût, les émoluments étant alors partagés entre les deux études.
Quel est le délai de rétractation après un compromis de vente ?
L’acquéreur non professionnel d’un bien à usage d’habitation dispose de dix jours calendaires pour se rétracter, sans motif et sans pénalité. Le délai court à compter du lendemain de la première présentation de la lettre recommandée lui notifiant le compromis, ou de sa remise en main propre contre récépissé. Il est d’ordre public : aucune clause ne peut le réduire, et l’acquéreur qui l’exerce récupère l’intégralité de son dépôt de garantie sous vingt et un jours.
Point capital pour les vendeurs : ce droit ne joue que dans un sens. Une fois le compromis signé, le vendeur est définitivement engagé. S’il change d’avis, l’acquéreur peut demander l’exécution forcée de la vente devant le juge, ou réclamer l’application de la clause pénale — le plus souvent 10 % du prix. Le détail du dispositif est présenté sur service-public.fr.
Une conséquence pratique en découle : rien ne sert d’envoyer la déclaration d’intention d’aliéner à la mairie avant l’expiration de ces dix jours. En revanche, tout le reste peut être lancé immédiatement — demande de pièces au syndic, questionnaire d’urbanisme, état hypothécaire.
Combien de temps dure la condition suspensive de prêt dans un compromis de vente ?
C’est la condition suspensive la plus fréquente, et la plus encadrée. La loi impose une durée minimale d’un mois ; la pratique retient quarante-cinq à soixante jours, ce qui correspond au temps réel d’un dossier bancaire. Le compromis doit préciser le montant emprunté, la durée et le taux maximum accepté : ces trois paramètres définissent le périmètre du refus opposable. Un acquéreur qui obtient un prêt aux conditions prévues et refuse de le prendre n’est pas fondé à invoquer la condition.
Le calendrier bancaire s’enchaîne ainsi : deux à quatre semaines pour l’instruction du dossier et l’accord de principe, puis l’émission de l’offre de prêt. Cette offre ne peut être acceptée qu’au terme d’un délai de réflexion incompressible de dix jours, et reste valable trente jours. Ces dix jours de réflexion, souvent oubliés dans les plannings, expliquent à eux seuls une bonne partie des reports de signature.
En cas de refus, l’acquéreur doit justifier d’une réponse négative conforme aux caractéristiques inscrites au compromis. La vente devient alors caduque et le dépôt de garantie lui est restitué. Beaucoup de compromis exigent désormais la preuve du dépôt d’au moins deux demandes auprès d’établissements distincts, dans un délai déterminé — une clause utile, qui protège le vendeur contre l’acquéreur peu diligent.
Quels droits de préemption s’appliquent après un compromis de vente ?
Dès le compromis signé, le notaire adresse à la commune une déclaration d’intention d’aliéner. Celle-ci dispose de deux mois pour exercer son droit de préemption urbain, acquérir le bien aux conditions déclarées, ou renoncer. Son silence au terme du délai vaut renonciation. Ce délai peut être suspendu si la commune demande des pièces complémentaires ou souhaite visiter le bien, ce qui repousse d’autant la date de signature.
D’autres droits de préemption peuvent s’ajouter et allonger le calendrier : celui de la SAFER en zone rurale, deux mois également ; celui du locataire en place lorsque le bien est vendu libre après congé pour vendre ; celui des locataires en cas de vente d’un immeuble entier. Dans une copropriété, s’ajoutent les délais du syndic, qui doit fournir l’état daté — dont le coût est plafonné à 380 € TTC — ainsi que les documents relatifs à la situation financière du copropriétaire vendeur. Un syndic peu réactif fait perdre deux à trois semaines, et c’est l’un des rares points sur lesquels une relance insistante produit un effet immédiat.
Quels documents retardent la signature de l’acte de vente ?
Le notaire ne peut pas signer tant que son dossier est incomplet. Les retards proviennent presque toujours des mêmes manques : un titre de propriété introuvable, une succession non réglée sur le bien, une attestation de propriété manquante, un permis de construire ou une déclaration de travaux jamais déposés, une servitude non mentionnée, une mainlevée d’hypothèque à obtenir auprès d’une banque qui prend son temps.
Le dossier de diagnostics est l’autre grand pourvoyeur de retard, et le plus évitable. Il doit être complet dès l’annonce pour le diagnostic de performance énergétique, et au plus tard à la signature du compromis pour le reste. Un diagnostic périmé au jour de l’acte doit être refait, et son absence prive le vendeur de l’exonération de garantie des vices cachés sur le point concerné. Nous détaillons chaque durée de validité dans les diagnostics immobiliers obligatoires, et la liste complète des pièces à réunir dans le dossier de vente immobilier. Sur le seul DPE, dont les enjeux se sont considérablement alourdis, l’article DPE et vente immobilière fait le point.
Succession, indivision, bien loué : pourquoi une vente dépasse-t-elle trois mois ?
Quatre situations font régulièrement passer une vente de trois à cinq mois. La succession non liquidée d’abord : tant que l’attestation notariée de propriété n’est pas publiée et que tous les héritiers n’ont pas donné leur accord, la vente ne peut pas aboutir ; comptez deux à quatre mois supplémentaires si la succession n’était pas ouverte. L’indivision ensuite, où l’accord unanime des indivisaires est requis pour vendre — l’absence ou l’hésitation d’un seul suffit à bloquer le dossier.
Le bien loué impose ses propres délais : congé pour vendre à donner six mois avant l’échéance du bail pour une location vide, offre de vente au locataire qui dispose de deux mois pour l’accepter, puis de deux à quatre mois pour réaliser l’acquisition. Enfin, la vente en cascade, lorsque l’acquéreur doit d’abord vendre son propre logement : c’est le montage le plus fragile, et il justifie de vérifier soi-même l’avancement de la vente amont plutôt que de s’en remettre à la parole de l’acquéreur.
À ces cas s’ajoutent les situations qui allongent modérément mais sûrement le délai : division parcellaire ou bornage à réaliser, vendeur résidant à l’étranger nécessitant une procuration authentique, société civile immobilière dont les statuts imposent une assemblée, ou régime matrimonial exigeant le consentement du conjoint sur le logement de famille.
Peut-on signer l’acte de vente avant la date prévue au compromis ?
Oui, et c’est plus fréquent qu’on ne le pense. La date inscrite au compromis est presque toujours une date butoir, pas un rendez-vous ferme : dès lors que toutes les conditions suspensives sont levées, que tous les délais légaux sont purgés et que les deux parties sont d’accord, rien n’interdit de signer plus tôt. Le notaire n’a aucune raison de s’y opposer, au contraire : un dossier prêt qui attend sa date est un dossier qui prend le risque de se détériorer.
Trois délais, en revanche, ne se raccourcissent pas. Les dix jours de rétractation de l’acquéreur sont d’ordre public : aucune clause, aucun accord des parties ne permet d’y renoncer. Les deux mois de purge du droit de préemption urbain courent à compter de la réception de la déclaration d’intention d’aliéner en mairie — avec une nuance utile : certaines communes répondent par une renonciation expresse bien avant l’échéance, et un notaire qui relance obtient parfois cette réponse en trois ou quatre semaines. Enfin, lorsqu’il y a un prêt, l’acquéreur ne peut accepter l’offre de la banque qu’à l’expiration d’un délai de réflexion de dix jours, l’acceptation ne pouvant intervenir qu’à partir du onzième.
Le plancher réaliste se situe donc autour de deux mois avec un financement bancaire, et de six à sept semaines pour un acquéreur qui paie comptant et un dossier complet dès le départ. Ce qui fait gagner ces semaines n’a rien de spectaculaire : réunir les pièces avant le compromis plutôt qu’après — titre de propriété, diagnostics obligatoires à jour, pré-état daté demandé au syndic dès la mise en vente, puisqu’il met deux à six semaines à revenir. Notre check-list des documents obligatoires pour vendre détaille ce que chaque type de bien exige. S’y ajoutent un acquéreur qui dépose son dossier bancaire dans la semaine qui suit la rétractation, et une déclaration d’intention d’aliéner envoyée en mairie dans les jours qui suivent la signature plutôt qu’un mois plus tard.
Une fausse bonne idée, pour finir : raccourcir la durée de la condition suspensive de prêt. La loi interdit de la fixer à moins d’un mois, et une durée trop courte ne fait pas travailler la banque plus vite — elle fabrique un refus, donc une vente qui tombe. Mieux vaut une condition à quarante-cinq jours et une signature anticipée d’un commun accord qu’une condition à trente jours et un dossier qui repart de zéro.
Que faire si la date de signature de l’acte authentique est dépassée ?
La date inscrite au compromis n’est pas, dans la majorité des rédactions, un terme extinctif : elle marque le moment à partir duquel chaque partie peut sommer l’autre de signer. En pratique, un décalage de deux à trois semaines se règle par un simple avenant de prorogation, signé par tous, qui reporte la date sans remettre la vente en cause.
Si l’acquéreur ne se présente pas ou refuse de signer sans motif valable, la marche à suivre est balisée : mise en demeure par lettre recommandée, puis convocation chez le notaire qui dressera un procès-verbal de carence. Ce document ouvre la voie à l’application de la clause pénale — souvent 10 % du prix, montant que le juge peut modérer s’il l’estime manifestement excessif — ou à une action en exécution forcée de la vente. La procédure est longue ; c’est pourquoi la meilleure protection reste en amont, dans la qualité du dossier de financement vérifié avant la signature du compromis.
C’est précisément l’un des points sur lesquels l’intervention d’un professionnel se mesure. Vérifier la solidité d’un financement, relancer un syndic, anticiper une purge de préemption : ce sont des tâches ingrates qui n’apparaissent nulle part dans une plaquette commerciale, mais qui font la différence entre une vente signée en trois mois et une vente qui échoue au cinquième. Nos repères pour évaluer un interlocuteur figurent dans comment choisir son agent immobilier pour vendre, et le détail de sa rémunération dans honoraires d’agence à la charge du vendeur. Si vous conduisez la vente seule, le déroulé complet est décrit dans vendre entre particuliers : les étapes.
Un dernier repère utile : les frais dits de notaire, qui représentent environ 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf, sont pour l’essentiel des droits de mutation reversés aux collectivités. De nombreux départements ont relevé leur taux depuis 2025, avec des régimes particuliers pour les primo-accédants : le simulateur de l’annuaire des notaires de France permet de vérifier le montant applicable à votre département avant de fixer un net vendeur.
Questions fréquentes
Combien de temps entre le compromis et l’acte de vente ?
Trois mois en moyenne. Comptez deux mois lorsque l’acquéreur paie comptant et que le bien est une maison hors copropriété, et jusqu’à quatre ou cinq mois en cas de succession, d’indivision, de bien loué ou de division parcellaire. Le délai inscrit au compromis n’est pas un couperet : il fixe la date à partir de laquelle chacun peut mettre l’autre en demeure de signer.
Le vendeur peut-il se rétracter après le compromis ?
Non. Le délai de rétractation de dix jours ne bénéficie qu’à l’acquéreur non professionnel d’un bien à usage d’habitation. Une fois le compromis signé, le vendeur est engagé et ne peut sortir de la vente que si une condition suspensive défaille, ou en s’exposant à une exécution forcée et à la clause pénale.
Que se passe-t-il si la banque refuse le prêt ?
Si la condition suspensive de prêt est bien rédigée et que l’acquéreur justifie d’un refus conforme aux caractéristiques inscrites au compromis — montant, durée, taux maximum —, la vente est caduque et le dépôt de garantie lui est intégralement restitué. En revanche, un acquéreur qui n’a déposé aucune demande, ou qui a sollicité un prêt hors des paramètres prévus, peut être considéré comme fautif.
Peut-on raccourcir le délai de préemption de la mairie ?
Pas vraiment. La commune dispose de deux mois à compter de la réception de la déclaration d’intention d’aliéner pour se prononcer, son silence valant renonciation. Ce délai peut être suspendu si elle demande des pièces complémentaires ou une visite du bien. La seule marge d’action consiste à faire envoyer la déclaration par le notaire dès la fin du délai de rétractation, sans attendre l’offre de prêt.