
La charge des honoraires est une mention obligatoire du mandat de vente : le contrat doit dire qui, du vendeur ou de l’acquéreur, en est débiteur. Cette mention ne modifie ni le montant des honoraires, ni le revenu de l’agence. Elle modifie trois choses : le prix qui apparaît dans l’annonce, l’assiette sur laquelle sont calculés les droits de mutation, et le montant que l’acquéreur doit financer par son prêt.
Autrement dit, une case cochée sans y penser peut coûter quelques centaines d’euros à l’acheteur, ou faire sortir un dossier de l’enveloppe de son crédit. Voici comment le calcul se pose réellement.
Que signifie « honoraires à la charge du vendeur » sur un mandat de vente ?
Le mandat doit indiquer le montant ou le taux des honoraires, et préciser à laquelle des parties leur paiement incombe. Cette mention fait partie des éléments dont l’absence fragilise le contrat, au même titre que la durée ou le numéro de registre. Elle n’est pas une formalité : elle détermine qui l’agence pourra actionner si les honoraires ne sont pas réglés.
Deux formulations coexistent dans les annonces. « Prix honoraires inclus » ou « FAI » signifie généralement que les honoraires sont à la charge du vendeur : le prix affiché est global. « Prix hors honoraires, honoraires à la charge de l’acquéreur : X % » signifie que l’acheteur devra ajouter cette somme au prix du bien. Dans ce second cas, l’affichage doit faire apparaître les deux montants distinctement, en TTC, conformément aux règles d’information sur les prix contrôlées par la DGCCRF.
Un point souvent ignoré des vendeurs : le barème affiché par l’agence est un maximum, pas un tarif réglementé. Les honoraires sont libres depuis l’ordonnance du 1er décembre 1986. Ce qui est encadré, c’est l’affichage, pas le niveau.
Prix FAI, HAI ou net vendeur : comment lire le prix d’une annonce ?
Trois sigles circulent dans les annonces et désignent des réalités différentes. Les confondre fait croire à des écarts de prix qui n’existent pas, ou en masque de bien réels.
FAI signifie « frais d’agence inclus », HAI « honoraires d’agence inclus » : ce sont deux façons de dire la même chose, à savoir que le prix affiché comprend la rémunération de l’agence. C’est le prix que l’acquéreur devra sortir, hors frais de notaire. Le net vendeur, à l’inverse, est le prix hors honoraires : c’est la somme qui revient au vendeur avant remboursement de son éventuel prêt. Entre les deux, l’écart est exactement le montant des honoraires.
La réglementation impose aujourd’hui d’afficher le prix total, honoraires inclus, quelle que soit la charge retenue. Lorsque les honoraires sont à la charge de l’acquéreur, l’annonce doit en plus indiquer leur montant en pourcentage du prix hors honoraires — c’est-à-dire du net vendeur — et préciser qu’ils sont à sa charge. Lorsqu’ils sont à la charge du vendeur, cette mention de pourcentage n’a pas à figurer, puisque l’acquéreur n’a rien à ajouter au prix affiché. Une annonce qui affiche un prix « net vendeur » sans mentionner les honoraires n’est donc pas conforme, et le professionnel s’expose à un contrôle de la DGCCRF.
La conséquence pratique intéresse directement le vendeur. Sur un portail, deux biens comparables affichés l’un à 312 000 € FAI et l’autre à 300 000 € peuvent valoir strictement la même chose pour l’acquéreur si le second oublie de dire que 12 000 € d’honoraires s’ajouteront. Les filtres de prix, eux, ne font pas la différence : un bien affiché honoraires inclus sort des recherches plafonnées juste en dessous, alors qu’un bien affiché hors honoraires y reste et paraît moins cher qu’il n’est. C’est un argument concret en faveur d’un affichage honnête, et une raison de vérifier comment votre bien apparaîtra avant la mise en ligne.
Pour le détail des montants pratiqués et de leur composition, voir les frais d’agence à la vente ; pour la discussion du taux lui-même, négocier les frais d’agence.
Qui paie réellement les frais d’agence lors d’une vente immobilière ?
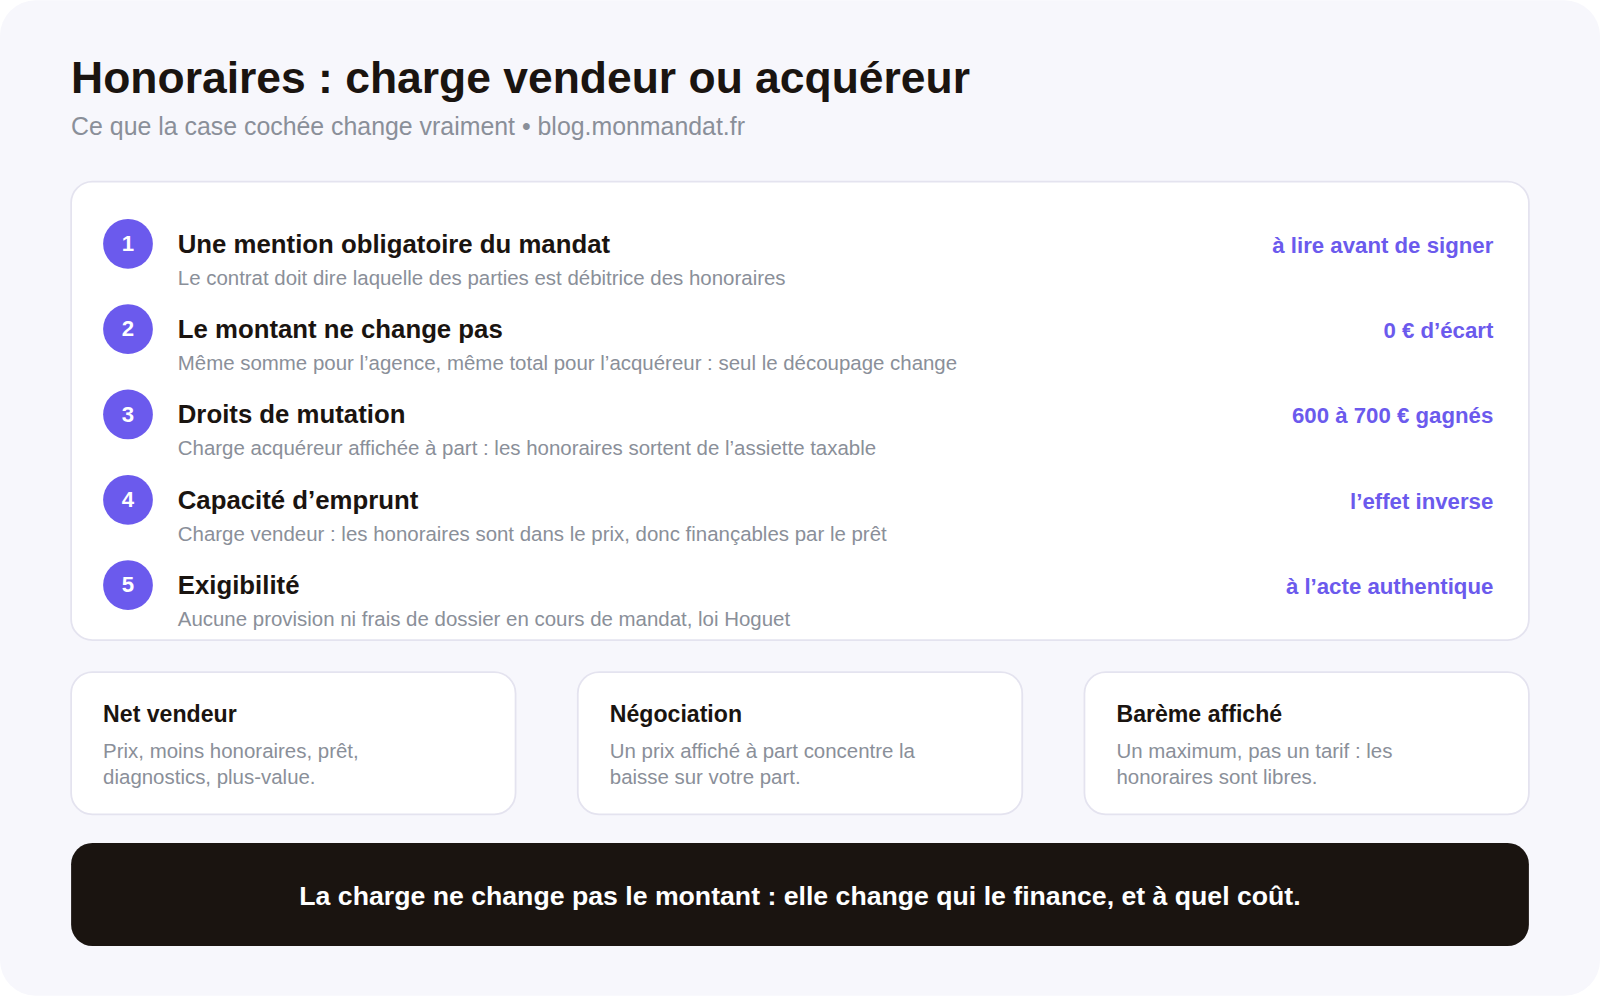
La réponse honnête est : l’acquéreur, dans les deux cas, puisque c’est lui qui apporte l’argent de l’opération. Le vendeur, lui, raisonne sur ce qu’il encaisse. Ces deux points de vue se rejoignent sur un seul chiffre — le total que l’acheteur doit sortir — et la mention du mandat ne fait que découper ce total en deux lignes.
Prenons un bien à 300 000 € net vendeur, avec 12 000 € d’honoraires. En charge vendeur, l’annonce affiche 312 000 € honoraires inclus ; le vendeur perçoit 300 000 €, l’agence 12 000 €. En charge acquéreur, l’annonce affiche 300 000 € plus 12 000 € d’honoraires : le vendeur perçoit exactement la même somme, l’agence aussi, et l’acheteur débourse le même total. Rien n’a changé — sauf deux choses.
La première est fiscale, et joue en faveur de la charge acquéreur. La seconde est bancaire, et joue en sens inverse. Ce sont elles qui font tout l’intérêt de la question.
Les honoraires charge acquéreur réduisent-ils les frais de notaire ?
Les droits de mutation à titre onéreux — l’essentiel de ce qu’on appelle les « frais de notaire » — se calculent sur le prix du bien. Lorsque les honoraires sont mis à la charge de l’acquéreur et affichés séparément, ils rémunèrent une prestation distincte et sortent de cette assiette. Lorsqu’ils sont à la charge du vendeur, ils sont compris dans le prix, donc taxés.
Sur notre exemple, la différence d’assiette est de 12 000 €. Avec des droits de mutation autour de 5 % dans la plupart des départements — de nombreux conseils départementaux ayant relevé leur taux depuis 2025, avec des régimes particuliers pour les primo-accédants —, l’écart de frais pour l’acheteur tourne autour de 600 à 700 €. Ce n’est pas un détail sur un dossier tendu, et c’est l’argument qui pousse beaucoup d’agences à proposer la charge acquéreur.
Le simulateur des notaires de France permet de vérifier le taux applicable dans votre département avant d’arbitrer. À défaut, le montant exact figurera dans le décompte du notaire, mais il sera trop tard pour changer la structure de l’annonce.
Les frais d’agence peuvent-ils être financés par le prêt de l’acheteur ?
C’est le point que l’argument fiscal fait oublier. Une banque finance le prix du bien, pas les honoraires d’agence facturés à part. Des honoraires à la charge de l’acquéreur viennent donc s’ajouter à l’apport qu’il doit mobiliser, au même titre que les frais de notaire — alors que des honoraires à la charge du vendeur sont intégrés au prix et entrent dans le montant emprunté.
Pour un acheteur disposant d’un apport confortable, l’économie de droits de mutation l’emporte. Pour un primo-accédant qui rassemble tout juste ses frais, l’effet est inverse : 12 000 € à sortir en plus peuvent faire échouer le financement, et donc la vente. Un vendeur pressé, ou dont le bien s’adresse à des premiers acheteurs, a intérêt à y réfléchir avant de cocher la case.
C’est aussi la raison pour laquelle la question se rediscute parfois au moment de l’offre : rien n’interdit de modifier la structure par avenant au mandat, à condition que le prix global reste cohérent avec ce qui a été annoncé.
Comment calculer son net vendeur après les frais d’agence ?
Le net vendeur est ce qui reste réellement. Partez du prix de vente, retirez les honoraires si vous en êtes le débiteur, puis le solde de votre prêt en cours ainsi que d’éventuelles indemnités de remboursement anticipé, les frais de mainlevée d’hypothèque le cas échéant, le coût des diagnostics, et l’impôt de plus-value si le bien n’est pas votre résidence principale.
Deux postes sont régulièrement oubliés. Les diagnostics d’abord, de 300 à 800 € selon le bien, auxquels s’ajoute un audit énergétique de 500 à 1 000 € pour une maison classée E, F ou G — le détail figure dans les diagnostics immobiliers obligatoires et dans DPE et vente immobilière. Les charges de copropriété ensuite, réparties au prorata jusqu’à la date de l’acte, avec l’état daté dont le coût est plafonné à 380 € TTC. La liste des pièces à réunir est détaillée dans le dossier de vente immobilier.
Les honoraires d’agence sont-ils dus si la vente ne se fait pas ?
À la signature de l’acte authentique, et à ce moment-là seulement. La loi Hoguet interdit à un professionnel de percevoir une somme quelconque avant que l’opération ne soit effectivement conclue et constatée dans un acte écrit unique. Ni la signature du compromis, ni l’acceptation d’une offre, ni la promesse ne rendent les honoraires exigibles.
Il en découle une règle simple : une agence qui demande une provision, des frais de dossier ou une participation aux frais de publicité en cours de mandat sort du cadre. La seule exception réelle est la clause pénale, qui sanctionne un manquement du mandant — vente conclue en violation d’une exclusivité, par exemple — et qui suppose une faute prouvée, pas un simple changement d’avis. Ces mécanismes sont détaillés dans résilier un mandat immobilier.
Une dernière subtilité concerne le droit de suite : la plupart des mandats prévoient que la commission reste due si le vendeur conclut, après l’expiration du mandat, avec un acquéreur présenté par l’agence. La durée usuelle est de douze à vingt-quatre mois, et la charge de la preuve pèse sur l’agence, qui doit établir qu’elle a bien présenté cet acquéreur.
La charge des honoraires change-t-elle la négociation du prix de vente ?
Un dernier paramètre, rarement anticipé : la charge des honoraires change la façon dont l’acquéreur négocie. Face à un prix global honoraires inclus, il négocie sur un seul chiffre et vise le total. Face à un prix affiché séparément, il a tendance à considérer les honoraires comme intangibles — ils rémunèrent un tiers — et à concentrer sa négociation sur le prix du bien, c’est-à-dire sur votre part.
L’effet joue donc en sens contraire de l’avantage fiscal : la charge acquéreur allège ses droits de mutation, mais expose davantage votre net vendeur à la discussion. À l’inverse, un prix honoraires inclus protège mieux le vendeur en négociation, au prix de quelques centaines d’euros de droits pour l’acheteur.
Il n’y a pas de bonne réponse universelle : cela dépend du bien, de la tension du marché local et du profil probable de l’acquéreur. Ce qui est certain, c’est que la question mérite trente secondes de réflexion au moment de signer le mandat, et non d’être tranchée par habitude par le premier professionnel qui présente son formulaire.
Que vérifier sur les honoraires avant de signer un mandat de vente ?
Quatre points, dans l’ordre. Le montant ou le taux des honoraires et la partie qui en est débitrice, formulés sans ambiguïté. Le prix demandé, en précisant s’il s’entend honoraires inclus ou non, pour éviter la confusion dans l’annonce. La durée du mandat et ses conditions de sortie. Enfin, le numéro d’inscription au registre des mandats, dont l’absence rend le contrat contestable.
Sur la négociation elle-même, un principe : elle se mène à la signature du mandat, pas au moment de l’offre, quand la position de force a changé de camp. Les leviers utiles sont détaillés dans négocier les frais d’agence — et le choix du professionnel lui-même, qui pèse bien plus lourd qu’un demi-point de commission, dans comment choisir son agent immobilier pour vendre.
Un dernier mot, honnête : la charge des honoraires est un sujet secondaire face au prix de mise en vente. Un point de commission représente quelques milliers d’euros ; une surévaluation de départ en coûte dix fois plus, en décote et en mois perdus. C’est ce que rappelle l’avis de valeur immobilier.
Questions fréquentes
Qui paie réellement les honoraires d’agence ?
L’acquéreur, dans les deux cas, puisque c’est lui qui apporte l’argent. La mention du mandat ne désigne pas celui qui supporte économiquement la dépense mais celui qui est juridiquement débiteur des honoraires. Le vendeur raisonne sur son net, l’acquéreur sur son budget total : la vraie question n’est pas qui paie, mais comment le total se répartit entre prix et honoraires.
Les honoraires sont-ils inclus dans les frais de notaire ?
Non, ce sont deux choses distinctes. Mais leur articulation compte : lorsque les honoraires sont à la charge de l’acquéreur et affichés séparément, ils sortent de l’assiette des droits de mutation. À la charge du vendeur, ils sont compris dans le prix et donc taxés. Sur 10 000 € d’honoraires, l’écart de droits représente quelques centaines d’euros pour l’acheteur.
Quand les honoraires d’agence sont-ils dus ?
À la signature de l’acte authentique, jamais avant. C’est une règle de la loi Hoguet : aucune somme ne peut être perçue tant que l’opération n’est pas effectivement conclue et constatée dans un acte écrit unique. Ni le compromis, ni l’offre acceptée, ni la promesse ne rendent les honoraires exigibles, et aucune provision ni frais de dossier ne peuvent être demandés en cours de mandat.
Peut-on négocier le taux d’honoraires ?
Les honoraires sont libres depuis 1986 et le barème affiché est un maximum, pas un tarif réglementé. La négociation se mène mieux au moment de la signature du mandat qu’au moment de l’offre, et elle porte utilement sur les paliers hauts, sur la durée d’exclusivité en contrepartie, ou sur les prestations incluses plutôt que sur le seul pourcentage.