
Devenir mandataire immobilier suppose trois choses : une attestation d’habilitation délivrée par un réseau titulaire de la carte professionnelle, une immatriculation comme agent commercial indépendant, et une trésorerie capable d’absorber six à neuf mois sans revenu. Aucun diplôme n’est exigé, la formalité administrative se règle en quelques semaines, et le lancement coûte de quelques centaines à quelques milliers d’euros selon l’enseigne.
Le vrai sujet n’est donc pas l’accès au métier, qui est ouvert, mais la traversée de la première année. Et la donne a changé en 2026 : le canal qui permettait à un débutant de se constituer un portefeuille en quelques mois — l’appel à froid sur la pige — est fermé depuis le décret du 23 juillet. Cet article donne les chiffres réels de la première année, la mécanique exacte de la rémunération, les critères de choix d’un réseau, et ce que cette fermeture change concrètement pour qui démarre aujourd’hui.
Mandataire, agent, négociateur : qui fait quoi
La confusion est permanente, et elle a des conséquences juridiques. L’agent immobilier est le titulaire de la carte professionnelle délivrée par la chambre de commerce ; il doit justifier d’un diplôme ou d’une expérience, souscrire une garantie financière s’il détient des fonds, et il engage sa responsabilité sur toute l’activité. Le négociateur salarié travaille pour lui sous contrat de travail. Le mandataire, lui, est un travailleur indépendant : il exerce sous le statut d’agent commercial, habilité par le titulaire de la carte au moyen d’une attestation nominative.
Cette qualité d’indépendant définit à la fois la liberté et les limites du métier. Vous organisez votre temps, votre secteur et vos méthodes, sans lien de subordination. En contrepartie, vous ne pouvez ni détenir de fonds pour le compte de tiers, ni rédiger d’actes juridiques, ni exercer sans être rattaché à un détenteur de carte. Votre attestation doit être présentable à tout moment, et son numéro figure sur les mandats que vous faites signer.
Les cinq étapes du lancement
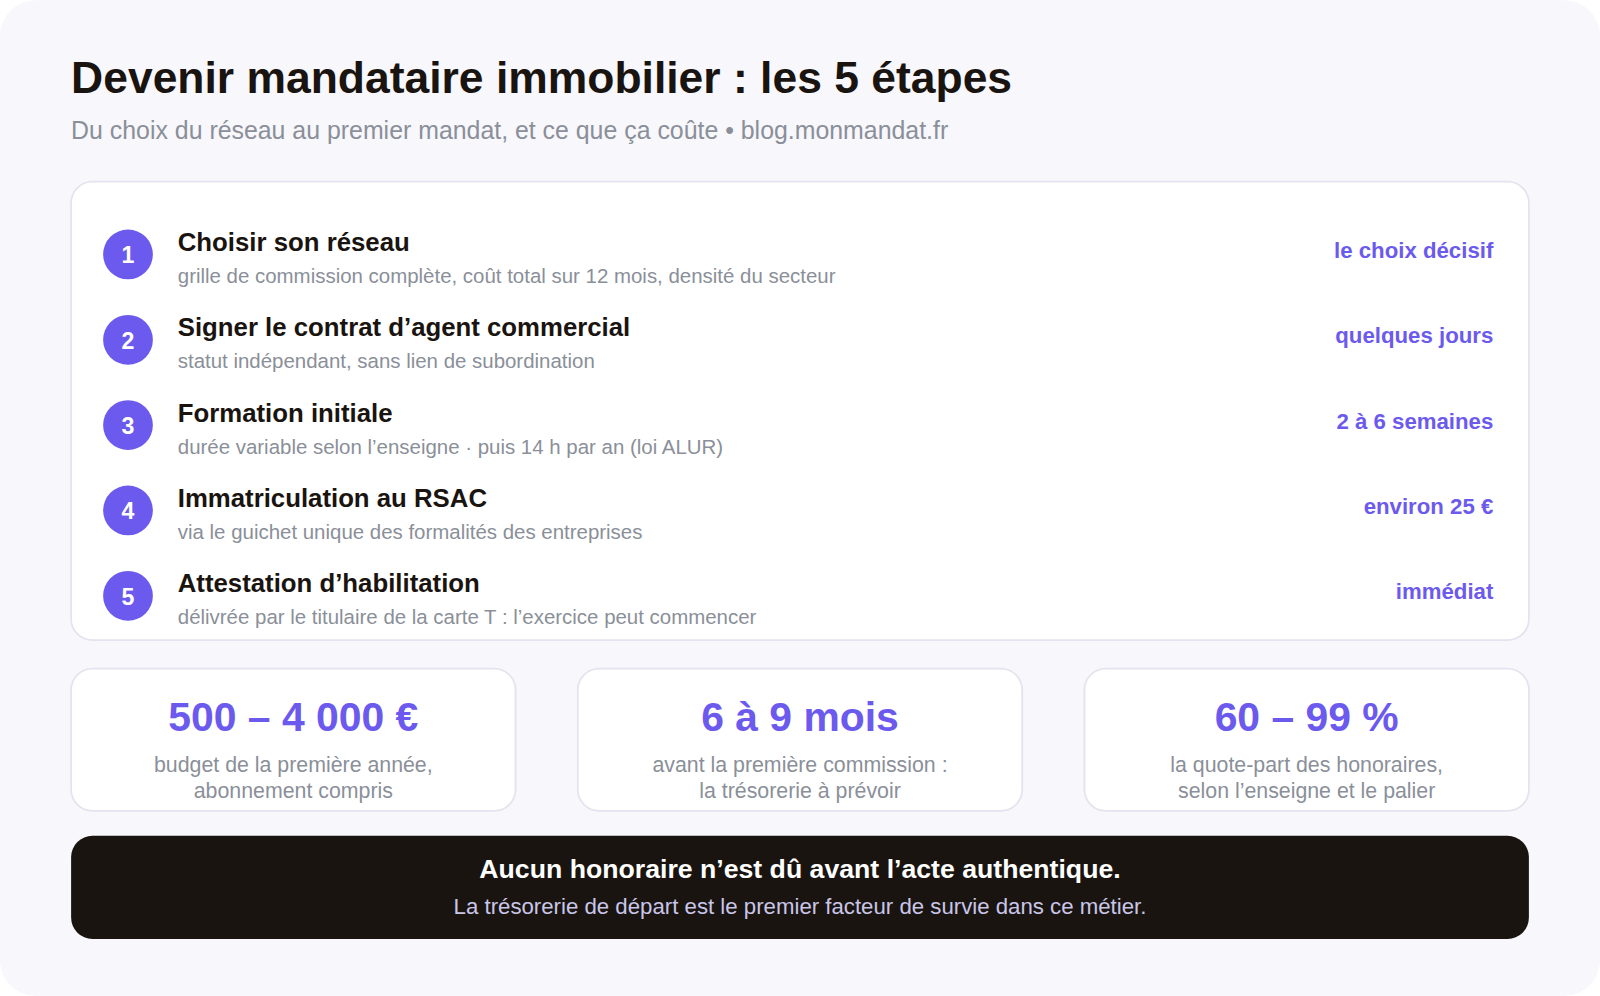
Le parcours administratif est court. Choisir son réseau vient en premier, parce que tout le reste en découle. Suit la signature du contrat d’agent commercial, puis la formation initiale imposée par l’enseigne, dont la durée varie de quelques jours à plusieurs semaines. Vient ensuite l’immatriculation au registre spécial des agents commerciaux, effectuée depuis 2023 via le guichet unique des formalités des entreprises, pour un coût de l’ordre de vingt-cinq euros. Le réseau délivre enfin l’attestation d’habilitation, qui autorise l’exercice.
Deux choix fiscaux se posent en parallèle et méritent un conseil professionnel plutôt qu’un article : le régime micro-entrepreneur, simple mais plafonné et sans déduction de charges, ou le régime réel, plus lourd administrativement mais qui permet de déduire les frais réels — véhicule, publicité, abonnements. Sur une activité où les frais de démarrage sont significatifs et les revenus décalés, l’arbitrage n’est pas neutre.
Côté assurance, la responsabilité civile professionnelle est en général portée par le réseau et incluse dans l’abonnement. Vérifiez-le explicitement, et vérifiez surtout ce qu’elle couvre : certaines polices excluent les activités annexes comme la gestion locative ou le conseil en investissement.
Ce que coûte réellement la première année
Les enseignes communiquent volontiers sur des packs d’entrée gratuits ou à quelques centaines d’euros. Le chiffre à regarder n’est pas celui-là, mais le coût total sur douze mois, qui additionne des postes rarement présentés ensemble.
Le pack d’intégration et la formation initiale vont de zéro à environ 3 000 € selon le réseau. L’abonnement mensuel — outils, diffusion sur les portails, CRM, assurance — s’étale de zéro à environ 200 € par mois, et c’est lui qui pèse le plus sur l’année. S’ajoutent l’immatriculation, une vingtaine d’euros, puis les frais que personne ne compte au départ : véhicule et carburant, photographies professionnelles, panneaux, cartes de visite, imprimés de boîtage, éventuellement une part de publicité locale. Un budget de 500 à 4 000 € sur la première année couvre la quasi-totalité des situations, l’écart tenant presque entièrement au modèle économique du réseau choisi.
Méfiez-vous d’un raisonnement fréquent : le pack gratuit n’est presque jamais gratuit, il est financé par une quote-part de commission plus faible ou par un abonnement plus élevé. Sur trois ans, un réseau à entrée payante et forte commission coûte souvent moins cher qu’un réseau à entrée gratuite. Faites le calcul sur trois ventes annuelles, pas sur le prix d’entrée.
Comment se calcule votre rémunération
La mécanique est simple et mérite d’être posée noir sur blanc, parce qu’elle dissipe beaucoup d’illusions. Votre revenu brut est le produit de trois facteurs : le nombre de ventes signées chez le notaire, les honoraires moyens perçus par vente, et votre quote-part de réseau.
Prenons un secteur à 250 000 € de prix moyen et 4 % d’honoraires : chaque vente génère 10 000 € d’honoraires. Avec une quote-part de 70 %, vous percevez 7 000 € brut ; avec 90 %, 9 000 €. Il faut ensuite en retirer les cotisations sociales, l’abonnement et vos frais. Douze ventes dans l’année placent un mandataire dans une situation confortable ; quatre ventes, en dessous du salaire médian une fois les charges déduites. C’est cette arithmétique, et non un talent particulier, qui explique la dispersion extrême des revenus dans le métier.
Deux points d’attention sur les grilles annoncées. Le taux mis en avant est presque toujours un palier haut, atteint au-delà d’un certain chiffre d’affaires annuel : le taux d’entrée est plus bas, et c’est celui qui s’applique la première année. Et la commission se calcule sur les honoraires hors taxes effectivement encaissés par le réseau, après partage éventuel en cas de vente en inter-cabinet — un cas de figure fréquent, développé dans notre article sur l’inter-agence et le multi-réseaux.
Le délai avant la première commission, et pourquoi il fait arrêter
C’est le point le plus mal anticipé du métier. Rappelons la règle : aucun honoraire n’est dû avant la signature de l’acte authentique. Ni à la signature du mandat, ni à l’offre acceptée, ni au compromis.
Empilez les délais et le résultat est mécanique. Rentrer un premier mandat prend rarement moins de deux à trois mois quand on démarre sans réseau relationnel exploitable. Le vendre demande de un à trois mois de plus selon le marché et le prix affiché. La signature définitive intervient trois à quatre mois après le compromis, le temps de la rétractation, du prêt et de la purge du droit de préemption. Le premier encaissement se situe donc, dans un scénario normal et non pessimiste, entre le sixième et le neuvième mois.
La conséquence pratique est simple : la trésorerie de départ est le premier facteur de survie dans ce métier, avant la formation et avant le réseau. Une part importante des mandataires qui abandonnent ne le font pas faute de clients, mais faute d’avoir tenu assez longtemps pour que le premier cycle aboutisse.
Choisir son réseau : six critères vérifiables
Un mot d’abord sur les classements. Les palmarès de réseaux qui circulent sont, pour l’essentiel, produits par des sites rémunérés à l’apport de candidatures. Ils ne mesurent rien d’objectif et changent d’ordre selon l’annonceur. Ne fondez pas une décision dessus.
Six critères, en revanche, se vérifient et se comparent. La grille de commission complète, paliers compris, et non le taux d’affiche. Le coût total sur douze mois, pack et abonnement additionnés. L’étendue exacte de la responsabilité civile professionnelle et ce qu’elle exclut. La formation : durée réelle, présentiel ou distanciel, accompagnement terrain sur les premiers mandats, et prise en charge des 14 heures annuelles obligatoires. La densité de mandataires déjà présents sur votre secteur, qui détermine directement votre capacité à rentrer des mandats — c’est le critère le plus prédictif et le plus souvent négligé. Et enfin la propriété du portefeuille en cas de départ : vos contacts, vos mandats en cours et, depuis 2026, vos consentements de prospection appartiennent-ils au réseau ou à vous ?
Ce dernier point est devenu central. Un consentement de prospection recueilli au nom d’une enseigne reste attaché à l’enseigne : changer de réseau après deux ans peut signifier repartir de zéro sur un fichier qu’on a mis deux ans à construire. Lisez la clause avant de signer, pas après.
Ce que la fin du démarchage change pour un débutant
Il faut être direct : démarrer en 2026 est plus difficile qu’en 2023, et l’écart ne tient pas au marché. Le chemin classique du mandataire débutant consistait à piger les annonces de particuliers et à appeler. Ce chemin est fermé depuis le 11 août 2026 — l’appel non sollicité est interdit, et une annonce ne vaut pas consentement. Les conséquences sont concrètes : la montée en charge est plus lente, et les réseaux qui fournissent des leads entrants qualifiés valent objectivement plus cher qu’avant.
Trois voies restent ouvertes et se travaillent dès le premier mois. Le secteur d’abord : un périmètre restreint, travaillé au boîtage et au passage, avec une information locale vérifiable plutôt qu’une plaquette de réseau. Les prescripteurs ensuite — notaires, syndics, courtiers, artisans, gestionnaires de patrimoine —, dont la recommandation produit un contact qui, lui, demande à être rappelé, ce qui relève de l’exception explicite du texte. Les leads entrants enfin, via les outils d’estimation en ligne, à condition que le consentement soit recueilli au bon moment et correctement archivé.
C’est le sujet de nos articles sur les moyens de trouver des mandats sans prospection et sur les nouvelles règles du démarchage téléphonique. Pour les aspects statutaires et sociaux du lancement, les fiches officielles de service-public.fr Entreprendre font référence, et le cadre de la profession — carte professionnelle, habilitation, obligations — figure dans la loi Hoguet et son décret d’application.
Questions fréquentes
Faut-il un diplôme pour devenir mandataire immobilier ?
Non. Contrairement au titulaire de la carte professionnelle T, qui doit justifier d’un diplôme ou d’une expérience, le mandataire exerce sous l’attestation d’habilitation délivrée par le réseau détenteur de la carte. Aucun diplôme n’est légalement exigé. En revanche, la formation continue issue de la loi ALUR s’applique aux personnes habilitées : 14 heures par an, ou 42 heures sur trois ans, sous peine de non-renouvellement de l’attestation.
Combien gagne un mandataire immobilier ?
La dispersion est telle qu’une moyenne n’a pas de sens. La mécanique, elle, est simple : votre revenu brut égale le nombre de ventes signées, multiplié par les honoraires moyens de votre secteur, multiplié par votre quote-part de réseau — de 60 à 99 % selon l’enseigne et le palier atteint. Sur un secteur à 250 000 € de prix moyen et 4 % d’honoraires, une vente rapporte 10 000 € d’honoraires, dont 7 000 à 9 000 € pour vous avant charges sociales et frais.
Combien de temps avant la première commission ?
Comptez six à neuf mois de trésorerie. Il faut d’abord rentrer un mandat, ce qui prend rarement moins de deux à trois mois quand on démarre sans réseau relationnel, puis vendre, puis attendre l’acte authentique — trois à quatre mois après le compromis, puisque aucun honoraire n’est dû avant la signature définitive. C’est ce décalage, et non le manque de clients, qui fait arrêter la majorité de ceux qui abandonnent.
Quel réseau de mandataires choisir ?
Aucun classement public n’est fiable : la plupart sont produits par des sites rémunérés à l’apport d’affaires. Comparez plutôt sur des critères vérifiables — la grille de commission et ses paliers réels, le coût total sur douze mois abonnement compris, ce que couvre la responsabilité civile professionnelle, la qualité et la durée de la formation initiale, la propriété du portefeuille et des consentements en cas de départ, et la densité de mandataires déjà présents sur votre secteur.