
Un mandataire immobilier est un agent commercial indépendant qui négocie des transactions pour le compte d’un titulaire de la carte professionnelle, sans détenir lui-même cette carte. Il exerce sous une attestation d’habilitation, il ne perçoit aucun fixe, et il n’a pas le droit de toucher un centime des fonds de la vente. Ces trois faits ne sont pas des détails administratifs : ils commandent sa rémunération, ses interdictions et la manière dont il doit aller chercher ses mandats.
C’est aussi le métier sur lequel circule le plus de chiffres invérifiables. Les revenus annoncés dans les pages de recrutement des réseaux ne sont pas des statistiques publiques, et aucun organisme public ne mesure ce que gagne un mandataire immobilier. Cet article s’en tient donc à ce qui est vérifiable — le statut, l’habilitation, les interdictions, le mécanisme de la commission — et dit clairement où commence l’estimation. Pour comprendre d’où viennent les demandes d’estimation auxquelles un mandataire répond toute l’année, voir notre page estimer son bien gratuitement.
Qu’est-ce qu’un mandataire immobilier, et en quoi diffère-t-il d’un agent immobilier ?
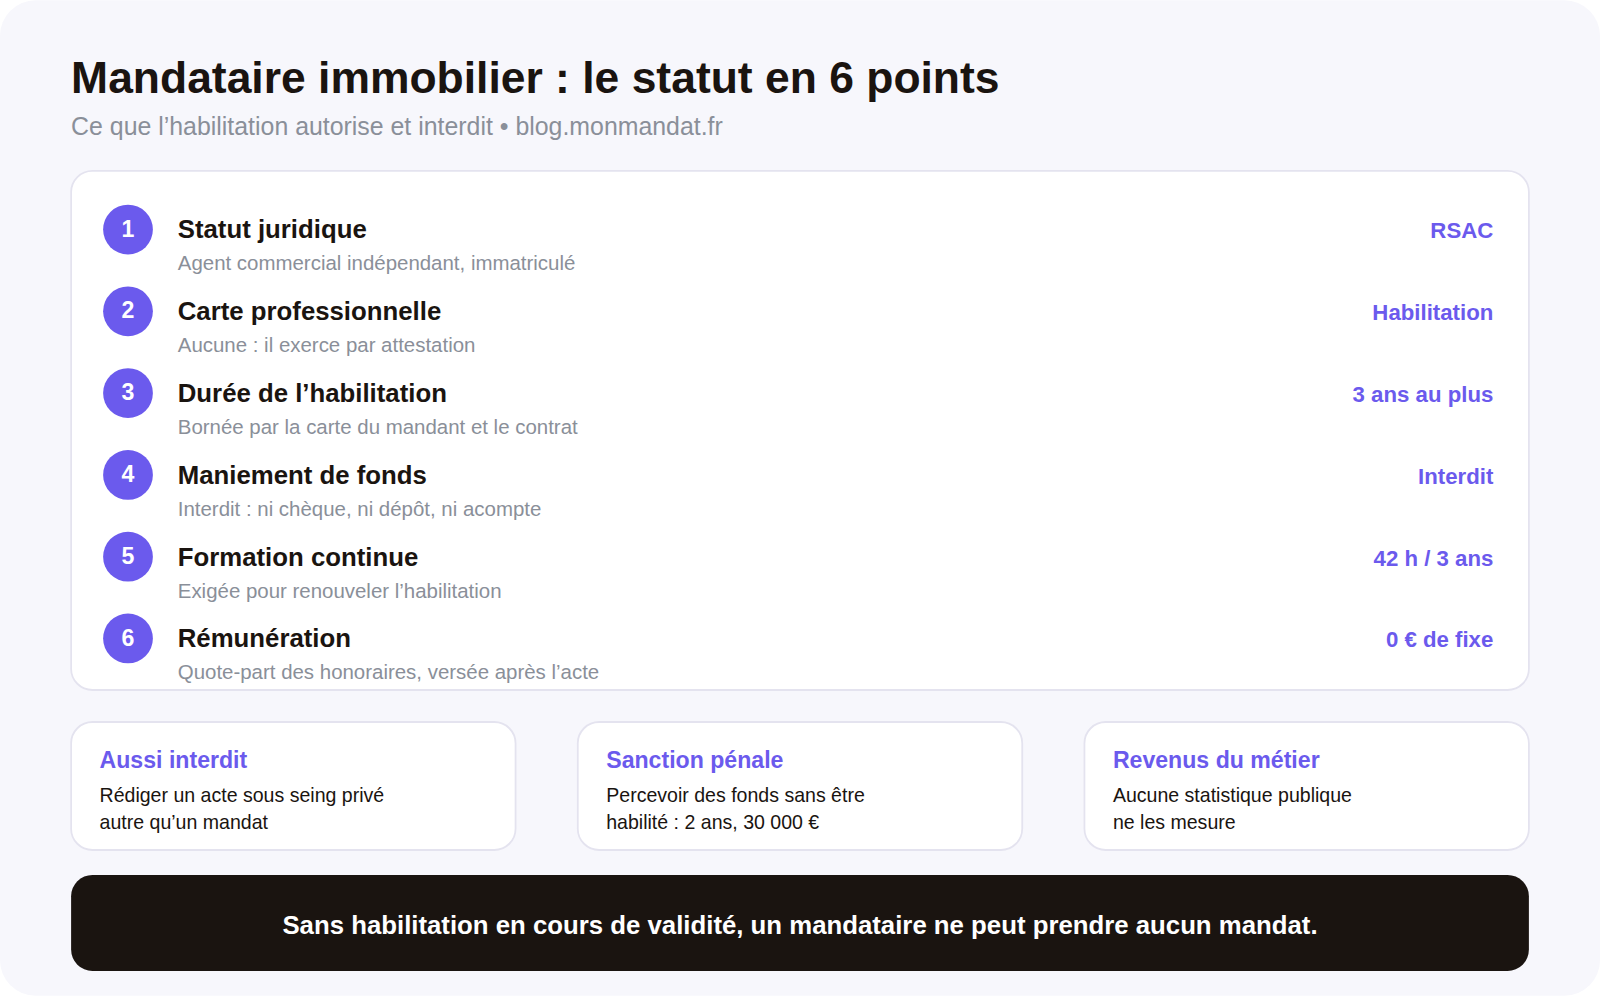
La distinction n’est pas une nuance de vocabulaire, c’est une différence de titre d’exercice. L’agent immobilier détient la carte professionnelle mentionnée par la loi Hoguet du 2 janvier 1970, délivrée par la chambre de commerce et d’industrie pour trois ans, sous conditions d’aptitude professionnelle, de moralité et d’assurance. Le mandataire, lui, n’en détient aucune : il agit au nom et pour le compte de ce titulaire, qui reste responsable de ce qu’il fait.
Concrètement, un vendeur qui signe avec un mandataire ne signe pas avec le mandataire : il signe avec l’agence ou le réseau qui détient la carte, et le mandat porte le numéro d’inscription au registre des mandats de ce titulaire. C’est la raison pour laquelle un mandat signé par un mandataire non habilité est fragile : ce n’est pas seulement une irrégularité administrative, c’est un défaut qui touche le contrat lui-même et donc les honoraires. Notre article sur la loi Hoguet et la carte professionnelle détaille le régime du titulaire ; c’est le socle réglementaire de tout ce qui suit ici.
Deuxième différence, invisible pour le client mais structurante pour le professionnel : le mandataire non salarié ne peut pas diriger un établissement, une succursale ou une agence. Il ne recrute pas d’équipe sous sa propre enseigne sans passer lui-même par la carte. C’est la limite la plus souvent découverte tardivement, par des mandataires performants qui voudraient grandir.
Quel statut juridique choisir pour exercer comme mandataire immobilier ?
Le mandataire immobilier exerce comme agent commercial, en entreprise individuelle — y compris sous le régime de la micro-entreprise — ou en société unipersonnelle de type EURL ou SASU. Dans tous les cas, il doit être immatriculé au registre spécial des agents commerciaux, formalité qui passe désormais par le guichet unique des formalités des entreprises.
L’ordre des opérations compte, et il est souvent inversé par les candidats. L’attestation d’habilitation du titulaire de la carte précède l’immatriculation : c’est elle qui justifie l’activité déclarée. Un mandataire qui s’immatricule d’abord et cherche un réseau ensuite se retrouve avec une entreprise créée et aucune activité autorisée, le temps que l’habilitation arrive.
Le statut impose par ailleurs trois obligations qu’on oublie volontiers : une assurance de responsabilité civile professionnelle, l’absence de faillite personnelle ou d’interdiction de gérer, et une comptabilité — même allégée en micro-entreprise. Les conditions détaillées d’exercice figurent sur la fiche Devenir agent immobilier du service public des entreprises.
Un mandataire immobilier a-t-il besoin d’une carte professionnelle ?
Non, et c’est précisément ce qui définit le métier. Ce qu’il lui faut, c’est une attestation d’habilitation, demandée par le titulaire de la carte auprès de la chambre de commerce et d’industrie, visée par le président de celle-ci, puis remise au mandataire. Elle nomme le mandataire, nomme le mandant, et délimite ce que le premier peut faire au nom du second.
Sa durée est doublement bornée : elle ne peut excéder ni la validité de la carte professionnelle du mandant, ni la durée du contrat qui les lie. Autrement dit, un mandataire qui quitte son réseau perd son habilitation le jour où le contrat s’arrête, et il ne peut plus prendre un seul mandat tant qu’il n’en a pas obtenu une nouvelle. C’est la période la plus risquée d’une carrière de mandataire, et elle se prépare avant de démissionner, pas après.
Le renouvellement, enfin, est conditionné à la formation continue : 42 heures sur trois années consécutives, portant sur le droit, l’économie, le commerce, la déontologie, la construction ou l’urbanisme. Ce n’est pas une formalité décorative : sans elle, l’habilitation ne se renouvelle pas, et l’activité s’arrête.
Que n’a pas le droit de faire un mandataire immobilier ?
Trois interdictions, et elles sont explicites. Le mandataire habilité ne peut pas rédiger d’actes sous signature privée autres que les mandats, il ne peut pas donner de consultations juridiques, et il ne peut ni recevoir ni détenir des fonds, des biens ou des valeurs.
La troisième est celle qui structure le quotidien. Elle signifie qu’un mandataire ne prend pas de chèque de réservation, ne fait transiter aucun acompte, n’encaisse pas le dépôt de garantie. Ces sommes vont au notaire, ou au titulaire de la carte lorsque celui-ci dispose de la garantie financière qui couvre le maniement de fonds. Percevoir des fonds sans y être habilité n’est pas une maladresse : c’est un délit, puni de deux ans d’emprisonnement et de 30 000 euros d’amende.
La deuxième interdiction est la plus piégeuse, parce qu’elle est franchie de bonne foi tous les jours. Expliquer à un vendeur le mécanisme du délai de rétractation, c’est de l’information. Lui dire ce qu’il doit répondre à la mise en demeure de son locataire, c’est une consultation juridique. La ligne se tient en renvoyant au notaire ou à l’avocat dès que la question devient particulière — et en le disant, plutôt qu’en improvisant. Les règles applicables à l’ensemble de la profession sont rappelées par la fiche pratique de la DGCCRF, qui est aussi l’administration qui contrôle.
Comment est calculée la commission d’un mandataire immobilier ?
Le mécanisme est simple, ses effets le sont moins. Les honoraires d’agence sont libres depuis l’ordonnance du 1er décembre 1986 ; ils sont affichés toutes taxes comprises et présentés comme des prix maximum, donc négociables à la baisse. Ils sont encaissés par le titulaire de la carte, et seulement après la signature de l’acte authentique : aucun honoraire n’est dû avant, quelle que soit la quantité de travail fournie.
Le mandataire perçoit ensuite une quote-part de ces honoraires, fixée par son contrat avec le réseau ou l’agence. Trois conséquences pratiques, rarement énoncées à l’embauche :
| Ce qui est contractuel | Ce qu’il faut vérifier avant de signer |
|---|---|
| La quote-part d’honoraires | Est-elle fixe, progressive selon le chiffre d’affaires, ou remise à zéro chaque année ? |
| Le pack d’outils mensuel | Est-il dû même sans vente, et que contient-il exactement ? |
| Le partage inter-agence | Quelle quote-part sur une vente partagée, et qui porte le mandat ? |
| Le sort du portefeuille au départ | Qui garde les contacts, et surtout les preuves de consentement attachées ? |
La dernière ligne est celle qu’on regrette de ne pas avoir lue. Un mandataire qui change de réseau part avec ses relations, mais pas nécessairement avec le fichier ni avec l’historique des consentements recueillis — or sans cette traçabilité, la base repart de zéro. La question se pose en une phrase, et elle se pose avant la signature : demandez un export réel du logiciel, et vérifiez qu’il ressort les dates, les formulations de consentement et les oppositions. Notre article sur le registre des consentements en immobilier détaille ce qui doit y figurer.
Combien gagne un mandataire immobilier en 2026 ?
La réponse honnête tient en une phrase : personne ne le sait avec précision, parce qu’aucun organisme public ne mesure le revenu de cette profession. Ce n’est pas une dérobade, c’est un fait méthodologique. Les chiffres qui circulent — revenu moyen, revenu médian, revenu en première année — proviennent presque tous des réseaux eux-mêmes, c’est-à-dire d’entreprises dont le modèle repose en partie sur le recrutement de nouveaux mandataires. Ces chiffres ne sont pas nécessairement faux ; ils ne sont simplement adossés à aucune statistique indépendante, et ils portent rarement sur la même population, puisque les mandataires inactifs y sont comptés ou non selon les cas.
Ce qui est vérifiable, c’est la mécanique. Le revenu d’un mandataire est le produit de quatre grandeurs : le nombre de mandats rentrés, le taux de transformation de ces mandats en ventes, le montant d’honoraires par vente, et la quote-part contractuelle. Aucune de ces quatre grandeurs n’est garantie, et les deux premières dépendent entièrement de la prospection, pas du réseau choisi. Un mandataire qui ne rentre pas de mandat ne gagne rien, quelle que soit sa quote-part.
Deux conséquences pratiques en découlent. La première : la trésorerie du démarrage doit couvrir plusieurs mois sans recette, parce que les honoraires ne sont exigibles qu’à l’acte authentique et qu’un compromis signé au printemps se paie à l’été. La seconde : le seul chiffre qui mérite d’être suivi dès le premier mois n’est pas le chiffre d’affaires, c’est le nombre de mandats signés par trimestre. Tout le reste en découle mécaniquement.
Comment un mandataire immobilier rentre-t-il ses premiers mandats ?
C’est la question qui décide des carrières, et c’est aussi la plus mal posée. Le mandataire débutant hérite rarement d’un portefeuille : il doit produire ses propres occasions, dans un cadre légal qui s’est considérablement resserré. Depuis le 11 août 2026, le démarchage téléphonique à froid est interdit sans consentement préalable prouvable, ce qui ferme le canal qui servait historiquement de porte d’entrée. Notre article sur la loi démarchage téléphonique 2026 en donne le régime complet.
Restent des canaux parfaitement praticables, dont le coût et le délai diffèrent du tout au tout. Le panorama de la prospection immobilière les compare un à un ; il constitue le point de départ raisonnable pour un mandataire qui démarre, avant de choisir. Deux repères utiles : les canaux les moins chers sont les plus lents, et un mandataire qui démarre a besoin d’au moins un canal rapide pour tenir la trésorerie, quitte à le payer plus cher. La page consacrée aux canaux qui remplacent la pige détaille les alternatives ouvertes depuis la réforme.
Le mandataire dispose enfin d’un levier que l’agence traditionnelle utilise moins : le partage de mandats entre professionnels. Une délégation bien rédigée transforme un mandat qui ne se vend pas en demi-honoraires plutôt qu’en zéro, et elle ouvre l’accès à des acquéreurs qu’on n’a pas. Les règles à respecter figurent dans notre article sur la délégation de mandat inter-agence, et le choix du mandat proposé au vendeur se prépare avec notre comparatif mandat exclusif, simple ou semi-exclusif.
Quand faut-il renoncer au statut de mandataire immobilier ?
Il existe des situations où ce statut n’est pas le bon, et le dire relève de l’honnêteté professionnelle plutôt que du découragement.
Premier cas : le besoin d’un revenu régulier à court terme. Le mandataire n’a pas de fixe, ses honoraires ne sont exigibles qu’à l’acte authentique, et le délai entre le premier mandat et le premier encaissement se compte en mois. Quiconque doit se verser un revenu dès le deuxième mois devrait envisager le salariat en agence, où la négociation s’apprend sans le risque de trésorerie.
Deuxième cas : le projet de construire une structure. Un mandataire non salarié ne peut pas diriger un établissement. Si l’objectif à trois ans est d’ouvrir une agence et de recruter, le détour par la carte professionnelle est inévitable, et il vaut mieux le préparer tout de suite — l’aptitude professionnelle et les délais d’instruction ne s’improvisent pas.
Troisième cas : l’aversion à la prospection. Le métier consiste à produire ses propres occasions d’affaires ; aucun réseau ne fournit un flux suffisant pour s’en dispenser. Un candidat qui compte sur les contacts fournis par sa tête de réseau se prépare une déception mesurable : le nombre de mandats signés par trimestre le lui dira dès le premier trimestre.
À l’inverse, le statut est particulièrement adapté à qui dispose d’un réseau personnel dense sur un secteur identifié, accepte une montée en charge de six à douze mois, et supporte de travailler seul. Le travail de veille sur les annonces et la recommandation restent, dans ce cas, les deux entrées les plus solides. Et pour tout ce qui touche à la nature exacte du contrat signé avec le vendeur, le guide du mandat de vente immobilier reste la référence à garder ouverte.
Le texte fondateur de la profession, la loi n° 70-9 du 2 janvier 1970 et son décret d’application n° 72-678, est consultable sur Légifrance : c’est la source à citer quand un vendeur ou un confrère conteste le cadre d’intervention d’un mandataire.
Questions fréquentes
Un mandataire immobilier est-il un agent immobilier ?
Non, pas au sens de la loi. L’agent immobilier est titulaire de la carte professionnelle délivrée par la CCI ; le mandataire exerce sous l’habilitation de ce titulaire, sans carte personnelle. Les deux négocient les mêmes ventes et signent les mêmes mandats, mais seul le titulaire de la carte engage sa garantie financière et peut diriger un établissement. Voir notre article sur la loi Hoguet et la carte professionnelle.
Un mandataire immobilier peut-il encaisser le dépôt de garantie ?
Jamais. L’attestation d’habilitation interdit expressément de recevoir ou de détenir des fonds, des biens ou des valeurs. Le dépôt de garantie va au notaire, ou à l’agence titulaire de la carte si elle dispose d’une garantie financière couvrant le maniement de fonds. Un mandataire qui accepte un chèque de réservation commet une infraction pénale.
Combien de temps dure une attestation d’habilitation ?
Elle ne peut pas dépasser la durée de validité de la carte professionnelle du mandant ni celle du contrat qui les lie. La carte étant délivrée pour trois ans, l’habilitation s’éteint au plus tard avec elle, et son renouvellement suppose d’avoir suivi la formation continue de 42 heures sur trois ans.
Faut-il un diplôme pour devenir mandataire immobilier ?
Aucun diplôme n’est exigé du mandataire lui-même : c’est le titulaire de la carte qui justifie de l’aptitude professionnelle. Le mandataire doit en revanche être immatriculé comme agent commercial, ne pas être sous le coup d’une interdiction de gérer, être couvert par une assurance de responsabilité civile professionnelle et suivre la formation continue. Lire aussi devenir mandataire immobilier.