
La loi Hoguet, c’est la loi n° 70-9 du 2 janvier 1970, complétée par le décret n° 72-678 du 20 juillet 1972. Elle répond à une question simple : qui a le droit de s’interposer entre un vendeur et un acheteur contre rémunération ? Sa réponse tient en trois exigences — une carte professionnelle, une garantie et une assurance, un mandat écrit — et tout le reste en découle, y compris le fait qu’un professionnel sans mandat régulier ne touche rien, quel que soit le travail accompli.
Cinquante-six ans après, le texte encaisse sans broncher la profession telle qu’elle est devenue : réseaux de mandataires, agences en ligne, conseillers indépendants, portails. Il vaut donc la peine d’être lu pour ce qu’il dit vraiment, plutôt que pour ce qu’on en raconte en formation.
Que dit la loi Hoguet du 2 janvier 1970 ?
Le texte de 1970 poursuit un objectif de protection du public : à l’époque, n’importe qui pouvait encaisser un dépôt de garantie et disparaître. Le législateur a donc réservé l’activité d’entremise immobilière à des professionnels contrôlés, assurés et garantis. Trois piliers structurent l’ensemble.
Le premier est l’habilitation : nul ne peut exercer sans carte professionnelle, ou sans être habilité par un titulaire de carte. Le deuxième est la sécurité financière : assurance de responsabilité civile professionnelle obligatoire, garantie financière dès qu’il y a maniement de fonds. Le troisième est le formalisme du mandat : pas de mandat écrit préalable, pas de rémunération — et aucune somme ne peut être perçue avant que l’opération ne soit effectivement conclue et constatée dans un acte écrit unique.
Ce troisième pilier est celui qui coûte le plus cher aux professionnels en exercice, parce qu’il ne se rattrape pas après coup. Nous en détaillons les conséquences pratiques dans rédiger un mandat de vente conforme : la nullité tirée d’une mention manquante ou d’un défaut d’inscription au registre est d’ordre public, elle peut être invoquée par le client des mois après la vente. Le texte complet est consultable sur Légifrance.
Qui doit détenir une carte professionnelle d’agent immobilier ?
La carte est exigée de toute personne qui, de manière habituelle, se livre ou prête son concours à des opérations portant sur les biens d’autrui : achat, vente, échange, location, sous-location, gestion, syndic, vente de listes. Le critère décisif est double : agir pour le compte d’autrui et à titre habituel, contre rémunération.
En sont exclus le propriétaire qui vend son propre bien, le marchand de biens qui achète et revend pour son compte, le notaire et l’avocat dans le cadre de leur ministère, ou encore l’administrateur judiciaire. Le simple apporteur d’affaires occupe une zone grise dangereuse : dès lors que l’apport devient habituel et rémunéré au titre d’une entremise immobilière, il relève de la loi Hoguet. C’est un point que nous abordons également dans délégation de mandat et inter-agence, où la question de savoir qui facture qui se pose à chaque dossier.
La carte porte des mentions distinctes selon les activités exercées : « Transaction sur immeubles et fonds de commerce » — la fameuse carte T —, « Gestion immobilière », « Syndic de copropriété », « Marchand de listes », « Prestations touristiques ». On ne peut exercer que les activités correspondant aux mentions obtenues, et chaque mention a ses propres exigences de garantie. C’est cette habilitation, et non le volume d’activité, qui autorise à prendre un mandat — le point de départ de tout ce que nous décrivons dans trouver des mandats immobiliers.
Quelles sont les conditions pour obtenir la carte T en 2026 ?
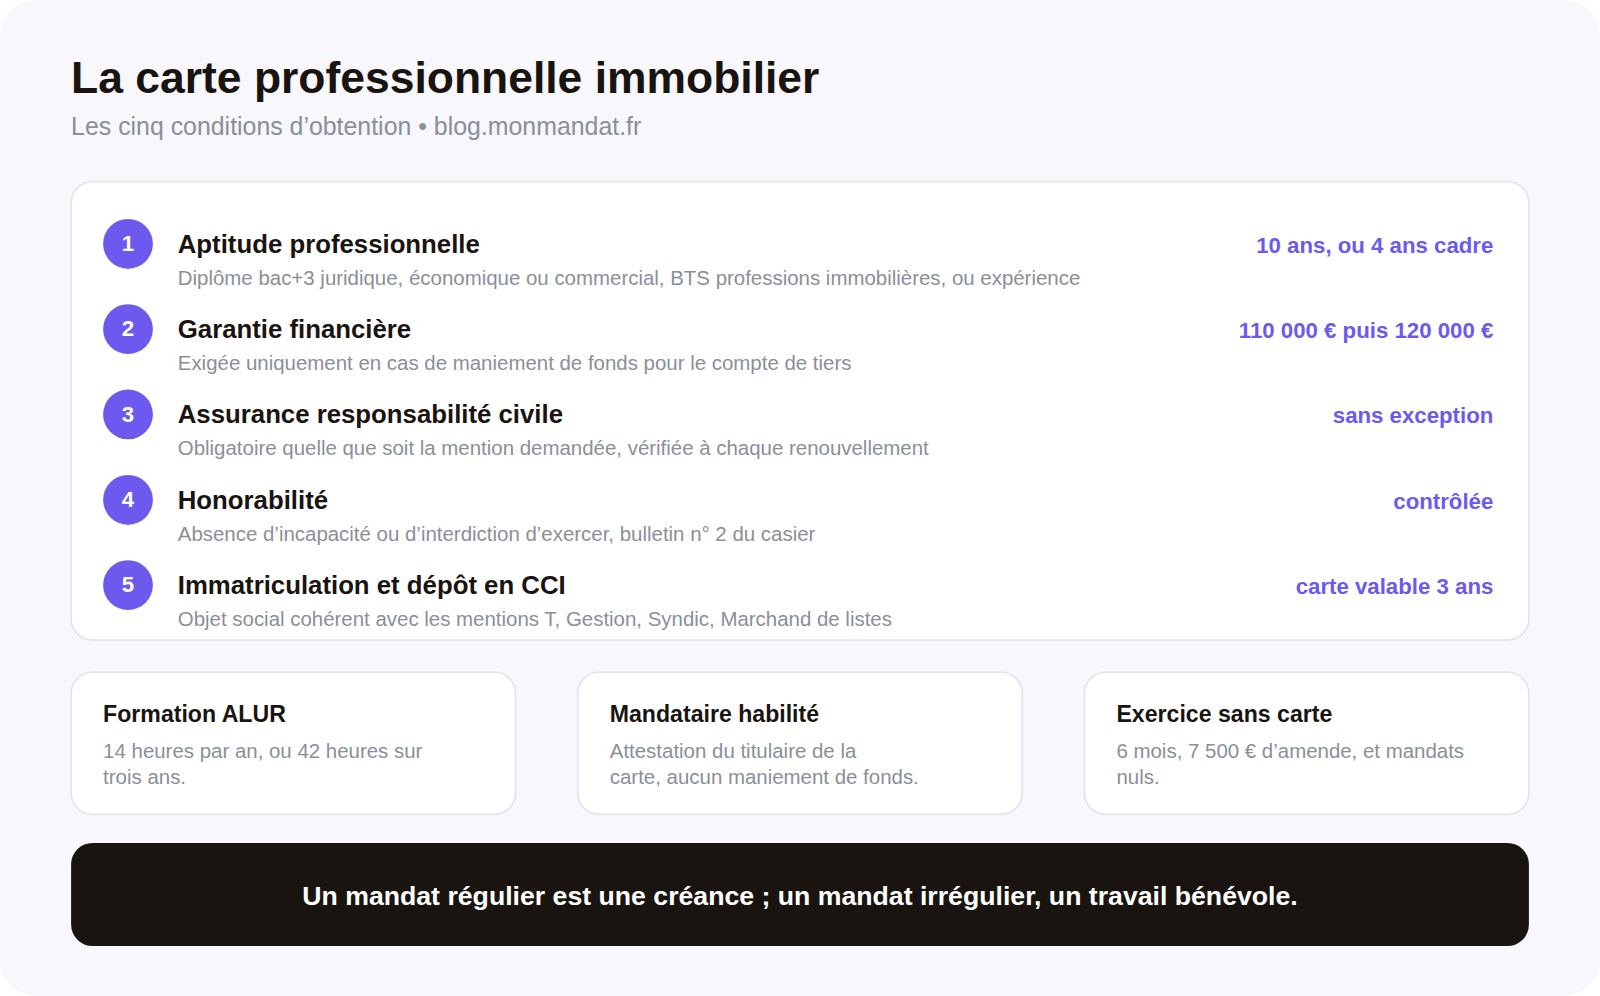
1. L’aptitude professionnelle. Elle se justifie par le diplôme ou par l’expérience. Côté diplôme : un titre sanctionnant des études juridiques, économiques ou commerciales d’un niveau au moins équivalent à trois années après le baccalauréat, un diplôme d’institut d’études politiques, ou un BTS professions immobilières. Côté expérience : trois années d’emploi à temps plein chez un titulaire de la carte pour un candidat titulaire du baccalauréat, dix années sans diplôme, ramenées à quatre années si les fonctions exercées relevaient de l’encadrement. Contrairement à une idée répandue, la carte T n’est donc pas réservée aux diplômés.
2. La garantie financière. Obligatoire uniquement pour qui détient des fonds pour le compte de tiers — dépôts de garantie, loyers, fonds de copropriété. Son montant minimal est de 110 000 € pendant les deux premières années d’exercice, puis d’au moins 120 000 €. Un professionnel qui ne manie aucun fonds, ce qui est le cas de la plupart des agences de transaction pure, obtient une carte portant la mention « ne peut recevoir aucun fonds, effet ou valeur ». C’est la configuration la plus simple et la moins coûteuse.
3. L’assurance de responsabilité civile professionnelle. Sans exception, quelle que soit la mention. Elle couvre les fautes commises dans l’exercice — un diagnostic oublié, une information erronée sur l’urbanisme, un mandat mal rédigé. Elle est vérifiée à la délivrance et à chaque renouvellement.
4. L’honorabilité. Absence d’incapacité ou d’interdiction d’exercer, vérifiée sur le bulletin n° 2 du casier judiciaire. Certaines condamnations, notamment pour escroquerie, abus de confiance ou blanchiment, ferment définitivement l’accès à la profession.
5. L’immatriculation. Au registre du commerce et des sociétés, avec un objet social cohérent avec les mentions demandées. La demande se dépose ensuite auprès de la chambre de commerce et d’industrie territoriale, dont les modalités sont décrites sur entreprendre.service-public.fr.
La carte est délivrée pour trois ans. Son renouvellement est subordonné au respect de l’obligation de formation continue issue de la loi ALUR : quatorze heures par an, ou quarante-deux heures sur trois ans, dans des domaines limitativement énumérés — juridique, économique, commercial, déontologie, construction, urbanisme.
Combien coûte la carte professionnelle d’agent immobilier ?
Les frais de dossier de la chambre de commerce se situent selon les territoires entre 120 et 250 €, pour trois ans. Ce n’est pas là que se trouve la dépense. L’assurance de responsabilité civile professionnelle représente en général 250 à 700 € par an pour une structure de transaction sans salarié. La garantie financière, quand elle est nécessaire, coûte de 300 à 1 200 € par an selon le montant garanti et l’ancienneté. La formation continue, si elle n’est pas fournie par un réseau, représente quatorze heures annuelles à financer, souvent 300 à 800 € par an.
À cela s’ajoutent les frais d’exploitation qui n’ont rien de spécifique mais qui pèsent lourd la première année : logiciel de transaction, diffusion sur les portails, comptabilité. Un ordre de grandeur honnête pour une première année d’activité en indépendant sous carte T se situe entre 3 000 et 8 000 €, hors local commercial. C’est nettement plus qu’une entrée en réseau de mandataires, dont nous chiffrons le budget dans devenir mandataire immobilier, et c’est ce qui explique que la plupart des conseillers commencent habilités avant de passer sous leur propre carte.
Comment demander et renouveler sa carte professionnelle immobilière ?
La demande se dépose auprès de la chambre de commerce et d’industrie territoriale dont dépend le siège de l’entreprise, à l’aide du formulaire de demande de carte professionnelle et des pièces qui l’accompagnent : justificatif d’aptitude — diplôme ou attestation d’expérience délivrée par les anciens employeurs —, attestation d’assurance de responsabilité civile professionnelle, attestation de garantie financière ou déclaration de non-détention de fonds, extrait d’immatriculation au registre du commerce de moins de trois mois, pièce d’identité et déclaration sur l’honneur de non-condamnation. L’honorabilité, elle, n’est pas déclarative : la chambre consulte directement le bulletin n° 2 du casier judiciaire. La procédure complète est décrite sur entreprendre.service-public.fr.
Compter deux à trois mois entre le dépôt d’un dossier complet et la remise de la carte. Un dossier incomplet n’est pas régularisé au fil de l’eau : il repart en instruction, et le délai recommence. La conséquence tient en une phrase, et elle est coûteuse quand on l’oublie : aucun mandat ne peut être signé avant la réception effective de la carte. Les mandats pris pendant l’attente sont nuls, et les commissions correspondantes sont restituables — c’est l’erreur classique du créateur d’agence qui a déjà loué son local et commencé à prospecter.
Le renouvellement obéit à un calendrier plus strict qu’on ne l’imagine. La demande doit être déposée dans les deux mois qui précèdent l’échéance des trois ans, et elle est subordonnée à la justification de la formation continue instituée par la loi ALUR : quatorze heures par an, ou quarante-deux heures sur trois ans, dont au moins deux heures consacrées à la déontologie. Les attestations remises par les organismes de formation sont les seules preuves admises : les conserver au fil de l’eau évite de courir après trois années d’historique à quelques semaines de l’échéance.
Laisser la carte expirer n’ouvre aucune période de tolérance. Dès le lendemain de l’échéance, l’activité d’entremise redevient un exercice illégal, avec les conséquences décrites plus bas — et, surtout, la nullité des mandats signés entre-temps. Enfin, tout changement significatif se déclare à la chambre en cours de validité : ajout d’une mention Gestion ou Syndic, changement de forme sociale, transfert de siège, modification de la garantie financière ou du garant. La carte est un titre nominatif attaché à une situation précise, pas un document qu’on range dans un tiroir pour trois ans. C’est aussi, côté client, le premier élément vérifiable : le numéro et la chambre de délivrance font partie de ce qu’un vendeur regarde pour choisir son agent immobilier.
Peut-on exercer dans l’immobilier sans carte professionnelle ?
Le mandataire immobilier n’est pas un agent immobilier au sens de la loi Hoguet : il est agent commercial indépendant, immatriculé au registre spécial des agents commerciaux, et il agit pour le compte d’un titulaire de la carte professionnelle qui l’habilite par une attestation. Cette attestation est enregistrée auprès de la chambre de commerce et doit être présentée sur demande.
Trois limites structurent ce statut. Le mandataire ne peut recevoir aucun fonds. Il ne peut pas donner de consultation juridique ni rédiger d’actes pour lesquels la carte est requise. Et il n’agit jamais en son nom propre : les mandats sont établis au nom du titulaire de la carte, inscrits sur le registre de celui-ci, et c’est lui qui facture et perçoit les honoraires, avant reversement de la quote-part convenue.
Aucun diplôme n’est exigé du mandataire, ce qui explique le succès du statut. En revanche, l’obligation de formation continue de quatorze heures par an s’applique aussi aux personnes habilitées. C’est un point régulièrement oublié : le titulaire de la carte engage sa propre carte sur le respect de cette obligation par ses habilités. Pour le reste, le mandataire habilité fait signer les mêmes contrats que l’agent titulaire, avec les mêmes arbitrages entre les formes de mandat — voir mandat exclusif, simple ou semi-exclusif.
Quelles obligations la loi Hoguet impose-t-elle au quotidien à une agence immobilière ?
Au-delà de la carte, le texte impose une discipline documentaire dont l’oubli se paie cash. Le mandat écrit préalable d’abord, en deux exemplaires, avec ses sept mentions obligatoires. Le registre des mandats ensuite, chronologique, à numérotation continue, sans blanc ni rature, avec un registre distinct pour les mandats de recherche — sujet traité dans le mandat de recherche immobilier. Le répertoire des opérations, qui recense les affaires conclues. L’affichage du barème d’honoraires en montants TTC, dans les locaux et sur le site internet, dont le respect est contrôlé par la DGCCRF. La mention du numéro de carte, de la chambre de commerce émettrice et du garant sur l’ensemble des documents professionnels.
S’y ajoutent des obligations qui ne viennent pas de la loi Hoguet mais qui s’imposent au même titre : les obligations de vigilance en matière de lutte contre le blanchiment, avec identification du client et déclaration de soupçon le cas échéant ; le respect du règlement général sur la protection des données, particulièrement sensible depuis le durcissement des règles de prospection décrit dans prospection immobilière et consentement ; et, depuis le 2 août 2026, les obligations de transparence du règlement européen sur l’intelligence artificielle, que nous avons détaillées dans l’AI Act appliqué à l’agent immobilier.
Quelles sanctions prévoit la loi Hoguet en cas de manquement ?
Exercer l’activité sans carte professionnelle est puni de six mois d’emprisonnement et de 7 500 € d’amende. Recevoir des fonds sans y être habilité, ou au-delà de la garantie, expose à deux ans d’emprisonnement et 30 000 € d’amende. La chambre de commerce peut refuser ou retirer la carte ; la commission de contrôle des activités de transaction et de gestion immobilières peut prononcer des sanctions disciplinaires allant jusqu’à l’interdiction temporaire ou définitive d’exercer.
Mais la sanction la plus fréquente n’est pas pénale : c’est la nullité. Un mandat irrégulier — non écrit, non inscrit, non numéroté, sans durée — est nul, et la commission n’est pas due. Elle doit même être restituée si elle a été perçue. Dans la pratique quotidienne d’un conseiller, c’est ce risque-là qui se matérialise, presque toujours au pire moment : quand le client, mécontent pour une tout autre raison, fait relire son mandat par un avocat.
La conclusion tient en une phrase : la loi Hoguet ne protège pas seulement le public, elle protège le professionnel qui la respecte. Un mandat régulier est une créance ; un mandat irrégulier est un travail bénévole.
Questions fréquentes
Faut-il un diplôme pour obtenir la carte professionnelle ?
Pas nécessairement. Un diplôme juridique, économique ou commercial de niveau licence, un BTS professions immobilières ou un diplôme équivalent suffisent. À défaut, l’expérience ouvre la voie : trois ans d’emploi à temps plein chez un titulaire de la carte pour un bachelier, dix ans sans diplôme, ramenés à quatre ans si les fonctions exercées étaient des fonctions de cadre.
Un mandataire immobilier a-t-il besoin d’une carte T ?
Non, et il ne peut d’ailleurs pas en obtenir une à ce titre. Il exerce sous l’attestation d’habilitation délivrée par le titulaire de la carte auquel il est rattaché, enregistrée auprès de la chambre de commerce. Cette attestation lui interdit de manier des fonds et ne lui permet d’agir que pour le compte du titulaire de la carte.
Quelle garantie financière faut-il justifier ?
Elle n’est obligatoire que si vous détenez des fonds pour le compte de tiers. Lorsqu’elle est requise, son montant minimal est de 110 000 € pendant les deux premières années d’exercice, puis de 120 000 € au moins. Un professionnel qui ne manie aucun fonds obtient une carte portant la mention de non-détention de fonds, ce qui est le cas le plus fréquent en transaction pure.
Que risque-t-on à exercer sans carte professionnelle ?
Six mois d’emprisonnement et 7 500 € d’amende pour l’exercice illégal de l’activité, portés à deux ans et 30 000 € en cas de perception de fonds sans habilitation. S’y ajoute la conséquence la plus immédiate : tous les mandats signés sont nuls et aucune commission n’est due, y compris sur les ventes déjà conclues.