
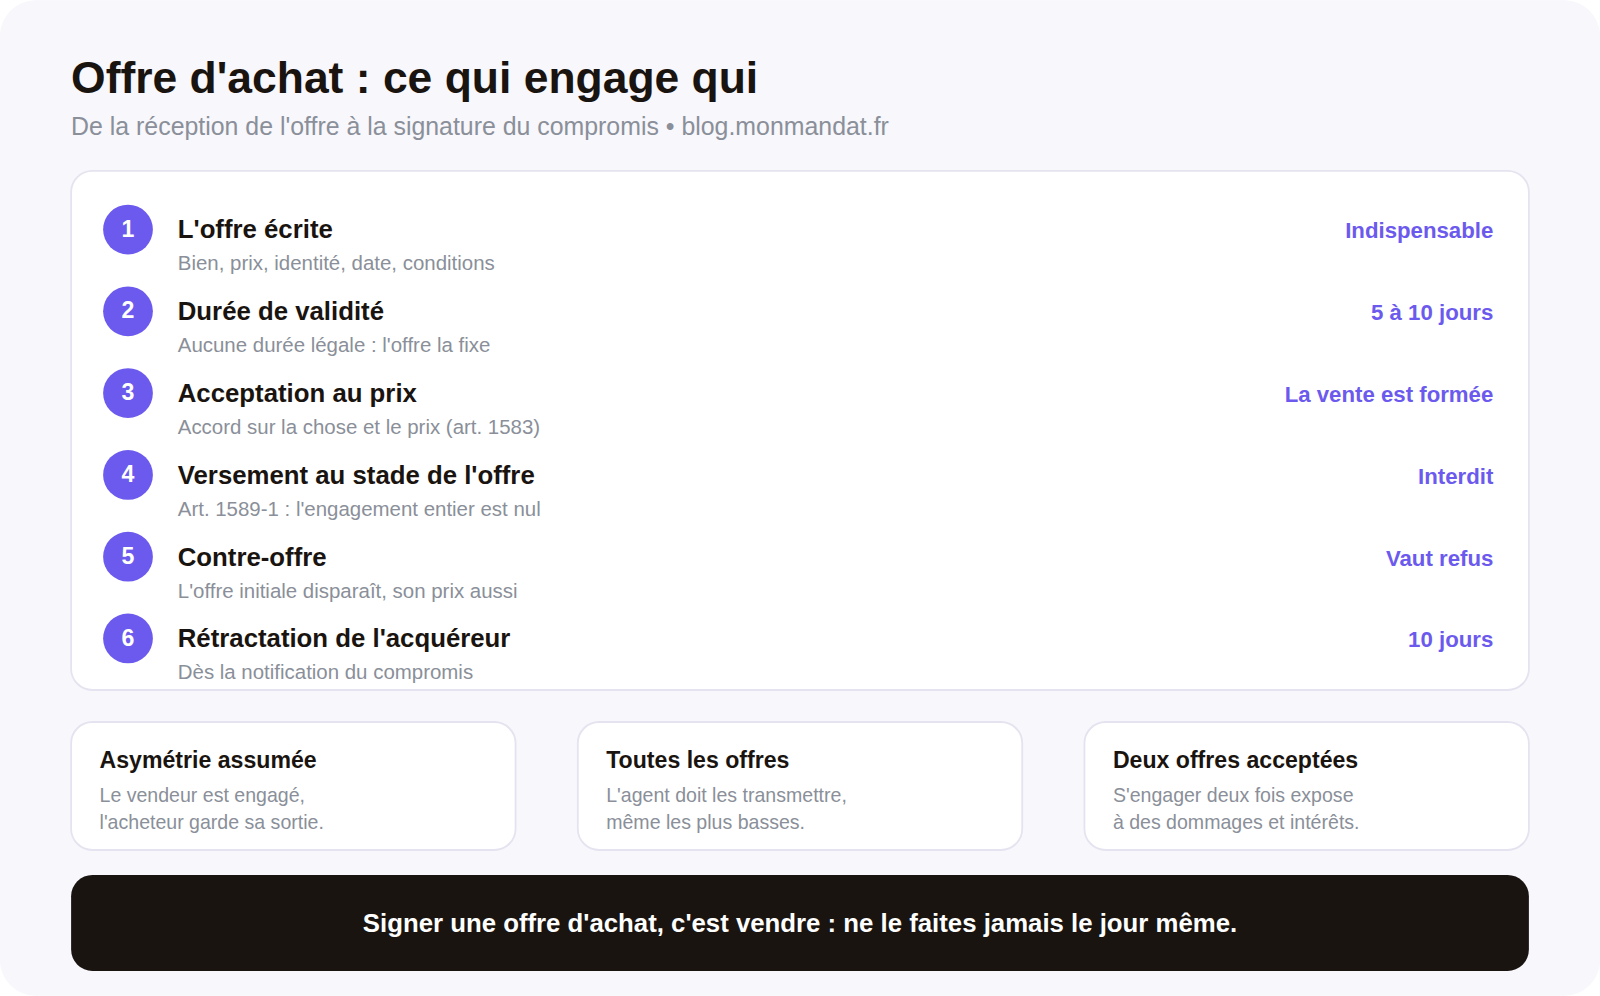
Quand vous acceptez une offre d'achat au prix affiché, la vente est juridiquement formée. Vous ne pouvez plus choisir un autre acquéreur, ni rouvrir la négociation, ni invoquer une réflexion supplémentaire. L'article 1583 du Code civil est explicite : la vente est parfaite dès qu'il y a accord sur la chose et sur le prix, quand bien même le bien n'a pas été livré ni le prix payé. Votre signature au bas de l'offre est cet accord.
L'acheteur, lui, n'est pas engagé de la même façon. Il conservera un droit de rétractation de dix jours au moment du compromis, et ce droit est d'ordre public. Cette asymétrie est le fait le plus important de toute la phase d'offre — et celui qu'on explique le moins aux vendeurs. Avant même d'en arriver là, il est utile de savoir si le prix affiché tenait la route : notre outil d'estimation en ligne donne en quelques minutes un ordre de grandeur, à confronter ensuite à l'avis de valeur de votre agent.
Qu'est-ce qu'une offre d'achat et quelle est sa valeur juridique ?
L'offre d'achat — on dit aussi promesse unilatérale d'achat — est l'acte par lequel un candidat acquéreur manifeste sa volonté d'acheter un bien déterminé à un prix déterminé. Ce n'est ni un avant-contrat, ni une simple marque d'intérêt : c'est une offre au sens du droit des contrats, et son acceptation forme le contrat.
Pour produire cet effet, elle doit comporter au minimum l'identification du bien, le prix proposé, l'identité de l'auteur et la date. S'y ajoutent, en pratique, la durée de validité et les conditions auxquelles l'acquéreur subordonne son achat — obtention d'un prêt au premier chef. Une offre qui ne dit rien de ces conditions n'est pas nulle, mais elle est dangereuse pour les deux parties, parce qu'elle laisse ouvert ce qui devrait être fermé.
L'offre verbale existe juridiquement, mais elle est indémontrable. Un acquéreur qui annonce au téléphone qu'il « prend le bien au prix » n'a rien signé ; s'il se ravise, il ne restera rien. C'est pourquoi tout professionnel sérieux exige un écrit avant d'arrêter les visites. Les fiches pratiques de service-public.fr et celles de l'ANIL détaillent les mentions attendues, et le texte des articles cités ici est consultable sur Legifrance.
Accepter une offre d'achat au prix vous engage-t-il à vendre ?
Oui. C'est la règle la plus contre-intuitive de la phase de négociation, et la source de la majorité des conflits que les agents voient naître.
Le mécanisme est simple. L'annonce publiée vaut offre de vente à un prix donné. Lorsqu'un acquéreur formule une offre à ce prix, sans réserve nouvelle, et que le vendeur l'accepte, l'accord sur la chose et sur le prix est constitué : la vente est parfaite au sens de l'article 1583. Le vendeur ne peut plus, à ce stade, préférer un autre acquéreur qui se présenterait le lendemain avec 10 000 € de plus. Il s'y exposerait à une action de l'acquéreur évincé.
Trois nuances importantes tempèrent ce principe sans l'annuler. D'abord, si l'offre comporte des conditions que l'annonce ne prévoyait pas — délai particulier, mobilier inclus, travaux à réaliser — il ne s'agit plus d'une acceptation pure et simple mais d'une offre nouvelle, que le vendeur reste libre de refuser. Ensuite, si l'offre est assortie d'une condition suspensive de prêt, la vente formée l'est sous condition : la défaillance du financement la défait. Enfin, et c'est l'essentiel, la « perfection » juridique de la vente ne survit pas au droit de rétractation de l'acquéreur, que nous détaillons juste après.
Le conseil pratique tient en une phrase : ne signez jamais une offre d'achat le jour où vous la recevez. Rien ne vous y oblige, et vingt-quatre heures de réflexion ne coûtent rien à personne.
L'acheteur est-il engagé autant que le vendeur par une offre d'achat ?
Non, et le déséquilibre est voulu par le législateur, qui protège l'acquéreur non professionnel d'un logement.
L'acquéreur bénéficie d'un délai de rétractation de dix jours calendaires, qui court à compter de la notification de l'avant-contrat — le compromis ou la promesse. Ce délai est d'ordre public : aucune clause ne peut le réduire, aucun engagement antérieur ne peut y faire renoncer. Il appartient à l'acquéreur seul ; le vendeur n'en a pas l'équivalent.
La conséquence est que l'engagement pris par l'acquéreur au stade de l'offre est, dans les faits, révocable. Il s'engage sur l'honneur et sur son sérieux, pas sur une contrainte juridique effective. Un vendeur qui croit « tenir » son acquéreur parce qu'une offre est signée se trompe sur la nature de ce qu'il tient.
Que faire de cette asymétrie ? On ne la supprime pas, mais on la compense par le calendrier. Fixez par écrit, dès l'acceptation, la date de signature du compromis — deux à trois semaines est un rythme normal — et le nom du notaire. Demandez que l'offre précise l'état du financement. Et ne retirez pas l'annonce des portails tant que le compromis n'est pas signé : rien n'interdit de poursuivre les visites en informant les visiteurs qu'une offre est en cours, ce qui vous laisse un plan de repli si l'acquéreur se rétracte.
Peut-on demander un acompte au moment de l'offre d'achat ?
Non, et c'est une interdiction absolue que beaucoup de vendeurs — et quelques professionnels mal informés — ignorent. L'article 1589-1 du Code civil frappe de nullité tout engagement unilatéral souscrit en vue de l'acquisition d'un bien immobilier pour lequel un versement est exigé ou reçu de celui qui s'engage, quelle qu'en soit la cause et la forme.
La formule est volontairement large. Elle vise l'acompte, le dépôt de garantie, l'indemnité d'immobilisation, le chèque « pour montrer le sérieux », y compris non encaissé. La sanction ne pèse pas sur le versement seul : c'est l'engagement entier qui est nul. Un vendeur qui aurait accepté un chèque au stade de l'offre pourrait voir l'offre elle-même privée d'effet, ce qui est exactement le contraire du but recherché.
Le dépôt de garantie, lui, a bien sa place — mais plus tard, au compromis, et il est alors séquestré chez le notaire ou chez l'agent immobilier détenteur d'une garantie financière. Son montant usuel se situe entre 5 et 10 % du prix. Il ne transite jamais directement par les mains du vendeur.
Comment refuser une offre d'achat ou faire une contre-offre sans se piéger ?
Refuser est libre : aucun texte n'oblige un vendeur à accepter une offre, même au prix — mais refuser une offre au prix affiché peut être discuté si l'annonce ne comportait aucune réserve, et l'acquéreur peut tenter d'y voir un engagement rompu. En pratique, la voie propre consiste à ne pas laisser l'annonce s'exposer à ce risque : mentionnez que le prix est « à débattre » ou que la vente est soumise à l'accord final du vendeur si vous souhaitez conserver la main.
La contre-offre demande plus d'attention. Une contre-offre vaut refus de l'offre initiale. Juridiquement, elle constitue une offre nouvelle, et l'offre d'origine disparaît. L'acquéreur qui proposait 290 000 € et à qui vous répondez 305 000 € n'est plus tenu par ses 290 000 € : il peut, en toute légalité, revenir à 280 000 €, ou partir.
Ce point a une portée tactique réelle. Une contre-offre n'est jamais gratuite : elle remet en jeu ce qui était acquis. On la formule donc quand l'écart le justifie, en la datant et en lui donnant une durée de validité courte, et en accompagnant le chiffre d'un argument vérifiable — des ventes conclues comparables, pas des annonces en ligne. Les prix de vente réels sont publics : la base des demandes de valeurs foncières, consultable sur app.dvf.etalab.gouv.fr, en donne le détail rue par rue.
Combien de temps une offre d'achat reste-t-elle valable ?
Aucune durée n'est fixée par la loi. C'est l'offre elle-même qui porte son délai de validité, et l'usage se situe entre cinq et dix jours. Passé ce terme, l'offre devient caduque : une acceptation tardive ne forme plus la vente, elle constitue une offre nouvelle que l'acquéreur est libre de refuser.
Une offre qui ne mentionne aucun délai n'est pas éternelle pour autant : elle doit être acceptée dans un délai raisonnable, apprécié au regard des circonstances. Cette notion est trop floue pour qu'on s'y fie. Exigez une date.
Un délai court n'est pas nécessairement une pression déloyale de l'acquéreur : c'est souvent la marque d'un dossier préparé, qui ne veut pas immobiliser son financement. Un délai très long, à l'inverse, doit attirer l'attention — il signale parfois un acquéreur qui négocie ailleurs en parallèle.
Votre agent immobilier peut-il écarter une offre qu'il juge trop basse ?
Non. Le mandataire doit rendre compte de sa gestion à son mandant : c'est l'article 1993 du Code civil, et c'est le fondement de tout ce qu'un vendeur peut exiger en matière de suivi. Appliqué aux offres, il signifie que toutes les offres reçues doivent vous être transmises, y compris celles que l'agent estime insuffisantes, irréalistes ou peu sérieuses.
La pratique inverse existe. Elle part parfois d'une intention protectrice — « je ne voulais pas vous déranger avec une offre à moins 15 % » — mais elle prive le vendeur d'une information qui lui appartient, et elle est fautive. Une offre basse est en soi un renseignement : trois offres à moins 12 % en quinze jours ne disent pas que les acquéreurs sont audacieux, elles disent que le prix est trop haut.
Ce que l'agent peut faire, en revanche, c'est accompagner la transmission d'un avis motivé, et c'est même son travail. La transmission est une obligation ; le conseil qui l'accompagne est la valeur ajoutée. Si vous hésitez encore sur la personne à qui confier votre bien, nos critères pour choisir un agent immobilier pour vendre abordent précisément cette question du compte rendu, et la discussion sur les honoraires gagne à se tenir avant la signature du mandat plutôt qu'au moment de l'offre.
Que se passe-t-il entre l'offre acceptée et la signature du compromis ?
Cette période dure généralement deux à trois semaines, et elle est plus utile qu'il n'y paraît. Trois chantiers s'y mènent en parallèle.
La constitution du dossier. C'est le moment de réunir les pièces que le notaire réclamera : titre de propriété, diagnostics en cours de validité, documents de copropriété le cas échéant, taxe foncière, factures de travaux. Notre dossier de vente complet en donne la liste ; le poste le plus lent — le contrôle d'assainissement non collectif — peut demander quatre à huit semaines et doit être lancé sans attendre.
Le choix du notaire. Chaque partie peut avoir le sien, sans surcoût : les deux notaires se partagent le même émolument. Le site des notaires de France donne la procédure et le détail des frais.
La préparation du financement de l'acquéreur. C'est ici que les dossiers se perdent. Demandez où en est la demande de prêt, et à quelle date le rendez-vous bancaire est fixé.
Ensuite commence la phase encadrée : rétractation de dix jours, condition suspensive de prêt d'une durée pratique de 45 à 60 jours, purge éventuelle du droit de préemption urbain sur deux mois. Nous l'avons détaillée dans notre article sur les délais entre le compromis et l'acte, qui prend le relais exactement là où celui-ci s'arrête.
Questions fréquentes
Une offre d'achat envoyée par e-mail a-t-elle la même valeur qu'une offre papier ?
Oui. L'écrit électronique a la même force probante que l'écrit papier dès lors que l'auteur peut être identifié et que le document est conservé dans des conditions qui en garantissent l'intégrité. Un e-mail nominatif reprenant le bien, le prix et les conditions constitue donc une offre parfaitement recevable. Ce qui n'a pas de valeur, en revanche, c'est l'offre purement verbale : elle existe juridiquement, mais elle est indémontrable, et une offre qu'on ne peut pas prouver ne sert à rien.
Peut-on accepter deux offres d'achat en même temps ?
Non, et c'est une erreur coûteuse. Accepter une offre forme la vente ; en accepter une seconde sur le même bien revient à s'engager deux fois, ce qui expose à des dommages et intérêts envers celui des deux acquéreurs qui sera écarté. La bonne pratique consiste à n'accepter qu'une offre et à conserver les autres en réserve, sans les accepter, en informant leurs auteurs qu'elles sont en attente.
Que se passe-t-il si l'acheteur ne se présente pas à la signature du compromis ?
Tant qu'aucun avant-contrat n'est signé, l'acquéreur qui se dérobe risque peu en pratique : il bénéficiera de toute façon du délai de rétractation légal au moment du compromis, ce qui rend l'action en exécution forcée largement théorique. Le vendeur, lui, a perdu des semaines. C'est l'argument décisif pour exiger un calendrier ferme dès l'acceptation, avec une date de signature du compromis fixée par écrit.
L'offre d'achat doit-elle mentionner le mode de financement de l'acquéreur ?
Aucun texte ne l'impose, mais une offre qui n'en dit rien ne vous apprend rien. Demandez systématiquement que l'offre précise la part d'apport, le montant du prêt envisagé et l'existence d'une simulation ou d'un accord de principe bancaire. Une offre au prix financée à 100 % par un crédit non préparé vaut souvent moins qu'une offre légèrement inférieure portée par un acquéreur dont le financement est bouclé.