
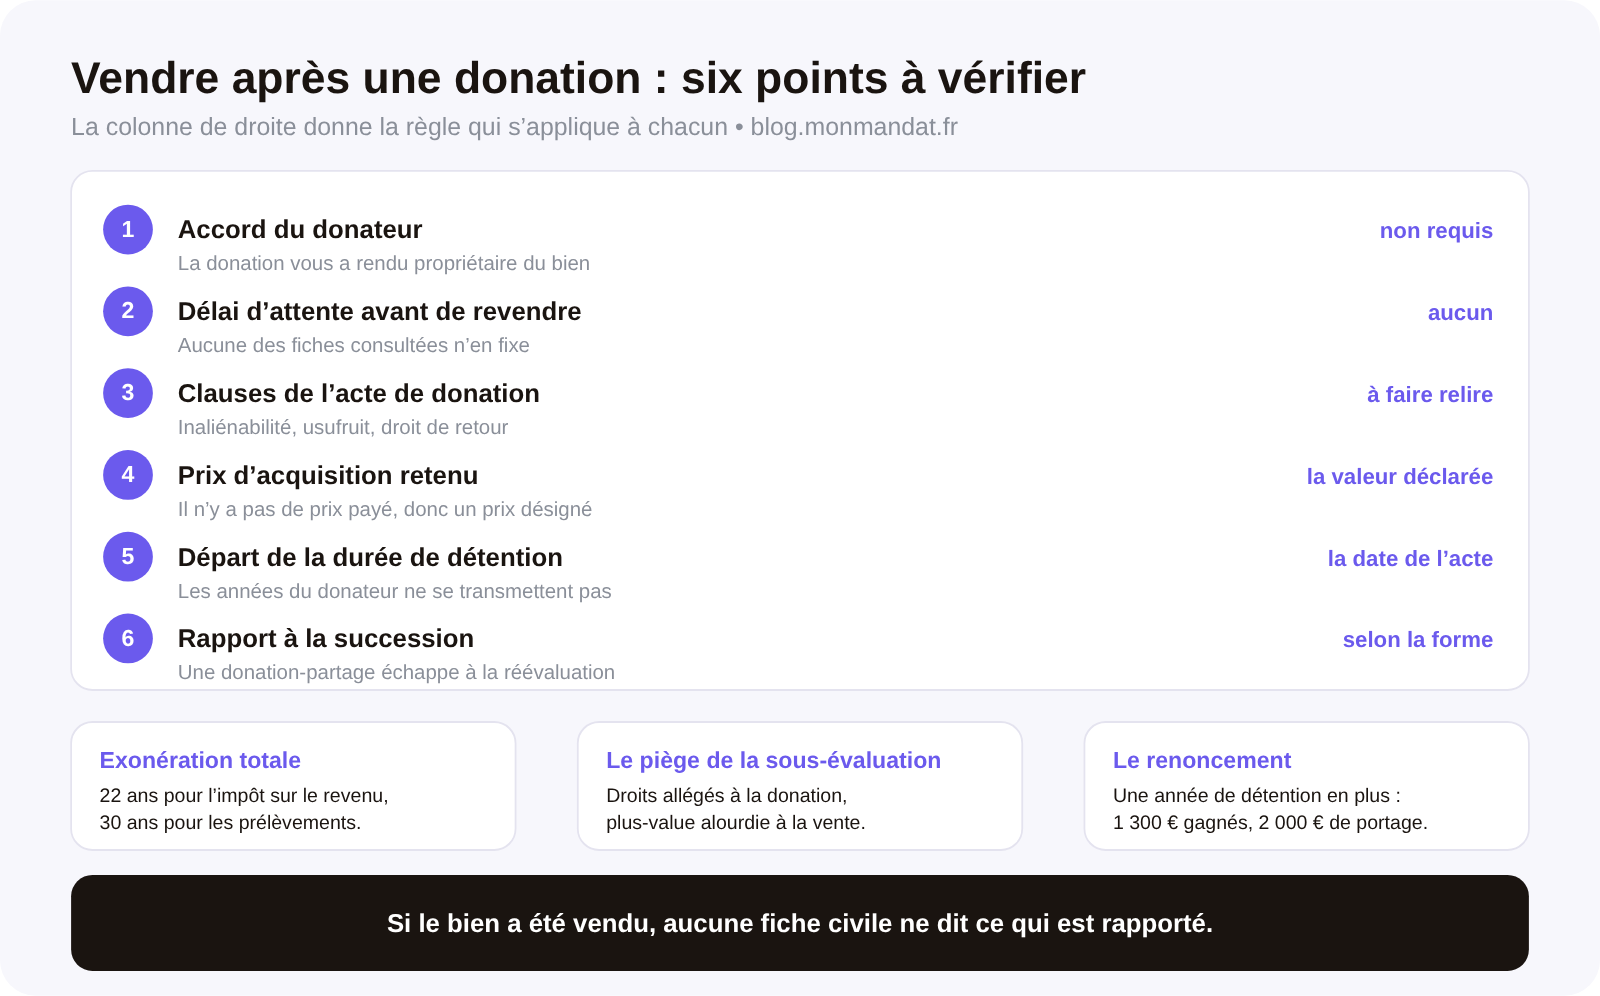
Un bien reçu en donation est votre propriété : vous pouvez le mettre en vente sans demander l’accord du donateur, et aucune des fiches publiques consultées ne fixe de délai d’attente entre la donation et la revente. Le « délai de carence » que l’on croit devoir respecter n’existe pas dans ces sources. Ce qui peut réellement bloquer une vente, c’est une clause de l’acte de donation — et c’est la première chose à faire relire.
En revanche, un chiffre écrit des années plus tôt va décider de votre impôt : la valeur déclarée au jour de la donation tient lieu de prix d’acquisition. C’est le point que presque personne n’anticipe, et celui qui coûte le plus cher. Avant toute décision, une estimation sérieuse du bien vous donnera l’écart réel entre cette valeur et le marché d’aujourd’hui ; la liste complète des pièces à réunir figure dans notre article sur les documents obligatoires pour vendre.
Peut-on vendre un bien reçu en donation sans l’accord du donateur ?
Oui, par principe. Une donation n’est pas un prêt ni une mise à disposition : c’est un transfert de propriété. L’administration le formule sans ambiguïté à propos de la donation-partage, en écrivant que les bénéficiaires deviennent « immédiatement et définitivement propriétaires des biens donnés ». Le mot « définitivement » règle la question du principe.
Le donateur n’a donc pas de droit de veto sur la revente. Il ne peut pas non plus, en règle générale, revenir sur sa donation : une donation-partage est en principe irrévocable, et les cas de révocation sont limitativement énumérés — non-respect par le bénéficiaire des obligations mises à sa charge, par exemple celle de loger le donateur ; ingratitude grave ; ou, lorsque le donateur n’avait pas d’enfant au moment de l’acte et que celui-ci le prévoit, la naissance d’un enfant.
Cela ne signifie pas qu’il faille vendre sans le prévenir : le donateur connaît l’historique du bien, les travaux faits, les servitudes jamais écrites, et le prévenir évite un conflit qui, lui, peut coûter la vente.
Il reste un cas où l’accord est réellement nécessaire : lorsque la donation n’a porté que sur la nue-propriété, le donateur ayant conservé l’usufruit. Vous n’êtes alors pas propriétaire de la pleine propriété, et la vente du bien entier exige l’accord des deux titulaires. C’est un régime distinct de l’indivision, qu’il ne faut pas confondre avec elle : notre article sur la sortie d’indivision traite le second, et le premier appelle une relecture de l’acte avec le notaire.
Faut-il attendre un délai avant de revendre un bien reçu en donation ?
Voici un retrait qu’il faut publier franchement : aucune des fiches publiques que nous avons consultées ne fixe de délai d’attente entre une donation et la revente du bien. Ni la fiche sur la donation, ni celle sur la donation-partage, ni celle sur le rapport civil, ni les commentaires fiscaux sur le prix d’acquisition et la durée de détention.
Nous le publions comme un silence, pas comme une dispense : l’absence de règle dans ces fiches ne prouve pas qu’aucun texte n’existe. Mais le « délai de carence » dont on entend parler — six mois, trois ans, parfois quinze ans par confusion avec le rechargement des abattements — n’y trouve aucun appui.
D’où vient alors l’idée ? De trois mécanismes bien réels, qu’on confond avec un délai d’attente.
Le rechargement des abattements de donation, qui se compte par périodes de quinze ans : c’est un délai qui concerne la possibilité de donner à nouveau en franchise de droits, pas celle de revendre. L’administration cite ainsi, pour les dons de sommes d’argent, un plafond de 31 865 € tous les quinze ans, sous condition que le donateur ait moins de quatre-vingts ans et le bénéficiaire plus de dix-huit ans.
La durée de détention, qui court depuis la donation : ce n’est pas une interdiction de vendre, c’est un coût qui décroît avec le temps, dont nous donnons le barème plus bas.
Les clauses de l’acte, qui sont le seul mécanisme capable de vous empêcher réellement de vendre — et qui font l’objet de la section suivante.
Quelle clause de l’acte de donation peut bloquer la vente du bien ?
C’est la vérification à faire en premier, avant même de choisir un agent. Trois familles de clauses changent la réponse à « puis-je vendre ».
La clause d’interdiction d’aliéner, ou clause d’inaliénabilité. Le donateur vous interdit de vendre le bien, en principe pendant une durée déterminée et pour un motif légitime. Vendre malgré elle expose la vente à une contestation, et le notaire chargé de l’acte la relèvera avant la signature — c’est-à-dire après que vous aurez signé un compromis, mobilisé un acquéreur et parfois engagé son crédit.
La réserve d’usufruit. Très fréquente dans les donations familiales, elle fait que vous n’avez reçu que la nue-propriété. Vous pouvez céder votre nue-propriété seule, mais pas le bien : la vente de la pleine propriété exige l’accord de l’usufruitier. C’est le cas le plus courant de blocage, et aussi le plus mal compris, parce que le donataire se considère de bonne foi comme « le propriétaire ».
Le droit de retour conventionnel. Le donateur a prévu que le bien lui revienne si le donataire décède avant lui. Il ne bloque pas la vente de votre vivant, mais il est à signaler au notaire, car il affecte la chaîne des titres.
S’y ajoutent les charges mises à la donation — loger le donateur, assurer son entretien, conserver le bien dans la famille — dont le non-respect est un motif de révocation de la donation-partage : vendre suppose alors d’organiser la charge autrement, et par écrit. D’où le réflexe à retenir : faire relire l’acte de donation par le notaire avant de signer le mandat, et non avant de signer le compromis. Deux à trois semaines de relecture en amont valent mieux qu’une vente qui se dénoue après l’offre acceptée. Notre article pour choisir un agent immobilier pour vendre donne les questions à poser à ce stade, et un bon professionnel vous demandera cet acte de lui-même.
Comment calcule-t-on la plus-value d’un bien reçu en donation ?
Voici le cœur du sujet, et le point qui surprend tout le monde : il n’y a pas de prix d’achat, donc l’administration en désigne un. Pour un bien acquis à titre gratuit, le prix d’acquisition « s’entend de la valeur retenue pour la détermination des droits de mutation à titre gratuit ». Au stade du calcul, il correspond à « la valeur vénale ayant servi de base à la liquidation des droits de mutation à titre gratuit », diminuée le cas échéant de l’abattement de l’article 764 bis du code général des impôts.
Autrement dit : c’est la valeur que l’acte de donation a déclarée qui tient lieu de prix d’achat. Et si l’acte ne retient aucune valeur, le prix est la valeur vénale à la date d’entrée dans votre patrimoine, établie par une « déclaration détaillée et estimative » que vous déterminez sous votre responsabilité — l’administration pouvant la remettre en cause si elle est « manifestement majorée ».
La conséquence est contre-intuitive et elle est lourde : une donation sous-évaluée pour alléger les droits de donation fabrique une plus-value plus lourde à la revente. L’économie faite à l’entrée se repaie à la sortie, parfois plusieurs fois.
Un exemple chiffré, avec le barème en vigueur. Un bien donné en 2019 pour une valeur déclarée de 200 000 €, revendu en 2026 à 300 000 €. La plus-value brute est de 100 000 €. Avec sept années de détention, l’abattement pour durée de détention atteint 12 % pour l’impôt sur le revenu et 3,3 % pour les prélèvements sociaux. L’impôt sur le revenu s’élève à 19 % de 88 000 €, soit 16 720 € ; les prélèvements sociaux à 17,2 % de 96 700 €, soit 16 632 €. Total : environ 33 350 €, auxquels s’ajoute la surtaxe de 2 à 6 % due au-delà de 50 000 € de plus-value imposable.
Si la même donation avait déclaré le bien à 240 000 €, la plus-value brute tomberait à 60 000 € et l’impôt à environ 20 000 € — soit 13 350 € d’écart sur la seule revente. Il faut évidemment y opposer les droits de donation supplémentaires dus sur ces 40 000 € de valeur en plus. Et nous ne les chiffrons pas ici, parce que la fiche publique consultée ne chiffre ni les abattements ni le barème applicables selon le lien de parenté. L’arbitrage se fait donc au moment de la donation, avec le notaire et avec les chiffres du dossier — mais il faut savoir qu’il existe, car c’est à ce moment-là, et pas à la revente, qu’il se joue.
Pour les autres éléments du calcul — taux global de 36,2 %, surtaxe, et les huit cas d’exonération dont aucun n’est accordé d’office — voyez notre article sur les exonérations de plus-value immobilière. Et pour ce qu’il vous restera réellement après la vente, frais de notaire et remboursement de prêt compris, notre article sur les frais de notaire du vendeur détaille chaque poste.
À partir de quelle date compte la durée de détention d’un bien reçu en donation ?
La durée de détention se calcule par périodes de douze mois, de la date d’acquisition à la date de cession. Et pour une acquisition à titre gratuit, le point de départ est précisé : « Pour les mutations entre vifs : date de l’acte » — c’est-à-dire la date de l’acte de donation. Pour un bien reçu par succession, c’est la date d’ouverture de la succession.
Le compteur repart donc de zéro à la donation. Les années pendant lesquelles le donateur détenait le bien ne vous sont pas transférées, ce qui est l’inverse de ce que beaucoup supposent. Un bien dans la famille depuis quarante ans, donné l’an dernier et revendu cette année, est fiscalement un bien détenu un an.
Le barème des abattements, qui en découle :
| Période de détention | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Les cinq premières années | aucun abattement | aucun abattement |
| De la 6e à la 21e année incluse | 6 % par année | 1,65 % par année |
| La 22e année | 4 % | 1,60 % |
| Au-delà de la 22e année | exonération acquise | 9 % par année, exonération à 30 ans |
L’exonération d’impôt sur le revenu est « acquise au-delà d’un délai de détention de vingt-deux ans », et celle des prélèvements sociaux « au-delà d’un délai de détention de trente ans ». Entre les deux, on est exonéré d’impôt mais pas de prélèvements : c’est le décalage qui fait les mauvaises surprises sur les biens détenus vingt-cinq ans.
Attendre pour vendre n’a donc de sens que si le marché ne bouge pas contre vous — et si le bien est une passoire énergétique, le calendrier réglementaire joue dans l’autre sens, comme le montre notre article sur le DPE et la vente immobilière.
Donation simple ou donation-partage : qu’est-ce que cela change à la revente ?
Énormément, et pas sur la vente elle-même : sur ce qui se passera à la succession du donateur.
Une donation simple est rapportable. Le rapport civil consiste à « réintégrer fictivement dans le patrimoine du défunt les donations passées » : vous n’avez pas à rendre le bien, c’est sa valeur qui est ajoutée au patrimoine pour le calcul des parts. Et cette valeur est celle du bien au moment du partage de la succession. Sont rapportables les donations faites aux héritiers présomptifs, dons manuels compris ; ne le sont pas la donation faite hors part successorale, la donation-partage, le présent d’usage et les legs. Le donateur peut exclure une donation du rapport, mais il doit l’avoir prévu expressément au moment de la donation — l’héritier lésé dans sa réserve pouvant alors exercer une action en réduction. Le régime figure aux articles 843 à 863 du Code civil.
Une donation-partage ne l’est pas, et sa valeur est figée. L’administration écrit que, pour une donation-partage, la valeur des biens est « fixée au jour de la donation » et « ne sera pas réévaluée lors de la succession » pour le calcul de la réserve héréditaire et de la quotité disponible — « sauf exceptions », qu’elle ne détaille pas. Pour une donation simple, les biens sont au contraire, en principe, « évalués lors du règlement de la succession ». Le régime de la donation-partage est aux articles 1075 à 1078 du Code civil.
Pour qui revend, la différence est considérable. Si le bien a pris de la valeur et que la donation était simple, c’est cette valeur augmentée qui pèsera sur votre part successorale : vous avez encaissé le prix, et le rapport vous en tient compte. Si la donation était une donation-partage, la valeur reste celle du jour de l’acte, et la plus-value que vous avez réalisée vous reste acquise dans le partage.
Dans les deux cas, les héritiers réservataires ne peuvent pas être exclus de la succession : la quotité disponible est de la moitié avec un enfant, du tiers avec deux, du quart avec trois ou plus, et son non-respect ouvre une action en réduction.
Que devient la donation dans la succession si le bien a déjà été vendu ?
C’est la question la plus fréquente, et c’est un deuxième retrait à publier : la fiche publique sur le rapport civil ne la traite pas. Elle retient la valeur du bien au moment du partage et ne dit rien du cas où le donataire a vendu le bien avant le décès, ni du cas où le prix a servi à acquérir un autre bien.
Le mécanisme existe — il est dans les articles 843 à 863 du Code civil, et il distingue le rapport en nature du rapport en moins prenant — mais nous ne le chiffrons pas d’après une fiche qui ne le porte pas. C’est au notaire chargé de la succession de l’appliquer, et c’est à lui qu’il faut poser la question, idéalement avant la vente plutôt qu’après.
Une nuance mérite d’être signalée, parce qu’elle est instructive : la source fiscale est plus précise que la source civile sur ce point. Les commentaires administratifs relatifs à la plus-value traitent le cas de la donation en avancement d’hoirie et indiquent que la valeur à retenir dépend du sort du bien — fixée à la date d’ouverture de la succession en cas de rapport en nature, et à la date de la donation si le bien tombe dans le lot du donataire ou si le rapport se fait en moins prenant. Le texte qui ne s’occupe que de l’impôt donne donc une règle là où la fiche qui explique le partage reste muette. Ce n’est pas une contradiction : ce sont deux questions différentes, et il ne faut pas transporter la règle fiscale dans le partage civil.
Trois précautions suffisent à ne pas se retrouver coincé : conserver l’acte de donation et l’acte de vente avec le détail du prix et des frais, matière du calcul futur ; documenter l’emploi du prix si vous rachetez, car la question du remploi se posera ; et prévenir les cohéritiers, non par obligation juridique, mais parce qu’un partage découvert au décès se conteste. Les mêmes réflexes valent pour une vente en succession, que traite notre article sur la vente d’une maison en succession.
Quand faut-il renoncer à vendre un bien reçu en donation ?
Quatre situations justifient d’attendre ou de renoncer, et dans trois d’entre elles le calcul est net.
Quand une clause d’inaliénabilité court encore. Il n’y a rien à arbitrer : vendre expose l’acte à contestation. Soit on attend le terme, soit on demande au donateur une renonciation écrite à la clause, par acte notarié.
Quand vous n’avez reçu que la nue-propriété et que l’usufruitier ne veut pas vendre. Vous pouvez céder votre seul droit, mais le marché des nues-propriétés isolées est étroit et décoté. Et aucun organisme public ne mesure cette décote : les ordres de grandeur qui circulent viennent d’acteurs intéressés à la transaction. Mieux vaut reprendre la discussion avec l’usufruitier que vendre à l’aveugle.
Quand la vente suit de très près la donation et que le donateur est âgé ou malade. Le dossier mélange rapport, réduction et parfois requalification : l’avis du notaire doit précéder le mandat.
Quand l’écart entre la valeur déclarée et le prix de marché est tel que l’impôt consomme l’intérêt de l’opération. Ici, le chiffrage se fait et il se fait vite : reprenez l’exemple ci-dessus, où sept ans de détention laissent environ 33 350 € d’impôt sur 100 000 € de plus-value. Une année de détention de plus ne fait gagner que 6 % d’abattement sur la base de l’impôt sur le revenu et 1,65 % sur celle des prélèvements sociaux — soit de l’ordre de 1 300 € dans cet exemple. Attendre un an pour 1 300 € n’a de sens que si le bien ne perd rien pendant ce temps, ce qui, sur un bien vacant qu’il faut chauffer, assurer et entretenir, est rarement le cas : les charges de portage d’un appartement se comptent entre 2 000 et 4 000 € par an.
Dans tous les autres cas, la bonne séquence est simple et elle se tient en trois semaines : faire relire l’acte de donation, faire établir une estimation, puis signer le mandat. C’est l’ordre inverse de celui que l’on adopte spontanément, et c’est celui qui évite les ventes qui se défont.
Questions fréquentes
Faut-il l’accord du donateur pour vendre un bien reçu en donation ?
Non, sauf clause contraire de l’acte. La donation transfère la propriété : l’administration écrit, à propos de la donation-partage, que les bénéficiaires deviennent « immédiatement et définitivement propriétaires des biens donnés ». Trois clauses font exception et doivent être vérifiées dans l’acte : l’interdiction d’aliéner, la réserve d’usufruit et le droit de retour.
Combien de temps faut-il attendre avant de revendre un bien reçu en donation ?
Aucune des fiches publiques consultées ne fixe de délai d’attente entre une donation et la revente du bien. Le « délai de carence » dont on entend parler ne figure dans aucune de ces sources : ce qui crée un délai, ce sont les clauses de l’acte de donation, et non la loi fiscale.
Sur quelle valeur calcule-t-on la plus-value d’un bien reçu en donation ?
Sur la valeur déclarée à la donation. Le prix d’acquisition « s’entend de la valeur retenue pour la détermination des droits de mutation à titre gratuit », diminuée le cas échéant de l’abattement de l’article 764 bis du code général des impôts. Une donation sous-évaluée pour alléger les droits fabrique donc une plus-value plus lourde à la revente.
La durée de détention repart-elle à zéro après une donation ?
Oui. Pour une acquisition à titre gratuit entre vifs, le point de départ est la « date de l’acte » de donation, et non la date à laquelle le donateur avait acquis le bien. L’exonération est acquise au-delà de vingt-deux ans de détention pour l’impôt sur le revenu et de trente ans pour les prélèvements sociaux. Notre article sur les exonérations de plus-value immobilière détaille les autres cas.