
La plus-value immobilière est imposée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %, avec une surtaxe de 2 à 6 % au-delà de 50 000 € de plus-value imposable. Sauf que dans un grand nombre de ventes, ce taux ne s’applique pas : huit situations exonèrent totalement ou partiellement, et la plus connue — la résidence principale — n’est que la première. Les sept autres concernent des biens que le vendeur n’habitait pas.
Cet article traite ces cas particuliers. Le mécanisme général — assiette, abattements pour durée de détention, forfaits — est déjà décrit dans notre article sur le net vendeur, qui fait l’addition complète de ce qui reste après une vente. Avant d’entrer dans les conditions, une remarque de méthode : toutes se calculent sur un prix, et donc sur une estimation sérieuse. Une estimation gratuite en ligne donne la fourchette de départ à partir de laquelle vérifier, par exemple, si vous passez ou non sous un seuil.
Quels sont les cas d’exonération de plus-value immobilière en 2026 ?
La fiche officielle sur la plus-value immobilière en recense plusieurs familles, qu’il faut distinguer par leur logique.
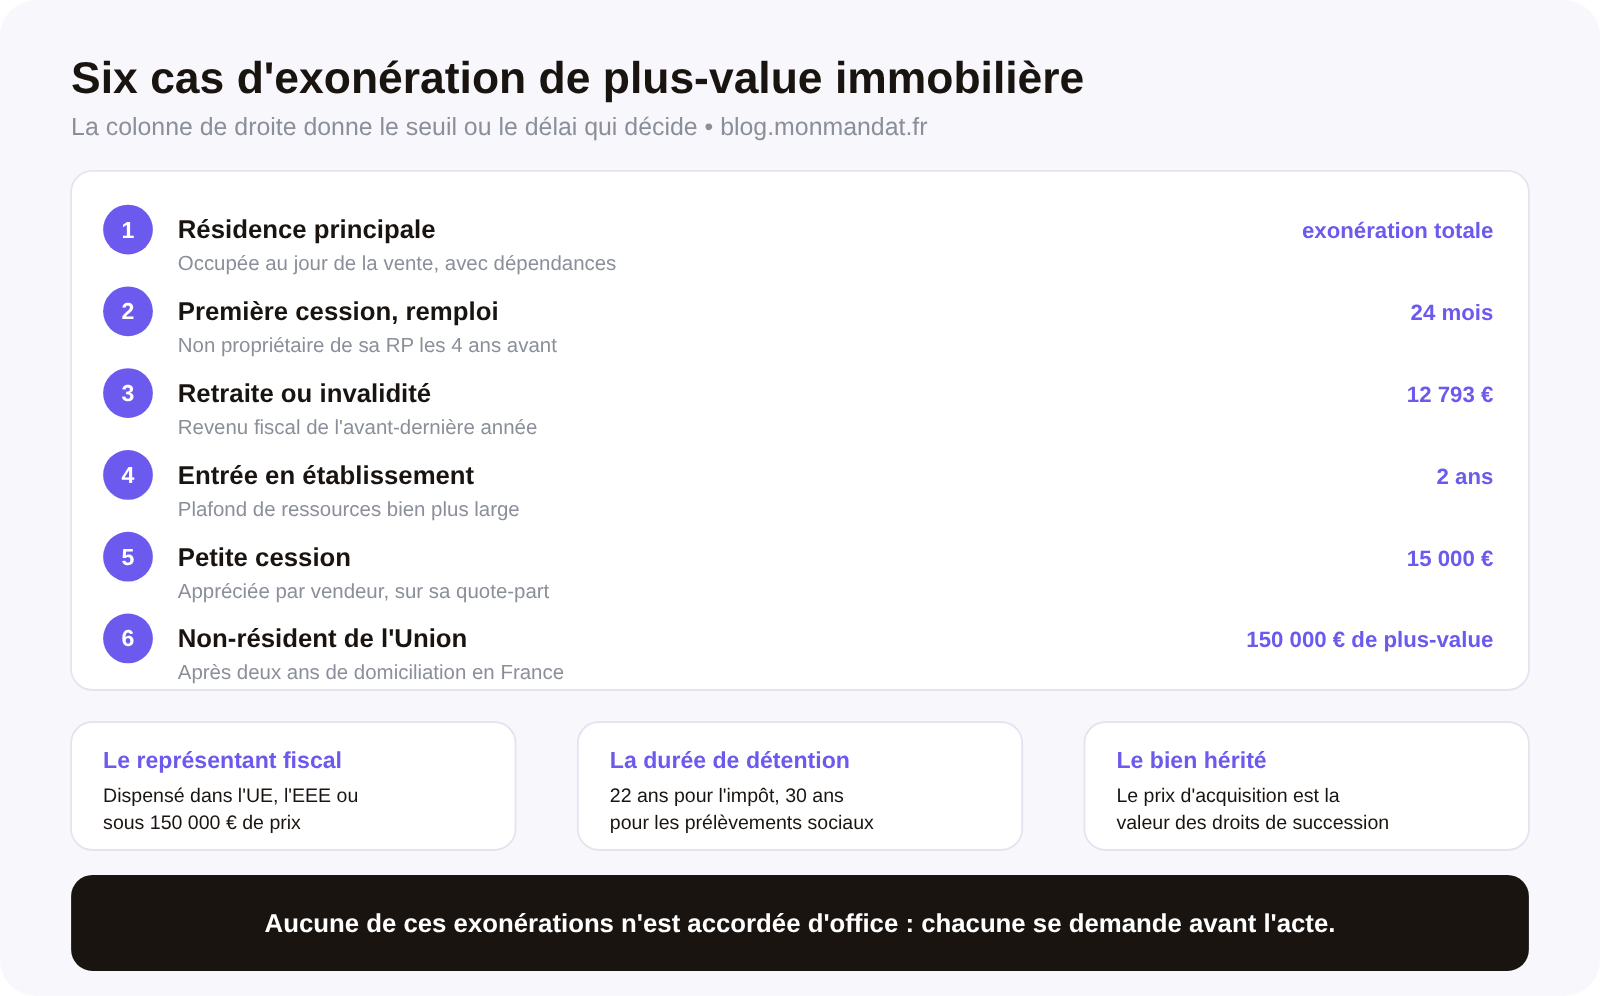
Trois exonérations tiennent à la nature du bien ou du vendeur : la résidence principale et ses dépendances, occupée au jour de la vente ; le vendeur retraité ou invalide sous plafond de ressources ; le vendeur entré en établissement pour personnes âgées ou handicapées. Deux tiennent à l’usage du prix ou à son montant : la première cession d’un logement autre que la résidence principale, sous condition de remploi, et les cessions dont le prix n’excède pas 15 000 €. Deux tiennent à la résidence fiscale du vendeur : l’ancienne résidence principale d’un expatrié, et le plafond de 150 000 € réservé aux non-résidents de l’Union. Enfin, une dernière tient au seul temps écoulé : l’exonération par durée de détention, acquise à 22 ans pour l’impôt sur le revenu et à 30 ans pour les prélèvements sociaux.
Le point commun de toutes ces situations, et il est essentiel : aucune n’est appliquée d’office. C’est le notaire qui liquide la plus-value, mais il liquide sur la base de ce qu’il sait. Une exonération se signale avant la rédaction de l’acte, pièces justificatives à l’appui — avis d’imposition, attestation d’entrée en établissement, carte mobilité inclusion, engagement de remploi mentionné dans l’acte. Un vendeur qui découvre son droit trois mois après la signature devra passer par une réclamation, avec le délai et l’incertitude que cela comporte.
Peut-on être exonéré de plus-value sans vendre sa résidence principale ?
Oui, et c’est le cas le moins connu de tous alors qu’il concerne un profil très répandu : le locataire qui possède un bien locatif et qui le vend pour acheter son logement. C’est l’exonération de la première cession d’un logement autre que la résidence principale, prévue à l’article 150 U II 1° bis du code général des impôts.
La doctrine fiscale en détaille les conditions, et elles sont au nombre de trois. Le prix de cession doit être remployé dans les vingt-quatre mois à l’acquisition ou à la construction d’un logement affecté à votre résidence principale. Vous ne devez pas avoir été propriétaire, directement ou indirectement, de votre résidence principale au cours des quatre années précédant la cession — condition qui s’apprécie individuellement, personne par personne. Et le bénéfice est unique : une seule fois, au titre d’une seule cession intervenue depuis le 1er février 2012.
Le mécanisme le plus utile à connaître est celui du remploi partiel, presque toujours passé sous silence. La plus-value est exonérée à hauteur de la fraction du prix de cession effectivement remployée : vendre 300 000 € en dégageant 120 000 € de plus-value et remployer 180 000 € dans sa résidence principale exonère 60 % de la plus-value, soit 72 000 €. Ce n’est donc pas un régime du tout ou rien. En contrepartie, la fraction destinée au remploi doit être mentionnée dans l’acte de vente : c’est exactement le genre de détail qui se perd si personne n’en parle au notaire avant la rédaction, et qui figure sur la liste des points à préparer en même temps que les documents obligatoires pour vendre.
Un retraité ou une personne invalide est-il exonéré de plus-value immobilière ?
Oui, sous condition de ressources. L’exonération vise les titulaires d’une pension de vieillesse et les titulaires d’une carte mobilité inclusion portant la mention invalidité. Elle est soumise à un plafond de revenu fiscal de référence apprécié sur l’avant-dernière année précédant la vente : pour les cessions de référence, ce plafond s’établit à 12 793 € pour la première part, majoré de 3 428 € par demi-part supplémentaire. S’y ajoute une condition de non-assujettissement à l’impôt sur la fortune immobilière.
Deux remarques pratiques. D’abord, ce plafond est bas : il correspond à des ressources modestes, et il exclut la majorité des retraités propriétaires. Il vaut néanmoins d’être vérifié systématiquement, parce que le revenu fiscal de référence pris en compte est celui de l’avant-dernière année, et non celui de l’année de la vente — une baisse de revenus récente ne joue pas, mais une année ancienne faible peut ouvrir le droit.
Ensuite, les plafonds sont revalorisés chaque année : vérifiez le montant applicable à votre situation sur la fiche du service public plutôt que de vous fier à un chiffre lu ailleurs. C’est le genre de donnée qui circule périmée pendant des années.
Quelle exonération s’applique après une entrée en maison de retraite ?
C’est un régime distinct du précédent, et bien plus accessible. Une personne qui réside dans un établissement social ou médico-social accueillant des personnes âgées ou des adultes handicapés est exonérée sur la vente de l’ancien logement, à deux conditions : la vente doit intervenir dans un délai de deux ans suivant l’entrée dans l’établissement, et le vendeur doit respecter un plafond de ressources nettement plus large que celui des retraités — de l’ordre de 30 024 € de revenu fiscal de référence pour la première part, toujours assorti d’une condition de non-assujettissement à l’impôt sur la fortune immobilière.
Cette exonération est probablement la plus fréquemment perdue de toutes, pour une raison simple : le délai de deux ans court à compter de l’entrée en établissement, et les familles mettent souvent plus longtemps que cela à se décider. Entre la vente du logement, le tri du mobilier et l’accord de tous les intéressés, deux ans passent vite — d’autant que la vente est fréquemment conduite dans un contexte d’indivision, où l’unanimité est requise pour un acte de disposition. Si c’est votre cas, notre article sur la vente d’une maison en succession détaille les majorités et les délais applicables.
Le conseil utile est donc un conseil de calendrier : dès l’entrée en établissement, notez la date d’échéance des deux ans et engagez la mise en vente au moins six mois avant, le temps de commercialisation moyen d’un logement se comptant en mois et non en semaines. Un logement classé F ou G se vend en outre plus lentement, sujet que traite notre dossier sur le DPE et la vente immobilière.
Un non-résident paie-t-il la plus-value sur la vente de son logement en France ?
En principe oui, au même taux : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Une atténuation existe pour les personnes affiliées à un régime de sécurité sociale d’un État de l’Espace économique européen ou de la Suisse : elles sont exonérées de CSG et de CRDS, mais restent soumises au prélèvement de solidarité de 7,5 %, ce qui ramène la charge totale à 26,5 %.
Deux exonérations spécifiques s’ajoutent, et l’administration fiscale en précise les conditions. La première porte sur l’ancienne résidence principale de la personne qui quitte la France : l’exonération est totale si le vendeur a conservé la libre disposition du bien depuis son départ, si la vente intervient au plus tard le 31 décembre de l’année suivant celle du départ, et s’il réside dans un État de l’Union ou dans un pays lié à la France par une convention d’assistance administrative.
La seconde est plafonnée : les non-résidents ressortissants d’un État de l’Union ou de l’Espace économique européen bénéficient d’une exonération plafonnée à 150 000 € de plus-value nette imposable. Trois conditions l’encadrent : avoir été fiscalement domicilié en France de manière continue pendant au moins deux ans à un moment quelconque avant la vente ; vendre au plus tard le 31 décembre de la dixième année suivant le départ de France — ou sans limite de délai si le vendeur a conservé la libre disposition du bien depuis le 1er janvier de l’année précédant la vente ; et le bénéfice est limité à un seul logement par contribuable.
Ces deux régimes ne se cumulent pas, et l’arbitrage entre eux dépend du calendrier du départ : c’est une question à poser au notaire avant de signer le compromis, pas après.
Faut-il désigner un représentant fiscal pour vendre un bien français depuis l’étranger ?
La règle de principe est qu’un non-résident qui vend un bien immobilier en France doit désigner un représentant fiscal accrédité, chargé de garantir le paiement du prélèvement. Mais trois dispenses jouent automatiquement, et elles couvrent en pratique la plupart des ventes.
La première est la résidence dans un État de l’Union européenne, ou dans un autre État de l’Espace économique européen ayant conclu avec la France certaines conventions d’assistance administrative — l’Islande et la Norvège. La deuxième est un prix de cession inférieur ou égal à 150 000 €, seuil apprécié par vendeur : en indivision, chacun s’apprécie sur sa quote-part. La troisième est l’exonération acquise par la durée de détention, à l’impôt sur le revenu comme aux prélèvements sociaux, soit respectivement 22 et 30 ans.
Si aucune dispense ne joue, le représentant peut être un organisme accrédité de façon permanente, un établissement de crédit exerçant en France, l’acquéreur lui-même s’il est domicilié fiscalement en France, ou toute autre personne domiciliée en France — à l’exception des notaires et des avocats — sous réserve d’accréditation. Un point de procédure à ne pas manquer : la demande d’accréditation se dépose auprès du service fiscal du domicile ou du siège du représentant, et non auprès du service des impôts des non-résidents. Prévoyez ce délai dans votre calendrier de vente.
Comment calcule-t-on la plus-value d’un bien reçu en succession ?
La question se pose dans une vente sur cinq, et la réponse est plus favorable qu’on ne le croit. Pour un bien reçu à titre gratuit — succession ou donation —, le prix d’acquisition retenu est la valeur qui a servi de base à la liquidation des droits de mutation à titre gratuit, c’est-à-dire la valeur vénale déclarée dans la succession, diminuée le cas échéant de l’abattement de l’article 764 bis du code général des impôts.
La conséquence est considérable : la plus-value ne se calcule pas depuis le prix payé par le défunt, parfois des décennies plus tôt, mais depuis la valeur du jour du décès. Un appartement acheté 40 000 € en 1985, déclaré 280 000 € dans la succession et revendu 300 000 € trois ans plus tard ne dégage pas 260 000 € de plus-value mais 20 000 €. À l’inverse, une valeur déclarée trop basse dans la succession — réflexe fréquent pour limiter les droits de succession — augmente d’autant la plus-value taxable à la revente. Les deux impôts se compensent : ce qui est économisé au décès se paie à la revente, et l’arbitrage se fait au moment de la déclaration de succession, pas après.
Un point à faire trancher par votre notaire plutôt que par un article : la majoration au titre des frais d’acquisition. La doctrine fiscale expose le forfait de 7,5 % pour les acquisitions à titre onéreux, où il s’applique proportionnellement au prix payé ; elle ne traite pas explicitement son sort pour un bien reçu à titre gratuit. Ce silence n’est pas une réponse. Réunissez les justificatifs des sommes réellement acquittées — droits de mutation à titre gratuit, émoluments du notaire, frais d’acte — et faites-les valoir : sur une succession, ces montants sont loin d’être négligeables. La liste des pièces à rassembler recoupe largement celle d’un dossier de vente classique, décrite dans notre article sur les frais de notaire pour le vendeur.
Faut-il attendre vingt-deux ans de détention pour vendre sans impôt ?
C’est le calcul que beaucoup de vendeurs font, et il est presque toujours perdant. L’abattement pour durée de détention progresse de 6 % par an de la sixième à la vingt et unième année, puis de 4 % la vingt-deuxième, pour une exonération totale d’impôt sur le revenu à 22 ans ; côté prélèvements sociaux, il avance de 1,65 % par an sur la même période, de 1,60 % la vingt-deuxième année, puis de 9 % par an jusqu’à l’exonération complète à 30 ans.
Mettons des chiffres sur l’attente. Sur une plus-value brute de 60 000 €, une année supplémentaire de détention en milieu de barème fait gagner environ 6 % d’abattement d’impôt sur le revenu, soit de l’ordre de 680 € d’économie d’impôt, et un peu moins de 170 € sur les prélèvements sociaux : appelons cela 850 € par an. Pendant cette même année, la détention coûte une taxe foncière, des charges de copropriété, une assurance et un entretien — soit couramment 2 000 à 4 000 € pour un appartement, davantage pour une maison. Attendre coûte deux à quatre fois ce que l’attente rapporte.
Le calcul ne s’inverse que dans deux situations : lorsque le bien est loué et que le loyer couvre les charges, l’attente devenant alors financièrement neutre ; et lorsque le seuil est à moins d’un an, en particulier le passage de la vingt et unième à la vingt-deuxième année, où l’abattement résiduel d’impôt sur le revenu est acquis d’un coup. Dans tous les autres cas, vendre au bon moment du marché rapporte davantage que vendre au bon moment du barème — et un bien mis en vente à un prix mal calibré perd en six mois de commercialisation bien plus que l’abattement d’une année entière.
Une dernière chose, et c’est la plus importante de tout l’article : ces régimes se vérifient avant la mise en vente, pas au rendez-vous de signature. Le professionnel qui vous accompagne doit être capable de vous dire, dès le premier rendez-vous, s’il y a une question de plus-value dans votre dossier et quelles pièces réunir — c’est l’un des critères qui structurent notre guide pour choisir un agent immobilier pour vendre. Et si vous voulez savoir ce qui restera réellement sur votre compte une fois tous les postes déduits, notre article sur le net vendeur fait l’addition de bout en bout.
Questions fréquentes
Le mobilier vendu avec le logement réduit-il la plus-value ?
Sa valeur se retranche du prix de cession, mais uniquement sur justificatifs — factures ou inventaire de commissaire-priseur — et à deux conditions cumulatives posées par l’article 735 du code général des impôts : un prix particulier stipulé pour les meubles dans l’acte, et une désignation et estimation article par article. À défaut de l’une des deux, le tarif immobilier s’applique à la totalité du prix. Voir notre article sur ce qu’on doit laisser dans la maison.
Les frais d’acquisition et les travaux réduisent-ils la plus-value imposable ?
Oui, et par forfait pour une acquisition à titre onéreux : le prix d’achat peut être majoré de 7,5 % au titre des frais d’acquisition, et d’un forfait travaux de 15 % si vous détenez le bien depuis plus de cinq ans. Ces forfaits s’appliquent sans justificatif ; vous pouvez leur préférer les montants réels si ceux-ci sont plus élevés et documentés.
Faut-il déclarer la vente sur sa déclaration de revenus ?
Le notaire calcule la plus-value, la déclare et verse l’impôt : le virement que vous recevez en est déjà net, et vous n’avez pas à payer séparément. Il vous reste à reporter le montant de la plus-value imposable sur votre déclaration de revenus de l’année suivante, ce qui permet de l’intégrer au calcul du revenu fiscal de référence — un point qui compte si vous envisagez une autre vente sous condition de ressources.
En indivision, chaque vendeur bénéficie-t-il de sa propre exonération ?
Oui pour l’essentiel : les conditions s’apprécient personne par personne. La condition de ne pas avoir été propriétaire de sa résidence principale dans les quatre années précédentes s’examine individuellement pour chaque personne physique, et le seuil de 15 000 € des petites cessions s’apprécie par vendeur, sur sa quote-part. Un couple qui vend un bien indivis à 28 000 € peut donc être exonéré alors que le prix total dépasse le seuil.