
Le net vendeur, c’est la somme qui arrive sur votre compte quand tout est soldé. Ce n’est ni le prix de l’annonce, ni le prix moins les honoraires d’agence : c’est le prix moins sept postes, dont certains ne se découvrent qu’au moment du décompte notarial. L’écart typique, hors remboursement du capital de votre prêt, représente sept à neuf pour cent du prix affiché quand vous passez par une agence, et environ deux pour cent si vous vendez seul.
Cet article fait l’addition. Il complète notre article sur les frais de notaire pour le vendeur, qui liste les postes un à un ; ici, on les empile jusqu’au virement final. Et puisque tout part du prix, commencez par obtenir un ordre de grandeur fiable : une estimation gratuite en ligne vous donne la fourchette de départ sur laquelle appliquer les calculs qui suivent.
Qu’est-ce que le net vendeur, et en quoi diffère-t-il du prix FAI ?
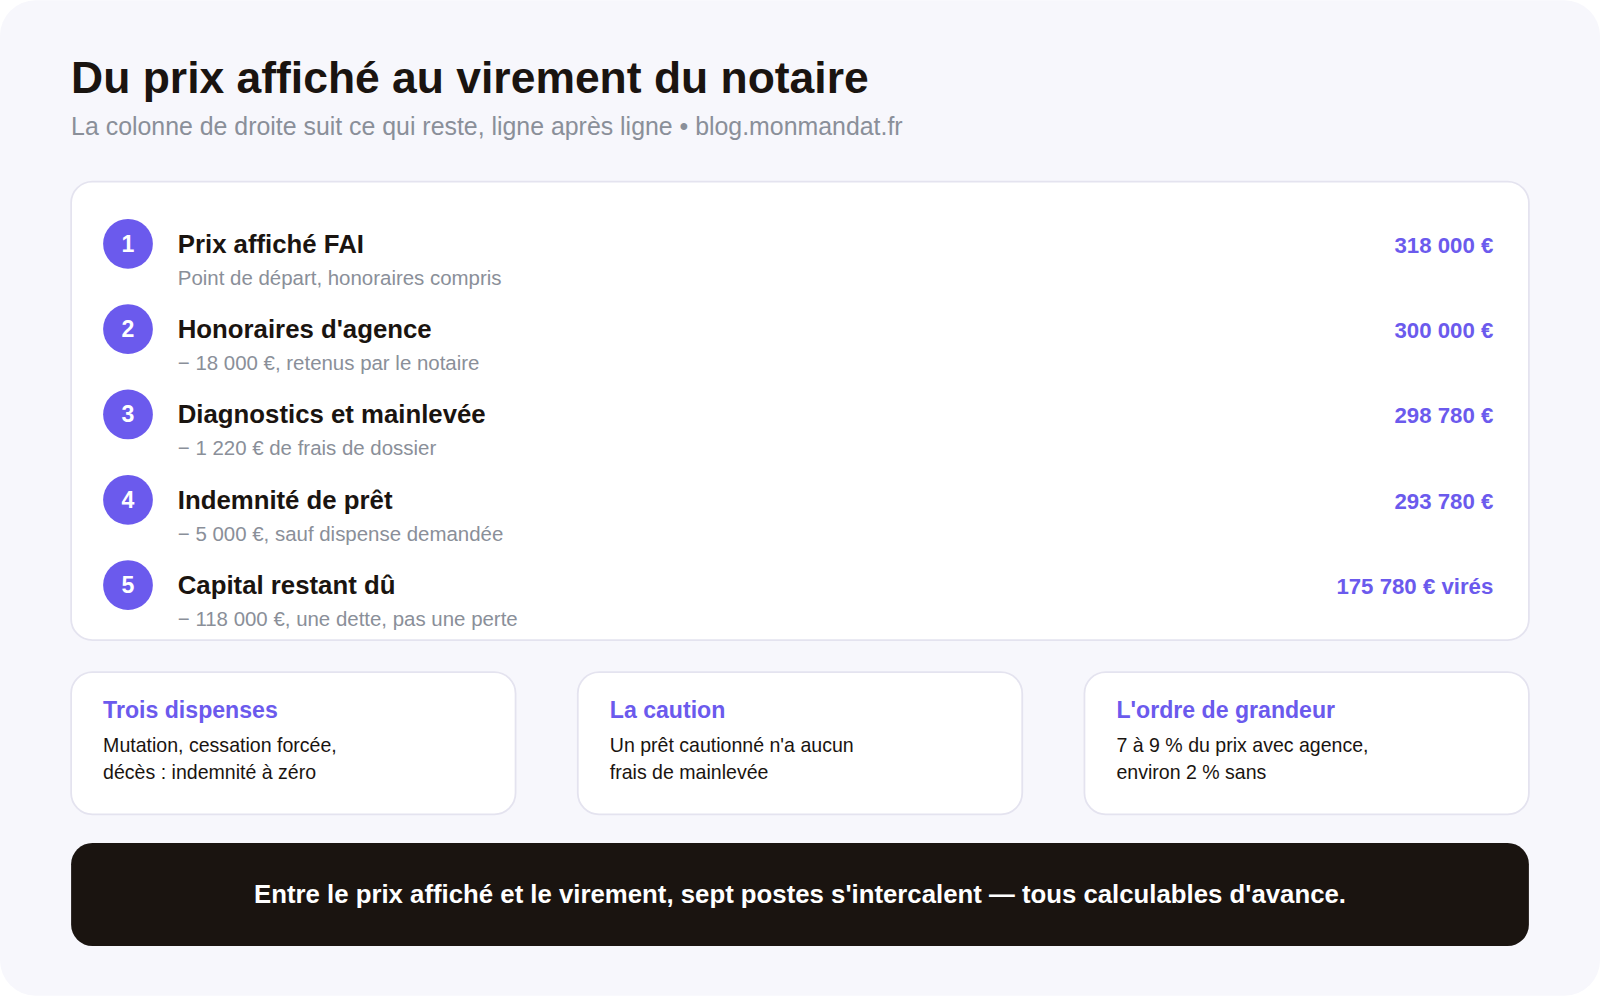
Deux mentions se croisent dans les annonces. FAI — ou HAI — signifie « frais d’agence inclus » : le prix affiché comprend les honoraires. Net vendeur désigne le prix hors honoraires, celui qui vous revient avant les autres déductions. Un bien affiché 318 000 € FAI avec 18 000 € d’honoraires est donc proposé à 300 000 € net vendeur.
Une précision utile en négociation : la question de savoir qui « paie » les honoraires est largement une illusion d’optique. Que le mandat les mette à la charge du vendeur ou de l’acquéreur, l’acheteur décaisse la même somme totale et le vendeur reçoit le même net. Ce qui change, c’est l’assiette des droits de mutation — et cela joue en faveur de l’acquéreur, pas du vendeur. Notre article sur les honoraires d’agence à la charge du vendeur détaille ce mécanisme.
Retenez aussi que les honoraires d’agence sont libres depuis 1986, que le barème doit être affiché toutes taxes comprises et présenté comme des prix maximum, et qu’aucun honoraire n’est dû avant la signature de l’acte authentique. Une agence qui demande un versement en cours de mandat sort du cadre.
Les frais de notaire sont-ils déduits du net vendeur ?
Non, et c’est la confusion la plus répandue. L’article 1593 du Code civil met les frais de l’acte à la charge de l’acquéreur : droits de mutation, émoluments du notaire, contribution de sécurité immobilière. Dans l’ancien, cela représente pour l’acheteur environ sept à huit pour cent du prix. Vous n’en payez rien.
Ce qui est bien à votre charge, en revanche, tient en six lignes : le dossier de diagnostics, l’audit énergétique s’il est requis, le pré-état daté ou l’état daté en copropriété, la mainlevée d’hypothèque le cas échéant, l’indemnité de remboursement anticipé de votre prêt, et l’impôt sur la plus-value si le bien n’est pas votre résidence principale. S’y ajoute un septième poste que personne ne compte parce qu’il ne figure sur aucune facture : les charges de portage — taxe foncière, charges de copropriété, assurance, énergie — que vous continuez de payer chaque mois où le bien ne se vend pas.
Combien coûte le dossier de diagnostics avant de vendre ?
Le dossier de diagnostics techniques est obligatoire dès l’annonce pour le DPE, et complet à la signature pour le reste. Comptez 300 à 450 € pour un appartement récent, 500 à 800 € pour une maison ancienne. L’état des risques est gratuit sur Géorisques.
Deux postes pèsent davantage. L’audit énergétique, obligatoire pour la vente d’une maison ou d’un immeuble en monopropriété classé E, F ou G, coûte 500 à 1 000 € et demande deux à trois semaines — c’est lui qu’il faut lancer en premier. En copropriété, le pré-état daté se facture 100 à 400 € et l’état daté est plafonné à 380 € TTC. Enfin, si votre maison dispose d’un assainissement non collectif, le contrôle SPANC coûte 100 à 200 € et prend quatre à huit semaines : c’est le poste le plus lent de tout le dossier, et le seul capable de décaler une signature.
Au total, prévoyez 400 à 700 € pour un appartement sans audit, et 1 000 à 1 800 € pour une maison classée E, F ou G avec assainissement individuel. La liste complète des pièces à réunir figure dans notre guide des documents obligatoires pour vendre.
Faut-il payer une indemnité pour rembourser son prêt par anticipation ?
Souvent, oui — mais moins qu’on ne le croit, et parfois pas du tout. Pour un prêt à taux fixe, l’indemnité de remboursement anticipé ne peut excéder six mois d’intérêts sur le capital remboursé au taux moyen du prêt, sans dépasser 3 % du capital restant dû avant remboursement. C’est la plus basse des deux limites qui s’applique, comme le rappelle la fiche officielle sur le remboursement anticipé d’un crédit immobilier (articles L313-47 à L313-49 et R313-25 du code de la consommation).
L’arithmétique mérite d’être faite, parce qu’elle est contre-intuitive : plus votre taux est bas, plus l’indemnité est faible. Six mois d’intérêts à 1,60 % représentent 0,80 % du capital remboursé, très loin du plafond de 3 %. À 4,50 %, ils font 2,25 % et le plafond commence à jouer. Un emprunteur de 2021 paiera donc proportionnellement bien moins qu’un emprunteur de 2023.
Surtout, trois situations en dispensent totalement, pour les contrats conclus après le 1er juillet 1999, lorsque le remboursement fait suite à la vente du logement motivée par : un changement du lieu d’activité professionnelle de l’emprunteur ou de son conjoint, la cessation forcée de l’activité professionnelle, ou le décès de l’un des deux. Ces trois cas couvrent une part importante des ventes — mutations et successions en tête.
Et voici le point que presque personne n’applique : cette dispense n’est jamais accordée d’office. Elle se demande par écrit à la banque, pièce justificative à l’appui, avant que le décompte ne soit transmis au notaire. Un vendeur muté qui laisse filer cette démarche paiera plusieurs milliers d’euros qu’il ne devait pas. Ajoutez donc deux pièces à votre dossier de vente : le décompte de remboursement anticipé demandé à la banque, et le justificatif ouvrant droit à la dispense.
Combien coûte la mainlevée d’hypothèque, et peut-on l’éviter ?
Si votre prêt est garanti par une inscription hypothécaire ou un privilège de prêteur de deniers, la radiation de cette garantie se paie : comptez 600 à 1 200 €, à votre charge. Le notaire la prélève sur le prix.
Deux situations vous en exonèrent entièrement. D’abord, si l’inscription est éteinte depuis plus d’un an, aucune formalité n’est nécessaire. Ensuite — et c’est le cas le plus fréquent aujourd’hui — si votre prêt était garanti par une caution d’organisme plutôt que par une hypothèque : il n’y a alors rien à lever, donc aucun frais. Une part importante des prêts accordés ces dernières années relève de cette seconde formule. Avant de provisionner mille euros, ouvrez votre offre de prêt et lisez la nature de la garantie.
La plus-value immobilière est-elle prélevée sur le net vendeur ?
Si le bien vendu est votre résidence principale, la plus-value est totalement exonérée, dépendances comprises. C’est le cas le plus fréquent, et il clôt la question.
Sinon, la plus-value est taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %, avec une surtaxe de 2 à 6 % au-delà de 50 000 € de plus-value imposable. Des abattements pour durée de détention s’appliquent : 6 % par an de la sixième à la vingt et unième année puis 4 % la vingt-deuxième pour l’impôt sur le revenu — exonération à 22 ans — et 1,65 % par an de la sixième à la vingt et unième, 1,60 % la vingt-deuxième, puis 9 % par an pour les prélèvements sociaux, soit une exonération complète à 30 ans. Le prix d’acquisition peut être majoré d’un forfait de 7,5 % au titre des frais et d’un forfait travaux de 15 % si vous détenez le bien depuis plus de cinq ans. Le détail figure sur la fiche plus-value immobilière du service public.
Le point qui rassure la plupart des vendeurs : c’est le notaire qui calcule la plus-value, la déclare et verse l’impôt. Vous ne le payez jamais séparément, et le virement que vous recevez en est déjà net. Vous n’avez plus qu’à reporter le montant sur votre déclaration de revenus. Les cas particuliers — non-résidents, retraités, remploi, bien reçu en succession — obéissent à des règles propres qu’il vaut mieux vérifier auprès de l’administration fiscale.
Combien reste-t-il au vendeur sur une maison vendue 318 000 € ?
Prenons un cas complet : une maison vendue 318 000 € FAI, résidence principale du vendeur, avec 18 000 € d’honoraires d’agence à la charge du vendeur, un prêt à taux fixe de 1,80 % dont il reste 118 000 € de capital, garanti par une hypothèque.
Du prix affiché, on retire d’abord les 18 000 € d’honoraires : reste 300 000 €. Puis le dossier de vente — diagnostics, audit énergétique et mainlevée — pour 1 220 € : reste 298 780 €. L’indemnité de remboursement anticipé, six mois d’intérêts à 1,80 % sur 118 000 €, ressort à environ 1 060 €, bien en deçà du plafond de 3 % qui aurait donné 3 540 € ; retenons une provision prudente de 5 000 € si le taux avait été de 4,50 %, mais ici le vendeur paie l’indemnité réelle. Reste 297 720 €. Enfin le capital restant dû, 118 000 €, que le notaire rembourse directement à la banque.
Le virement final approche donc 179 700 € — et l’écart avec les 318 000 € de l’annonce, soit plus de 138 000 €, effraie tant qu’on n’a pas remarqué que 118 000 € de cette somme ne sont pas un appauvrissement : c’est une dette qui s’éteint. Le coût réel de la vente, lui, est de l’ordre de 20 000 €, soit un peu plus de six pour cent du prix. Sans agence, il serait tombé autour de 2 % — mais la difficulté à vendre seul a son propre prix, dont il est question juste après.
Quand un net vendeur trop optimiste fait-il rater la vente ?
Le calcul que nous venons de faire sert à une chose : fixer un prix, pas à le justifier après coup. Le piège classique consiste à partir du net vendeur souhaité — « il me faut 200 000 € pour mon projet » — et à remonter jusqu’au prix affiché en empilant les frais. Un prix construit à l’envers ne rencontre pas son marché.
Le coût de cette erreur se chiffre. Six mois de commercialisation supplémentaires représentent, entre taxe foncière, charges, assurance et énergie, de l’ordre de 5 000 à 8 000 € de portage — souvent davantage que la différence de prix espérée. Et ce n’est pas le seul effet : passé trois mois, l’annonce a perdu sa nouveauté, et la correction devient plus coûteuse qu’une décote assumée dès le départ. Une correction efficace se situe entre 5 et 10 %, en une seule fois, vers un seuil rond.
Pour situer votre situation, retenez les repères du marché : les premières visites arrivent dans les deux à trois semaines suivant la mise en ligne, avec un rythme normal d’une à trois visites par mois. Sur le délai de vente lui-même, aucun organisme public ne le mesure, et les réseaux ne s’accordent pas : l’un annonçait 96 jours au premier trimestre 2026 avec des prix en repli de 1 %, un autre 103 jours, en hausse de cinq jours, avec des prix en hausse de 0,5 %. Prenez ces chiffres pour ce qu’ils sont — des ordres de grandeur professionnels divergents, pas une statistique.
La bonne méthode reste la plus simple : faire calculer votre net vendeur avant la mise en vente, par le professionnel qui vous accompagne. Un conseiller qui vous remet ce décompte sans qu’on le lui demande vous dit beaucoup sur sa façon de travailler — c’est l’un des critères qui structurent notre guide pour choisir un agent immobilier pour vendre, et l’une des questions à poser avant d’arbitrer entre les formats de mandat exclusif, simple ou semi-exclusif. Du côté du professionnel, ce même décompte est un outil de prise de mandat, comme le montre notre article sur la demande d’estimation en ligne.
Questions fréquentes
Le dépôt de garantie versé par l’acheteur s’ajoute-t-il au prix ?
Non. Le dépôt de garantie, de cinq à dix pour cent du prix, est séquestré chez le notaire à la signature du compromis et vient en déduction du prix le jour de l’acte : il ne s’y ajoute pas. Il n’est acquis au vendeur que si l’acheteur se rétracte hors délai et hors condition suspensive. Les délais de cette phase sont détaillés dans notre article sur les délais du compromis de vente.
Les honoraires à la charge de l’acquéreur changent-ils quelque chose pour le vendeur ?
Pas un centime sur son net. En revanche, cela change l’assiette des droits de mutation payés par l’acheteur : quand les honoraires sont à sa charge, le prix porté à l’acte est le net vendeur, et les honoraires en sont exclus. Sur 18 000 euros d’honoraires, cela représente de l’ordre de 1 050 à 1 140 euros de droits en moins pour l’acquéreur — un argument de négociation réel, mais qui ne coûte rien au vendeur.
Le mobilier laissé dans la maison entre-t-il dans le net vendeur ?
Sa valeur se retranche du prix de cession pour le calcul de la plus-value, mais uniquement sur justificatifs, et à deux conditions cumulatives posées par l’article 735 du code général des impôts : un prix particulier stipulé pour les meubles dans l’acte, et une désignation article par article. À défaut de l’une des deux, le tarif immobilier s’applique à la totalité. Voir notre article sur ce qu’on doit laisser dans la maison.
Combien de temps après l’acte le notaire vire-t-il le solde ?
De deux à vingt et un jours, selon l’étude et selon les formalités restant à purger — mainlevée d’hypothèque, remboursement du prêt, quitus de copropriété. Demandez la date prévisionnelle lors du rendez-vous de signature : si vous enchaînez sur un achat, ce délai conditionne votre plan de financement.