
Les frais de notaire ne sont pas à la charge du vendeur. L’article 1593 du Code civil est explicite : les frais d’actes et autres accessoires à la vente sont à la charge de l’acheteur. Quand un vendeur demande « combien vont me coûter les frais de notaire ? », la réponse exacte est donc : rien, ou presque.
Ce « presque » mérite pourtant un article entier, parce qu’une vente prélève tout de même sur le prix une série de postes que personne n’annonce au moment de la mise en vente, et qui vont de quelques centaines d’euros à plusieurs dizaines de milliers si le bien n’est pas votre résidence principale. Avant de raisonner sur ce qui vous restera, il faut déjà savoir ce que vaut le bien : notre outil d’estimation en ligne donne une première fourchette, et un rendez-vous d’estimation la confirme.
Les frais de notaire sont-ils à la charge du vendeur ou de l’acheteur ?
De l’acheteur, et la règle est supplétive plutôt qu’impérative : les parties peuvent en convenir autrement, mais c’est rarissime et cela porte un nom, la clause « acte en main », sur laquelle nous revenons plus bas. Dans une vente ordinaire, l’acquéreur verse au notaire le prix plus les frais, et le vendeur reçoit le prix diminué de ce qui lui incombe.
Une confusion revient souvent en rendez-vous : le vendeur croit que les frais de notaire « sortent du prix » et réduisent ce qu’il touche. Ce n’est pas le cas. Ils s’ajoutent au prix pour l’acheteur, sans rien retirer au vendeur. En revanche, ils pèsent sur le budget de l’acquéreur, donc sur ce qu’il peut mettre dans le bien lui-même : c’est indirectement, et seulement indirectement, qu’ils vous concernent.
Il existe une seule situation où un vendeur paie des frais d’acte : quand il doit lui-même faire publier un acte pour libérer le bien, typiquement une mainlevée d’hypothèque. Ce n’est pas un accessoire de la vente, c’est un acte distinct qui lui appartient — et c’est pour cela qu’il le paie.
Que contiennent les frais de notaire payés par l’acheteur en 2026 ?
Savoir ce qu’il y a dedans est utile au vendeur, parce que c’est ce qui lui permet de répondre sans hésiter quand un acquéreur tente de négocier le prix « à cause des frais ». Contrairement à ce que le nom suggère, le notaire n’en garde qu’une petite part.
La masse principale, environ 80 %, ce sont les droits de mutation à titre onéreux : 1,20 % pour la commune, 4,50 % pour le département — jusqu’à 5,00 % dans les départements qui ont voté la hausse de 0,5 point ouverte depuis le 1er avril 2025 et applicable aux actes signés jusqu’au 31 mars 2028 — plus un prélèvement pour frais d’assiette de 2,37 % du montant départemental. Le total se situe donc entre 5,81 % et 6,32 % selon le département. Les primo-accédants qui achètent leur résidence principale sont exclus de la majoration.
Viennent ensuite les émoluments du notaire, tarifés par décret et dégressifs par tranche : 3,870 % jusqu’à 6 500 €, 1,596 % de 6 500 à 17 000 €, 1,064 % de 17 000 à 60 000 €, puis 0,799 % au-delà, le tout hors taxes. Sur un bien à 300 000 €, cela représente environ 1 % du prix. S’y ajoutent les débours — les sommes avancées par l’étude pour obtenir documents et pièces d’urbanisme — et la contribution de sécurité immobilière de 0,10 %. Le détail des barèmes est consultable sur le site des notaires de France.
Quels frais reste-t-il réellement à la charge du vendeur ?
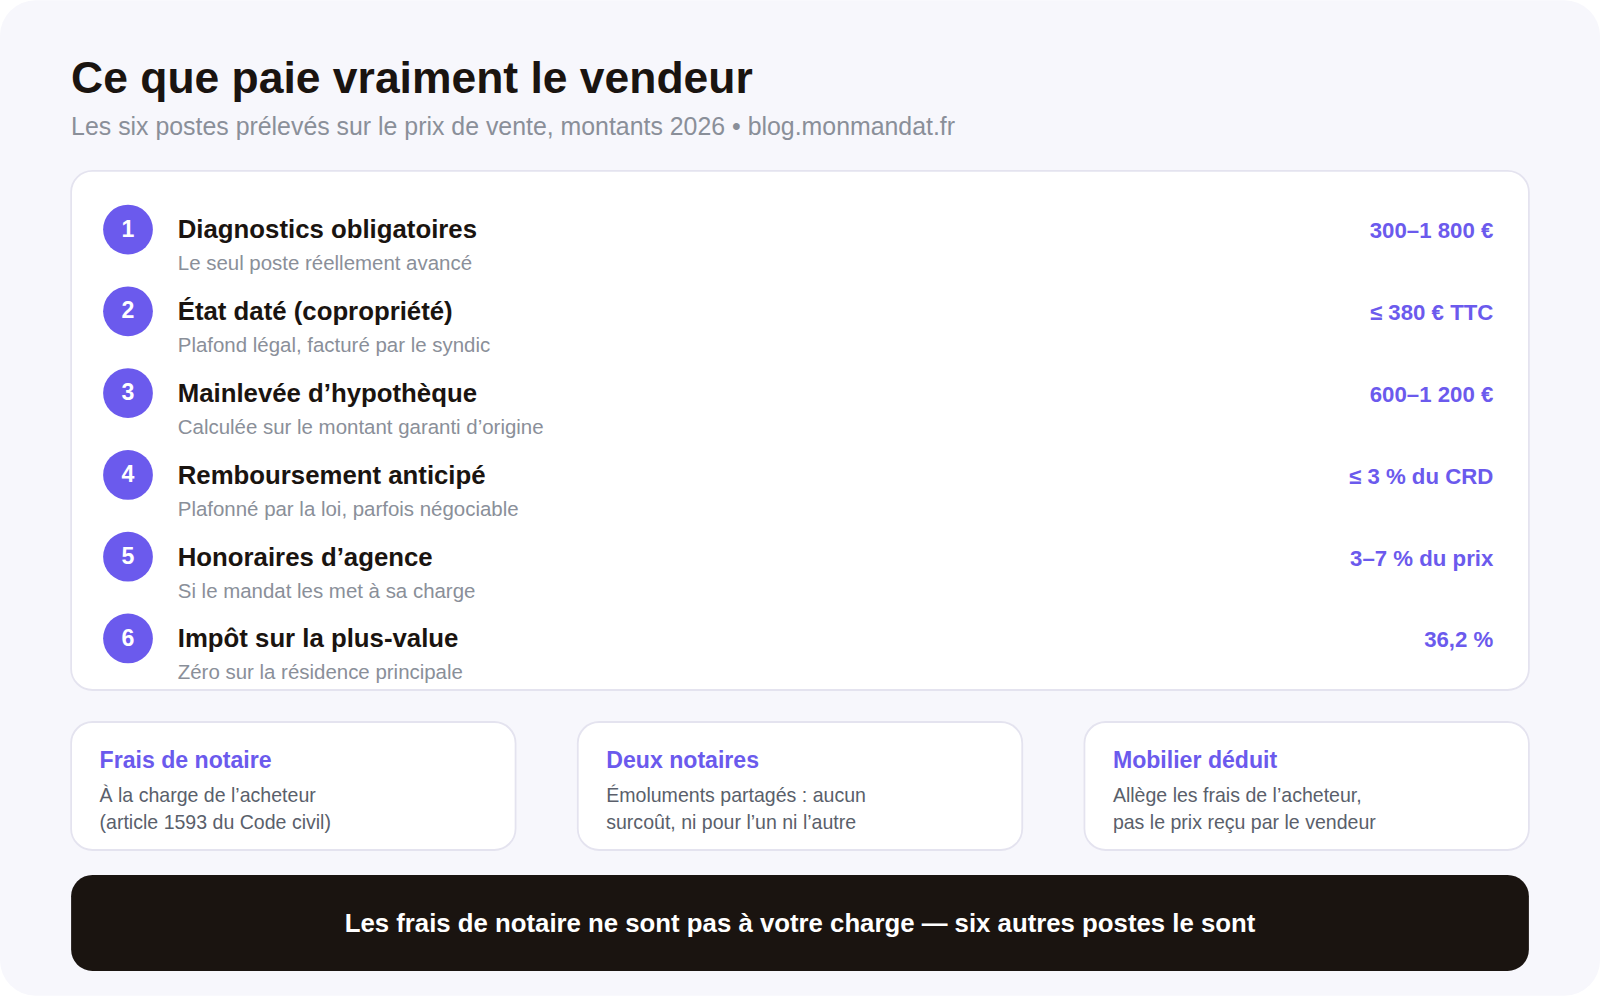
Six postes, dont deux seulement sont systématiques. Voici les ordres de grandeur constatés en 2026.
| Poste | Montant indicatif | Quand |
|---|---|---|
| Diagnostics obligatoires | 300 à 800 €, jusqu’à 1 800 € avec audit et assainissement | Toujours, avant l’annonce |
| État daté (copropriété) | Plafonné à 380 € TTC | En copropriété uniquement |
| Mainlevée d’hypothèque | 600 à 1 200 € | Si un prêt garanti court encore |
| Indemnité de remboursement anticipé | Plafonnée à 3 % du capital restant dû ou 6 mois d’intérêts | Si le contrat de prêt la prévoit |
| Honoraires d’agence | 3 à 7 % du prix | Si le mandat les met à sa charge |
| Impôt sur la plus-value | 0 € sur la résidence principale, sinon 36,2 % de la plus-value nette | Hors résidence principale |
Les quatre premiers postes forment un total modeste et prévisible : entre 700 et 3 000 € dans l’immense majorité des ventes. Le cinquième dépend de votre mandat. Le sixième est le seul qui puisse changer l’économie de l’opération, et c’est aussi celui qui est le plus souvent découvert trop tard. La liste des pièces à réunir en amont figure dans notre article sur les documents obligatoires pour vendre, et le détail de l’état daté dans l’état daté et le pré-état daté.
Combien coûte la mainlevée d’hypothèque au vendeur ?
C’est le poste le plus souvent oublié, et le seul qui ressemble vraiment à des « frais de notaire du vendeur ». Si votre bien est grevé d’une hypothèque ou d’un privilège de prêteur de deniers, la vente suppose de faire radier cette inscription : c’est la mainlevée, et elle donne lieu à un acte notarié publié au service de la publicité foncière.
Comptez le plus souvent entre 600 et 1 200 €, avec un point contre-intuitif : le calcul se fait sur le montant garanti à l’origine, pas sur le capital qu’il vous reste à rembourser. Un emprunteur à qui il reste 20 000 € sur un prêt de 300 000 € paie une mainlevée calculée sur 300 000 €. Le notaire prélève la somme sur le prix de vente, vous n’avancez rien.
Deux situations permettent d’y échapper. Si votre prêt est arrivé à son terme, l’inscription s’éteint d’elle-même et gratuitement un an après la dernière échéance : vendre après ce délai supprime le poste. Et si votre prêt était garanti par une caution d’organisme plutôt que par une hypothèque — ce qui est devenu majoritaire — il n’y a rien à radier, donc rien à payer. Vérifiez votre offre de prêt avant de budgéter quoi que ce soit.
Le délai, en revanche, se prépare : la radiation prend deux à trois mois entre la demande à la banque et la publication. Elle ne bloque pas la vente, le notaire s’en charge après l’acte, mais elle explique une partie des délais que nous détaillons dans notre article sur les délais du compromis à l’acte.
Le vendeur paie-t-il un impôt sur la plus-value immobilière ?
Pas sur sa résidence principale : l’exonération est totale, sans condition de durée, à condition que le logement soit bien occupé à titre de résidence principale au jour de la vente. Comme c’est le cas de la majorité des ventes, la majorité des vendeurs ne paient rien.
Pour tous les autres biens — résidence secondaire, investissement locatif, bien reçu par succession et non habité — la plus-value est imposée à 19 % au titre de l’impôt sur le revenu et à 17,2 % de prélèvements sociaux, soit 36,2 % de la plus-value nette. Cette plus-value n’est pas la différence brute entre le prix d’achat et le prix de vente : on ajoute au prix d’acquisition les frais d’acquisition (forfait de 7,5 % ou frais réels) et les travaux (forfait de 15 % au-delà de cinq ans de détention, ou factures d’entreprises), ce qui réduit souvent l’assiette de façon substantielle.
Des abattements pour durée de détention s’appliquent ensuite : 6 % par an de la sixième à la vingt et unième année puis 4 % la vingt-deuxième, ce qui donne une exonération complète d’impôt sur le revenu à 22 ans ; les prélèvements sociaux suivent un rythme plus lent et ne disparaissent qu’à 30 ans. Une surtaxe de 2 à 6 % s’ajoute au-delà de 50 000 € de plus-value imposable. Les règles complètes et les cas d’exonération particuliers figurent sur service-public.gouv.fr.
Le notaire calcule, prélève et reverse : vous n’avez aucune démarche à faire au moment de la vente, seulement une ligne à reporter sur votre déclaration de revenus l’année suivante.
Déduire le mobilier du prix de vente profite-t-il au vendeur ou à l’acheteur ?
À l’acheteur, et c’est une nuance qui évite bien des malentendus en négociation. Quand une cuisine équipée, des meubles ou du matériel sont vendus avec le bien, leur valeur peut être isolée du prix de l’immeuble : les droits de mutation ne portent alors que sur la partie immobilière, ce qui allège les frais de l’acquéreur d’environ 6 % de la valeur ainsi sortie.
Le vendeur, lui, touche exactement la même somme. L’opération n’est donc pas un cadeau qu’on lui fait, mais un argument qu’il peut offrir sans rien perdre — ce qui en fait un excellent levier de négociation en fin de discussion, quand il reste quelques milliers d’euros d’écart.
Deux conditions à respecter, sous peine de redressement. La valeur doit être justifiée par un inventaire détaillé, meuble par meuble, évalué à la valeur d’occasion et non à la valeur d’achat. Et seuls les biens réellement mobiliers entrent dans le calcul : ce qui est scellé ou incorporé à l’immeuble — une baignoire, une chaudière, un parquet — reste immobilier par destination. Dans la pratique, l’administration admet couramment des montants de l’ordre de 5 % du prix quand ils sont correctement documentés.
Que change la clause « acte en main » pour le vendeur ?
C’est la seule configuration dans laquelle un vendeur supporte effectivement les frais de notaire. La clause « acte en main » prévoit que l’acquéreur ne paie que le prix convenu, le vendeur prenant à sa charge les frais d’acte. Elle est rare, et elle se rencontre surtout dans les ventes entre proches ou dans des négociations où le vendeur veut afficher un prix rond.
Elle a un effet mécanique qu’il faut comprendre avant de l’accepter : les droits de mutation restent calculés sur la valeur réelle de la transaction, laquelle inclut alors les frais pris en charge. Autrement dit, l’assiette augmente, donc les frais aussi. Ce qui ressemble à un geste commercial coûte un peu plus cher que le montant du geste lui-même.
Dans la quasi-totalité des cas, il vaut mieux baisser le prix du montant que l’on était prêt à concéder plutôt que de passer par cette clause : le résultat net est meilleur pour les deux parties. Si vous êtes accompagné, c’est exactement le type d’arbitrage sur lequel un agent immobilier bien choisi doit pouvoir vous éclairer en trente secondes.
Faire appel à deux notaires coûte-t-il plus cher au vendeur ?
Non, et c’est la réponse la plus utile de cet article, parce que la croyance inverse est très répandue. Quand le vendeur et l’acquéreur ont chacun leur notaire, les deux études se partagent les émoluments réglementés selon un barème de répartition. Le total payé est rigoureusement identique, et il reste à la charge de l’acquéreur.
L’intérêt est donc gratuit pour vous : vous disposez d’un professionnel qui défend votre lecture du dossier, relit les clauses et vous alerte sur les conditions suspensives déséquilibrées. Sur une vente simple, cela ne change rien ; sur une succession, une indivision, un bien loué ou une vente avec travaux en cours, cela peut éviter une mauvaise surprise.
Le seul coût est un léger allongement des délais, le temps que les deux études se transmettent les pièces. Comptez une à deux semaines de plus, ce qui reste marginal au regard des deux à trois mois habituels entre le compromis et l’acte. Pour la suite du calendrier, notre article sur l’offre d’achat décrit ce qui se joue avant même le compromis, et l’ANIL propose des fiches gratuites sur l’ensemble du parcours de vente.
Questions fréquentes
Le vendeur doit-il avancer de l’argent avant la signature de l’acte authentique ?
Presque rien, à deux exceptions près : les diagnostics, qui se paient au moment où ils sont réalisés, et le pré-état daté en copropriété, que certains syndics facturent à la commande. Tout le reste — mainlevée, état daté, impôt sur la plus-value — est prélevé par le notaire sur le prix au moment de l’acte.
Qui supporte les frais quand la vente n’aboutit pas ?
Chacun garde ce qu’il a dépensé. Les diagnostics déjà payés par le vendeur restent à sa charge, mais ils gardent leur validité pour l’acquéreur suivant. Si l’acquéreur se rétracte dans ses dix jours ou si une condition suspensive ne se réalise pas, son dépôt de garantie lui est restitué et le vendeur ne perçoit rien.
Les honoraires d’agence sont-ils inclus dans les frais de notaire ?
Non, ce sont deux choses distinctes, même si elles se règlent le même jour chez le même notaire. Les honoraires rémunèrent l’agence, les frais de notaire sont pour l’essentiel des taxes reversées à l’État et aux collectivités. Notre article sur les honoraires à la charge du vendeur détaille ce point.
Le vendeur d’un logement neuf supporte-t-il les mêmes frais qu’un vendeur d’ancien ?
Les frais de notaire payés par l’acheteur y sont beaucoup plus bas — de l’ordre de 2 à 3 % contre 7 à 8 % dans l’ancien — parce que la vente relève de la TVA immobilière et non des droits de mutation classiques. Côté vendeur en revanche, les postes sont les mêmes : mainlevée éventuelle, diagnostics, et imposition de la plus-value si le bien n’est pas la résidence principale.