
Quand vous achetez un logement déjà loué, vous n’achetez pas seulement des murs : le bail en cours vous est transmis de plein droit, avec son loyer, sa durée restante et les engagements pris par le bailleur précédent. Vous devenez bailleur à la signature, sans avoir choisi le locataire, ni le montant, ni la date de fin.
Cet article décrit ce que la loi impose à l’acquéreur — les délais, les pièces à exiger, les risques à chiffrer. Il complète notre article sur la vente d’un appartement loué, qui traite la même opération du point de vue du vendeur, et notre guide des documents obligatoires pour vendre, qui dit ce que le dossier doit contenir. Pour situer le prix d’un bien occupé par rapport au marché libre, une estimation gratuite en ligne du même bien vide vous donnera le point de comparaison dont vous aurez besoin pour négocier.
Qu’hérite-t-on exactement en achetant un logement déjà loué ?
Le bail, intégralement, et quatre choses qui vont avec.
Le principe est ancien et il ne souffre aucune exception en matière d’habitation : la vente du logement ne met pas fin au bail, qui se poursuit avec le nouveau propriétaire aux conditions en cours. C’est l’article 1743 du Code civil qui porte cette transmission, et elle est automatique : aucun acte particulier, aucune signature du locataire, aucune formalité ne sont nécessaires. Vous êtes bailleur au jour de l’acte.
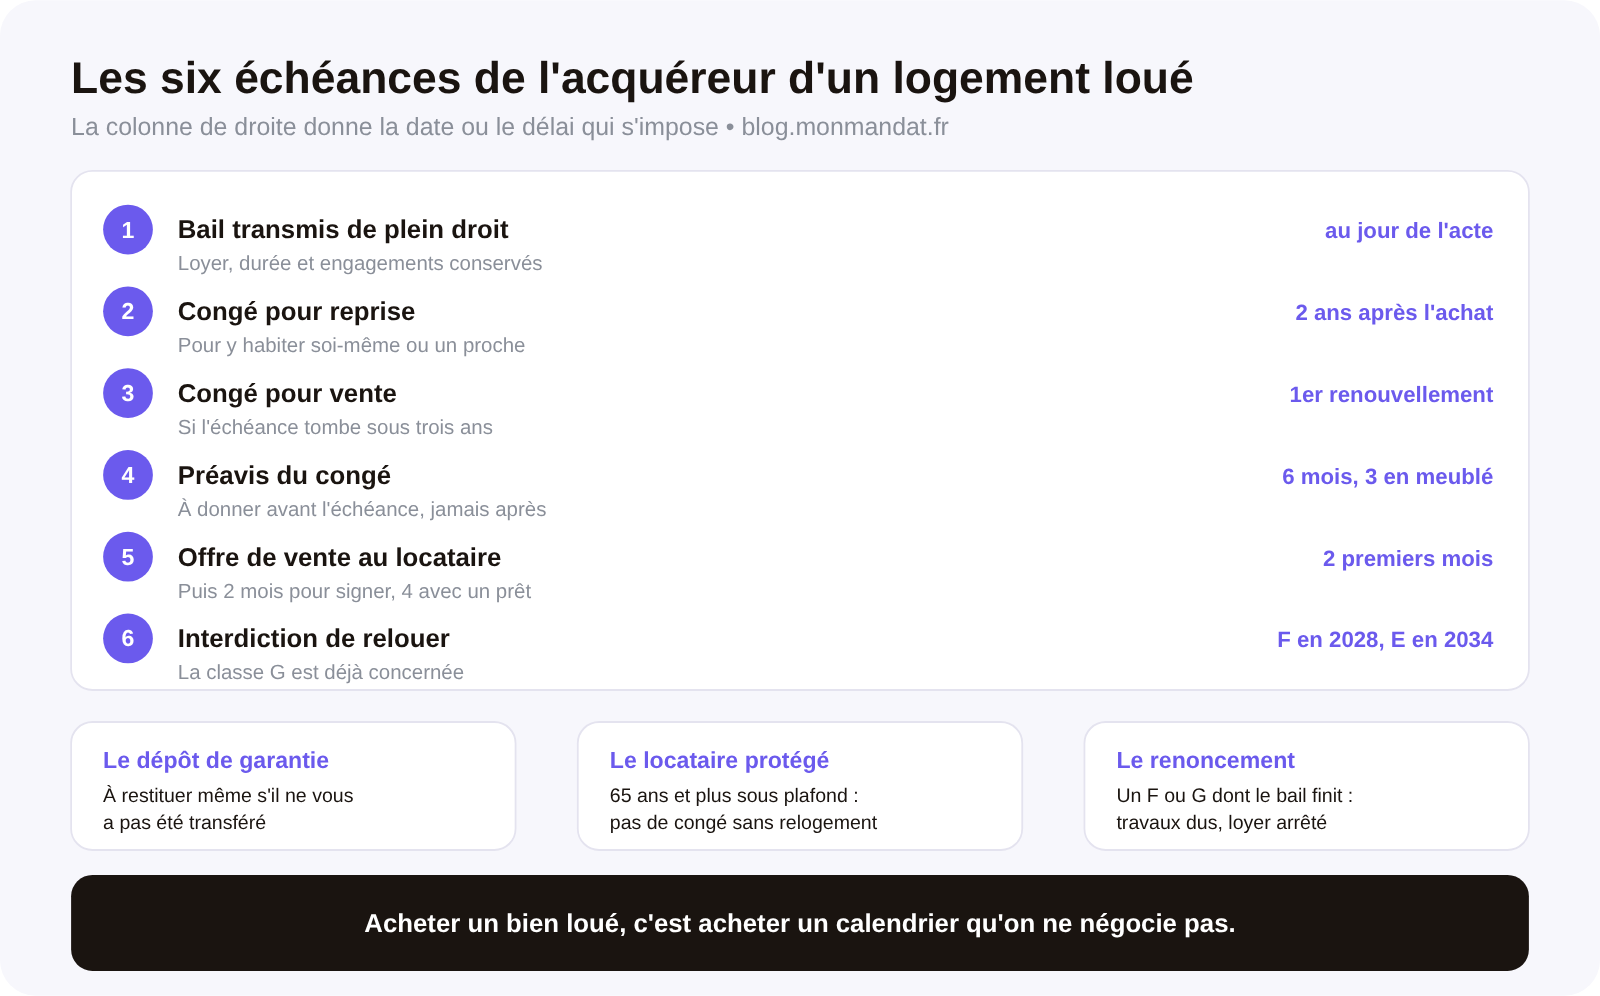
Ce que cela recouvre, poste par poste. Le loyer en cours, avec son historique de révisions : vous ne pouvez pas l’augmenter à l’occasion de la vente, et la clause d’indexation du bail continue de s’appliquer telle qu’elle est écrite. La durée restante, qui détermine tout votre calendrier : trois ans pour un bail vide consenti par un particulier, six ans par une personne morale, un an pour un meublé. Le dépôt de garantie, que vous devrez restituer en fin de bail même si le vendeur ne vous l’a pas transféré. Et les engagements du bailleur précédent : travaux promis, autorisations données, tolérances accordées, qui ne disparaissent pas avec le changement de propriétaire.
Une seule formalité vous incombe réellement : informer le locataire du changement de bailleur, de vos coordonnées et des modalités de paiement du loyer. Faites-le par écrit et conservez la preuve d’envoi : un loyer versé de bonne foi sur l’ancien compte reste libératoire pour le locataire, et c’est vous qui devrez le récupérer auprès du vendeur.
Ce que vous n’héritez pas, en revanche, mérite d’être dit : les dettes de loyer antérieures ne vous sont pas transférées de plein droit, elles restent une créance du vendeur, sauf si l’acte en organise la cession. C’est précisément pour cela qu’il faut connaître la situation du compte locataire avant de signer, et non après.
Peut-on donner congé au locataire juste après avoir acheté un logement loué ?
Non, et c’est le point que presque aucune annonce ne mentionne. Un verrou spécifique protège le locataire dont le bailleur vient de changer.
La fiche officielle sur le préavis et les formalités du congé donné par le bailleur est claire sur ce point : lorsque le nouveau propriétaire a acheté un logement occupé et que l’échéance du bail intervient moins de trois ans après l’acquisition, il ne peut donner congé pour vendre que pour une libération des lieux « au plus tard à la date d’échéance du premier renouvellement ou de la première reconduction du bail en cours ».
Déroulons ce que cela veut dire concrètement. Vous achetez un appartement loué dont le bail de trois ans arrive à échéance dans huit mois. Vous souhaitez le revendre libre d’occupation. Vous ne pouvez pas donner congé pour cette échéance : il faut attendre celle du renouvellement suivant, soit trois ans et huit mois après votre achat, moins le préavis. En pratique, votre bien ne sera disponible qu’au bout de trois ans et demi environ.
Le préavis s’ajoute à ce calendrier et ne s’y déduit pas : le congé doit être donné au moins six mois avant la date d’échéance du bail pour un logement vide, et trois mois pour un meublé. Le congé pour vente doit par ailleurs contenir une offre de vente au profit du locataire, qui n’est « valable durant les 2 premiers mois du préavis ». S’il l’accepte, il dispose de « 2 mois pour signer l’acte de vente », portés à « 4 mois » s’il recourt à un prêt immobilier.
La pratique courante qui ne tient pas est celle-ci : « j’achète occupé moins cher, je donne congé à la fin du bail et je revends libre ». Le raisonnement est juste sur le prix et faux sur le calendrier. Entre l’achat et la revente libre, il peut s’écouler près de quatre ans, pendant lesquels vous portez un bien dont vous ne fixez ni le loyer ni le locataire. Le différentiel de prix que vous avez obtenu doit couvrir ces quatre années, pas seulement les frais d’acquisition.
Combien de temps faut-il attendre pour reprendre le logement et l’habiter ?
Deux ans à compter de la date d’achat, et ce délai est indépendant du précédent.
La même fiche officielle le dit sans ambiguïté pour le congé pour reprise donné par un acquéreur : le congé « ne pourra s’appliquer que 2 ans après la date d’achat ». Autrement dit, acheter un logement occupé pour y habiter soi-même suppose de se loger ailleurs pendant au moins deux ans, et davantage si l’échéance du bail tombe après ce délai — car le congé ne peut de toute façon prendre effet qu’au terme d’un bail, jamais en cours de bail.
Il faut donc faire le calcul dans les deux sens et retenir la date la plus tardive. D’un côté, le délai de deux ans après l’acquisition. De l’autre, la prochaine échéance du bail, moins six mois de préavis. Un bail dont l’échéance tombe quatorze mois après votre achat ne vous permet pas de reprendre à cette date : vous attendrez l’échéance suivante, soit plus de quatre ans. Un bail dont l’échéance tombe trente mois après votre achat, en revanche, fonctionne : les deux ans sont écoulés et le préavis peut être donné à temps.
Deux précisions comptent. La reprise doit être réelle et pour vous-même ou un proche désigné au sens de la loi : un congé pour reprise qui n’est pas suivi d’une occupation effective expose à une action du locataire. Et le congé doit mentionner le motif, l’identité du bénéficiaire et le lien avec celui-ci : un congé imprécis sur ces points est irrégulier, et l’irrégularité se paie par la poursuite du bail pour une durée entière.
La date de prise d’effet du bail et celle de sa dernière reconduction se demandent donc avant l’offre, pas après le compromis — où il est trop tard pour renoncer sans frais. Les échéances de cette phase figurent dans notre article sur les délais du compromis de vente.
Le dépôt de garantie du locataire est-il transmis à l’acquéreur ?
L’obligation de le restituer, oui, systématiquement. La somme elle-même, seulement si l’acte le prévoit — et c’est tout le problème.
En fin de bail, c’est le bailleur en place qui doit rendre le dépôt de garantie au locataire, déduction faite des sommes dues. Comme vous êtes ce bailleur, cette obligation est la vôtre, même si vous n’avez jamais reçu l’argent. Le vendeur, lui, l’a encaissé à l’entrée du locataire, souvent des années plus tôt.
D’où la vérification à faire avant la signature, et elle tient en une ligne du décompte notarié : le dépôt de garantie figure-t-il dans les sommes qui vous sont transférées ? Si oui, l’affaire est réglée. Si non, vous devrez sortir de votre poche, à la fin du bail, une somme équivalant à un mois de loyer hors charges pour un logement vide, ou jusqu’à deux mois pour un meublé. Ce n’est pas une fortune, mais c’est une somme que personne n’avait prévue et qui arrive au pire moment, c’est-à-dire en même temps que la remise en état.
Demandez donc au vendeur, par écrit et avant l’offre, un état du compte du locataire : loyer en cours, date du dernier paiement, montant du dépôt détenu, régularisation de charges du dernier exercice. Un vendeur qui ne peut pas produire ce document en une semaine vous dit quelque chose d’utile sur la façon dont le bien a été géré.
Quels documents faut-il exiger du vendeur avant d’acheter un bien loué ?
Six pièces, dont quatre ne figurent sur aucune liste d’obligations et qu’il faut donc demander nommément.
Le bail en cours et tous ses avenants, pour connaître la durée, le loyer, la clause d’indexation et les engagements pris. L’état des lieux d’entrée, qui est la seule référence opposable lors de la restitution et dont l’absence vous privera de tout recours sur les dégradations. Le justificatif du dépôt de garantie et son montant exact. Le dernier avis d’échéance et l’état du compte locataire, qui disent si le loyer rentre. Les trois derniers décomptes de régularisation de charges, qui révèlent le coût réel du lot bien mieux qu’un montant de charges annoncé. Et les procès-verbaux des trois dernières assemblées générales en copropriété, pour les travaux votés.
À cela s’ajoute le dossier de diagnostics techniques, dû par le vendeur, dont la liste et les validités sont données par la page officielle consacrée aux diagnostics techniques immobiliers. Deux points vous concernent particulièrement en tant qu’acquéreur d’un bien loué. D’abord, la validité s’apprécie au jour de l’acte, pas du compromis : un état des risques ou un état parasitaire valables à la signature du compromis peuvent être périmés trois mois plus tard. Ensuite, l’état d’amiante est de validité illimitée, de même que le constat plomb en l’absence de plomb détecté : ces pièces se cherchent dans les archives du vendeur plutôt que de se racheter. L’ordre dans lequel ce dossier se constitue est détaillé dans notre article sur le dossier de vente immobilier.
Ces six pièces conditionnent le prix, et une offre faite sans elles se renégocie mal. L’Agence nationale pour l’information sur le logement met par ailleurs à disposition une information neutre sur les droits et obligations du bailleur, utile quand on le devient sans l’avoir prévu.
Que risque-t-on en achetant un logement loué classé F ou G ?
Une interdiction de relouer à échéance connue, et c’est le risque le plus lourd de l’opération — celui qui n’apparaît dans aucun calcul de rentabilité.
Le calendrier est fixé et il ne dépend pas de vous. Un logement classé G ne peut déjà plus être proposé à la location. La classe F est concernée en 2028, la classe E en 2034. Tant que le bail en cours se poursuit, rien ne change ; mais au départ du locataire, vous ne pourrez pas relouer sans avoir fait les travaux. Le régime complet figure dans notre article sur le DPE et l’interdiction de location.
Ce que cela signifie pour un acquéreur se résume en une phrase : vous n’achetez pas un bien avec un diagnostic médiocre, vous achetez une obligation de travaux à date connue. Et cette obligation arrive au moment le plus défavorable, c’est-à-dire quand le logement se vide et ne produit plus de loyer.
Chiffrons l’engagement, avec les ordres de grandeur du marché de la rénovation. L’isolation des combles se situe entre vingt et soixante euros le mètre carré, une isolation des murs par l’intérieur entre soixante et cent dix, par l’extérieur entre cent vingt et deux cent cinquante. Une pompe à chaleur air-eau représente douze à dix-huit mille euros, un chauffe-eau thermodynamique trois à quatre mille cinq cents, une ventilation hygroréglable mille cinq cents à trois mille, et le remplacement des menuiseries quatre cents à huit cents euros par ouvrant. Les aides sont conditionnées au recours à un artisan qualifié. Ce sont des ordres de grandeur, jamais un devis, et l’ordre des travaux compte autant que leur montant : on isole avant de changer le chauffage, sinon on surdimensionne.
Une nuance qui joue en votre faveur et qu’il faut connaître : le calcul du diagnostic a été modifié au 1er janvier 2026, avec un coefficient appliqué à l’électricité ramené à 1,9 contre 2,3 auparavant. Un logement tout électrique peut donc avoir changé de classe sans qu’un seul travail ait été fait. Vérifiez la date du diagnostic figurant au dossier : un diagnostic antérieur à cette réforme ne décrit pas la classe actuelle du bien, et un bien annoncé en F peut en réalité être en E. Notre dossier sur le DPE et la vente immobilière détaille ces seuils.
Peut-on donner congé à un locataire âgé après l’achat ?
Pas sans lui proposer un relogement, et c’est une situation que beaucoup d’acquéreurs découvrent après la signature.
La protection est double : elle vise les locataires de 65 ans et plus dont les ressources sont inférieures à un plafond, apprécié selon la zone géographique. La fiche officielle donne l’ordre de grandeur de ces plafonds, qui varient fortement d’une région à l’autre — à titre d’exemple, environ 26 920 euros pour une personne seule en Île-de-France hors Paris. Lorsque les deux conditions sont réunies, le bailleur ne peut donner congé qu’en proposant un logement correspondant aux besoins et aux possibilités du locataire, dans un périmètre proche.
Il faut en tirer la conséquence sans détour : un bien occupé par un locataire protégé peut rester occupé indéfiniment. Ce n’est pas un retard, c’est une impossibilité pratique, sauf départ volontaire. Pour un acquéreur qui achetait dans l’intention de reprendre ou de revendre libre, le projet tombe — et aucune décote obtenue à l’achat ne compense une impossibilité.
La vérification à faire avant l’offre est donc précise et elle n’a rien d’indélicat : demandez l’âge du locataire et, si le seuil est proche, la date à laquelle il sera atteint. Le plafond de ressources, lui, ne vous sera pas communiqué, mais le montant du loyer rapporté au revenu habituel pour ce type de logement donne une indication. Un vendeur de bonne foi répondra ; un vendeur qui élude la question vous renseigne tout autant.
Notons une symétrie utile : cette protection est exactement ce qui explique qu’un bien occupé par une personne âgée se négocie sensiblement en dessous du marché libre. La décote n’est pas une aubaine, elle est le prix d’un risque réel — et notre article sur la vente d’un appartement loué traite de ce mécanisme du côté du vendeur.
Quand faut-il renoncer à acheter un bien déjà loué ?
Dans trois cas, et chacun se chiffre avant l’offre.
Quand vous avez besoin du logement pour vous. Les deux ans après l’achat et l’échéance du bail se cumulent : le délai réel se compte souvent entre deux et quatre ans. Si vous devez vous loger entre-temps, ajoutez un loyer complet à votre plan de financement pendant toute cette durée. Un achat occupé fait pour y habiter est presque toujours une mauvaise opération quand on n’a pas déjà un logement stable.
Quand le bien est classé F ou G et que le bail arrive à son terme. C’est le cumul le plus défavorable : le locataire part, vous ne pouvez pas relouer, et les travaux deviennent exigibles au moment où le loyer s’arrête. Chiffrons le renoncement : les charges de portage d’un appartement représentent de l’ordre de deux à quatre mille euros par an, auxquelles s’ajoutent les travaux et les mensualités d’un prêt sans recette locative pour les couvrir. Face à cela, la décote obtenue à l’achat doit être considérable pour tenir.
Quand le vendeur ne produit pas le bail, l’état des lieux et l’état du compte. Ces trois pièces disent tout de la qualité de la gestion passée. Leur absence ne signifie pas toujours qu’il y a un problème, mais elle vous prive de toute mesure du risque, et un risque non mesurable ne se négocie pas. C’est une raison suffisante de renoncer, ou de n’offrir qu’à condition de les obtenir.
Pour le reste, acheter un bien occupé est une opération parfaitement courante et souvent avantageuse : le prix est inférieur, le loyer tombe dès le premier mois, et aucune période de recherche de locataire ne vient creuser le rendement. Ce qu’il faut simplement accepter est que vous achetez un calendrier avec le bien, et que ce calendrier n’est pas négociable. Écrivez-le avant de faire votre offre : la date du premier congé possible, la date de disponibilité réelle, et la date d’une éventuelle interdiction de relouer. Si l’accompagnement que l’on vous propose ne vous remet pas ces trois dates, c’est un signal — et notre guide pour choisir un agent immobilier pour vendre vaut aussi, sur ce point, du côté de l’acheteur.
Questions fréquentes
Le locataire peut-il s’opposer à la vente du logement qu’il occupe ?
Non. Une vente occupée se conclut sans son accord et ne lui ouvre aucun droit de préemption, sauf dans deux situations particulières : la première vente après division de l’immeuble et la vente en bloc d’un immeuble de plus de cinq logements. Le locataire doit en revanche être informé de l’identité du nouveau bailleur, et c’est à ce dernier qu’il paiera désormais son loyer. Voir notre article sur la vente d’un appartement loué.
Faut-il refaire le bail après l’achat d’un logement loué ?
Non, et il ne faut surtout pas le proposer. Le bail se poursuit aux conditions existantes : le refaire reviendrait à repartir sur une nouvelle durée et, souvent, à perdre le bénéfice du calendrier déjà écoulé. Un simple avenant ou une lettre d’information mentionnant le changement de bailleur, les nouvelles coordonnées et les modalités de paiement suffit.
Qui perçoit le loyer du mois pendant lequel la vente est signée ?
L’acte prévoit une répartition au prorata de la date de signature, et c’est le notaire qui l’arrête dans le décompte final. Vérifiez que ce décompte traite aussi les trois autres sommes qui circulent à cette occasion : le dépôt de garantie, les provisions de charges déjà appelées, et un éventuel arriéré de loyer. Aucune de ces lignes n’est automatique.
Les travaux votés avant la vente sont-ils à la charge de l’acquéreur ?
Cela dépend de ce que l’acte prévoit, et c’est un point de négociation à part entière. À défaut de clause, la charge suit en principe la qualité de copropriétaire à la date d’exigibilité des appels de fonds. Demandez les procès-verbaux des trois dernières assemblées générales avant de faire une offre : un ravalement voté et non encore appelé change le prix d’un appartement.