Vous vendez, le notaire solde votre prêt immobilier avec le prix de vente, et votre assurance emprunteur continue de tourner. Ce n’est pas une anomalie de votre banque : c’est ce qui arrive quand personne ne résilie. Et le plus troublant est que les quatre sources publiques qui décrivent l’assurance emprunteur — la fiche sur le contrat, celle sur les garanties, celle sur le remboursement anticipé, et le portail de la Banque de France — expliquent en détail comment on la souscrit, ce qu’elle couvre et comment on en change, mais aucune ne dit ce qu’il advient du contrat quand le prêt s’éteint.
Nous publions ce silence plutôt que de le combler par une approximation, et nous en tirons la seule consigne qui soit sûre : traitez la résiliation de l’assurance comme une démarche distincte du remboursement du prêt, à inscrire sur votre liste de fin de vente, à côté de la réunion des documents obligatoires et du calcul de votre net vendeur. La mécanique du crédit lui-même — indemnités, mainlevée, garanties — est traitée dans notre article sur la vente avec un crédit en cours ; ici, c’est le contrat d’assurance qui nous occupe.
À qui profite l’assurance emprunteur d’un prêt immobilier ?
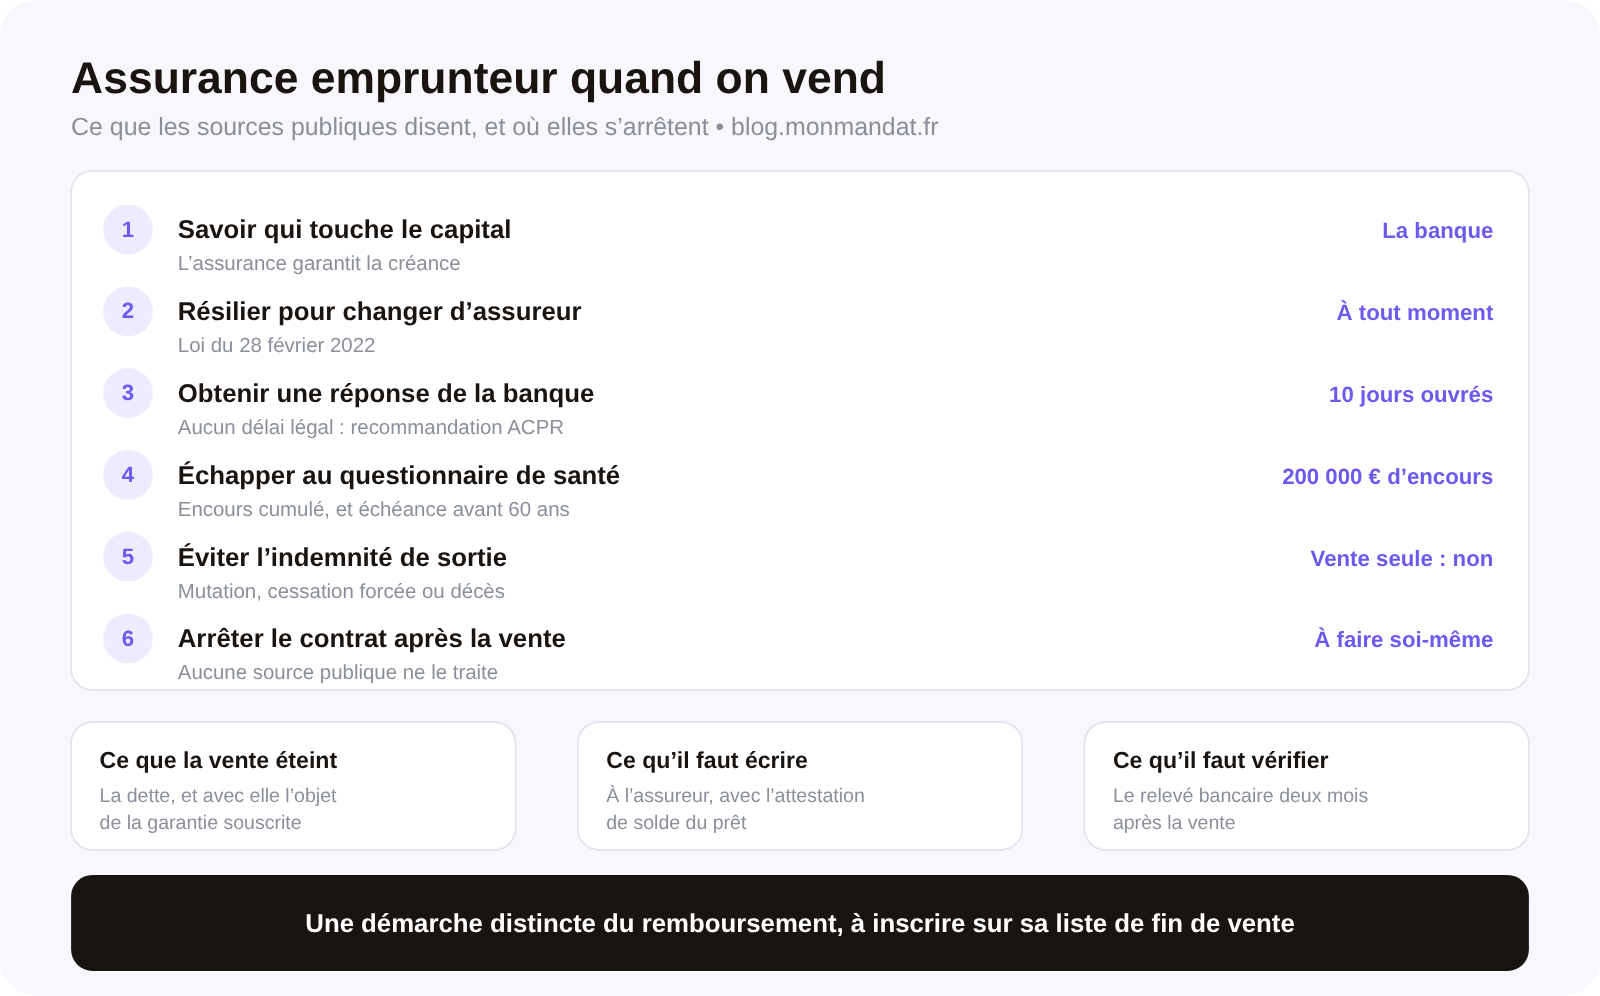
À la banque. C’est la première chose à remettre à l’endroit, parce que beaucoup d’emprunteurs ont le sentiment d’avoir souscrit une assurance décès pour protéger leur famille.
La fiche publique consacrée aux garanties, vérifiée le 16 octobre 2026, ne laisse aucune ambiguïté sur la garantie décès : elle intervient « lorsque votre décès a lieu avant un âge limite », et le capital restant dû est versé à l’organisme prêteur. Vos héritiers en profitent indirectement, puisqu’ils récupèrent un bien sans dette, mais ils ne touchent rien. Ce n’est pas un contrat de prévoyance familiale, c’est une sûreté au bénéfice du créancier.
Cette qualification a une conséquence directe sur la vente : une sûreté n’a plus d’objet quand la créance est éteinte. Dès que le prêt est soldé, votre assurance emprunteur ne garantit plus rien. Vous continuez pourtant à en payer les cotisations tant que le contrat n’est pas résilié, et c’est tout le problème de cet article.
Notons au passage que la souscription n’est pas une obligation légale. La fiche sur le contrat, vérifiée le 20 mai 2025, écrit que la banque « peut exiger que vous signiez un contrat d’assurance » — c’est une faculté du prêteur, pas une règle de droit. En pratique, aucun prêt immobilier ne se signe sans elle, et vous devez être informé du « coût total de l’assurance sur la durée totale du prêt, exprimé en euros ».
Que deviennent les garanties d’une assurance emprunteur quand le prêt est remboursé par anticipation ?
C’est ici que les sources publiques s’arrêtent, et il faut le dire franchement.
La fiche sur le remboursement anticipé, vérifiée le 16 septembre 2026, est complète sur le crédit : elle détaille l’indemnité, ses plafonds, les cas de dispense, la procédure. Sur l’assurance, elle ne contient aucune information, et renvoie seulement vers le portail « Info Banque - Assurance » de la Banque de France. La fiche sur les garanties, de son côté, décrit chaque garantie et ses limites d’âge, mais ne mentionne ni la fin après remboursement du prêt, ni le remboursement anticipé, ni la vente du bien. La fiche sur le contrat évoque la résiliation — elle « se fait par lettre, par acte de commissaire de justice ou par tout autre moyen prévu au contrat » — sans traiter l’extinction du prêt. Et le portail de la Banque de France, consulté ce jour, n’aborde pas davantage le remboursement anticipé ni la vente du logement.
Deux organismes publics qui tiennent habituellement cette matière nous ont été inaccessibles aujourd’hui, ce qui limite notre recherche et doit être signalé : l’ANIL et le portail de l’économie et des finances étaient injoignables lors de la rédaction, par les deux canaux essayés. Il est possible que l’un d’eux traite ce point. Nous ne l’affirmons ni ne l’infirmons.
Ce que l’on peut dire avec certitude, en revanche, découle de la nature même du contrat : les garanties portent sur un capital restant dû. Quand ce capital est nul, il n’y a plus rien à garantir. Le contrat, lui, est un contrat d’assurance autonome, qui obéit à ses propres règles de durée et de résiliation. Rien dans les sources consultées ne décrit un mécanisme d’extinction automatique. Il faut donc partir du principe qu’il n’y en a pas, et agir en conséquence.
Faut-il résilier soi-même son assurance emprunteur après avoir vendu son logement ?
Oui, et il faut le faire par écrit, en conservant une preuve d’envoi.
La démarche se décompose selon qui gère le contrat, et c’est le portail de la Banque de France qui donne la marche à suivre la plus claire, à propos du changement d’assureur mais la logique est la même. Si la banque gère elle-même le contrat — cas des contrats de groupe —, une demande unique lui suffit. Si le contrat est géré par un assureur extérieur, il faut demander la résiliation à l’assureur et informer la banque, l’information à l’assureur étant à adresser par lettre recommandée.
Quelques précautions utiles, tirées de la pratique plus que des textes, et présentées comme telles :
- Attendez le décompte définitif. Résilier avant que le notaire ait effectivement soldé le prêt vous laisserait sans couverture sur un capital encore dû.
- Demandez l’attestation de solde du prêt à la banque, et joignez-en une copie à votre lettre de résiliation : c’est la pièce qui établit que la garantie n’a plus d’objet.
- Vérifiez votre relevé bancaire deux mois plus tard. Un prélèvement qui continue est le symptôme le plus courant d’une résiliation jamais enregistrée.
- Si vous enchaînez sur un nouvel achat, ne résiliez pas en espérant transférer le contrat : la fiche sur le remboursement anticipé indique qu’un prêt peut être « transféré sur votre nouvelle acquisition » sous réserve de l’accord de la banque, mais l’assurance suit son propre sort.
Sur la restitution d’éventuelles cotisations trop perçues, nous ne pouvons rien affirmer : aucune des sources publiques consultées ne traite du remboursement d’une prime pour une période non courue dans le cadre d’une assurance emprunteur. C’est le second silence de cet article, et il se demande par écrit à l’assureur plutôt qu’il ne se présume.
Quelles garanties une assurance emprunteur couvre-t-elle réellement ?
Savoir ce qu’on résilie suppose de savoir ce qu’on avait. La fiche publique distingue cinq garanties, et elle ne les met pas sur le même plan : la perte d’emploi est expressément facultative, et l’invalidité permanente partielle « ne peut être souscrite qu’en complément » et « n’est pas proposée par tous les contrats ».
| Garantie | Ce qu’elle suppose, et sa limite |
|---|---|
| Décès | Capital restant dû versé au prêteur, avant un âge limite fixé au contrat. Suicide couvert à partir de la 2e année, sauf contrat groupe |
| Perte totale et irréversible d’autonomie | Besoin « absolu et présumé définitif » d’une aide pour se laver, s’habiller, se déplacer et manger. Une pension d’invalidité est souvent exigée |
| Invalidité permanente totale | Taux déclenchant fixé par le contrat, évalué par un médecin désigné par l’assureur. Ne joue que jusqu’à un âge limite |
| Invalidité permanente partielle | Ne peut être souscrite qu’en complément de la précédente, et n’est pas proposée par tous les contrats |
| Incapacité temporaire de travail | Franchise applicable, et toute reprise, même partielle, arrête l’indemnisation sauf mi-temps thérapeutique prévu |
Deux remarques. D’abord, les limites d’âge ne sont jamais chiffrées par la fiche publique : elles sont définies par le contrat, ce qui veut dire qu’un emprunteur de 58 ans peut découvrir au moment d’un sinistre qu’une garantie avait cessé. Ensuite, la garantie perte d’emploi est facultative, et c’est souvent la ligne qui pèse le plus lourd dans la cotisation pour l’usage le plus incertain.
La fiche renvoie, pour toutes les conditions précises, au contrat lui-même. C’est une invitation à relire ses conditions générales au moment de vendre, exercice ingrat mais qui prend vingt minutes et qui révèle régulièrement une garantie que l’on payait sans le savoir.
Peut-on changer d’assurance emprunteur à tout moment avant de vendre ?
Oui, et c’est utile si votre vente n’aboutit pas tout de suite. Le droit de résiliation à tout moment résulte de la loi n° 2022-270 du 28 février 2022 « pour un accès plus juste, plus simple et plus transparent au marché de l’assurance emprunteur », publiée au Journal officiel du 1er mars 2022. La Banque de France le formule ainsi : « Il est possible de résilier un contrat d’assurance emprunteur lié à un crédit immobilier, à tout moment. »
Mais il faut lire le mécanisme avant de s’en réjouir, car ce droit est conçu pour substituer un contrat à un autre, pas pour sortir sans assurance. La fiche publique sur le contrat précise qu’il faut « d’abord obtenir l’accord de la banque sur le nouveau contrat, qui doit garantir au moins le même niveau que l’initial ». La banque dispose ensuite de 10 jours ouvrés pour modifier le contrat de crédit par avenant.
Un point d’histoire juridique mérite d’être signalé, parce qu’il explique pourquoi le sujet est aussi embrouillé : la fiche publique ne nomme pas de loi instituant ce droit et cite la décision du Conseil constitutionnel n° 2017-685 QPC du 12 janvier 2018 sur le « Droit de résiliation annuel des contrats d’assurance emprunteur », en renvoyant aux articles L313-8 à L313-10 du code de la consommation. La loi de 2022, elle, a inséré ses propres dispositions. Deux sources publiques, deux niveaux de description : la fiche décrit l’état du droit sans le rattacher à son texte le plus récent, le texte de loi existe et se lit sur Légifrance. La clé de lecture est chronologique, et le régime applicable aujourd’hui est celui de 2022.
Dernière obligation à connaître, et elle joue en votre faveur : l’assureur doit vous rappeler chaque année ce droit de résiliation et la façon de l’exercer. Si vous n’avez jamais reçu ce rappel, c’est un argument à faire valoir.
Dans quel délai une banque doit-elle répondre à une demande de changement d’assurance emprunteur ?
Il faut distinguer deux opérations, et la distinction est celle que fait la Banque de France.
Pour une déliaison — vous résiliez sans proposer immédiatement de contrat de remplacement —, « la loi ne fixe aucun délai ». La seule borne est une recommandation de l’Autorité de contrôle prudentiel et de résolution : une réponse au plus tard sous 10 jours ouvrés. Une recommandation n’est pas un délai légal, et c’est une différence réelle en cas de litige.
Pour une substitution, le délai de 10 jours ouvrés s’applique, mais il « ne court qu’à compter de la réception d’un dossier complet ». C’est la précision la plus utile du sujet : une banque qui estime le dossier incomplet ne fait pas courir le délai, et le compteur repart à chaque pièce manquante.
Et surtout, « un silence ne vaut pas acceptation tacite ». On pourrait croire l’inverse, par analogie avec d’autres procédures où l’absence de réponse vaut accord — c’est d’ailleurs ce qui arrive en matière d’urbanisme. Ici, non : une banque qui ne répond pas n’a pas accepté, et continuer à payer l’ancien contrat tout en ayant souscrit le nouveau est le scénario qui coûte le plus cher.
Quand l’assureur n’a-t-il pas le droit de demander un questionnaire de santé ?
L’article 10 de la loi du 28 février 2022 a inséré dans le code des assurances un article L. 113-2-1 qui interdit, sous conditions, de solliciter la moindre information sur l’état de santé. Le texte énonce qu’« aucune information relative à l’état de santé ni aucun examen médical de l’assuré ne peut être sollicité par l’assureur », et pose deux conditions cumulatives :
- « La part assurée sur l’encours cumulé des contrats de crédit n’excède pas 200 000 euros par assuré » ;
- « L’échéance de remboursement du crédit contracté est antérieure au soixantième anniversaire de l’assuré. »
L’article précise que ces dispositions sont entrées en vigueur le 1er juin 2022, et qu’un décret en Conseil d’État peut prévoir des conditions plus favorables.
Le piège de lecture est dans le mot « cumulé ». Le seuil ne porte pas sur le prêt que vous êtes en train de souscrire, mais sur l’encours cumulé de vos contrats de crédit, par assuré. Un vendeur qui conserve un crédit sur un autre bien et emprunte pour sa nouvelle résidence principale peut donc franchir le seuil sans avoir le sentiment d’emprunter beaucoup — et retrouver un questionnaire médical qu’il croyait supprimé. Le second critère se lit en miroir : il porte sur l’échéance du remboursement, pas sur l’âge à la souscription.
La fiche publique traduit la règle en termes plus simples — pour un « crédit de 200 000 € ou moins par assuré, à rembourser avant 60 ans », « l’assureur a interdiction de vous faire remplir un questionnaire de santé », et aucun examen ne peut être exigé non plus. Dans les autres cas, le questionnaire est obligatoire et doit être rempli de bonne foi. C’est une obligation dont la sanction est lourde : une fausse déclaration peut vider la garantie de son contenu au moment où on en a besoin.
La vente du logement dispense-t-elle des indemnités de remboursement anticipé ?
Pas en elle-même. La vente est une condition, pas le motif. La fiche sur le remboursement anticipé écrit qu’aucune indemnité n’est due lorsque le remboursement anticipé fait suite à la vente du logement pour au moins un des trois motifs suivants : « changement de votre lieu de travail ou de celui de votre conjoint » ; cessation forcée d’activité professionnelle, notamment un licenciement, la vôtre ou celle de votre conjoint ; décès, le vôtre ou celui de votre conjoint.
Une vente pour agrandissement, pour divorce ou pour investissement n’ouvre donc aucune dispense. Hors dispense, l’indemnité est bornée par deux plafonds cumulatifs : « le montant de 6 mois d’intérêts sur le capital remboursé par anticipation au taux moyen du prêt » et « 3 % du capital restant dû avant le remboursement anticipé ». Pour un prêt à taux variable, des intérêts compensateurs peuvent s’y ajouter.
Deux détails de procédure qui font gagner de l’argent. D’abord, le contrat peut exiger un montant minimum de plus de 10 % du prêt initial pour un remboursement partiel, condition qui « ne s’applique pas au remboursement anticipé du solde total ». Ensuite, pour éviter des intérêts intercalaires, il faut faire coïncider le versement avec l’échéance mensuelle — un réglage de date qui se négocie avec le notaire et qui n’intéresse personne tant qu’on ne l’a pas raté.
Le détail de ces indemnités, de la mainlevée d’hypothèque et du sort de la caution est exposé dans notre article dédié ; nous ne le reprenons pas ici. Ce qu’il faut retenir pour notre sujet, c’est que ces montants pèsent sur votre produit de vente au même titre que les frais d’agence et les diagnostics, et qu’ils doivent figurer dans votre calcul avant d’annoncer un prix. Une assurance oubliée pendant huit mois à 45 € par mois, c’est 360 € de perdus — un montant du même ordre que le plafond d’un état daté.
Enfin, un mot sur le calendrier : la demande de remboursement anticipé s’adresse à l’organisme prêteur, et la fiche recommande de « faire votre demande par écrit ». Pour les offres émises à partir de juillet 2016, le prêteur doit vous informer gratuitement et sans tarder des conséquences de l’opération, montant et frais compris, sur support papier ou durable. C’est ce document qu’il faut réclamer avant de signer chez le notaire, et c’est lui qui vous permettra ensuite d’écrire à votre assureur avec la bonne date.
Questions fréquentes
Le suicide est-il couvert par une assurance emprunteur ?
La fiche publique sur les garanties indique qu’il n’est couvert qu’à partir de la deuxième année du contrat. Il existe une exception en contrat groupe : la couverture joue dès la signature, pour un montant d’au moins 120 000 €, lorsque le prêt finance la résidence principale. Au-delà de ces repères, c’est le contrat qui fixe les conditions exactes.
Une reprise à mi-temps thérapeutique interrompt-elle l’indemnisation ?
En principe oui. Sur la garantie incapacité temporaire de travail, la fiche publique écrit qu’« une reprise, même partielle, arrête l’indemnisation », sauf si le mi-temps thérapeutique est expressément prévu au contrat. C’est une clause à vérifier avant un arrêt, pas pendant.
L’assurance emprunteur est-elle obligatoire pour obtenir un prêt immobilier ?
Aucun texte ne l’impose, mais la banque « peut exiger que vous signiez un contrat d’assurance », ce qu’elle fait en pratique systématiquement sur un prêt immobilier. Vous restez libre de choisir un autre assureur que celui qu’elle propose, à condition que le contrat retenu respecte la fiche personnalisée qu’elle vous a remise.
Le refus de la banque de changer d’assurance doit-il être motivé ?
Oui. La Banque de France indique que la décision de refus doit comporter « l’intégralité des motifs de refus », en particulier lorsqu’il s’agit d’une absence d’équivalence du niveau de garantie. En cas de refus mal motivé, la démarche recommandée est de contacter l’organisme qui a proposé le contrat externe, puis de faire une réclamation auprès de la banque et, si besoin, de saisir le médiateur.