
La première question que posent la plupart des propriétaires est mal formulée. Ce n’est pas « ma banque va-t-elle m’autoriser à vendre », c’est « combien de temps lui faut-il, et combien cela me coûte ». Vendre un logement encore financé est un droit : le prêteur « ne peut pas refuser le remboursement par anticipation d’une partie ou de la totalité du prêt ». Il n’y a donc rien à demander, mais plusieurs choses à déclencher, et certaines prennent des semaines.
Ces semaines se gagnent au début, pas à la fin. Un propriétaire qui demande son décompte de remboursement anticipé au moment de la mise en vente arrive au compromis avec un chiffre ; celui qui le demande après avoir accepté une offre découvre son coût de sortie au pire moment. C’est la même logique que pour le reste du dossier : la constitution anticipée des pièces, que nous détaillons dans notre guide des documents obligatoires pour vendre, et une estimation réaliste du bien qui permette de vérifier tout de suite que le prix couvre le capital restant dû.
Faut-il l’accord de sa banque pour vendre un logement financé à crédit ?
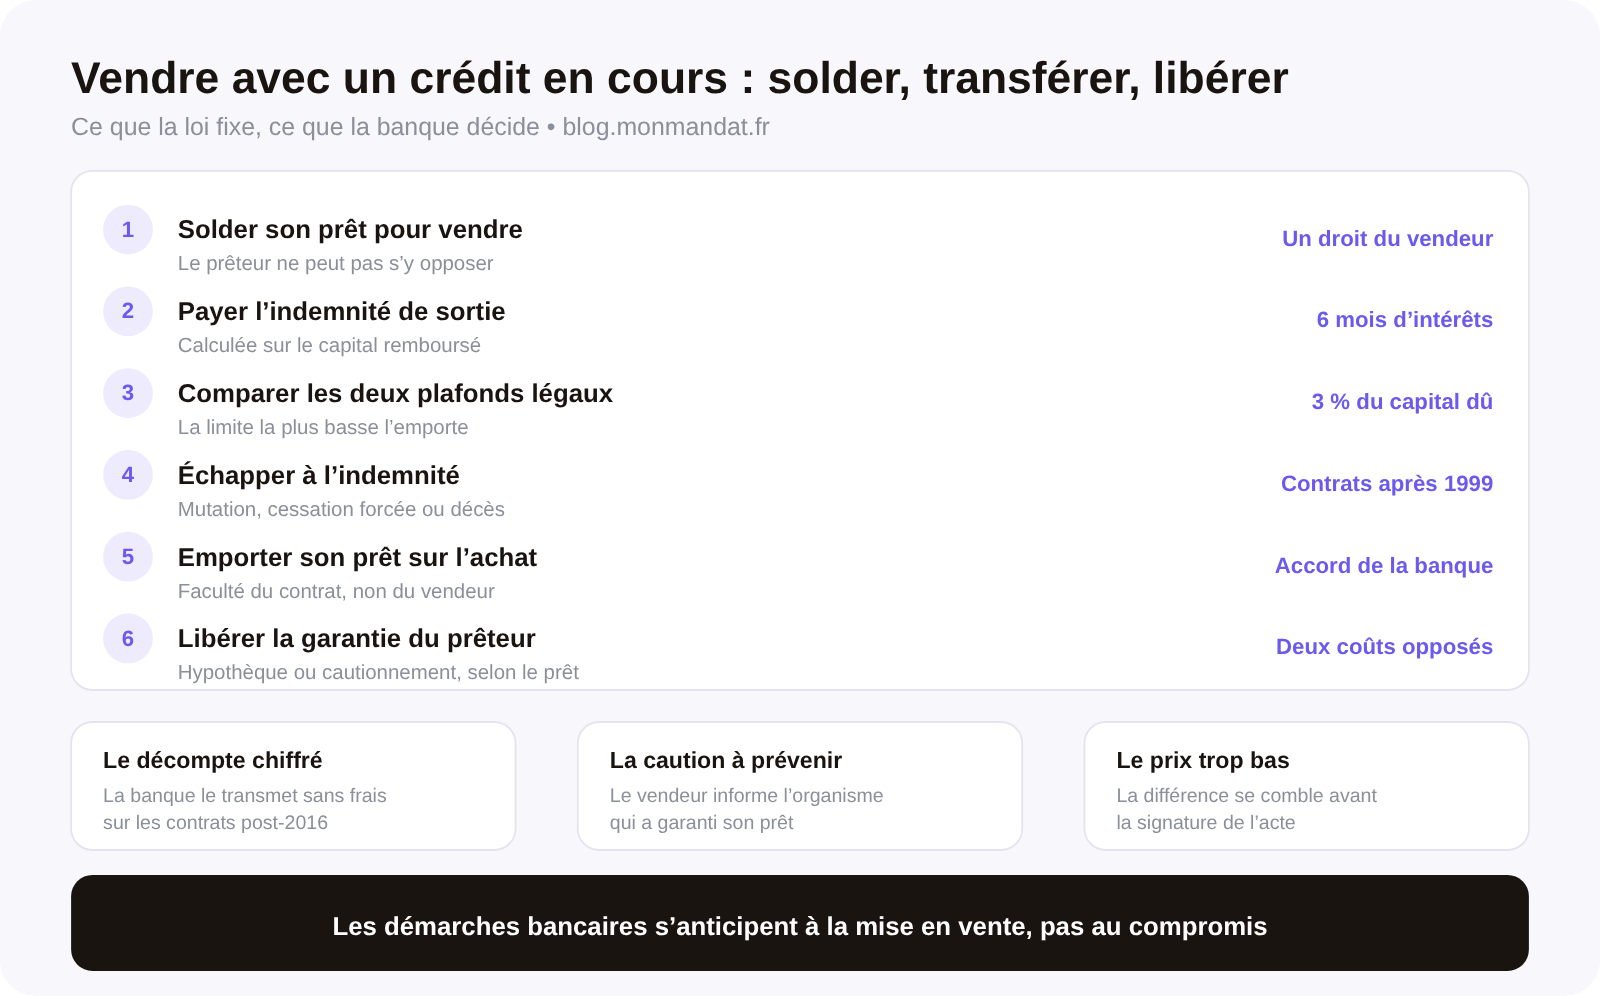
Non, et la formulation publique est sans ambiguïté. L’Institut national de la consommation écrit que « le prêteur ne peut pas refuser le remboursement par anticipation d’une partie ou de la totalité du prêt ». Le remboursement anticipé est un droit de l’emprunteur, et la vente du logement financé en est le cas d’usage le plus banal.
La croyance inverse est pourtant très répandue, et elle a un coût réel : celui du temps perdu à « demander la permission » au lieu de demander le seul document qui compte, le décompte de remboursement anticipé. Après votre demande, la banque est tenue de « transmettre une estimation chiffrée des frais », gratuitement lorsque le contrat a été conclu après le 1er juillet 2016. Demandez-la par écrit : c’est la recommandation du ministère de l’Économie, qui précise de contacter le prêteur « de préférence par écrit ».
Une démarche, en revanche, vous incombe et n’est presque jamais faite : si votre prêt est garanti par un tiers, vous devez « obligatoirement informer la personne ou l’organisme qui vous a accordé sa garantie ». Un parent caution, un organisme de cautionnement : l’information leur est due, et elle conditionne la libération de l’engagement.
Qui rembourse le crédit le jour de la vente, et sur quelle somme ?
Le notaire, sur le prix. Le capital restant dû n’est pas une dette que le vendeur traîne après la vente : il est prélevé sur le produit de la cession au moment de l’acte, et le vendeur reçoit le solde. C’est pour cette raison qu’un vendeur endetté n’a pas besoin d’épargne pour vendre, mais a besoin d’un prix suffisant.
L’ordre des prélèvements explique l’écart, souvent brutal, entre le prix affiché et ce que l’on encaisse. Le capital restant dû, l’indemnité de remboursement anticipé, les frais éventuels de levée de garantie, les honoraires d’agence et, le cas échéant, l’impôt sur la plus-value se soustraient tous du même montant. Nous avons détaillé ce calcul de bout en bout, avec un exemple chiffré, dans notre article sur le net vendeur, et la part qui revient effectivement au notaire est précisée dans les frais de notaire à la charge du vendeur.
Côté calendrier, la contrainte n’est pas le remboursement lui-même mais les pièces qui l’entourent : décompte à jour à la date prévue de l’acte, accord sur la radiation de la garantie, et coordination avec les délais du compromis que nous décrivons dans les délais d’un compromis de vente. Un décompte périmé se redemande, et cela se compte en jours ouvrés.
Dans quels cas l’indemnité de remboursement anticipé n’est-elle pas due ?
Il existe trois cas de dispense, strictement délimités, et une condition de date qui les commande. Pour les prêts conclus après le 1er juillet 1999, l’indemnité n’est pas due lorsque le remboursement anticipé fait suite à la vente du logement motivée par l’un des trois événements suivants :
| Événement | Ce que la dispense suppose |
|---|---|
| « Changement de votre lieu d’activité professionnelle ou celui de votre conjoint » | Une mutation documentée, et une vente qui en découle |
| « Cessation forcée de votre activité professionnelle ou celle de votre conjoint » | Le caractère forcé, et non un départ choisi |
| « En cas de décès (le vôtre ou celui de votre conjoint) » | Aucune autre condition que la date du contrat |
Hors ces trois cas, l’indemnité s’applique dans la limite de deux plafonds qui se cumulent : elle « ne peut excéder la valeur d’un semestre d’intérêt sur le capital remboursé », « sans pouvoir dépasser 3 % du capital restant dû avant le remboursement ». La plus basse des deux limites gagne. Et la phrase qui clôt le sujet est celle qu’il faut retenir en cas de discussion : « aucun autre frais ou coût ne peut vous être réclamé » au titre du remboursement anticipé.
Deux précisions pour éviter les mauvaises surprises. Le contrat peut « prévoir l’interdiction d’un remboursement égal ou inférieur à 10 % du montant initial prêté », sauf lorsqu’il s’agit du solde : cette clause ne gêne pas une vente, qui solde le prêt, mais elle gêne les remboursements partiels que certains vendeurs envisagent avant de vendre. Et le mode de calcul du « taux moyen du prêt » n’est précisé par aucune des sources publiques que nous avons consultées : c’est le décompte de votre banque qui le chiffre, et c’est une raison de plus de le demander tôt. Pour l’effet de cette indemnité sur votre résultat final, nous renvoyons au calcul complet du net vendeur.
Peut-on transférer son prêt immobilier sur le logement qu’on achète ?
Parfois, et c’est une faculté du contrat plutôt qu’un droit du vendeur. En cas de vente, l’ANIL indique que le prêt doit être remboursé ou, « sous réserve de l’accord de l’établissement de crédit », peut être « transféré sur votre nouvelle acquisition ».
L’intérêt est évident lorsque le prêt existant porte un taux inférieur à ceux du marché : le conserver vaut mieux que le solder pour en souscrire un plus cher. Mais la condition suspend tout : sans accord du prêteur, il n’y a pas de transfert, et la source ne détaille ni les conditions exactes ni les frais associés. Autrement dit, la question ne se tranche pas en lisant un article : elle se tranche en relisant son offre de prêt, à la recherche d’une clause de transférabilité, puis en écrivant à sa banque.
Si vous rachetez dans le même mouvement, cette vérification se fait en même temps que le choix du montage de financement — vente longue, prêt relais ou achat après la vente — que nous comparons dans notre article sur le prêt relais pour acheter avant d’avoir vendu. Un prêt transférable modifie l’équation, parfois assez pour rendre le relais inutile.
L’acheteur peut-il reprendre le crédit du vendeur ?
La même source ouvre cette seconde porte : le prêt peut être « repris par l’acheteur », « sous certaines conditions ». Là encore, les conditions ne sont pas détaillées par la source, et l’accord du prêteur reste l’obstacle réel — il s’agit pour lui de changer de débiteur, donc de réexaminer entièrement un risque qu’il avait accepté pour quelqu’un d’autre.
En pratique, cette hypothèse se rencontre surtout sur des prêts aidés ou à conditions particulières, et elle se négocie très en amont, parce qu’elle modifie le plan de financement de l’acquéreur et donc la condition suspensive de prêt du compromis. Ce n’est pas un argument de vente à mettre dans une annonce : c’est une option à explorer quand les deux banques sont les mêmes, ou quand le taux en place est nettement plus favorable que le marché.
Le vendeur doit aussi savoir que son assurance emprunteur ne se transmet pas avec le prêt. Les contrats permettent de « changer d’assurance en cours de prêt sous certaines conditions », mais le sort des cotisations en cas de remboursement anticipé n’est pas précisé par les sources publiques consultées : c’est une ligne à vérifier auprès de l’assureur, pas à supposer.
Pourquoi la garantie choisie à l’époque décide-t-elle du coût de la sortie ?
C’est l’inversion la plus utile de tout le sujet, et elle surprend presque tous les vendeurs. Le coût de sortie de votre crédit ne se décide pas le jour de la vente : il s’est décidé le jour où vous avez signé votre prêt, en choisissant la garantie exigée par la banque.
Si le prêt est assorti d’une hypothèque ou d’un privilège de prêteur de deniers, « des frais de levée d’hypothèque seront à votre charge » au moment du remboursement. Si le prêt est garanti par un cautionnement, l’INC indique au contraire qu’il n’y a « pas de frais de mainlevée », et qu’« une partie des frais engagés vous seront remboursés lorsque le prêt sera remboursé ». Le même événement — solder son crédit pour vendre — produit donc une dépense dans un cas et une recette partielle dans l’autre.
À noter, le privilège de prêteur de deniers « ne concerne que le financement d’un terrain et/ou d’un bien déjà construit », ce qui explique qu’il soit absent des dossiers de construction neuve. Et la comparaison souvent entendue selon laquelle « le cautionnement est plus économique que l’hypothèque » vaut donc à l’entrée comme à la sortie.
Ce que cela change pour vous aujourd’hui : avant d’annoncer un net vendeur à votre famille ou à votre banquier, ouvrez votre offre de prêt et cherchez le mot « garantie ». La réponse à « combien me coûtera la sortie » s’y trouve, et elle n’est pas négociable à ce stade. Le détail des frais de mainlevée est chiffré dans notre article sur les frais de notaire du vendeur.
Que se passe-t-il si le prix de vente ne couvre pas le capital restant dû ?
C’est le seul blocage véritable, et il n’a rien à voir avec une autorisation. Lorsque le produit de la vente est inférieur au capital restant dû, la banque n’est pas désintéressée, et elle n’a aucune raison d’accepter la radiation de sa garantie. La différence doit donc être comblée avant la signature, par apport personnel, par un accord spécifique avec le prêteur, ou par un montage de financement adossé à votre acquisition suivante.
Trois situations produisent ce cas de figure. Un achat récent, dont les premières années n’ont amorti que peu de capital. Un marché local qui a reculé depuis l’acquisition. Et, de plus en plus souvent, un bien mal classé au diagnostic de performance énergétique, dont la valeur a décroché de celle du quartier — un mécanisme que nous documentons dans notre dossier sur le DPE et la vente immobilière.
Dans tous les cas, le diagnostic se fait en une soustraction, et il se fait avant la mise en vente, pas après la première offre. Si l’écart est faible, un apport le règle. S’il est important, la bonne décision peut être de différer la vente, de réaliser les travaux qui font remonter l’étiquette énergétique, ou d’envisager une mise en location temporaire. Ce qu’il ne faut pas faire est d’entrer en négociation sans connaître son plancher : un vendeur qui ne peut pas descendre en dessous d’un certain prix et qui l’apprend pendant la discussion perd sa crédibilité et son acquéreur.
Quand faut-il différer une mise en vente à cause de son crédit ?
Rarement, mais il faut savoir reconnaître les deux cas où cela se justifie, et chiffrer le renoncement plutôt que l’intuition.
Le premier cas est celui de l’écart négatif durable. Si le prix de marché défendable se situe nettement sous le capital restant dû et que vous n’avez pas l’apport correspondant, vendre n’est pas possible : il faut d’abord amortir ou faire remonter la valeur. Les travaux qui améliorent l’étiquette énergétique sont ici le levier le plus direct.
Le second cas est celui de la dispense d’indemnité à portée de main. Si votre situation relève de l’un des trois événements ouvrant dispense — mutation, cessation forcée d’activité, décès du conjoint — l’enchaînement entre l’événement et la vente compte, et le dossier se monte avec les justificatifs. Sur un capital restant dû de 180 000 €, l’indemnité plafonnée à 3 % représente 5 400 €. C’est le montant qu’un justificatif correctement produit peut faire disparaître, et c’est aussi l’ordre de grandeur de six mois d’intérêts sur un prêt de cette taille : vérifier lequel des deux plafonds s’applique à votre décompte vaut quelques minutes de lecture.
Dans tous les autres cas, différer coûte plus que cela ne rapporte. Vous continuez de payer des intérêts sur un bien que vous ne voulez plus, vous avancez sur un diagnostic de performance énergétique qui se durcit, et vous perdez la seule chose qui ne se rattrape pas sur un marché lent : du temps de commercialisation. L’indemnité de remboursement anticipé est plafonnée ; l’attente, elle, ne l’est pas.
Questions fréquentes
Que faut-il demander à sa banque avant de mettre son logement en vente ?
Le décompte de remboursement anticipé, et rien d’autre : il n’y a aucune autorisation à solliciter. L’Institut national de la consommation est explicite : « le prêteur ne peut pas refuser le remboursement par anticipation d’une partie ou de la totalité du prêt ». Vous n’avez pas une autorisation à obtenir mais une opération à organiser, en demandant un décompte de remboursement anticipé.
Combien coûte l’indemnité de remboursement anticipé ?
Elle « ne peut excéder la valeur d’un semestre d’intérêt sur le capital remboursé », « sans pouvoir dépasser 3 % du capital restant dû avant le remboursement ». Les deux limites se cumulent : la plus basse des deux s’applique. Et « aucun autre frais ou coût ne peut vous être réclamé » à ce titre.
Une mutation professionnelle dispense-t-elle de payer l’indemnité ?
Pour les contrats conclus après le 1er juillet 1999, elle n’est pas due lorsque le remboursement suit la vente du logement motivée par un « changement de votre lieu d’activité professionnelle ou celui de votre conjoint », une « cessation forcée de votre activité professionnelle ou celle de votre conjoint », ou « en cas de décès (le vôtre ou celui de votre conjoint) ».
Peut-on garder son prêt pour le logement suivant ?
C’est possible si le contrat le prévoit. En cas de vente, l’ANIL indique que le prêt doit être remboursé ou, « sous réserve de l’accord de l’établissement de crédit », peut être « transféré sur votre nouvelle acquisition ». Il peut aussi être « repris par l’acheteur » « sous certaines conditions ».