
Acheter avant d’avoir vendu est le montage le plus courant et le plus mal compris des parcours de vente. La banque peut effectivement avancer une partie du prix de votre logement actuel pour financer le suivant : l’Institut national de la consommation résume le mécanisme en une phrase, « une banque peut avancer une partie du montant de la vente de votre bien pour vous permettre d’en acheter un autre ». Mais cette avance s’accompagne d’une date, et c’est cette date qui décide de tout.
Avant de signer quoi que ce soit, deux chiffres gouvernent votre dossier : la part du prix que la banque accepte d’avancer, et le délai qu’elle vous laisse pour vendre. Les deux se négocient avec les mêmes arguments — l’état de votre dossier et la crédibilité de votre prix. C’est pour cette raison qu’une estimation sérieuse de votre bien n’est pas un préalable administratif mais un levier de financement : un prix défendable élargit l’avance, un prix optimiste la rétrécit.
Qu’est-ce qu’un prêt relais, et quelle part du prix de vente la banque avance-t-elle ?
Le prêt relais est décrit par l’Agence nationale pour l’information sur le logement comme un « prêt transitoire de courte durée proposé aux propriétaires qui souhaitent acheter un nouveau bien immobilier avant d’avoir vendu un autre bien ». Il ne finance pas votre achat dans sa totalité : il comble le trou de trésorerie entre deux signatures.
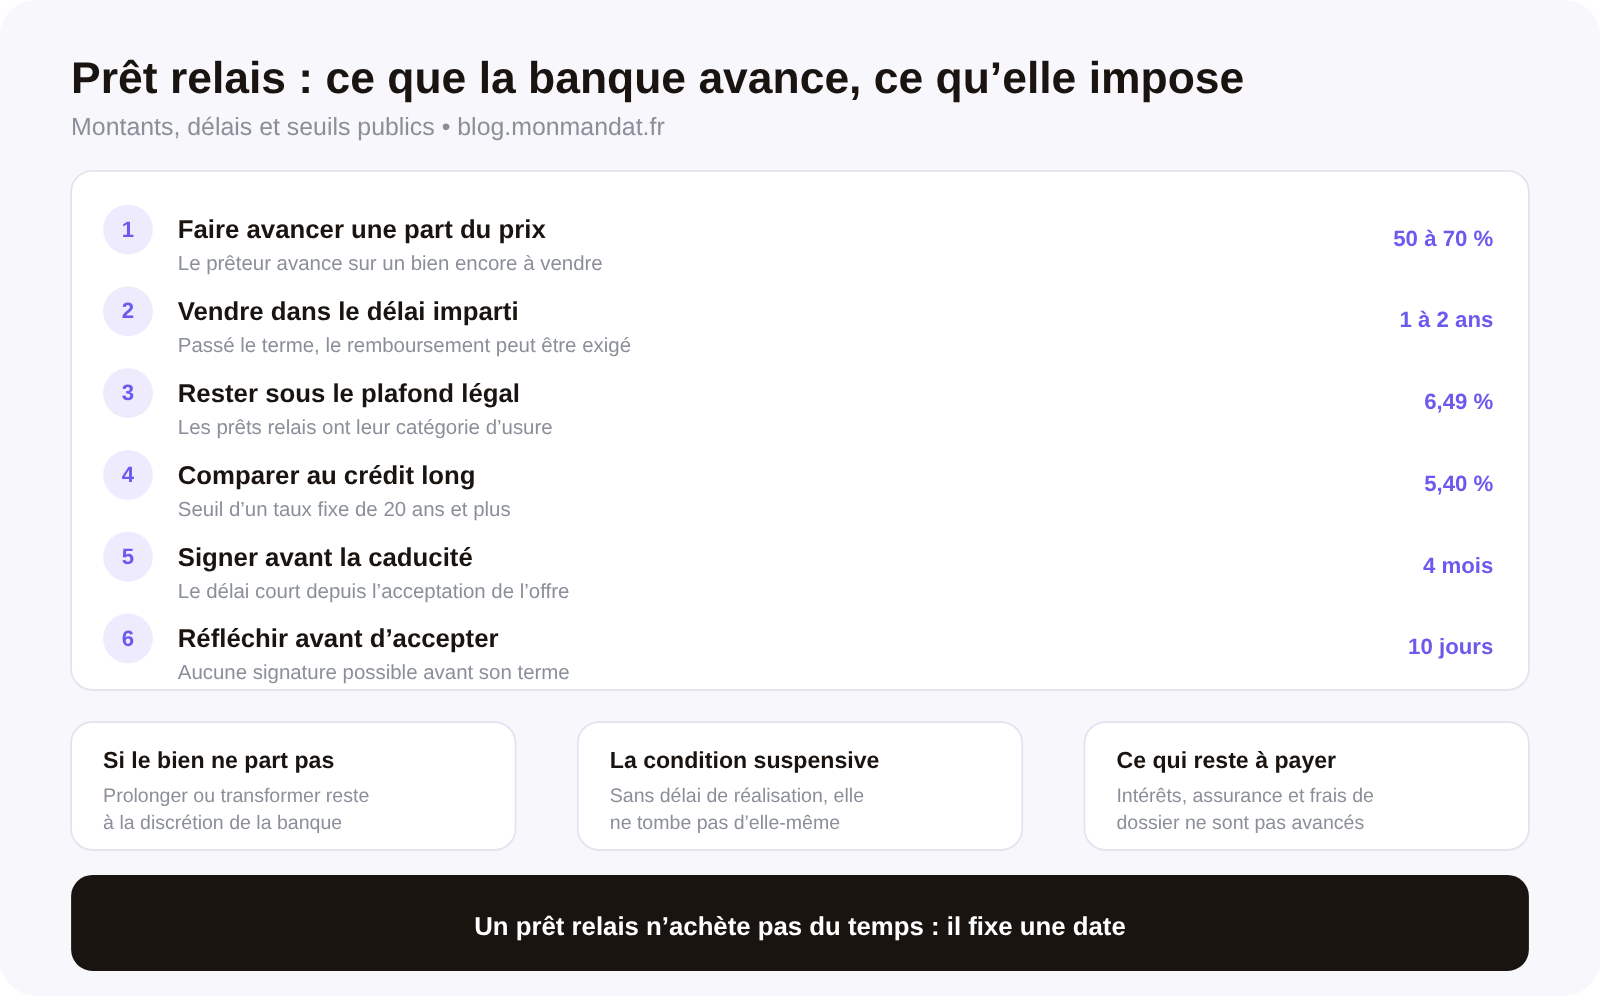
Sur le montant, la fourchette publique est claire : l’avance se situe « généralement entre 50 % et 70 % du prix du bien à vendre ». Autrement dit, sur une maison estimée 300 000 €, la banque vous avancera le plus souvent entre 150 000 € et 210 000 €. L’écart entre ces deux bornes représente 60 000 € de pouvoir d’achat, et il ne dépend ni de votre salaire ni de votre épargne : il dépend de la confiance que le prêteur accorde à votre prix de vente.
Cette avance ne solde pas votre crédit en cours. Si le logement que vous vendez est encore financé, deux opérations se superposent : l’avance sur le prix futur, et l’extinction du prêt existant au moment de l’acte. Les règles de cette seconde opération sont détaillées dans notre article sur la vente d’un logement avec un crédit en cours, et elles comptent dans le calcul de ce que la banque accepte de prêter.
Pourquoi un compromis signé change-t-il le montant du prêt relais accordé ?
C’est le point que presque personne n’anticipe, et c’est pourtant celui sur lequel un propriétaire a le plus de prise. Le montant avancé « dépend des valeurs du bien vendu et du bien acheté, ainsi que de l’avancement de la vente ». Et l’avancement de la vente se traduit en pourcentage : « si vous avez déjà signé un compromis de vente, l’avance peut représenter une part plus importante de la valeur du bien » ; à l’inverse, si vous n’avez qu’un mandat de vente, « la banque sera plus prudente et proposera une avance plus faible ».
La conséquence pratique est contre-intuitive : l’ordre dans lequel vous menez vos deux opérations modifie votre budget. Un propriétaire qui met son bien en vente, obtient une offre, signe un compromis, puis seulement ensuite monte son dossier de financement, se présente devant sa banque avec un argument que son voisin pressé n’a pas. Cela suppose d’avoir réuni son dossier de documents obligatoires pour vendre en amont, puisque c’est lui qui décide si un compromis peut être signé en trois semaines ou en trois mois.
À l’inverse, se précipiter sur une offre d’achat « coup de cœur » avant d’avoir le moindre acquéreur revient à demander à la banque de prendre le risque à votre place. Elle le prend, mais elle le facture en avance plus faible, donc en apport personnel plus lourd.
Combien de temps a-t-on pour vendre quand on a souscrit un prêt relais ?
La réponse publique est « un délai de 1 à 2 ans maximum pour vendre votre bien ». Ce délai n’est pas indicatif : il figure au contrat, et il court à partir du déblocage des fonds, pas à partir du jour où vous décidez enfin de baisser votre prix.
Rapprochez ce délai des durées réelles du marché. Entre la préparation du dossier, la commercialisation et les trois mois presque incompressibles qui séparent un compromis d’un acte authentique, un parcours de vente ordinaire occupe déjà plusieurs mois — nous détaillons ce rétroplanning dans notre article sur les délais de vente d’une maison ou d’un appartement. Un prêt relais de douze mois ne vous laisse donc pas douze mois pour vendre : il vous laisse douze mois moins le temps de la vente administrative, c’est-à-dire souvent six à sept mois de commercialisation utile.
C’est la raison pour laquelle un bien qui ne reçoit aucune visite pendant huit semaines n’est pas un incident mineur quand un relais court. Les signaux à lire et les corrections à apporter sont les mêmes que pour n’importe quelle vente qui s’enlise, et nous les avons listés dans le diagnostic d’une maison qui ne se vend pas — la différence est que, ici, l’horloge appartient à la banque.
Que se passe-t-il si le logement n’est pas vendu à l’échéance du prêt relais ?
Trois issues existent, et deux d’entre elles dépendent entièrement du bon vouloir du prêteur. La première est l’exigibilité : « la banque peut exiger le remboursement du prêt relais à la date prévue au contrat ». La deuxième est la prolongation : « une prolongation de quelques mois du crédit relais peut être envisagée », en particulier si une action concrète peut accélérer la vente. La troisième est la transformation du prêt relais en prêt à long terme, éventuellement accompagnée d’une mise en location du bien invendu.
Mais la phrase décisive est celle qui suit ces deux derniers aménagements : ils « peuvent entrainer des frais supplémentaires et restent à la discrétion de la banque prêteuse ». C’est exactement l’inverse de ce que beaucoup d’emprunteurs imaginent. La croyance répandue est que « si ça ne se vend pas, la banque prolongera, elle n’a pas intérêt à me mettre en difficulté ». Dans les faits, la prolongation est une faveur commerciale, négociée au moment le plus défavorable pour vous, et payante.
La seule protection qui ne dépende de personne est donc préventive : vendre à un prix qui parte, et accepter une baisse tôt plutôt que tard. Un propriétaire qui cède 3 % sur un bien à 300 000 € perd 9 000 €. Le même propriétaire qui tient son prix douze mois de plus paie les intérêts d’une avance de 210 000 € : sur la base du taux effectif moyen de 4,87 % relevé par la Banque de France pour les prêts relais au troisième trimestre 2026, cela représente environ 10 200 € d’intérêts annuels, soit déjà davantage que la baisse qu’il refusait — et le bien reste à vendre.
Pourquoi le taux d’un prêt relais est-il plus élevé que celui d’un prêt classique ?
Parce que ce n’est pas le même produit, et parce que la réglementation le reconnaît. Comme le rappelle le ministère de l’Économie, « il n’existe pas un, mais plusieurs taux d’usure en fonction du type de prêt contracté », et les prêts relais constituent une catégorie à part entière, aux côtés des prêts à taux fixe de moins de 10 ans, de 10 à moins de 20 ans, de 20 ans et plus, et des prêts à taux variable.
| Catégorie de prêt immobilier | Taux effectif moyen | Seuil de l’usure au 1er octobre 2026 |
|---|---|---|
| Taux fixe, moins de 10 ans | 3,07 % | 4,09 % |
| Taux fixe, de 10 à moins de 20 ans | 3,51 % | 4,68 % |
| Taux fixe, 20 ans et plus | 4,05 % | 5,4 % |
| Taux variable | 4,14 % | 5,52 % |
| Prêts relais | 4,87 % | 6,49 % |
Source : economie.gouv.fr, d’après l’avis publié au Journal officiel du 26 septembre 2026. Le seuil est construit « à partir des taux effectifs moyens pratiqués par les établissements de crédit au cours du trimestre précédent, augmentés d’un tiers », et les seuils sont « publiés au Journal officiel à la fin de chaque trimestre pour le trimestre suivant ».
La leçon pratique est double. D’abord, un taux de prêt relais supérieur d’un point à celui d’un crédit long n’est ni une erreur ni un abus : c’est la norme de la catégorie. Ensuite, le plafond légal de 6,49 % laisse une marge de négociation réelle au-dessus du taux moyen de 4,87 % — vérifier où se situe la proposition reçue dans cette fourchette est le geste le plus rentable de tout le dossier. Et parce que ces seuils changent tous les trimestres, un chiffre lu en octobre n’est pas opposable en janvier.
Acheter sous condition suspensive de vente de son logement : est-ce une protection ?
C’est l’alternative sans crédit : vous signez le compromis d’achat du bien suivant en subordonnant votre engagement à la vente de votre logement actuel. Sur le papier, le risque disparaît. En pratique, tout dépend d’une ligne que les parties oublient de remplir.
La Cour de cassation a jugé que lorsque la condition suspensive n’est assortie d’aucun délai de réalisation, l’arrivée de la date prévue pour signer l’acte authentique « ne peut avoir pour effet de considérer la condition suspensive comme défaillie » : au contraire, « cette date est constitutive du point de départ » à partir duquel l’une des parties peut contraindre l’autre à exécuter le contrat (Cass. civ. III, 15 janvier 2014, n° 12-28362). Tant qu’il n’est pas certain que l’événement n’arrivera pas, la condition peut toujours se réaliser, et l’appréciation relève des juges du fond.
Traduction : une clause sans terme ne vous rend pas votre liberté à la date prévue, elle laisse le vendeur en droit d’attendre et d’exiger. La clause protectrice devient une clause ouverte. Le réflexe est donc de faire écrire noir sur blanc une date butoir de réalisation, et de la coordonner avec les autres délais du compromis — ceux que nous détaillons dans notre article sur les délais d’un compromis de vente.
Dernier point de calendrier, du côté du financement : si vous avez accepté une offre de prêt, elle ne vous attend pas indéfiniment. Le prêteur doit maintenir sa proposition « pendant une durée minimale de 30 jours à compter de sa réception par l’emprunteur », vous disposez d’un « délai de réflexion de 10 jours » pendant lequel aucune acceptation n’est possible, et surtout, si l’achat n’a pas lieu « dans le délai de 4 mois à compter de son acceptation », le contrat de crédit devient caduc, sauf accord contraire avec le prêteur (fiche pratique de la DGCCRF).
Vente longue, prêt relais ou achat après la vente : comment choisir ?
Les trois montages ne s’adressent pas aux mêmes situations, et la bonne question n’est pas « lequel est le moins cher » mais « qui porte le risque de délai ».
La vente longue consiste à vendre d’abord, en négociant avec votre acquéreur un délai étendu entre le compromis et l’acte — six à huit mois au lieu de trois. Le risque de délai est porté par l’acquéreur, qui accepte d’attendre : c’est donc une concession qui se paie, le plus souvent sur le prix. Elle suppose un acheteur sans contrainte propre, ce qui est rare quand il vend lui-même.
Le prêt relais transfère le risque à la banque, qui vous le revend sous forme d’intérêts et de date butoir. C’est le seul montage qui vous permette d’acheter un bien rare sans attendre, et le seul qui puisse vous mettre en difficulté si le marché se retourne.
L’achat après la vente — vendre, encaisser, puis chercher — élimine le risque financier et le remplace par un risque de logement : il faut se reloger entre les deux, et accepter que le bien idéal passe pendant cette fenêtre. C’est pourtant l’option à privilégier quand le bien à vendre est atypique, mal classé au DPE ou situé sur un marché lent. Le classement énergétique est ici un critère de choix et non un détail, parce qu’il pèse directement sur le délai : nous l’expliquons dans notre guide du DPE et de la vente immobilière.
Dans tous les cas, le coût du montage se compare au net vendeur réellement attendu, pas au prix affiché. Et les honoraires d’agence, souvent cités comme la variable d’ajustement, pèsent beaucoup moins qu’un relais prolongé de six mois : la comparaison chiffrée figure dans notre dossier sur les frais d’agence immobilière.
Quand faut-il renoncer à acheter avant d’avoir vendu ?
Il existe des configurations dans lesquelles la bonne décision est de laisser passer le bien suivant. Les nommer vaut mieux que de les découvrir.
Première configuration : vous n’avez aucun acquéreur, et votre bien présente une caractéristique qui allonge mécaniquement le délai — étiquette F ou G, surface atypique, servitude, copropriété en difficulté. L’avance sera faible, le délai sera serré, et le risque de devoir brader se double d’un coût d’intérêts.
Deuxième configuration : le montant de l’avance nécessaire dépasse 70 % du prix de votre bien. Vous sortez alors de la fourchette usuelle, ce qui signifie soit un refus, soit un apport complémentaire, soit une surestimation implicite de votre logement.
Troisième configuration, la plus fréquente et la moins avouée : vous comptez sur un prix de vente que personne n’a validé. Le chiffrage honnête du renoncement est simple. Refuser une baisse de 3 % sur un bien à 300 000 €, c’est refuser 9 000 €. Porter douze mois de plus une avance de 210 000 € au taux moyen de la catégorie, c’est payer environ 10 200 € d’intérêts, sans aucune garantie de vendre mieux, et avec une date d’exigibilité qui se rapproche. Le calcul penche presque toujours du même côté.
Renoncer n’est pas abandonner : c’est inverser l’ordre des opérations. Vendre d’abord coûte un déménagement intermédiaire et quelques mois de patience. Acheter d’abord sans acquéreur coûte des intérêts, une date et parfois une décote subie. Sur un marché où le délai de commercialisation se compte en mois et non en semaines, le second scénario est le plus cher des deux.
Questions fréquentes
Quel montant une banque avance-t-elle avec un prêt relais ?
L’Institut national de la consommation indique une avance située « généralement entre 50 % et 70 % du prix du bien à vendre ». Le curseur dépend de l’avancement de la vente : avec un compromis signé, « l’avance peut représenter une part plus importante de la valeur du bien » ; avec un simple mandat, « la banque sera plus prudente et proposera une avance plus faible ».
Combien de temps dure un prêt relais ?
La même source donne « un délai de 1 à 2 ans maximum pour vendre votre bien ». Ce délai est contractuel : il ne se décale pas parce que le marché ralentit. À son terme, « la banque peut exiger le remboursement du prêt relais à la date prévue au contrat ».
Le taux d’un prêt relais est-il plafonné ?
Oui, mais par un seuil qui lui est propre. Les prêts relais forment une catégorie distincte d’usure : le seuil applicable à compter du 1er octobre 2026 est de 6,49 %, contre 5,4 % pour un prêt à taux fixe de 20 ans et plus. Ces seuils sont « publiés au Journal officiel à la fin de chaque trimestre pour le trimestre suivant ».
Vaut-il mieux acheter sous condition suspensive de vente ?
C’est une alternative au crédit, pas une garantie. Si la clause ne fixe aucun délai de réalisation, la Cour de cassation juge que l’échéance prévue pour l’acte authentique « ne peut avoir pour effet de considérer la condition suspensive comme défaillie » (Cass. civ. III, 15 janvier 2014, n° 12-28362). Une clause sans terme ne vous libère donc pas : faites-la borner dans le temps.