
Votre acquéreur vous annonce que sa banque a dit non. La vente tombe, et la question qui suit est toujours la même : qu’est-ce que vous rendez, et qu’est-ce que vous gardez ? La réponse n’est pas « tout » dans un cas et « rien » dans l’autre. Elle dépend d’une chose, et d’une seule : ce que l’acheteur peut prouver.
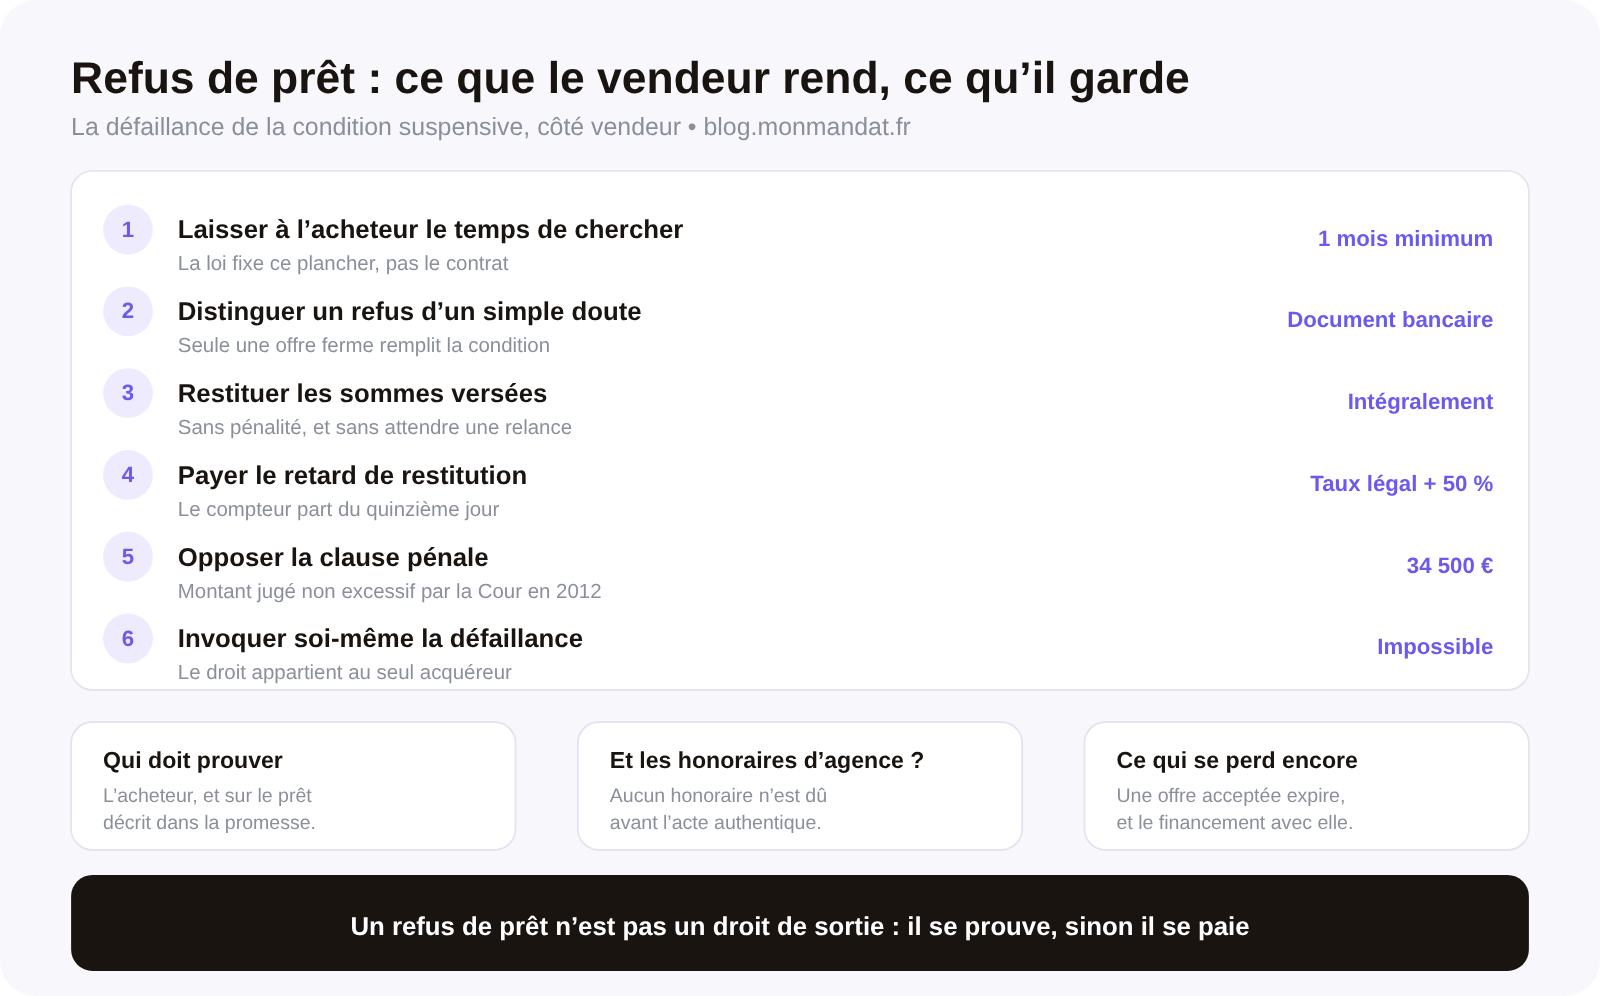
Parce qu’un refus de prêt n’est pas un droit de sortie. C’est une condition suspensive qui a défailli — ou qui n’a pas défailli, si l’acquéreur n’a pas fait ce qu’il devait faire. Dans ce second cas, un acheteur a déjà perdu les 2 000 euros qu’il avait versés d’avance et s’est vu condamner à 34 500 euros de clause pénale. Pour le calendrier général d’une vente et la durée de cette condition, notre article sur les délais du compromis de vente pose le cadre ; nous traitons ici la défaillance elle-même. Si vous préparez votre dossier, l’estimation de votre bien reste le point de départ.
Un refus de prêt annule-t-il automatiquement la vente ?
Non, et la nuance n’est pas de pure forme. La condition suspensive d’obtention de prêt protège l’acquéreur qui a cherché son financement et ne l’a pas obtenu. Elle ne protège pas celui qui a changé d’avis et qui produit, trois semaines plus tard, un refus commode.
Le mécanisme est légal, pas contractuel : dès lors que l’acheteur finance tout ou partie de son acquisition par un crédit, la promesse est conclue sous cette condition, et le bénéfice de ces dispositions est automatique. L’acquéreur ne peut y renoncer que par une clause manuscrite, exercice rare et risqué.
Le délai, lui, est encadré par le bas. La fiche publique consacrée à l’achat d’un logement et à la condition suspensive de prêt indique que ce délai « ne peut pas être inférieur à 1 mois », et qu’il est « en général » de quarante-cinq à soixante jours après la signature de la promesse. L’Institut national de la consommation le formule de la même façon : « le délai minimal pour obtenir les prêts est d’un mois à compter de la signature du contrat ».
Pour un vendeur, la conséquence est claire : un délai court n’est pas un gage de sécurité. Il est illégal en dessous d’un mois, et il reste dangereux en dessous de quarante-cinq jours, parce qu’un acheteur qui n’a pas eu le temps matériel de constituer son dossier aura beau jeu de le démontrer.
Que doit prouver l’acheteur pour se prévaloir d’un refus de prêt ?
C’est le cœur du sujet, et c’est sur lui que tout se joue.
La charge de la preuve pèse sur l’acquéreur. Celui-ci doit démontrer qu’il a sollicité un prêt conforme à celui qui était prévu dans la promesse — même montant, même durée, taux au plus égal au taux maximal annoncé. Une demande faite pour un montant supérieur, sur une durée plus courte, ou à un taux inférieur à celui que le marché pratique, n’est pas une demande conforme : elle est faite pour échouer.
La fiche publique le dit en une ligne : « il faudra également transmettre le ou les justificatifs de refus ». Dans la pratique, le vendeur est en droit d’exiger, avant de libérer le dépôt de garantie :
- la ou les lettres de refus, datées, émanant d’un établissement identifié ;
- la copie de la demande de prêt, qui permet de vérifier la conformité au compromis ;
- la date de dépôt du dossier, qui permet de vérifier qu’il n’a pas été déposé le dernier jour.
À l’inverse, et c’est ce qui prend les vendeurs de court, un document positif ne vaut pas toujours réalisation de la condition. Un simple accord de principe ou une attestation sommaire ne sont pas suffisants : seule une offre ferme et sans réserve remplit la condition. Un acheteur peut donc être officiellement « accepté » par sa banque et rester libre, parce que ce qu’il a obtenu n’est pas une offre.
Que risque un acquéreur qui n’a pas demandé un prêt conforme ?
Il perd ce qu’il a versé, et il peut devoir beaucoup plus.
L’illustration la plus nette est un arrêt de la Cour de cassation du 8 février 2012 (n° 10-21670), dans lequel l’acquéreur, faute d’établir qu’il avait sollicité un prêt conforme, a perdu les 2 000 euros versés d’avance et s’est vu condamner à 34 500 euros au titre de la clause pénale, montant que la Cour a jugé non excessif.
Trente-quatre mille cinq cents euros sur une promesse ordinaire : le chiffre n’est pas un plafond théorique, c’est une somme réellement due. Il explique pourquoi la clause pénale, souvent survolée à la signature, mérite d’être lue par le vendeur autant que par l’acheteur.
Pour autant, cette sanction n’est jamais automatique. Elle suppose que la défaillance soit imputable à l’acquéreur, et c’est au vendeur de l’établir — ce qui est exactement l’inverse du cas précédent. Un vendeur qui soupçonne une sortie de confort doit donc réunir des éléments : demande tardive, montant incohérent, absence de pièces, refus émanant d’un établissement où l’acheteur n’a jamais déposé de dossier complet.
Le vendeur peut-il invoquer lui-même la défaillance de la condition ?
Non, et c’est la règle la plus contre-intuitive de tout le sujet.
La Cour de cassation a posé que seul l’acquéreur d’un bien immobilier peut se prévaloir des conséquences juridiques attachées à la défaillance de la condition suspensive de prêt (Cass. civ. III, 27 octobre 2016, n° 15-23727). La condition est stipulée dans son intérêt : lui seul décide de s’en servir.
Concrètement, un vendeur ne peut pas écrire à son acquéreur « votre délai est passé, la condition a défailli, je reprends mon bien ». Si l’acheteur, malgré le dépassement, obtient son financement et veut signer, le vendeur reste tenu. Un vendeur pressé par un second candidat, mieux-disant, n’a donc aucun moyen de forcer la sortie par ce biais — et ce qu’il risque en s’y essayant est détaillé dans notre article sur le vendeur qui veut revenir sur une offre acceptée.
Ce que le vendeur peut faire, en revanche, c’est mettre l’acquéreur en demeure de se prononcer. Une mise en demeure de produire ses justificatifs sous quinzaine est un acte utile : elle date l’exigence, et elle place l’acheteur devant un choix qu’il ne peut plus différer.
Que doit restituer le vendeur après un refus de prêt légitime ?
Tout, sans retenue et sans délai de confort.
Les sommes versées — dépôt de garantie, indemnité d’immobilisation, acompte — se restituent intégralement. Il n’y a pas de frais de dossier à retenir, pas de participation aux frais engagés, pas de dédommagement du temps perdu. La vente est réputée n’avoir jamais existé.
Le point que les vendeurs ignorent le plus souvent est la sanction du retard. La fiche de l’Institut national de la consommation sur le remboursement de l’acompte après un refus de prêt l’écrit sans ambiguïté : « à compter du 15e jour de la demande de remboursement, l’acompte produit des intérêts au taux légal majoré de moitié ». Le compteur ne part donc pas de la date du refus, mais de la demande de remboursement.
D’où une recommandation pratique simple : faire séquestrer les fonds chez le notaire plutôt que de les encaisser. Un vendeur qui n’a jamais détenu les sommes ne peut pas être en retard pour les rendre, et la libération se fait sur pièces, sans négociation. Les autres mouvements d’argent liés à la vente — remboursement de votre propre crédit, mainlevée, frais — relèvent de notre article sur la vente avec un crédit en cours.
Un acquéreur peut-il perdre un financement qu’il avait déjà obtenu ?
Oui, et le vendeur en subit les conséquences sans y être pour rien.
Une offre de prêt acceptée n’est pas valable indéfiniment. Elle est délivrée pour une opération déterminée et devient caduque si cette opération n’est pas conclue dans le délai prévu. Un acquéreur dont l’offre expire en cours de procédure se retrouve sans financement alors même qu’il en avait un, et doit tout recommencer — avec un marché du crédit qui, entre-temps, a pu bouger.
Pour le vendeur, cela se traduit par une règle de calendrier : plus la signature de l’acte traîne, plus le risque de voir le financement s’éteindre augmente. Les causes de retard sont connues — purge d’un droit de préemption, pièces de copropriété incomplètes, succession non réglée — et elles sont détaillées dans notre dossier sur les documents obligatoires pour vendre.
Une conséquence suit : un vendeur qui veut sécuriser sa vente n’a pas intérêt à laisser filer les délais au prétexte que la condition est levée. Le financement est une pièce périssable du dossier.
Peut-on continuer à faire visiter pendant que l’acheteur cherche son prêt ?
Oui, et c’est même recommandé, à condition de ne pas se tromper sur ce que l’on fait.
Entre la signature de la promesse et la levée de la condition suspensive, le bien est promis mais la vente n’est pas formée. Le vendeur reste propriétaire, et rien ne lui interdit de recevoir des candidats. Ce qu’il ne peut pas faire, c’est accepter une seconde offre : il serait alors engagé deux fois, et le premier acquéreur disposerait d’un recours.
La pratique utile porte un nom et une forme : l’offre de second rang. Un candidat sérieux est informé par écrit que le bien fait l’objet d’une promesse en cours, qu’aucune suite ne lui sera donnée tant que cette promesse vit, et qu’il sera recontacté si la condition défaille. Aucun engagement n’est pris envers lui, et il garde sa liberté entière.
L’intérêt est double. Il est commercial : si le refus de prêt tombe au soixantième jour, le vendeur ne repart pas de zéro avec un bien que le marché a vu passer deux mois sans résultat apparent. Il est psychologique : un vendeur qui sait avoir un candidat de second rang résiste beaucoup mieux à la tentation de rendre les sommes sans vérifier les pièces, pour « ne pas s’attarder ».
Une précaution s’impose toutefois sur le discours tenu aux visiteurs. Annoncer un bien « de nouveau disponible » alors que la promesse court est une information fausse sur une caractéristique essentielle du bien, et la sanction n’est pas symbolique. Les règles applicables à ce que dit une annonce sont détaillées dans notre article sur les mentions obligatoires d’une annonce immobilière.
Dernier point de calendrier : la remise en vente effective ne se décide pas sur une annonce verbale de l’acquéreur. Elle se décide le jour où l’écrit constatant le refus est entre les mains du vendeur ou du notaire. Entre les deux, le bien reste promis.
Que peut faire le vendeur pour limiter le risque avant de signer ?
Quatre vérifications, toutes faisables avant la promesse, suffisent à écarter l’essentiel des mauvaises surprises.
Demander une attestation de financement récente, pas un accord de principe. La distinction est celle qui sépare un document commercial d’un engagement bancaire.
Faire décrire le prêt dans la promesse avec précision : montant, durée, taux maximal, apport. Un financement décrit vaguement est un financement impossible à vérifier, et donc une défaillance impossible à contester.
Fixer un délai réaliste, entre quarante-cinq et soixante jours. Un délai trop court se retourne contre le vendeur.
Demander une clause de notification invitant l’acquéreur à transmettre la copie de sa demande de prêt dans les quinze jours de la signature. Elle est utile, mais il faut savoir ce qu’elle ne fait pas : la Cour de cassation juge qu’« on ne peut imposer à l’acquéreur des obligations contractuelles de nature à accroître les exigences de la loi Scrivener », et elle vise expressément l’obligation de « déposer le dossier de crédit dans un certain délai » (Cass. civ. III, 6 juillet 2005).
La portée de cette clause est donc probatoire, et non sanctionnatrice : un acquéreur qui ne la respecte pas ne perd pas le bénéfice de la condition suspensive, mais il rend sa bonne foi plus difficile à soutenir. C’est déjà beaucoup, puisque le débat se joue précisément sur la preuve. En revanche, un vendeur qui compterait sur cette clause pour écarter mécaniquement un acheteur hésitant se trompe de levier.
Ces vérifications ne relèvent pas du notaire, qui intervient plus tard : elles relèvent du professionnel qui tient la négociation, et elles font partie de ce qu’un vendeur est en droit d’attendre de son agent. Si vous hésitez encore sur ce point, notre guide pour choisir un agent immobilier indique les questions à poser avant de signer un mandat.
Questions fréquentes
Combien de refus bancaires l’acheteur doit-il produire ?
Le nombre se lit dans la promesse, qui exige fréquemment deux refus émanant d’établissements distincts. À défaut de clause, un seul refus peut suffire s’il porte sur un prêt conforme à ce qui était annoncé. Ce qui compte n’est pas le nombre de lettres mais leur cohérence avec le financement décrit au compromis : montant, durée, taux maximal.
Le vendeur peut-il garder le dépôt de garantie en attendant l’issue ?
Non, dès lors que la condition a régulièrement défailli. Les sommes versées se restituent intégralement et sans pénalité. En pratique, elles sont séquestrées chez le notaire ou l’agence, qui les libère sur justification du refus — ce qui évite au vendeur d’avoir à les rendre lui-même, et lui évite aussi les intérêts de retard.
Peut-on remettre le bien en vente avant la restitution des sommes ?
Oui. La défaillance de la condition suspensive anéantit la vente rétroactivement : le bien redevient disponible le jour où le refus est acquis, sans attendre le mouvement bancaire. L’erreur à éviter est d’annoncer publiquement la remise en vente avant d’avoir reçu l’écrit de l’acquéreur constatant le refus.
L’agence garde-t-elle ses honoraires après un refus de prêt ?
Non. Aucun honoraire n’est dû tant que l’acte authentique n’est pas signé, et une vente qui n’aboutit pas ne génère aucune rémunération, quel que soit le travail fourni. La règle et ses nuances sont détaillées dans notre article sur les frais d’agence.