
Il n’existe aucune statistique publique sur le revenu des mandataires immobiliers, et tous les chiffres qui circulent proviennent des réseaux qui recrutent. Plutôt qu’une moyenne invérifiable, cet article donne la méthode de calcul : la chaîne complète qui mène d’une commission d’agence à ce qui reste réellement sur votre compte, les trois seuils fiscaux qui vous attendent, et la trésorerie à prévoir avant la première recette.
Ce que recouvre le statut lui-même — agent commercial, attestation d’habilitation, interdictions, mécanique de la commission — est traité dans notre guide du mandataire immobilier : nous ne le refaisons pas ici. Et puisque tout part du prix des biens que vous vendrez, un détour utile : passez quelques minutes sur une page d’estimation gratuite en ligne pour les gammes de prix de votre secteur. C’est de ce chiffre, et de lui seul, que découle tout le prévisionnel qui suit.
Pourquoi personne ne peut vous dire ce que gagne un mandataire immobilier ?
Parce qu’aucun organisme public ne le mesure. Il n’existe ni enquête de l’administration, ni série statistique officielle sur le revenu des mandataires immobiliers. Les chiffres qui circulent — « 3 500 € par mois en moyenne », « 60 000 € la troisième année » — viennent tous des réseaux eux-mêmes, et il faut regarder ce qu’ils comptent.
Trois biais rendent ces chiffres inutilisables. Le premier est le périmètre : une moyenne calculée sur les mandataires « actifs » exclut par construction ceux pour qui cela n’a pas fonctionné, c’est-à-dire précisément la population dont vous voudriez connaître le sort. Le deuxième est la nature du chiffre : s’agit-il du chiffre d’affaires encaissé, ou du revenu après cotisations, pack et impôt ? L’écart entre les deux dépasse facilement 35 %. Le troisième est l’ancienneté : une moyenne tous profils confondus mélange des portefeuilles de dix ans et des débuts d’activité.
La conséquence est une méthode, pas une résignation : le seul chiffre qui vous concerne est celui que vous calculez vous-même, à partir du prix des biens de votre secteur, du barème d’honoraires pratiqué localement, du taux de rétrocession de votre contrat et du nombre de ventes que vous pensez pouvoir conclure. Les quatre sections qui suivent donnent chacun de ces maillons.
Une précision pour écarter une confusion fréquente : ce n’est pas la même question que « combien touche un agent sur une vente ». Celle-là porte sur le partage d’une commission ; celle-ci porte sur un revenu annuel, qui dépend d’abord du nombre de ventes et de leur rythme.
Quelles charges faut-il déduire de ses commissions pour connaître son revenu réel ?
Quatre postes, et le premier est de loin le plus lourd.
Les cotisations et contributions sociales. Au régime micro-social, la fiche officielle sur les cotisations du micro-entrepreneur fixe un prélèvement forfaitaire de 25,6 % du chiffre d’affaires pour une activité libérale non réglementée, porté à 27,8 % en cas d’option pour le versement libératoire de l’impôt sur le revenu. Ce taux est assis sur les recettes, pas sur le bénéfice : vous le payez même si vos frais professionnels ont été élevés. Retenez bien ce point, car il change l’ordre des calculs par rapport à un raisonnement d’entreprise classique.
Le pack du réseau. C’est un abonnement mensuel, dû indépendamment de votre activité. Il couvre selon les contrats l’outillage, la formation, une part de la diffusion d’annonces et l’assurance responsabilité civile professionnelle. Son montant et son contenu exact sont la première chose à lire dans un contrat — et notre article sur les réseaux de mandataires détaille ce qu’il ne couvre presque jamais.
L’outillage propre. Entre 30 et 50 € par mois en briques assemblées, 60 à 120 € en suite intégrée, comme le détaille notre panorama du logiciel immobilier. À quoi s’ajoutent, hors pack, la diffusion complémentaire sur les portails, le téléphone et les déplacements.
L’impôt sur le revenu. Au régime micro-BNC, il porte sur les recettes diminuées d’un abattement forfaitaire de 34 %, selon la fiche sur le régime fiscal de la micro-entreprise. Son montant dépend entièrement des autres revenus du foyer : c’est pour cela qu’un prévisionnel sérieux s’arrête au revenu disponible avant impôt, et laisse la dernière ligne à votre situation personnelle.
L’ordre de grandeur à retenir, et il est contre-intuitif : un taux de rétrocession de 70 % ne laisse pas 70 % de la commission d’agence. Entre le prélèvement social, le pack et l’outillage, il en reste couramment 48 à 52 % avant impôt sur le revenu. C’est ce chiffre-là qu’il faut comparer d’un réseau à l’autre, pas le taux affiché.
À partir de quel chiffre d’affaires un mandataire immobilier doit-il facturer la TVA ?
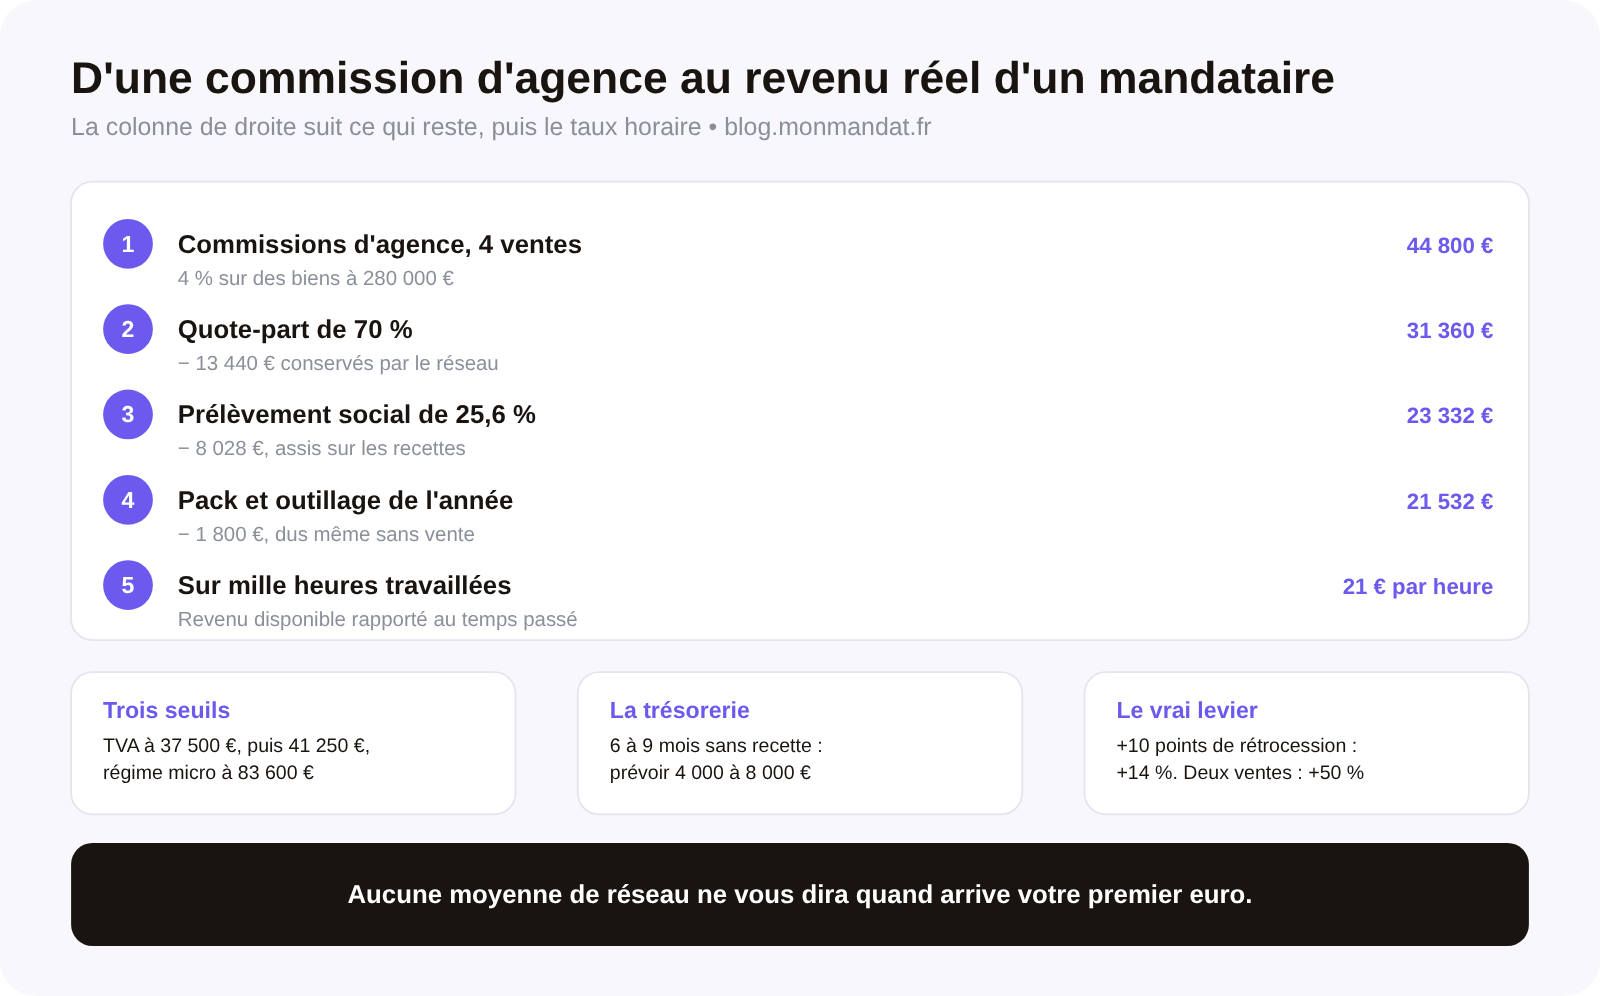
C’est le seuil que presque personne n’anticipe, et il arrive bien avant celui du régime micro. La doctrine fiscale sur la franchise en base de TVA fixe, pour les prestations de services, un seuil de base de 37 500 € de recettes de l’année précédente et un seuil majoré de 41 250 € en cours d’année. Dépasser le second fait perdre la franchise à compter de la date du dépassement, pas à la fin de l’exercice.
Les trois seuils s’enchaînent donc dans cet ordre, et c’est cet enchaînement qu’il faut avoir en tête :
| Seuil de recettes | Ce qui se déclenche, et pourquoi cela compte |
|---|---|
| 37 500 € | Franchise de TVA perdue si ce niveau est atteint sur l’année précédente. Vos factures de quote-part au réseau devront porter la TVA |
| 41 250 € | Franchise perdue immédiatement, à la date du dépassement, en cours d’année. C’est le seuil qui prend par surprise au milieu d’un bon exercice |
| 83 600 € | Sortie du régime micro après deux années consécutives de dépassement : comptabilité réelle, et un expert-comptable devient nécessaire |
Traduisons en nombre de ventes. Sur un bien à 280 000 € avec 4 % d’honoraires, la commission d’agence est de 11 200 € ; à 70 % de rétrocession, votre recette est de 7 840 € par vente. Quatre ventes vous placent à 31 360 €, sous le seuil. La cinquième vente vous fait franchir les 37 500 €, et la sixième dépasse les 41 250 €, donc vous assujettit en cours d’année. Autrement dit : cinq ventes suffisent à changer de régime de TVA, ce qui est un volume très ordinaire.
Est-ce une mauvaise nouvelle ? Pas vraiment, et c’est l’autre moitié du raisonnement. Votre client est un professionnel — la tête de réseau ou l’agence — qui récupère la TVA : la facturer ne réduit pas votre revenu. En revanche, cela vous oblige à des déclarations périodiques, et vous permet de déduire la TVA sur vos achats : outillage, véhicule, diffusion. Ce qui est fautif, c’est de ne pas l’avoir anticipé et de devoir régulariser.
Combien de mandats faut-il rentrer pour atteindre un revenu donné ?
Le calcul se fait en quatre maillons, et dans cet ordre : prix moyen de votre secteur, taux d’honoraires pratiqué, taux de rétrocession de votre contrat, nombre de ventes. Reprenons l’exemple ci-dessus — 7 840 € de recette par vente — et visons 24 000 € de revenu disponible avant impôt.
Il faut d’abord retrouver le chiffre d’affaires correspondant. En retirant 25,6 % de prélèvement social, 1 200 € de pack annuel et 600 € d’outillage, un revenu de 24 000 € suppose un chiffre d’affaires d’environ 34 700 €, soit quatre à cinq ventes dans l’année. Et ces quatre à cinq ventes supposent un nombre de mandats bien supérieur : tous les mandats rentrés ne se vendent pas, et un mandat simple se conclut moins souvent qu’un mandat exclusif, ce que détaille notre comparatif du mandat exclusif, simple ou semi-exclusif.
Il reste à savoir ce que coûte l’obtention de ces mandats, car cette dépense s’ajoute aux charges ci-dessus. Les ordres de grandeur professionnels, temps valorisé à quarante euros de l’heure, vont de 100 à 300 € par mandat pour la recommandation à 600 à 2 000 € pour l’achat de leads, en passant par 300 à 800 € pour le boîtage et 300 à 1 000 € pour une demande entrante. Les canaux les moins chers sont aussi les plus lents : six à dix-huit mois pour la recommandation et le travail de secteur, contre un résultat immédiat pour un canal payant. Le panorama de la prospection immobilière arbitre entre eux, et la méthode de pige détaille la veille.
Parmi ces canaux figurent les plateformes de mise en relation, dont le modèle économique mérite d’être compris avant d’être budgété : MonMandat est une plateforme de mise en relation entre des propriétaires vendeurs qui ont consenti à être contactés et des agents immobiliers, qui débloquent la demande et rappellent eux-mêmes. Nous la citons ici parce qu’un prévisionnel doit inscrire une ligne de coût d’acquisition, et que cette ligne diffère fortement selon le canal retenu — pas parce qu’un canal vaudrait mieux qu’un autre. Le comparatif des cinq modèles figure dans notre article sur les plateformes de mise en relation.
Quel est le taux horaire réel d’un mandataire immobilier la première année ?
Faisons l’arithmétique, puisque c’est la seule façon honnête de répondre. Un mandataire qui démarre sans portefeuille tient un rythme réaliste de vingt à vingt-cinq heures hebdomadaires d’appels, de terrain et de préparation, soit de l’ordre de mille heures sur une première année en comptant les semaines creuses — le budget-temps complet d’une semaine d’agent est détaillé dans notre article sur le planning d’un agent immobilier.
Avec quatre ventes, soit 31 360 € de recettes, moins 8 028 € de prélèvement social, moins 1 800 € de pack et d’outillage, il reste environ 21 500 € avant impôt sur le revenu. Rapporté à mille heures, cela donne un peu plus de 21 € par heure travaillée, avant impôt et avant le coût d’acquisition des mandats. Ce n’est ni ridicule ni confortable, et c’est très au-dessus de ce qu’obtient un mandataire qui ne conclut que deux ventes la première année — cas fréquent, qui place le taux horaire autour de dix euros.
Deux enseignements en découlent, et ils sont plus utiles qu’une promesse de revenu. D’abord, le levier principal n’est pas le taux de rétrocession mais le nombre de ventes : passer de 70 à 80 % de rétrocession améliore la recette de 14 %, passer de quatre à six ventes l’améliore de 50 %. Négocier son contrat est secondaire devant la capacité à rentrer des mandats.
Ensuite, le temps non facturable est structurel dans ce métier. Un rendez-vous d’estimation représente deux heures trente, trajet et restitution comprises, et deux à quatre rendez-vous sont nécessaires par mandat signé. La majeure partie des heures travaillées ne produit rien directement : c’est la nature de l’activité, pas un défaut d’organisation.
Combien de trésorerie faut-il prévoir avant la première commission ?
C’est le paramètre qui décide réellement de la réussite d’un démarrage, et il est presque toujours relégué derrière le taux de rétrocession.
Le délai s’explique par la chaîne contractuelle. Aucun honoraire n’est dû avant la signature de l’acte authentique. Entre le mandat et l’acte, il s’écoule le temps de commercialisation — les premières visites arrivent deux à trois semaines après la mise en ligne, à un rythme normal d’une à trois visites par mois — puis trois mois en moyenne entre le compromis et l’acte. Un mandat rentré en janvier produit donc une recette en juin ou juillet, et il faut d’abord avoir rentré ce mandat. Six à neuf mois sans recette est la norme, pas un accident.
Pendant ces mois, les charges tombent : pack mensuel, outillage, téléphone, carburant, et le prélèvement social dès les premières recettes. Un ordre de grandeur prudent place le besoin de trésorerie de démarrage entre 4 000 et 8 000 € pour tenir neuf mois sans revenu, en plus de vos charges personnelles. Le budget de première année d’un mandataire, pack compris, se situe lui-même entre 500 et 4 000 € selon le réseau.
Trois réflexes limitent le risque. Démarrer sur un secteur que vous connaissez raccourcit le délai du premier mandat plus sûrement que n’importe quel outil. Négocier le pack des premiers mois plutôt que le taux de rétrocession : l’économie est immédiate, là où le taux ne joue qu’à la première vente. Et vérifier dans le contrat le sort de vos mandats en cours si vous partez — votre statut d’agent commercial, régi par les articles L134-1 et suivants du code de commerce, vous ouvre un droit à indemnité de fin de contrat dont le détail figure dans notre article sur les réseaux de mandataires.
Comment construire son prévisionnel de mandataire immobilier sur douze mois ?
Un prévisionnel utile tient sur une page et comporte six lignes. L’exercice prend une heure, et il vaut mieux qu’une semaine de lecture de témoignages.
Ligne 1, le prix de référence. Le prix médian des biens réellement vendus sur votre secteur, pas celui des annonces en ligne : les ventes effectives sont consultables sur la base publique des demandes de valeurs foncières.
Ligne 2, la commission d’agence. Le taux pratiqué localement appliqué à ce prix. Les honoraires sont libres et affichés comme des prix maximum, donc à relever sur les barèmes des agences de votre zone plutôt qu’à supposer.
Ligne 3, votre recette par vente. La commission d’agence multipliée par votre taux de rétrocession contractuel, qui va couramment de 60 à 99 % selon le niveau de pack.
Ligne 4, le nombre de ventes par trimestre. C’est la ligne la plus incertaine, donc celle à traiter en trois scénarios : prudent, central, favorable. Pour un démarrage, un scénario prudent à zéro vente au premier trimestre est réaliste et il faut l’écrire.
Ligne 5, les charges fixes mensuelles. Pack, outillage, téléphone, déplacements, assurance si elle n’est pas dans le pack. Elles ne dépendent pas de votre activité, et c’est elles qui définissent votre point mort.
Ligne 6, le prélèvement social et l’impôt. 25,6 % des recettes encaissées, puis l’impôt sur le revenu après abattement de 34 %, selon votre foyer.
Le chiffre à sortir de ce tableau n’est pas le revenu annuel mais le point mort en nombre de ventes : combien de ventes couvrent vos charges fixes et vos charges personnelles. Une fois ce nombre connu, toute la question devient opérationnelle — comment rentrer ce nombre de mandats — et c’est une question à laquelle on sait répondre. Pour la préparation du rendez-vous qui transforme un contact en mandat, voyez notre argumentaire de prise de mandat ; pour ce que le vendeur attend de vous, notre guide pour choisir un agent immobilier pour vendre dit l’essentiel, vu de l’autre côté.
Quand un prévisionnel de mandataire immobilier ne tient-il plus ?
Trois situations doivent faire changer de modèle plutôt que persévérer, et il vaut mieux les reconnaître à neuf mois qu’à trois ans.
Votre point mort dépasse le nombre de ventes que votre secteur peut produire. Si vos charges fixes exigent six ventes annuelles et que le volume de transactions de votre zone, divisé par le nombre de professionnels qui y travaillent, n’en laisse raisonnablement espérer que trois, le problème n’est pas votre effort : c’est votre dimensionnement. La réponse est d’élargir le secteur, de baisser le pack, ou de changer de réseau — pas de travailler plus.
Vous n’avez conclu aucune vente à neuf mois alors que vous avez rentré des mandats. Le problème se situe alors en aval : prix mal calibrés, mandats simples non suivis, dossiers incomplets. Chiffrons le renoncement : poursuivre six mois de plus coûte six mois de pack, d’outillage et de charges personnelles, soit couramment 3 000 à 5 000 € de trésorerie, pour un résultat qui ne changera pas tant que la cause n’est pas traitée. Mieux vaut consacrer un mois à reprendre les mandats existants qu’à en rentrer de nouveaux.
Votre taux horaire reste sous dix euros au-delà de la deuxième année. Ce n’est plus un démarrage, c’est un modèle qui ne fonctionne pas. Le statut de mandataire n’est pas le seul chemin : le négociateur salarié existe, la carte professionnelle en propre aussi, et notre article sur le devenir mandataire immobilier rappelle les conditions d’entrée de chacun.
Une dernière remarque, qui est aussi la raison d’être de cet article. Le métier a une structure de revenu différée et irrégulière, et aucun prévisionnel ne la supprime ; il la rend seulement visible. Un mandataire qui sait qu’il n’encaissera rien avant juillet organise ses neuf premiers mois autrement que celui qui l’apprend en mars. C’est tout le bénéfice de l’exercice — et c’est plus utile qu’une moyenne de réseau, parce qu’une moyenne ne vous dit jamais quand arrive votre premier euro.
Questions fréquentes
Un mandataire immobilier peut-il cumuler son activité avec un emploi salarié ?
Rien dans le statut d’agent commercial ne l’interdit, et c’est une transition fréquente. Deux points de vigilance : votre contrat de travail peut comporter une clause d’exclusivité ou de loyauté, et les plages légales d’appel de prospection — de 10 à 13 heures et de 14 à 20 heures du lundi au vendredi — tombent largement sur des heures de bureau. C’est souvent cette seconde contrainte, et non la première, qui rend le cumul difficile en pratique.
Le pack d’un réseau est-il dû même sans aucune vente ?
Oui, dans la très grande majorité des contrats : le pack est un abonnement mensuel, indépendant de votre activité. C’est la raison pour laquelle un taux de rétrocession élevé, parfois annoncé à 99 %, s’accompagne presque toujours d’un pack plus lourd — vous achetez votre quote-part au lieu de la partager. Les clauses à lire avant de signer sont détaillées dans notre article sur les réseaux de mandataires.
Quand le premier versement de commission intervient-il réellement ?
Comptez six à neuf mois entre le début d’activité et la première commission encaissée, et le calcul n’a rien d’arbitraire : il faut rentrer un mandat, trouver un acquéreur, signer un compromis, puis attendre trois mois en moyenne jusqu’à l’acte authentique — seul moment où des honoraires sont dus. Un mandat signé en janvier produit couramment une recette en juin ou juillet.
Faut-il opter pour le versement libératoire de l’impôt sur le revenu ?
Cela dépend de votre taux marginal d’imposition et des autres revenus du foyer, pas du montant de votre chiffre d’affaires seul. Le versement libératoire ajoute quelques points au prélèvement social forfaitaire et solde l’impôt sur le revenu en même temps ; il est généralement favorable aux foyers imposés et défavorable aux foyers peu ou non imposables. C’est un calcul à faire avec un professionnel, chiffres du foyer en main.