
La question « quel est le meilleur réseau de mandataires immobiliers ? » n’a pas de réponse, et ce n’est pas une façon élégante d’esquiver. Elle n’en a pas parce que ce que vous achetez en rejoignant un réseau n’est pas une marque, ni un taux de rétrocession affiché : c’est un contrat d’agent commercial, dont six clauses décideront de ce que vous gagnerez réellement, de ce que vous paierez les mois sans vente, et de ce que vous aurez le droit de faire le jour où vous partirez.
Cet article ne dit pas ce qu’est un mandataire — c’est l’objet de notre guide du statut de mandataire immobilier — ni comment le devenir. Il dit ce qu’on signe. Et il ne publie aucun classement, pour une raison développée ci-dessous. Si vous cherchez à évaluer l’outillage commercial d’un réseau plutôt que son contrat, regardez ce qu’il propose concrètement au public : une page d’estimation gratuite en ligne bien construite en dit plus long sur la génération de contacts qu’une plaquette de recrutement.
Pourquoi les classements de réseaux de mandataires immobiliers ne valent-ils rien ?
Commençons par là, puisque c’est ce que la plupart des visiteurs viennent chercher. Les palmarès de réseaux qui circulent sur le web sont, dans leur immense majorité, rémunérés à l’apport d’affaires : le site qui les publie touche une commission pour chaque candidature transmise. L’ordre du classement suit donc le montant de cette commission, pas la qualité du contrat. Quand un comparateur vous propose de « recevoir les offres des trois meilleurs réseaux », vous n’êtes pas le lecteur, vous êtes le produit.
Le second problème est plus fondamental : il n’existe aucune statistique publique sur les revenus des mandataires immobiliers. Ni l’INSEE, ni aucune administration ne mesure ce que gagne cette population. Tous les chiffres de revenu moyen qui circulent viennent des réseaux eux-mêmes, sur des périmètres qu’ils définissent — souvent les mandataires actifs, ce qui exclut par construction ceux qui n’ont rien vendu. Un classement bâti sur ces chiffres compare des définitions, pas des réalités.
Ce qui reste comparable, en revanche, est parfaitement objectif : ce que dit le contrat. C’est l’objet des six sections qui suivent.
Un mandataire immobilier est-il un agent commercial, et qu’est-ce que cela change ?
Oui, et c’est le point de départ de tout le reste. L’agent commercial est défini comme le mandataire chargé, de façon permanente et indépendante, de négocier et éventuellement de conclure des contrats au nom d’une entreprise mandante — définition que rappelle la fiche officielle sur le statut d’agent commercial. Le mandataire immobilier entre dans cette définition, et son régime est celui des articles L134-1 à L134-17 du code de commerce.
Cela change tout, parce que ce statut est protecteur et largement d’ordre public. Les clauses qui y dérogent au détriment de l’agent sont réputées non écrites : les écrire ne sert à rien, et les signer ne vous engage pas. Un contrat de réseau ne peut donc pas vous retirer ce que le code de commerce vous donne, quelle que soit la formulation employée.
Une nuance d’honnêteté s’impose ici : la jurisprudence n’est pas fixée sur l’application systématique de ce statut aux mandataires immobiliers. La Cour de cassation a assoupli la définition en admettant qu’un mandataire dépourvu du pouvoir de modifier les prix puisse être agent commercial dès lors qu’il négocie réellement ; à l’inverse, des cours d’appel l’écartent lorsque le mandataire se borne à transmettre des contacts sans négocier. Les deux lectures coexistent. Ce qui suit vaut donc pleinement pour un mandataire qui négocie, et doit être vérifié au cas par cas pour celui qui ne fait que transmettre.
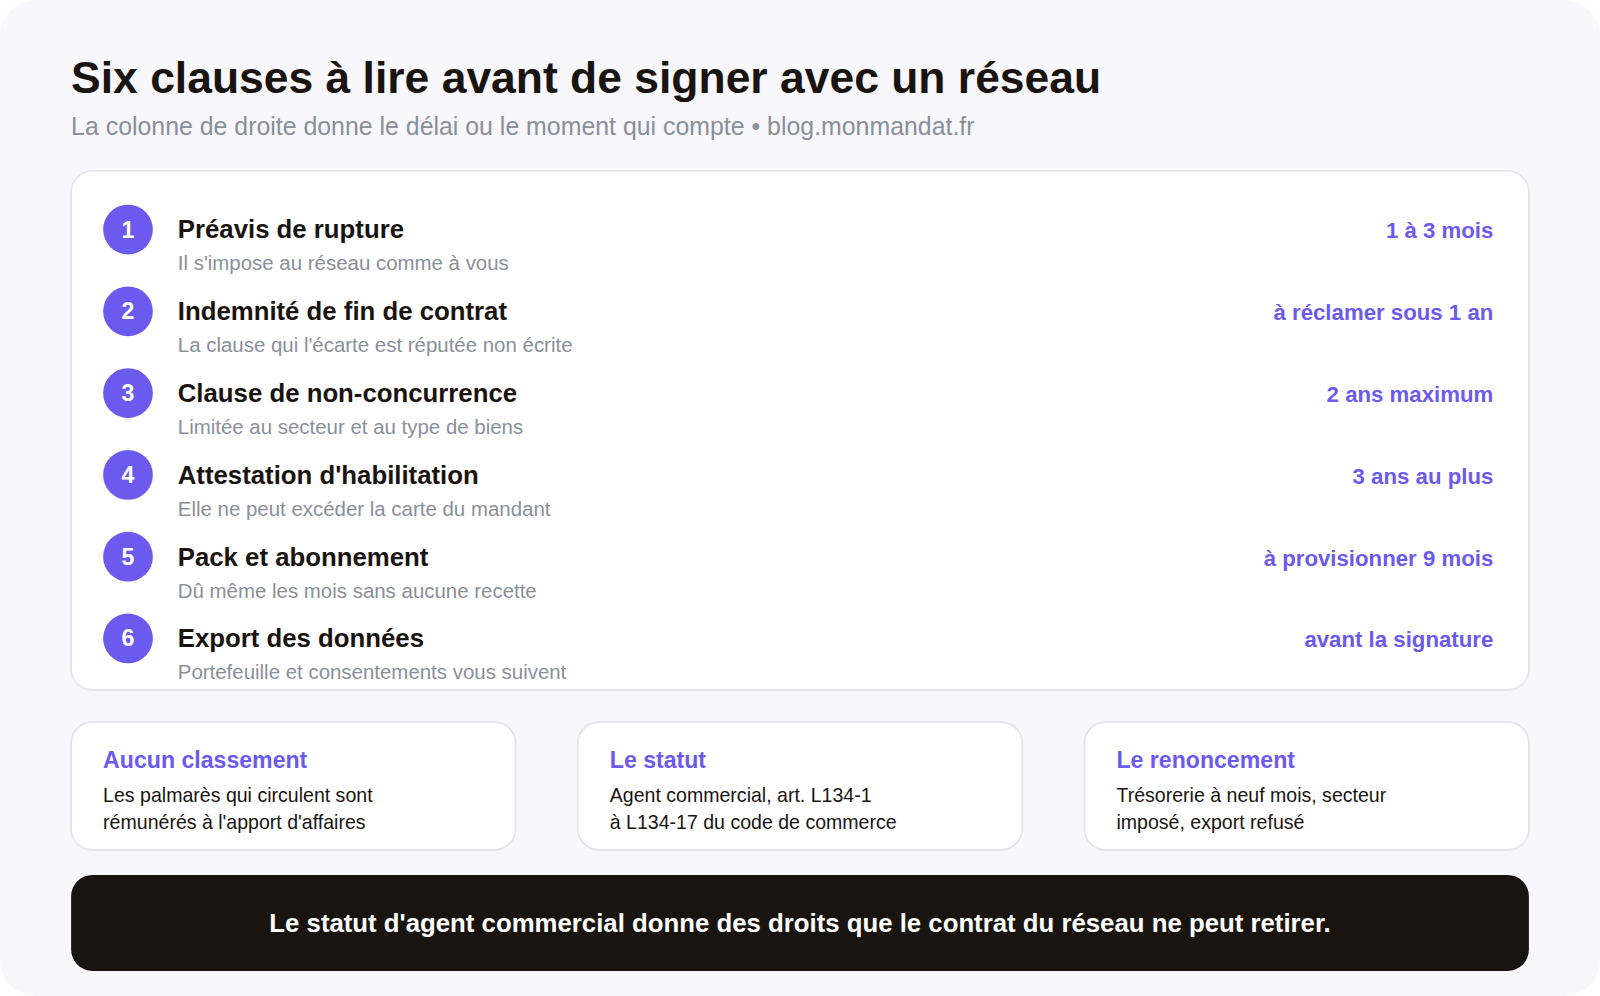
Deux formalités encadrent l’entrée dans le métier, et leur ordre compte : l’attestation d’habilitation précède l’immatriculation. L’habilitation est demandée par le titulaire de la carte professionnelle et visée par le président de la chambre de commerce ; sa durée ne peut excéder ni la validité de la carte du mandant, ni celle de votre contrat — donc trois ans au plus. Conséquence rarement anticipée : si le réseau ne renouvelle pas sa carte, vous perdez le droit d’exercer, sans avoir rien fait. L’immatriculation au registre spécial des agents commerciaux suit, dans les quinze jours du début d’activité.
Quel préavis un réseau doit-il respecter pour rompre un contrat de mandataire ?
Le code de commerce fixe un préavis de rupture d’un mois la première année, deux mois la deuxième, trois mois à partir de la troisième, sauf faute grave. Ce préavis n’est pas une faveur du réseau : il s’impose à lui autant qu’à vous, et il ne peut pas être raccourci à votre détriment.
Ce que vous devez vérifier n’est donc pas la durée — elle est légale — mais deux choses que le contrat peut légitimement organiser. D’abord, le sort des mandats en cours pendant le préavis : continuez-vous à les suivre, et êtes-vous rémunéré sur une vente conclue après votre départ mais issue d’un mandat que vous aviez rentré ? Ensuite, la définition de la faute grave, seule cause qui permet de se passer du préavis. Une clause qui qualifie de faute grave le simple fait de ne pas atteindre un objectif de production est à discuter avant signature : elle transforme un préavis d’ordre public en variable d’ajustement.
Notez que le contrat écrit n’est pas obligatoire entre un agent commercial et son mandant. Il est évidemment recommandé — et un réseau qui traîne à vous en remettre un exemplaire complet avant signature vous renseigne déjà.
Un mandataire a-t-il droit à une indemnité de fin de contrat en quittant son réseau ?
C’est la clause la plus lourde financièrement, et la plus méconnue. L’agent commercial a droit à une indemnité compensatrice du préjudice subi en cas de cessation de ses relations avec le mandant. L’usage professionnel la situe entre deux et trois ans de commissions. Pour un mandataire installé, cela représente souvent plusieurs dizaines de milliers d’euros.
Trois cas seulement la font tomber : la faute grave de l’agent, la démission de l’agent — hors motifs d’âge, de maladie ou d’invalidité — et la cession du contrat à un successeur. En dehors de ces trois cas, elle est due. Et une clause de contrat qui prétend y faire renoncer par avance est réputée non écrite : la phrase « je renonce à toute indemnité de fin de contrat », qu’on lit encore dans des contrats en circulation, n’a aucune valeur juridique.
Le piège n’est donc pas la clause. Le piège est ailleurs, et il est redoutable : l’indemnité doit être réclamée dans l’année qui suit la cessation du contrat, à peine de perte du droit. Un mandataire qui part fâché, tourne la page et y repense dix-huit mois plus tard n’a plus rien. Ce n’est pas le réseau qui lui a retiré son droit, c’est le calendrier. Si vous quittez un réseau, la notification de votre réclamation est la première chose à envoyer, avant même de savoir si vous engagerez une procédure.
Que peut imposer une clause de non-concurrence dans un contrat de réseau ?
Une clause de non-concurrence applicable après la fin du contrat est autorisée, mais strictement encadrée par l’article L134-14 du code de commerce : elle doit être écrite, porter sur le secteur géographique confié et le groupe de personnes confiées, se limiter au type de biens que vous commercialisiez, et sa durée ne peut excéder deux ans.
Retenez la conséquence pratique, qui inverse la façon dont on lit un contrat à l’entrée : le secteur que vous acceptez en signant est celui que vous vous interdisez en partant. Un mandataire qui négocie un secteur très large à l’embauche, flatté de la confiance, s’interdit ce même territoire pendant deux ans à la sortie. À l’inverse, un secteur resserré limite votre zone de chasse aujourd’hui et vous laisse libre demain. C’est un arbitrage réel, et il se fait avant de signer, pas après.
Une précision de méthode : cette règle figure dans le code de commerce, et non dans la fiche administrative consacrée au statut d’agent commercial, qui n’aborde pas ce point. Si vous vérifiez ce sujet vous-même, c’est bien le chapitre du code qu’il faut ouvrir.
Comment lire la grille de rétrocession et le pack d’un réseau de mandataires ?
Les taux de rétrocession affichés s’échelonnent le plus souvent de soixante à quatre-vingt-dix-neuf pour cent. Ce chiffre isolé ne veut rien dire, pour trois raisons.
D’abord, un taux élevé s’accompagne presque toujours d’un pack mensuel plus lourd, et ce pack est dû même les mois sans aucune recette. Le bon calcul n’est donc pas le taux, c’est le résultat net à un volume réaliste : faites-le à quatre ventes par an, pas à douze. Ensuite, les grilles sont souvent progressives : le taux annoncé est celui du dernier palier, atteint par une minorité. Demandez le taux du premier palier et le chiffre d’affaires qui déclenche chaque marche.
Enfin, il faut savoir ce que le pack ne couvre pas. Les postes qui reviennent en supplément sont toujours les mêmes : la diffusion sur les portails au-delà d’un quota d’annonces, les supports de boîtage et de courrier adressé, la formation continue obligatoire, parfois la responsabilité civile professionnelle. Le budget réel d’une première année de mandataire se situe entre cinq cents et quatre mille euros selon le réseau — l’écart entre ces deux bornes est précisément ce que le taux de rétrocession affiché ne vous dit pas. Notre article sur le net vendeur montre la même mécanique du côté du propriétaire : entre le chiffre affiché et le virement final, la liste des postes intermédiaires fait toute la différence.
Que devient votre portefeuille de contacts si vous quittez le réseau ?
C’est la clause qu’on lit en dernier et qui coûte le plus cher. Deux choses distinctes sont en jeu, et les confondre est une erreur fréquente.
Le portefeuille commercial — vos contacts, vos historiques, vos mandats en cours — relève du contrat. Certains réseaux le considèrent comme leur propriété exclusive ; d’autres organisent une restitution. Lisez la clause, et surtout : demandez un export réel avant de signer. Pas une promesse, pas une mention dans le contrat, un fichier. Un outil qui ne sait pas produire un export exploitable ne le saura pas davantage le jour de votre départ, et c’est aussi l’un des critères sérieux de choix d’un logiciel de prospection immobilière.
Les consentements sont une tout autre affaire, et le contrat ne peut pas en disposer librement. Un consentement à être démarché a été donné à un responsable de traitement identifié. Il ne se transmet pas en chaîne d’une structure à une autre, et le nouveau destinataire doit informer la personne au plus tard dans le mois — c’est la règle que rappelle la CNIL sur la transmission de données à des partenaires. Partir avec un fichier de prospects n’emporte donc pas le droit de les appeler. La tenue d’un registre des consentements à votre propre nom, dès le premier jour, est la seule façon de sortir d’un réseau avec quelque chose d’exploitable — tout comme une méthode de pige documentée reste votre savoir-faire et non celui du réseau.
Quand faut-il renoncer à rejoindre un réseau de mandataires ?
Trois situations doivent faire renoncer, et aucune ne tient à la qualité du réseau.
Votre trésorerie ne tient pas neuf mois. C’est le critère le plus dur et le plus ignoré. Entre le premier mandat rentré, la vente et la signature de l’acte authentique — seul moment où des honoraires sont dus —, la première commission tombe entre le sixième et le neuvième mois, pendant lesquels le pack, lui, se prélève tous les mois. Sans neuf mois de charges personnelles provisionnées, le calcul ne se pose même pas.
Le secteur proposé ne vous convient pas. Nous avons vu qu’il devient votre interdiction de sortie. Un secteur imposé, trop large ou déjà saturé par des confrères du même réseau est un mauvais point de départ que rien ne rattrape ensuite.
L’export de données vous est refusé avant signature. Un refus à ce stade, où le réseau cherche à vous recruter, annonce ce que sera la relation le jour où il cherchera à vous retenir.
Il existe par ailleurs une alternative que les candidats mandataires envisagent rarement : se faire habiliter par une agence indépendante titulaire de la carte, ou travailler en délégation de mandat inter-agence, qui permet de partager des mandats sans adhérer à une structure nationale. Le modèle économique est différent, la contrainte contractuelle aussi. Et quel que soit le cadre retenu, ce qu’un vendeur attend de vous ne change pas : les critères qui comptent vraiment sont réunis dans notre guide pour choisir un agent immobilier pour vendre, et l’arbitrage entre formats de mandat dans notre comparatif du mandat exclusif, simple ou semi-exclusif. Enfin, si vous comptez sur les demandes entrantes pour démarrer, lisez d’abord ce que coûte réellement une demande d’estimation en ligne convertie en mandat.
Questions fréquentes
Faut-il un diplôme pour rejoindre un réseau de mandataires immobiliers ?
Non. Aucun diplôme n’est exigé d’un mandataire immobilier : c’est l’attestation d’habilitation délivrée à la demande du titulaire de la carte professionnelle qui l’autorise à exercer. En revanche, le renouvellement de cette habilitation est conditionné à une formation continue de quarante-deux heures sur trois années, dont deux heures de déontologie. Le parcours complet est décrit dans notre article sur comment devenir mandataire immobilier.
Un mandataire peut-il travailler pour deux réseaux en même temps ?
Juridiquement, un agent commercial peut avoir plusieurs mandants, sauf clause d’exclusivité — et la plupart des contrats de réseau en comportent une. En pratique, l’obstacle est aussi administratif : chaque habilitation est rattachée à un titulaire de carte identifié, et vous devez pouvoir dire pour le compte de qui vous agissez sur chaque mandat. Lisez la clause d’exclusivité avant d’envisager quoi que ce soit.
Qui paie la RC professionnelle et la formation continue d’un mandataire en réseau ?
Cela dépend entièrement du contrat, et c’est l’un des postes les plus variables d’un réseau à l’autre. Certains les incluent dans le pack mensuel, d’autres les facturent en supplément, d’autres encore laissent le mandataire souscrire sa propre responsabilité civile professionnelle — qui reste obligatoire dans tous les cas. Demandez le détail ligne par ligne, pas un montant global.
Au bout de combien de temps un mandataire touche-t-il sa première commission ?
Entre le sixième et le neuvième mois, le plus souvent : il faut rentrer un mandat, le vendre, puis attendre la signature de l’acte authentique, aucun honoraire n’étant dû avant. C’est cette latence, et non le niveau de rétrocession, qui met en difficulté la majorité des mandataires qui abandonnent la première année.