
Un agent immobilier est assujetti au dispositif de lutte contre le blanchiment de capitaux et le financement du terrorisme, pour son propre compte et non par ricochet. L’article L. 561-2 du code monétaire et financier y soumet, en son 8°, les personnes qui exercent les activités énumérées à l’article 1er de la loi Hoguet. Votre carte professionnelle et votre assujettissement viennent donc du même texte.
La conséquence pratique est celle que la profession voit le moins venir : la déclaration de soupçon doit en principe être effectuée préalablement à l’exécution de la transaction. Elle n’attend pas le notaire, elle le précède. Un agent qui se dit qu’il « laissera l’étude regarder ça » a déjà manqué son obligation. Le reste de cet article détaille ce qu’il faut vérifier, quand, et ce qu’une agence risque réellement — sachant que le premier réflexe commercial, documenter l’origine d’un financement, est aussi ce qui sécurise une estimation et un dossier de vente.
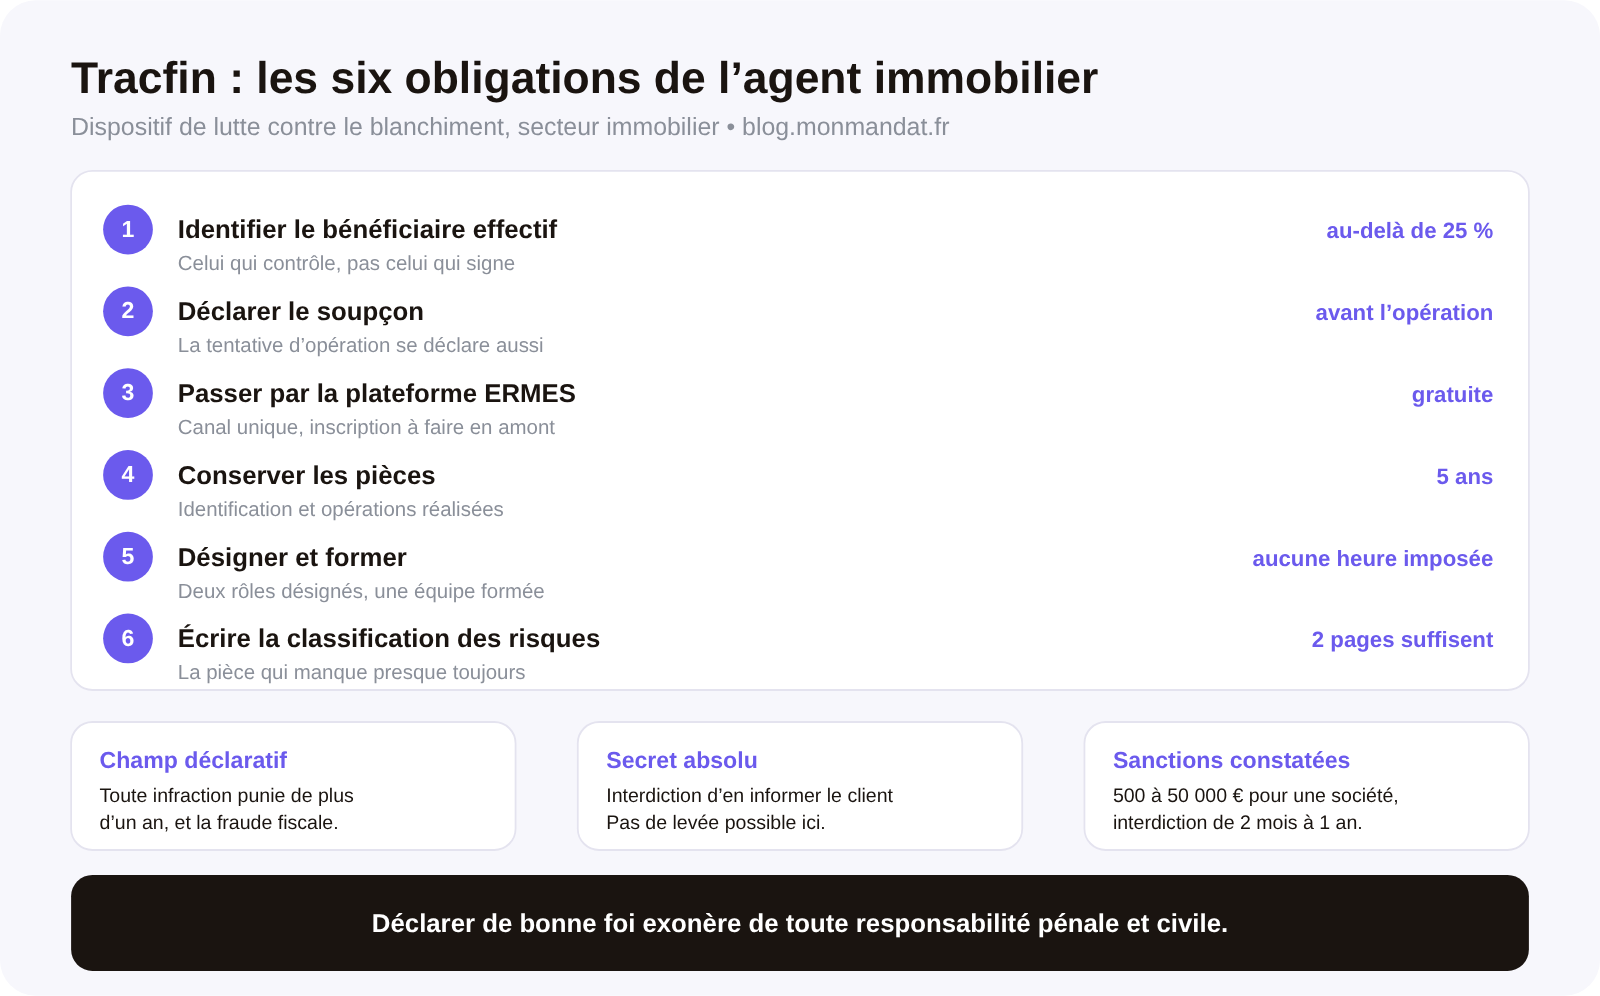
Un agent immobilier est-il assujetti au dispositif Tracfin ?
Oui, et le champ est plus large que la seule transaction. La documentation officielle de Tracfin et sa plaquette destinée au secteur immobilier renvoient aux activités de l’article 1er de la loi du 2 janvier 1970 : achat, vente, recherche, échange, location ou sous-location d’immeubles, nus ou meublés ; achat, vente et location-gérance de fonds de commerce ; souscription, achat et vente d’actions de sociétés immobilières ; vente de parts sociales non négociables dont l’actif comprend un immeuble ou un fonds de commerce ; contrats de jouissance d’immeuble à temps partagé.
La fiche officielle sur l’activité d’agent immobilier rappelle par ailleurs les conditions d’exercice auxquelles ces obligations s’ajoutent. Une précision utile pour les agences qui font de la gestion : l’activité de location n’entre dans le champ qu’à partir d’un loyer mensuel de 10 000 € lorsque l’intervention se fait en mandat de transaction. En dessous, la gestion locative courante n’est pas visée par cette ligne — ce qui ne dispense pas des autres obligations de la profession, décrites dans notre article sur la loi Hoguet et la carte professionnelle.
La pratique répandue qu’il faut démonter ici est simple à formuler : « Tracfin, c’est l’affaire du notaire, il voit passer l’argent ». Le notaire est assujetti, en effet. Mais l’assujettissement n’est pas transférable : vous êtes assujetti pour les dossiers que vous traitez, et votre obligation naît plus tôt que la sienne, puisqu’elle est attachée à la relation d’affaires et non au maniement des fonds. C’est vous qui rencontrez l’acquéreur, qui entendez l’empressement, qui voyez le tiers trop présent.
Qu’est-ce qu’un agent immobilier doit déclarer à Tracfin ?
Pas « le blanchiment », et c’est le malentendu le plus coûteux. Le champ déclaratif de l’article L. 561-15 du code monétaire et financier couvre les sommes ou opérations dont on soupçonne qu’elles proviennent d’une infraction passible d’une peine privative de liberté supérieure à un an, le financement du terrorisme, et la fraude fiscale dès lors qu’au moins un critère de l’article D. 561-32-1 est présent.
« Plus d’un an d’emprisonnement » est un seuil très bas. Il embrasse l’abus de biens sociaux, l’escroquerie, le travail dissimulé, l’abus de confiance, le détournement de fonds publics. Autrement dit, le soupçon qui doit vous faire réagir n’est pas celui d’un trafic international : c’est souvent celui d’un gérant qui achète un bien personnel avec la trésorerie de sa société, ou d’un vendeur qui demande qu’une partie du prix passe par un mobilier surévalué — sujet que nous traitons sous l’angle fiscal dans ce que l’on laisse dans la maison.
Le contenu de la déclaration est encadré par l’article R. 561-31, sous peine d’irrecevabilité : éléments d’identification de la personne visée, descriptif complet et détaillé de l’opération, date d’exécution, éléments d’analyse qui ont conduit à déclarer, analyse des faits levant ou non les doutes, nature du soupçon explicitée, et tous les documents disponibles. Une déclaration en trois lignes du type « ce dossier me paraît bizarre » n’est pas une déclaration : elle peut être écartée, et l’obligation reste entière.
À quel moment la déclaration de soupçon doit-elle être faite ?
Avant. La règle est écrite ainsi : la déclaration doit être effectuée préalablement à l’exécution de la transaction. Si cela s’avère impossible, elle est transmise sans délai après l’exécution. Et une tentative d’opération se déclare également — un dossier qui n’aboutit pas ne vous libère de rien.
Le canal est unique et obligatoire : la plateforme dématérialisée ERMES, gratuite, accessible après inscription, avec un service d’assistance gratuit. L’inscription prend quelques jours : il faut l’avoir faite avant d’en avoir besoin, faute de quoi la condition d’antériorité devient impossible à tenir. C’est, très concrètement, la première chose à mettre en place dans une agence qui n’a rien.
Le point qui donne son poids à la règle est le droit d’opposition de Tracfin : le service peut s’opposer à l’exécution de l’opération pendant dix jours ouvrables. Cette faculté n’a de sens que si la déclaration arrive avant la signature. Une déclaration faite après l’acte authentique prive le dispositif de son seul effet utile, et c’est la raison pour laquelle le calendrier n’est pas négociable.
Peut-on dire à son client qu’on a fait une déclaration de soupçon ?
Non, jamais, et le régime est ici plus strict pour l’immobilier que pour d’autres professions. L’article L. 561-18 fait de la déclaration un acte confidentiel : le professionnel et Tracfin ont interdiction de divulguer son existence et son contenu, et toute divulgation est sanctionnée. Le professionnel a l’interdiction d’informer son client qu’il fait l’objet d’une déclaration de soupçon. Les exceptions permettant la levée de confidentialité entre professionnels ne bénéficient pas aux professionnels de l’immobilier : ils ne peuvent donc pas procéder à cette levée.
La conséquence opérationnelle est subtile et mérite d’être écrite dans une procédure, parce que c’est là que les agences se font prendre : si vous décidez de rompre la relation d’affaires, cette rupture ne peut en aucun cas être présentée au client comme motivée par une déclaration. Il faut donc savoir à l’avance ce que l’on dit. « Nous ne donnons pas suite à ce dossier » suffit, et rien de plus.
En contrepartie, la protection du déclarant est réelle et vaut d’être connue, parce que c’est elle qui lève la vraie réticence de la profession — la peur de perdre une affaire ou de s’exposer. Faite de bonne foi, la déclaration est exonératoire de responsabilité pénale, civile et professionnelle. L’origine de la déclaration n’apparaît jamais dans les transmissions que Tracfin adresse à l’autorité judiciaire, et les déclarations sont insaisissables lors d’une perquisition. Enfin, déclarer n’oblige pas à renoncer : le professionnel reste seul juge de la poursuite ou non de la relation.
Quelles vérifications l’agent doit-il faire avant d’entrer en relation d’affaires ?
Trois couches, dans cet ordre. D’abord l’identification du client avant l’entrée en relation d’affaires, vérifiée par justificatifs. Ensuite l’identification du bénéficiaire effectif, c’est-à-dire la personne physique qui contrôle directement ou indirectement le client : le seuil est de plus de 25 % du capital ou plus de 25 % des droits de vote. Une SCI familiale, une holding patrimoniale, une société étrangère : dans tous ces cas, la question n’est pas « qui signe » mais « pour qui ». Enfin le recueil d’informations sur l’objet et la nature de la relation d’affaires, ce que l’on appelle la connaissance du client.
Cette connaissance se maintient ensuite à cinq niveaux d’intensité, qu’il est utile de connaître parce qu’ils structurent une procédure : la vigilance constante s’applique quel que soit le degré de risque et impose de garder une connaissance actualisée du client ; la vigilance simplifiée allège le dispositif quand le risque faible est justifié ; la vigilance complémentaire se déclenche en présence d’une personne politiquement exposée ou d’un lien avec un pays signalé par le GAFI, et la décision de nouer ou maintenir la relation revient alors au responsable de l’agence ; la vigilance renforcée intensifie les contrôles de cohérence sur les dossiers à risque élevé ; l’examen renforcé s’impose sur une opération particulièrement complexe ou d’un montant inhabituellement élevé, sans justification économique apparente.
Côté archives, deux durées à retenir, toutes deux de cinq ans : les éléments d’identification et de connaissance du client, à compter de la cessation de la relation d’affaires ; les documents relatifs aux opérations réalisées, à compter de leur exécution. Les pièces justifiant un examen renforcé se conservent également cinq ans. C’est un critère de choix d’outil : un logiciel de transaction qui purge les pièces d’identité à la clôture du dossier vous met en défaut, exactement comme un outil de prospection incapable de produire une preuve de consentement.
La formation Tracfin est-elle obligatoire pour un agent immobilier ?
Oui, dans son principe, et c’est une obligation d’organisation distincte de la formation continue immobilière. Le texte impose au professionnel de s’assurer que son personnel concerné est formé et informé. Aucun volume horaire n’est fixé — là où la formation continue liée à la carte professionnelle impose 14 heures par an ou 42 heures sur trois ans, dont quatre heures non substituables. Ne pas confondre les deux : consacrer un module de ses 42 heures au blanchiment est une bonne idée, cela ne remplace pas l’obligation d’organisation.
Cette obligation d’organisation comporte quatre autres éléments, que la plaquette officielle énumère et qu’un contrôle vérifie dans cet ordre : une classification des risques écrite, identifiant l’exposition propre de l’agence ; des mesures de vigilance adaptées, procédures et outils ; un contrôle interne proportionné à l’activité, au volume, à la taille et à la complexité de la structure ; la désignation d’un déclarant et d’un correspondant Tracfin. Dans une agence de trois personnes, le déclarant et le correspondant peuvent être la même personne, mais la désignation doit exister.
Le document qui manque presque toujours est la classification des risques. Elle n’a pourtant rien d’un exercice savant : deux pages qui disent quelle est votre clientèle, quelle part de sociétés et de non-résidents, quels montants, quels modes de financement, et où se situent vos trois points d’exposition. Écrite une fois, relue chaque année, elle est la pièce qui transforme un contrôle en formalité.
Quels signaux doivent déclencher un examen renforcé sur un dossier ?
Tracfin publie ses propres typologies, et elles sont instructives parce qu’aucune ne repose sur un seul indice : c’est toujours un faisceau. Dans un premier cas, un acquéreur de 21 ans achète un bien de 490 000 € sans recourir à un prêt, une incohérence manifeste entre ses revenus et la valeur du bien, une tierce personne très active dans la négociation, une demande de règlement en espèces et un empressement marqué à conclure : blanchiment d’abus de biens sociaux et fraude fiscale.
Dans un deuxième, un bien de luxe à 2,5 millions d’euros financé depuis un compte ouvert dans un pays à fiscalité avantageuse, sans justification de l’origine des fonds, un profil d’acquéreur incohérent avec le montant, et des avenants successifs modifiant l’acquéreur ou le bénéficiaire effectif. Dans un troisième, une location de prestige accordée à un candidat dont la situation financière est incohérente avec le loyer, sans visite, pressé, dont les documents d’identité ne sont jamais fournis.
Ce que ces trois cas ont en commun mérite d’être retenu plutôt que la liste : l’empressement, l’absence de visite, le tiers qui parle à la place du client, et l’indifférence au prix. Un acquéreur qui ne négocie pas et qui ne visite pas n’achète pas un logement. Face à un tel faisceau, l’examen renforcé consiste à se renseigner sur l’origine des fonds, la destination des sommes, l’objet de l’opération et l’identité du bénéficiaire — et à conserver la trace écrite de cette démarche.
Que risque une agence qui n’a pas de procédure Tracfin ?
Le contrôle relève de la DGCCRF, et les sanctions sont prononcées par la Commission nationale des sanctions. L’éventail va de l’avertissement au blâme, à l’interdiction temporaire d’exercice, au retrait de la carte professionnelle, à des sanctions financières et à la publication de la décision.
Les montants constatés pour les agences immobilières lors d’un exercice récent donnent l’échelle réelle : des sanctions pécuniaires de 500 € à 50 000 € pour les personnes morales et de 500 € à 8 000 € pour les personnes physiques, des interdictions temporaires d’exercice de deux mois à un an, et quinze publications nominatives.
Mettons le renoncement en face, parce que c’est ainsi qu’on arbitre. Écrire une classification des risques, désigner un déclarant, s’inscrire sur ERMES et former son équipe représente, la première fois, une ou deux journées de travail — disons 400 à 800 € au temps valorisé. Une interdiction d’exercice de deux mois, pour une agence qui signe trois mandats par mois à 7 000 € d’honoraires moyens, coûte l’équivalent de six mandats, soit un ordre de grandeur de 40 000 €, sans compter l’amende. Et la publication nominative est la seule sanction qui ne se rattrape pas : elle reste indexée, et elle est lue par les vendeurs qui cherchent votre nom avant de vous confier un mandat — ce que nous décrivons dans notre article sur les avis en ligne.
Une dernière remarque, pour finir sur un terrain moins défensif. Les quatre questions de l’examen renforcé — d’où vient l’argent, où il va, pourquoi cette opération, qui en bénéficie — sont exactement celles qu’un bon professionnel pose déjà pour sécuriser un financement et éviter un compromis qui s’effondre au bout de soixante jours. La conformité, ici, ne s’ajoute pas au métier : elle formalise la partie du métier que les meilleurs font d’instinct, et elle en garde la trace. Voir la qualification d’un prospect et le panorama de la prospection pour la suite.
Questions fréquentes
Un mandataire indépendant est-il concerné par Tracfin ?
L’assujettissement s’attache aux activités de la loi Hoguet, exercées sous la carte professionnelle du titulaire. C’est donc l’établissement qui porte les obligations d’organisation — classification des risques, déclarant, correspondant, contrôle interne — et le mandataire qui les applique sur ses dossiers. En pratique, un mandataire qui détecte un signal remonte au déclarant de son mandant : il ne déclare pas seul. Voir le statut du mandataire indépendant.
La formation Tracfin est-elle obligatoire ?
Oui dans son principe : le professionnel doit s’assurer que son personnel concerné est formé et informé. Aucun nombre d’heures n’est fixé par le code monétaire et financier, contrairement aux 14 heures annuelles de la formation continue immobilière, qui est une obligation distincte. Une agence qui ne peut pas prouver avoir formé ses collaborateurs est en défaut, même si tous ses dossiers sont propres.
Que faire si un acquéreur veut payer une partie en espèces ?
La demande de règlement en espèces figure parmi les critères d’alerte cités par Tracfin dans ses propres typologies. Un agent immobilier ne peut de toute façon pas recevoir de fonds sans habilitation et sans garantie financière. La bonne réaction est l’examen renforcé : se renseigner sur l’origine des fonds et conserver la trace de cet examen pendant cinq ans.
Peut-on refuser un dossier plutôt que de déclarer ?
Rompre la relation d’affaires n’éteint pas l’obligation déclarative, et la rupture ne peut en aucun cas être présentée au client comme motivée par une déclaration. Le professionnel reste seul juge de la poursuite de la relation, mais le soupçon, lui, se déclare. Faite de bonne foi, la déclaration est exonératoire de responsabilité pénale, civile et professionnelle.