Si vous êtes mandataire immobilier au régime micro, votre carnet de kilomètres n’a aucune valeur fiscale. L’administration le dit en une phrase : « Vous ne déduisez pas vos charges professionnelles pour leur montant réel. » L’abattement forfaitaire — 34 % en micro-BNC, 50 % en micro-BIC pour une prestation de services — tient lieu de toutes vos charges, essence comprise, assurance comprise, usure du véhicule comprise. Le barème kilométrique, lui, n’intervient qu’au régime réel.
Cela ne rend pas le sujet inutile, au contraire. C’est précisément parce que la voiture est le premier poste de charges d’un mandataire immobilier de terrain qu’il faut savoir à partir de quel moment l’abattement forfaitaire devient moins favorable que la déduction réelle, et comment le barème fonctionne alors. Et ce calcul se fait en même temps que celui du prévisionnel de revenu, pas au printemps devant la déclaration. Un vendeur qui vous demande une estimation de son bien à quarante minutes de route ne coûte pas la même chose selon votre régime fiscal.
Un mandataire immobilier au régime micro peut-il déduire ses frais kilométriques ?
Non, et la réponse administrative est sans nuance. La page de l’administration fiscale consacrée à la question, publiée le 3 août 2016 et modifiée le 14 octobre 2026, répond : « Vous ne déduisez pas vos charges professionnelles pour leur montant réel. » Ce qui s’applique est « un abattement forfaitaire représentatif des charges professionnelles », avec un minimum de 305 €, dont le taux dépend de la nature de l’activité : 34 % pour les BNC et les professions libérales, 50 % pour une prestation de services relevant des BIC.
Un mandataire immobilier est en pratique un agent commercial, donc imposé dans la catégorie des BIC au titre d’une prestation de services. L’abattement de 50 % est réputé couvrir l’intégralité de ses charges : véhicule, téléphone, cotisation à un logiciel, publicité, formation. Il n’y a rien à ajouter, et rien à retrancher.
La pratique répandue qui ne tient pas, c’est donc celle du mandataire qui tient scrupuleusement un carnet de bord, note chaque trajet vers une estimation ou une visite, et croit « récupérer » quelque chose en avril. Ce carnet a une utilité réelle — il permet de savoir ce que coûte vraiment un rendez-vous, et c’est une information de pilotage précieuse, au même titre que le budget-temps hebdomadaire ou que le coût par mandat des neuf méthodes comparées dans notre panorama de la prospection. Mais il n’a aucun effet sur l’impôt tant que le régime micro s’applique.
L’administration ne laisse d’ailleurs qu’une porte de sortie, et elle la nomme : si l’activité génère des coûts significatifs, « il vous appartient d’envisager l’option pour un régime réel d’imposition ». Autrement dit, la question n’est pas « comment déduire mes kilomètres au micro », elle est « est-ce que mes charges justifient de quitter le micro ».
Qu’est-ce que le barème kilométrique, et à quel régime fiscal s’applique-t-il ?
Le barème kilométrique est une évaluation forfaitaire du prix de revient du kilomètre, publiée chaque année par l’administration. Il permet de déduire un montant calculé à partir de la distance professionnelle parcourue et de la puissance fiscale du véhicule, au lieu d’additionner des factures.
Son champ d’application dépend du régime et de la catégorie de revenus. La fiche publique consacrée à la déduction des frais de véhicule par une entreprise individuelle, vérifiée le 25 février 2026, distingue trois situations :
- En BNC, le barème kilométrique est ouvert pour les voitures et les deux-roues, qu’il s’agisse de véhicules personnels, de locations de plus de trois mois ou de crédits-bails. Un barème carburant existe aussi, mais il ne vaut que pour les véhicules en location ou en crédit-bail.
- En BIC avec comptabilité super-simplifiée, seul le barème carburant est accessible, par kilomètre parcouru, selon la puissance fiscale et le type de carburant.
- Au régime micro, la fiche indique explicitement qu’elle ne concerne pas les micro-entrepreneurs et renvoie ailleurs. Elle ne traite ni de l’abattement, ni d’une quelconque déduction.
Cette distinction entre barème kilométrique et barème carburant est celle que les mandataires confondent le plus souvent. Le second ne couvre que l’énergie ; le premier couvre l’usage complet du véhicule. Ils ne sont pas interchangeables, et le régime d’imposition décide lequel est accessible.
Quel est le barème kilométrique applicable en 2026 ?
Deux sources publiques donnent le même barème, ce qui est une bonne nouvelle : l’actualité publiée le 9 avril 2026 pour la déclaration de revenus, et la page de l’Urssaf consacrée aux indemnités kilométriques, publiée le 8 février 2024. Voici les formules pour une voiture, « d » étant la distance professionnelle annuelle en kilomètres.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
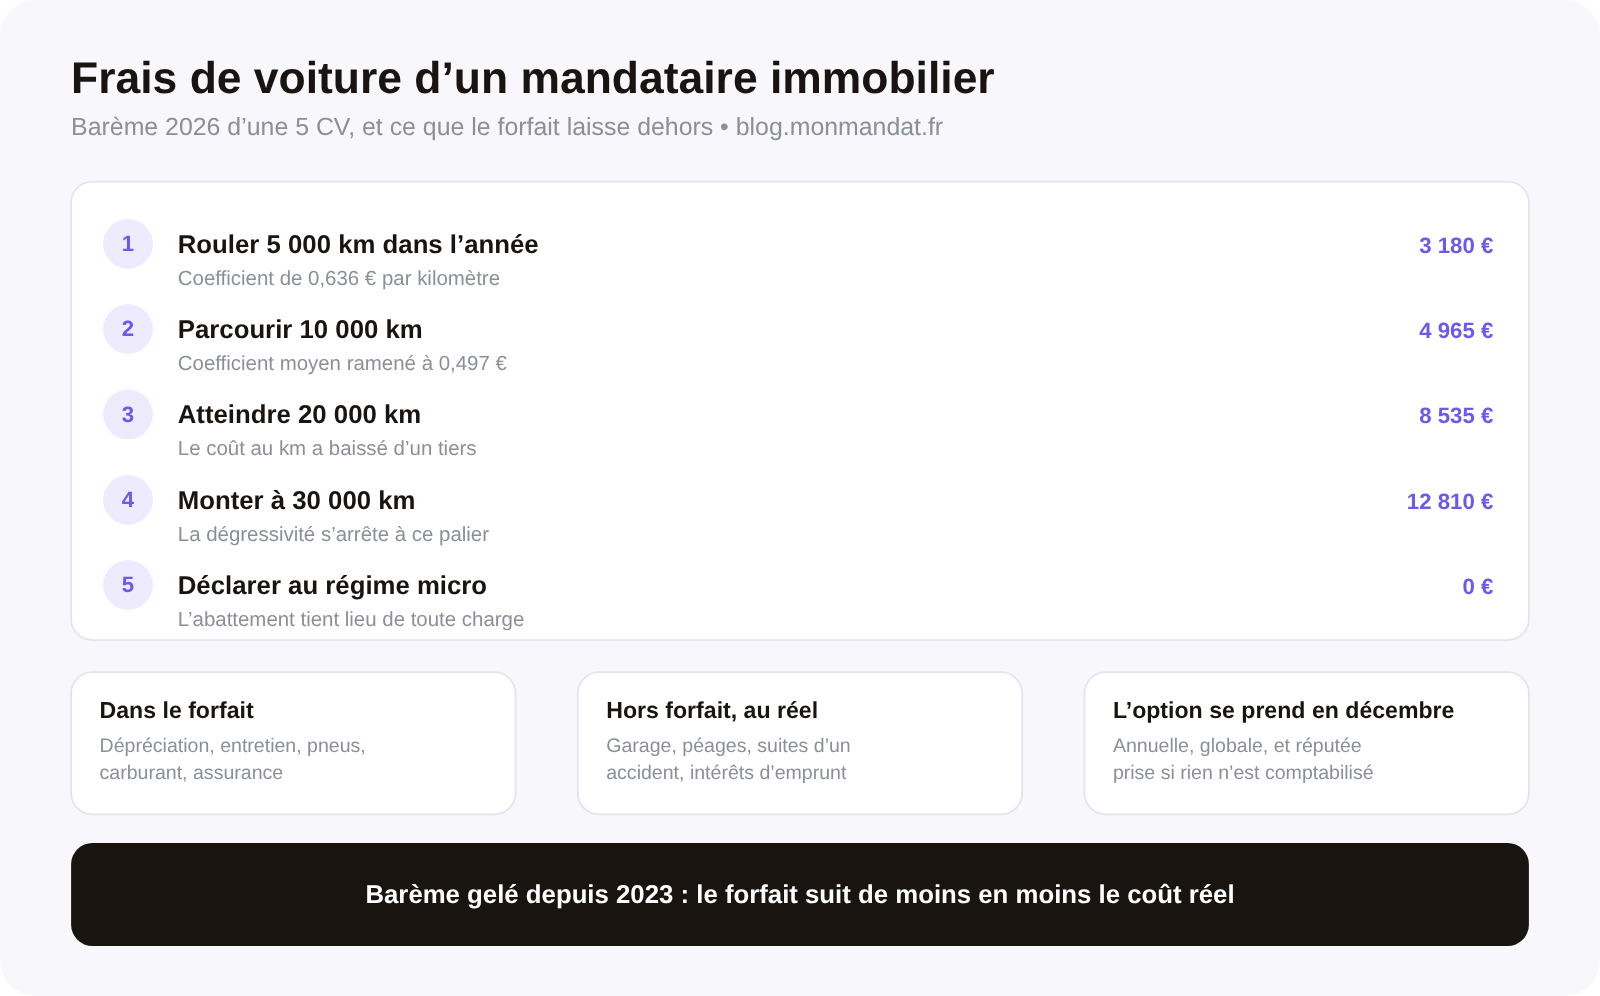
Deux observations qui ne sautent pas aux yeux. D’abord, le barème est gelé : l’actualité publique écrit que « cette année, comme en 2025, les barèmes kilométriques ne sont pas revalorisés », et que leur niveau « a été augmenté pour la dernière fois en 2023 à hauteur de 5,4 % ». Un forfait qui ne bouge pas pendant trois ans pendant que les primes d’assurance et les pièces augmentent devient progressivement moins intéressant qu’une déduction au réel.
Ensuite, le barème est dégressif au kilomètre. Une voiture de 5 CV sur 5 000 km professionnels donne 3 180 €, soit 0,636 € par kilomètre. La même voiture sur 30 000 km donne 12 810 €, soit 0,427 € par kilomètre — un tiers de moins par kilomètre. La logique administrative est que l’amortissement se répartit sur plus de kilomètres ; la logique du terrain est que l’usure, elle, reste proportionnelle. Un mandataire qui couvre un secteur rural étendu est donc forfaitairement moins bien traité qu’un mandataire urbain, à frais réels équivalents.
Que couvre le barème kilométrique, et quels frais de voiture restent déductibles en plus ?
C’est le point où l’on gagne ou perd de l’argent, et il mérite d’être su par cœur. Le commentaire administratif consacré aux frais de voiture en BNC, publié le 21 août 2019, écrit que « le barème couvre la dépréciation du véhicule, les dépenses d’entretien et de réparation », auxquelles s’ajoutent les pneumatiques, le carburant et les primes d’assurance. La fiche professionnelle y ajoute les équipements et accessoires. Pour tous ces postes, aucune déduction ni amortissement supplémentaire n’est admis.
Restent déductibles en sus, pour leur montant réel et au prorata de l’usage professionnel :
- les frais de garage — location d’emplacement, parking —, sous réserve de justificatifs ;
- les péages ;
- les réparations consécutives à un accident, qui ne sont pas couvertes par le barème et relèvent du droit commun ;
- les intérêts d’emprunt, mais seulement si le véhicule est inscrit au registre des immobilisations.
L’inversion est là : les postes que le barème ne couvre pas sont précisément ceux qu’un agent de terrain ne conserve pas. Personne ne garde ses tickets de péage ni ses reçus de parking de centre-ville, alors que ce sont les seules dépenses de voiture encore déductibles en plus du forfait. À l’inverse, tout le monde garde ses factures de carburant, qui ne servent plus à rien dès lors que l’option forfaitaire est prise.
Deux exclusions à connaître : les véhicules spécialement agencés pour l’activité ne peuvent pas relever du barème kilométrique, et pour un véhicule en location ou crédit-bail, le barème kilométrique exclut la déduction des loyers. Les dépenses d’amélioration ne sont pas déductibles en supplément.
Quand faut-il opter pour le barème kilométrique, et l’option est-elle réversible ?
L’option se prend avant le 1er janvier, et c’est le piège de calendrier le plus coûteux du sujet. La fiche professionnelle précise qu’elle « est réputée prise si les frais de véhicule ne sont pas inscrits en charges », et qu’y renoncer revient à les inscrire en charges. Le commentaire administratif est au même diapason : l’option doit en principe être exercée au 1er janvier, et « l’inscription des frais correspondants à un compte de charges vaut renonciation ».
Autrement dit, l’option ne se déclare pas : elle se constate dans votre comptabilité. Un mandataire qui passe une facture de pneus en charges au mois de mars a renoncé au forfait pour l’année entière, sans avoir eu le sentiment de choisir quoi que ce soit.
Trois caractéristiques encadrent ce choix :
- Elle est annuelle : « l’option peut être reconsidérée chaque année ». On n’est donc pas engagé au-delà de l’exercice.
- Elle est globale : elle « s’applique obligatoirement, pour l’année entière, à l’ensemble des véhicules utilisés à titre professionnel », y compris après un changement de véhicule en cours d’année. Le barème se calcule ensuite séparément pour chaque véhicule.
- Elle est exclusive : le régime forfaitaire est « exclusif de toute comptabilisation à un poste de charges » des dépenses qu’il couvre.
La conséquence pratique est simple à formuler : décidez en décembre, pas en avril. Et pour décider, il suffit de comparer le forfait que donnerait votre kilométrage prévisionnel aux dépenses réelles de l’année qui s’achève. C’est un calcul de dix minutes, à mettre dans le même créneau que la relecture annuelle de vos contrats, celle que recommande aussi la mise en conformité de votre facturation.
Les trajets entre le domicile et l’agence sont-ils déductibles pour un mandataire immobilier ?
Partiellement, et la règle est originale. La fiche professionnelle indique que certains trajets domicile-travail restent déductibles : les 40 premiers kilomètres. Au-delà, « la déduction n’est admise que si l’éloignement ne dépend pas de la volonté du professionnel » — la fiche cite l’exemple d’une mutation liée à une promotion ou du déménagement de l’entreprise.
Pour un mandataire immobilier, la question est moins théorique qu’il n’y paraît, parce que son « lieu de travail » est souvent flou : son bureau est chez lui, et son secteur est ailleurs. Un déplacement du domicile vers un rendez-vous d’estimation n’est pas un trajet domicile-travail, c’est un déplacement professionnel, intégralement pris en compte dans la distance professionnelle. En revanche, les allers-retours réguliers vers l’agence du titulaire de carte qui vous habilite relèvent bien du trajet domicile-travail, avec sa limite de 40 kilomètres.
Le commentaire administratif n’apporte de précision que pour l’associé d’une société de personnes : ses frais de déplacement domicile-lieu de travail sont déductibles de sa quote-part de bénéfice, et non du résultat social, et le barème s’applique à la totalité de la distance parcourue avec le véhicule personnel avant répartition au prorata. Pour le BNC exercé individuellement, le texte ne contient pas de règle distincte sur ces trajets.
L’Urssaf applique-t-elle le même barème kilométrique que le fisc à un indépendant ?
Le barème est le même, mais il ne joue pas le même rôle, et c’est une confusion fréquente. La page de l’Urssaf publie bien les formules identiques à celles du barème fiscal, et indique que les allocations forfaitaires peuvent être exonérées « dans la limite des montants fixés par le barème fiscal ».
Lisez la phrase attentivement : il s’agit d’exonérer une allocation versée, pas de créer une déduction. Le mécanisme décrit est celui d’un employeur qui rembourse un salarié utilisant son véhicule personnel à des fins professionnelles : le barème borne alors le montant qui échappe aux cotisations. Un travailleur indépendant ne se verse pas d’allocation à lui-même, et il n’y a donc rien à exonérer.
Et il faut publier ici un silence : la page de l’Urssaf consacrée aux indemnités kilométriques s’adresse aux employeurs et vise les salariés. Elle ne mentionne ni les dirigeants ni les travailleurs indépendants, et aucune des pages publiques que nous avons consultées ne traite du sort des frais de véhicule d’un agent commercial au regard des cotisations sociales. Pour un mandataire au régime micro, la question ne se pose pas, puisque les cotisations sont calculées directement sur le chiffre d’affaires. Pour un mandataire au réel, les cotisations suivent le bénéfice, donc le mode de déduction retenu — mais cette conséquence, nous la déduisons du mécanisme général et aucune source publique consultée ne l’écrit en ces termes.
Une seconde conséquence, celle-là bien établie : un mandataire qui facture des frais de déplacement à son réseau ou à un confrère en inter-agence facture une prestation, pas un remboursement de frais exonéré. Le montant entre dans son chiffre d’affaires, avec les effets de seuil que cela implique sur les plafonds du régime micro et de la franchise de TVA — sujet traité dans notre article sur les déclarations d’un agent commercial.
Quand le barème kilométrique devient-il défavorable à un agent immobilier ?
Dans trois situations, que le gel du barème depuis 2023 rend de plus en plus fréquentes.
Quand le véhicule est neuf et financé à crédit. La dépréciation réelle des deux premières années d’une voiture dépasse largement ce qu’un forfait de 0,427 € par kilomètre au-delà de 20 000 km peut absorber. Et si le véhicule est inscrit au registre des immobilisations, les frais réels ouvrent l’amortissement, qui suit la réalité de la perte de valeur.
Quand le kilométrage annuel est élevé. La dégressivité du barème joue contre vous. À 35 000 km professionnels sur une 6 CV, le forfait donne 15 645 € ; il est très possible que le total réel — carburant, assurance, entretien, pneus, amortissement — le dépasse.
Quand une réparation lourde tombe dans l’année. L’entretien et les réparations courantes sont dans le forfait : une boîte de vitesses à 3 500 € est donc absorbée sans déduction supplémentaire. Seules les réparations consécutives à un accident échappent au barème.
Le calcul de bascule tient en une ligne, et il vaut la peine d’être posé une fois par an. Prenez votre chiffre d’affaires prévisionnel, multipliez-le par votre taux d’abattement — 50 % pour une prestation de services relevant des BIC — et comparez le résultat à la somme de vos charges réelles : forfait kilométrique, téléphonie, logiciel, diffusion, cotisation d’assurance, formation. Sur 60 000 € de commissions, l’abattement représente 30 000 € de charges réputées. Il faut des dépenses professionnelles considérables pour atteindre ce montant quand on exerce sans local et sans salarié, ce qui explique pourquoi la très grande majorité des mandataires restent au micro — et pourquoi la question du barème kilométrique les concerne moins qu’ils ne le croient.
Le renoncement se chiffre, et il est honnête de le faire dans les deux sens. Un mandataire au régime micro qui passerait au réel pour déduire sa voiture doit mettre en face le coût d’un expert-comptable, la tenue d’une comptabilité et la perte de la simplicité du versement libératoire s’il en bénéficie. Si vos charges réelles représentent moins que votre abattement, le micro reste gagnant et il n’y a rien à faire : dix minutes de calcul en décembre valent mieux qu’une bascule de régime dont les frais comptables dépasseraient l’économie d’impôt. Nous ne chiffrons ni ces frais ni cette économie : aucune source publique ne donne de tarif d’expertise comptable, et les fourchettes qui circulent viennent de cabinets qui vendent la prestation.
Et nous ne chiffrons pas le kilométrage moyen d’un agent immobilier : aucune source publique ne le mesure, et les ordres de grandeur qui circulent viennent d’acteurs qui vendent des solutions de mobilité ou de gestion de flotte. Le seul chiffre fiable est le vôtre, celui de votre carnet — qui retrouve ainsi toute son utilité, non pas comme pièce fiscale au micro, mais comme instrument de décision.
Questions fréquentes
Un véhicule électrique donne-t-il droit à une majoration du barème ?
Oui. L’actualité publique du 9 avril 2026 indique qu’« une majoration de 20 % est appliquée sur le barème applicable aux véhicules thermiques, à hydrogène ou hybrides ». La fiche professionnelle précise que cette majoration vaut pour les véhicules 100 % électriques, voitures comme motos et cyclomoteurs. Un véhicule hybride, lui, relève du barème ordinaire.
Faut-il inscrire sa voiture au registre des immobilisations pour utiliser le barème ?
Non, mais la conséquence n’est pas la même. Le commentaire administratif admet le barème pour un véhicule conservé dans le patrimoine privé ; dans ce cas, « les intérêts d’emprunt ne sont en aucun cas déductibles ». Pour un véhicule inscrit au registre, ils le sont pour leur part professionnelle, en plus du forfait.
Les péages d’autoroute sont-ils compris dans le barème kilométrique ?
Non, et c’est une bonne nouvelle : les péages, les frais de garage et les dépenses consécutives à un accident ne sont pas couverts par le forfait. Ils restent déductibles pour leur montant réel, au prorata de l’usage professionnel et sous réserve de justificatifs. Ce sont précisément les postes qu’on oublie de conserver.
Peut-on changer d’avis en cours d’année sur le mode de déduction ?
Non. Le commentaire administratif écrit que l’option « s’applique obligatoirement, pour l’année entière, à l’ensemble des véhicules utilisés à titre professionnel », et que le régime forfaitaire est « exclusif de toute comptabilisation à un poste de charges » des dépenses couvertes. Frais réels et forfait ne peuvent ni coexister ni se succéder dans la même année.