La facture d’un agent commercial immobilier est un document discret : elle part une fois par vente, vers un service comptable qui ne la lit pas, et elle revient payée quelques semaines plus tard. C’est précisément pour cette raison qu’elle est rarement à jour. Or deux dates la concernent directement, le 1er septembre 2026 et le 1er septembre 2027, et la première n’impose pas aux petites structures ce que l’on en dit généralement.
Cet article traite la facture elle-même : ce qu’elle doit porter, à quel moment elle devient exigible, en combien de temps elle doit être payée, et ce que la généralisation de la facture électronique change pour un indépendant. Le métier lui-même, ses limites et sa rémunération sont décrits dans l’article de référence sur le mandataire immobilier ; le statut, l’immatriculation et les déclarations annuelles relèvent de l’article sur le statut d’agent commercial ; les seuils de taxe sur la valeur ajoutée et le calcul du revenu réel, de celui sur les revenus d’un mandataire. Et si vous cherchez plutôt comment construire et défendre vos honoraires auprès d’un vendeur, c’est le barème de commission qui tient le sujet.
Un agent commercial immobilier doit-il établir une facture à son réseau ?
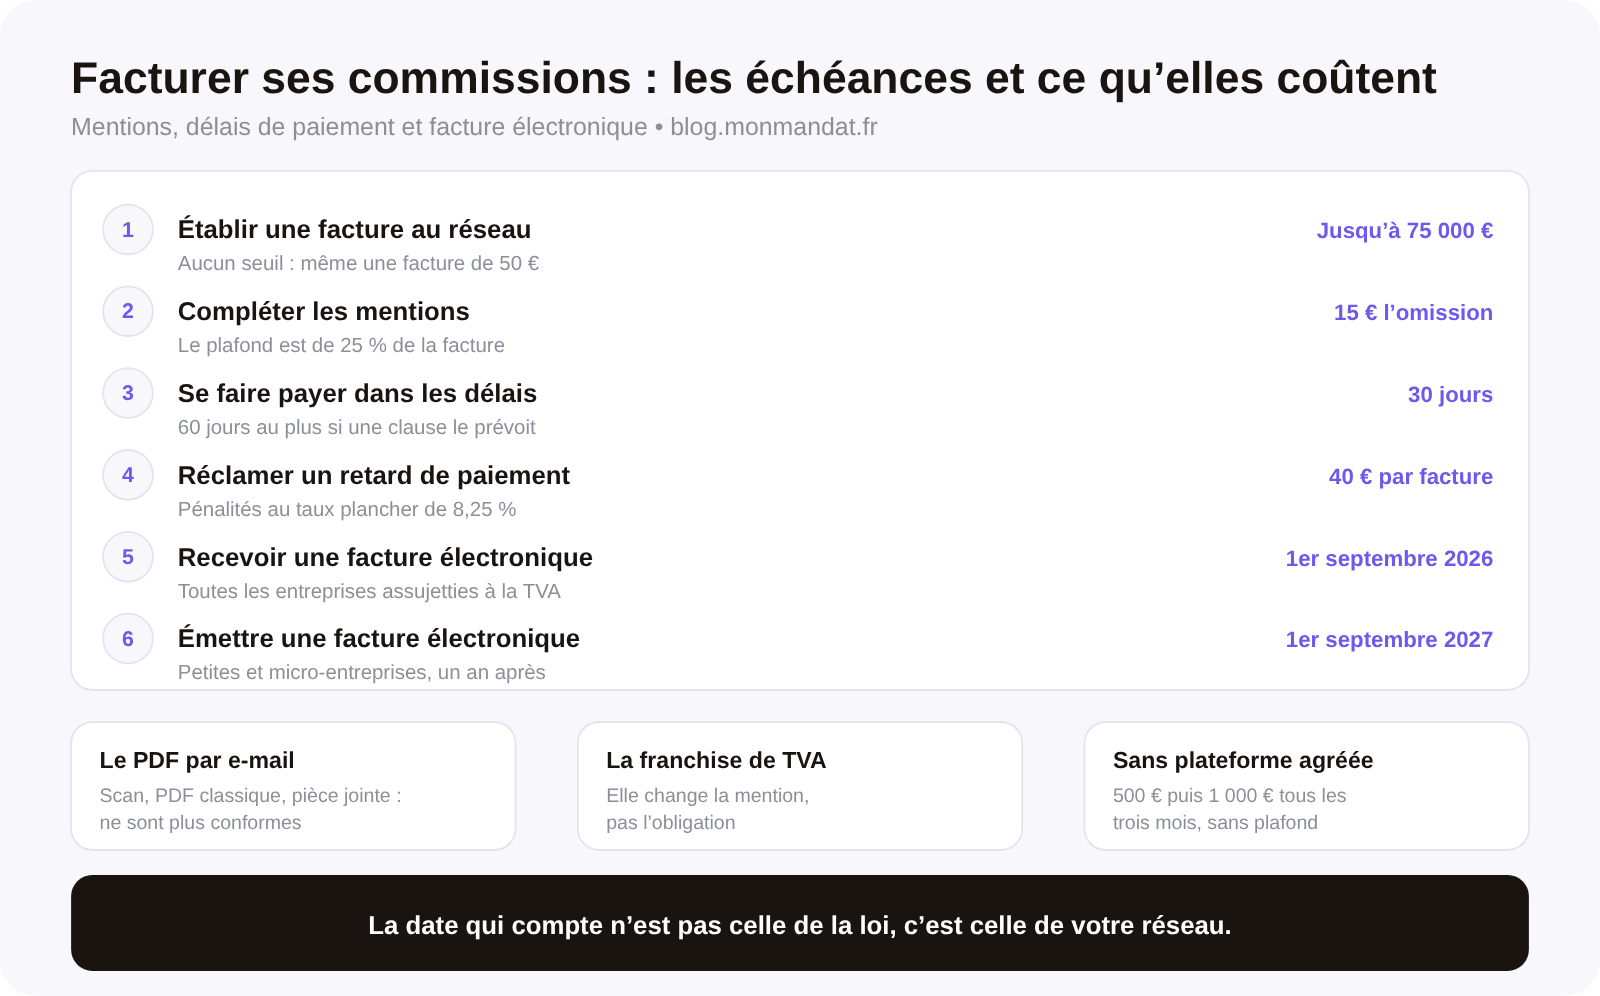
Oui, et sans seuil. La fiche de Bpifrance Création est nette sur ce point : entre professionnels, l’émission d’une facture est obligatoire « quel que soit son montant ». La fiche publique sur la facturation ajoute qu’une facture est due « pour chaque vente » à un client professionnel, en principe au moment de la livraison ou de la prestation, avec deux assouplissements utiles : la facture récapitulative mensuelle est possible, et l’émission peut être reportée au 15 du mois suivant pour certaines opérations exonérées ou autoliquidées.
Une question d’organisation mérite d’être posée au passage, parce qu’elle est fréquente dans les réseaux : certains établissent eux-mêmes la facture de leur mandataire. C’est licite — la fiche publique mentionne explicitement l’auto-facturation et la sous-traitance de la facturation, et Bpifrance Création évoque « un tiers titulaire d’un mandat de facturation ». Mais licite ne veut pas dire indifférent : la facture reste la vôtre, les mentions manquantes sont les vôtres, et c’est vous qui serez interrogé en cas de contrôle. Si votre réseau facture à votre place, relisez une facture par an comme si vous l’aviez écrite.
Un dernier détail disparaîtra bientôt sans faire de bruit : la facture entre professionnels sur support papier s’établit « en double exemplaire ». La règle n’a plus d’objet dès que le flux devient électronique, et c’est l’indice le plus simple que la réforme change la nature du document, pas seulement son canal.
Quelles mentions obligatoires doit porter une facture de commission immobilière ?
La liste est longue, et aucune de ses lignes n’est optionnelle. Les mentions générales valent pour toutes les factures : date d’émission et numéro unique « en séquence chronologique continue » — Bpifrance Création précise « sans rupture », et sur plusieurs pages le numéro doit figurer sur chacune ; date de la vente ou de la prestation, ou date de l’acompte ; identité du vendeur, c’est-à-dire pour un entrepreneur individuel ses nom et prénom, la mention « EI », son adresse et son numéro SIREN ; identité de l’acheteur ; numéro de bon de commande s’il existe ; numéro de taxe sur la valeur ajoutée intracommunautaire, sauf pour les factures de 150 € hors taxes ou moins ; désignation précise des prestations ; quantité, prix unitaire hors taxes, taux de taxe ou mention d’exonération ; totaux hors taxes et toutes taxes comprises ; réductions de prix ; date de règlement et conditions d’escompte, ou la mention « Escompte pour paiement anticipé : néant » ; le taux des pénalités de retard ; et l’indemnité forfaitaire de 40 € pour frais de recouvrement.
Pour un mandataire, deux de ces lignes méritent une attention particulière. La mention d’escompte est celle qu’on oublie le plus souvent, et son absence est une omission comme une autre. Et la désignation de la prestation doit être réelle : « commission » ne désigne rien. Une facture lisible nomme la mission, le bien concerné et la date de l’acte qui a ouvert le droit à rémunération — ce qui a l’avantage, en cas de litige sur le droit à commission, de constituer une pièce datée. Le sujet de la rédaction d’une clause de rémunération et de ce qui la sécurise est traité dans l’article sur la négociation des honoraires, et le cas où la commission reste due après la fin du mandat dans celui sur le droit de suite.
Enfin, la mention de franchise en base de taxe sur la valeur ajoutée change de référence. La formule usuelle renvoie à l’article 293 B du code général des impôts ; la fiche publique indique qu’elle « devient à partir du 1er septembre 2026 la référence au CIBS », avec une tolérance jusqu’au 31 décembre 2027. Le modèle de facture doit donc être reprise, mais la tolérance de quinze mois évite d’en faire une urgence.
Quand la commission d’un mandataire immobilier devient-elle facturable ?
La règle générale est que la facture est due au moment de la livraison ou de la prestation. Appliquée à une transaction immobilière, elle soulève une question que la fiche publique ne tranche pas : à quel moment la prestation d’entremise est-elle réalisée ?
Il faut ici distinguer deux choses que la pratique confond. Le droit à rémunération de l’intermédiaire naît de l’opération effectivement conclue — c’est le mécanisme décrit dans l’article sur le mandat de vente et, pour les défauts qui le font perdre, dans celui sur la nullité du mandat. La facture, elle, est un document comptable qui constate une créance : elle suit le fait générateur, elle ne le crée pas. Facturer avant que la vente soit conclue ne rend pas la commission due, et attendre un encaissement pour facturer ne reporte pas la créance.
La conséquence pratique est celle que signale déjà l’article sur le statut d’agent commercial, à propos des charges payées sur de l’argent non encaissé : le décalage entre la facture et le virement est un problème de trésorerie, et il se gère par le prévisionnel, pas par la date de la facture. Et il faut publier ici un silence, parce qu’il est structurant : aucune source publique consultée ne donne de modèle de facture de commission pour un mandataire immobilier, ni de délai de paiement usuel pratiqué par les réseaux. Les modèles qui circulent viennent d’éditeurs de logiciels ou de réseaux, et les délais annoncés ne sont vérifiables dans aucun document public.
Quel délai de paiement un réseau de mandataires peut-il appliquer à une commission ?
Ce délai n’est pas libre, et c’est le point que la plupart des mandataires ignorent. La fiche publique consacrée aux délais de paiement entre professionnels, vérifiée le 7 août 2026, pose trois bornes.
En l’absence de clause, « le délai de paiement est de 30 jours à partir de la réception de la marchandise » — pour une prestation, à partir de son exécution. Un délai plus long peut être convenu, mais dans deux formes seulement : soixante jours à compter de la date d’émission de la facture, à indiquer dans les conditions générales de vente ou dans un accord entre les deux professionnels ; ou quarante-cinq jours fin de mois à compter de cette même date, à mentionner dans le contrat. Un délai de quatre-vingt-dix jours n’est possible que pour des biens exportés hors de l’Union européenne par une entreprise en franchise de taxe.
| Situation | Délai applicable | Ce que cela implique pour vous |
|---|---|---|
| Aucune clause dans le contrat | 30 jours après l’exécution | Le délai court sans que vous ayez rien à demander |
| Clause de 60 jours | 60 jours après l’émission de la facture | Le point de départ devient votre propre diligence |
| Clause de 45 jours fin de mois | 45 jours fin de mois après l’émission | La clause doit figurer au contrat pour être opposable |
| Dépassement par le payeur | Jusqu’à 2 millions € pour une société | La sanction frappe votre réseau, pas vous |
La dernière ligne est la plus intéressante, et elle renverse le rapport de force habituel : le dépassement des délais de paiement est sanctionné administrativement, jusqu’à 75 000 € pour une entreprise individuelle et jusqu’à 2 millions d’euros pour une société, montants portés au double en cas de récidive dans un délai de deux ans, l’autorité pouvant en outre adresser une injonction de mise en conformité. Un mandataire qui attend sa commission n’est pas un créancier démuni ; il est le fournisseur d’une entreprise exposée à une amende si elle paie tard.
Que peut réclamer un mandataire immobilier quand son réseau paie en retard ?
Deux choses, et toutes deux de plein droit. Les pénalités de retard courent « à partir du lendemain de la date de règlement », par jour de retard, à un taux égal au taux de refinancement de la Banque centrale européenne en vigueur au 1er janvier ou au 1er juillet majoré de dix points — la fiche indique 12,15 % pour le premier semestre 2026 et 12,40 % pour le second —, avec un plancher légal de « 3 fois le taux de l’intérêt légal », soit 8,25 %. Et elles sont « exigibles sans rappel » : aucune mise en demeure n’est nécessaire pour qu’elles soient dues.
S’y ajoute l’indemnité forfaitaire de 40 € pour frais de recouvrement, due une seule fois par facture non payée à temps, « même en cas de paiement partiel », et que la fiche exclut seulement pour les baux commerciaux et les locations avec option d’achat. Sur une commission payée trois semaines en retard, l’enjeu est modeste ; sur une pratique habituelle, l’effet est de nature différente, parce qu’une indemnité systématiquement réclamée modifie le comportement du payeur plus sûrement qu’un courrier.
Encore faut-il que le taux figure sur la facture, puisqu’il est une mention obligatoire. C’est le genre de détail qui transforme une ligne administrative en droit utilisable : une facture conforme porte en elle-même la sanction de son propre retard. Et si le contrat de votre réseau prévoit autre chose, c’est l’occasion de le relire — l’article sur les réseaux de mandataires rappelle quelles clauses d’un contrat de réseau méritent d’être lues avant signature.
La facture électronique est-elle obligatoire pour un agent commercial immobilier en 2026 ?
Oui et non, et la distinction est exactement celle que les communications grand public écrasent. La première obligation n’est pas d’émettre, c’est de recevoir.
Au 1er septembre 2026, toutes les entreprises assujetties à la taxe sur la valeur ajoutée établies en France doivent pouvoir recevoir des factures électroniques, et les grandes entreprises comme les entreprises de taille intermédiaire doivent en émettre et transmettre leurs données de transaction. L’émission ne devient obligatoire pour les petites et micro-entreprises qu’au 1er septembre 2027. Un mandataire indépendant est donc tenu de recevoir un an avant d’être tenu d’émettre — et comme son principal donneur d’ordre est un réseau, souvent une entreprise de taille intermédiaire, c’est son réseau qui basculera le premier. En pratique, la date qui compte pour un mandataire n’est pas celle de la loi : c’est celle de son réseau.
Le mécanisme se résume en une phrase : la facture transite par une plateforme agréée, prestataire de dématérialisation immatriculé par l’administration, qui sert d’« intermédiaire obligatoire entre entreprises pour l’envoi et la réception des factures » ; un logiciel non immatriculé reste utilisable, mais doit être raccordé à une telle plateforme. S’y ajoute le dispositif de transmission des données, pour les opérations réalisées avec des particuliers, certaines associations ou des opérateurs étrangers. Le secteur public, lui, continue de passer par Chorus Pro.
Deux précisions valent d’être relevées. La première est que la franchise en base n’exonère de rien : la page publique indique que les micro-entrepreneurs en franchise de taxe sont concernés en réception et en émission, seules les opérations exonérées étant exclues. La seconde est la plus concrète pour un indépendant : « les factures papier scannées, les PDF classiques et les documents envoyés par e-mail ne seront plus conformes ». Le fichier joint à un courriel, qui est aujourd’hui la facture de l’immense majorité des mandataires, cesse d’être une facture.
Il faut enfin signaler une divergence interne à la source publique, parce qu’elle porte sur le périmètre. La même page annonce l’échéance de 2027 pour les « petites et micro-entreprises » dans son calendrier et pour les « PME et micro-entreprises » dans sa foire aux questions, et elle chiffre la population concernée à « plus de 10 millions » d’acteurs en en-tête contre « plus de sept millions d’entreprises » dans cette même foire aux questions. Les deux formulations sont publiées ici telles quelles : la seconde est la plus restrictive et c’est celle que reprend la fiche officielle sur la facturation, qui écrit « PME et micro-entreprises ». Pour un mandataire indépendant, l’écart est sans conséquence — il relève des deux catégories.
Que risque un mandataire immobilier qui facture mal ou pas du tout ?
Les échelles n’ont rien à voir entre elles, et c’est ce qui rend le sujet lisible une fois qu’on les sépare.
Le manquement à l’obligation de facturer est pénal, et les montants sont lourds : jusqu’à 75 000 € pour une entreprise individuelle, 150 000 € en cas de récidive dans les deux ans, et jusqu’à 45 000 € assortis de trois ans d’emprisonnement pour une fausse facture. Les mentions manquantes ou inexactes, elles, relèvent d’une amende de 15 € par omission ou inexactitude, « plafonnée à 25 % du montant de la facture » — un plafond qui protège sur une petite facture et ne protège plus du tout sur une commission de plusieurs milliers d’euros. Et si l’identité des parties est dissimulée ou modifiée, la sanction passe à 50 % du montant des factures concernées.
Les sanctions propres à la facture électronique sont d’un autre ordre de grandeur, à une exception près. La non-émission d’une facture électronique coûte 50 € par facture, plafonnée à 15 000 € par an ; l’absence de transmission des données, 500 €, plafonnée au même montant annuel. Mais le non-raccordement à une plateforme agréée suit une logique différente : mise en demeure sur trois mois, puis une amende de 500 €, puis 1 000 € « par période de 3 mois de manquement ». C’est le seul manquement du dispositif dont la sanction recommence au lieu de se plafonner, et c’est donc le seul qu’il est réellement coûteux de laisser traîner.
Que faut-il faire avant le 1er septembre 2026, et que peut-on remettre à plus tard ?
Le calcul tient en quelques lignes, et il penche nettement d’un côté. Reprendre un modèle de facture — mentions manquantes, taux de pénalités, mention d’escompte, désignation réelle de la prestation — prend une heure, une fois. Choisir une plateforme agréée et s’y raccorder prend une demi-journée, et c’est la seule dépense de temps dont le report se paie en amendes qui recommencent tous les trois mois.
Ce qui est vraiment dû avant le 1er septembre 2026 est donc court : être en mesure de recevoir, c’est-à-dire être raccordé, et avoir vérifié auprès de son réseau quelle plateforme il emploie — la désignation appartient à chaque entreprise, mais rien n’oblige à compliquer les choses. Ce qui peut attendre est le reste : la reprise de la mention de franchise bénéficie d’une tolérance jusqu’au 31 décembre 2027, l’émission électronique n’est due qu’au 1er septembre 2027 pour une petite structure, et les quatre nouvelles mentions suivent le même calendrier que l’émission.
Et il y a un renoncement à assumer, parce qu’il revient à chaque conversation sur ce sujet : sous-traiter sa facturation à un prestataire ne dispense de rien. La facture reste la vôtre, la responsabilité des mentions reste la vôtre, et un prestataire défaillant est sanctionné pour son propre compte — 750 € par transmission manquante ou incorrecte, plafonnée à 100 000 € — ce qui ne vous rend pas votre facture conforme pour autant. Payer pour ne plus y penser est une bonne décision d’organisation ; ce n’est pas un transfert de risque. La relecture annuelle d’une facture, elle, reste à votre charge, et c’est dix minutes par an.
Questions fréquentes
Un mandataire en franchise de TVA est-il concerné par la facture électronique ?
Oui. La page publique consacrée à la réforme indique que les micro-entrepreneurs en franchise de TVA sont concernés en réception comme en émission. La franchise change la mention de TVA portée sur la facture, pas l’obligation de passer par une plateforme agréée. Seules les opérations exonérées de TVA sont exclues du dispositif.
Quelle mention de TVA porter sur une facture de commission en franchise en base ?
La mention usuelle est « TVA non applicable, art. 293 B du CGI ». La fiche publique sur la facturation précise que cette référence « devient à partir du 1er septembre 2026 la référence au CIBS », avec une tolérance jusqu’au 31 décembre 2027. Autrement dit, le modèle de facture doit être repris, mais pas dans l’urgence.
Que peut réclamer un mandataire dont la commission est payée en retard ?
Les pénalités de retard sont « exigibles sans rappel » dès le lendemain de la date de règlement, à un taux qui ne peut être inférieur à « 3 fois le taux de l’intérêt légal », soit 8,25 % ; et une indemnité forfaitaire de 40 € est due par facture non payée à temps, même en cas de paiement partiel. Ces deux droits existent indépendamment de ce que prévoit le contrat de mandataire.
Combien de temps faut-il conserver ses factures de commission ?
La fiche publique sur la facturation retient 10 ans pour les factures émises ou reçues et les pièces comptables, et 6 ans pour les documents fiscaux. La fiche de Bpifrance Création formule la même règle dans l’autre sens — « La réglementation fiscale impose 6 ans. La réglementation commerciale impose 10 ans » — et conseille de retenir dix ans, ce qui est le réflexe sûr.