
« Agent commercial en immobilier » désigne la nature juridique de votre contrat, pas la forme de votre entreprise ni votre régime fiscal. Trois couches se superposent, et c’est en les confondant qu’on commence par la mauvaise formalité : le contrat qui vous lie à un titulaire de carte professionnelle, le registre sur lequel vous vous immatriculez, et le régime fiscal que vous choisissez. Cet article traite ces trois couches dans l’ordre où elles s’enchaînent réellement.
Il ne refait ni le statut lui-même, décrit dans notre guide du mandataire immobilier, ni le calcul de revenu, qui est l’objet de notre article sur le salaire d’un mandataire immobilier — les seuils, les taux et l’abattement y sont publiés et nous nous contenterons ici de les citer. Et puisque votre première formalité utile consistera à savoir ce que vous vendrez, passez quelques minutes sur une page d’estimation gratuite en ligne : les gammes de prix de votre secteur décident du régime fiscal qui vous conviendra, bien plus que votre préférence pour la simplicité.
Qu’est-ce qu’un agent commercial en immobilier, et en quoi est-ce différent d’un statut d’entreprise ?
La fiche officielle sur l’agent commercial le définit comme un mandataire chargé, de façon permanente et indépendante, de négocier et éventuellement de conclure des contrats au nom et pour le compte d’autrui. Le mandataire immobilier entre pleinement dans cette définition : il négocie des mandats et des ventes pour le compte du titulaire d’une carte professionnelle.
Ce que cette définition ne dit pas, et qu’il faut comprendre, c’est qu’elle ne crée aucune entreprise. Elle qualifie une relation contractuelle. Vous restez libre d’exercer en entreprise individuelle ou en société, au régime micro ou au régime réel : ce sont trois décisions distinctes, et la qualification d’agent commercial ne tranche aucune des trois. Le régime juridique de cette relation figure aux articles L134-1 et suivants du code de commerce, et il est largement protecteur du mandataire — préavis croissant avec l’ancienneté, indemnité compensatrice de fin de contrat, clauses dérogatoires réputées non écrites.
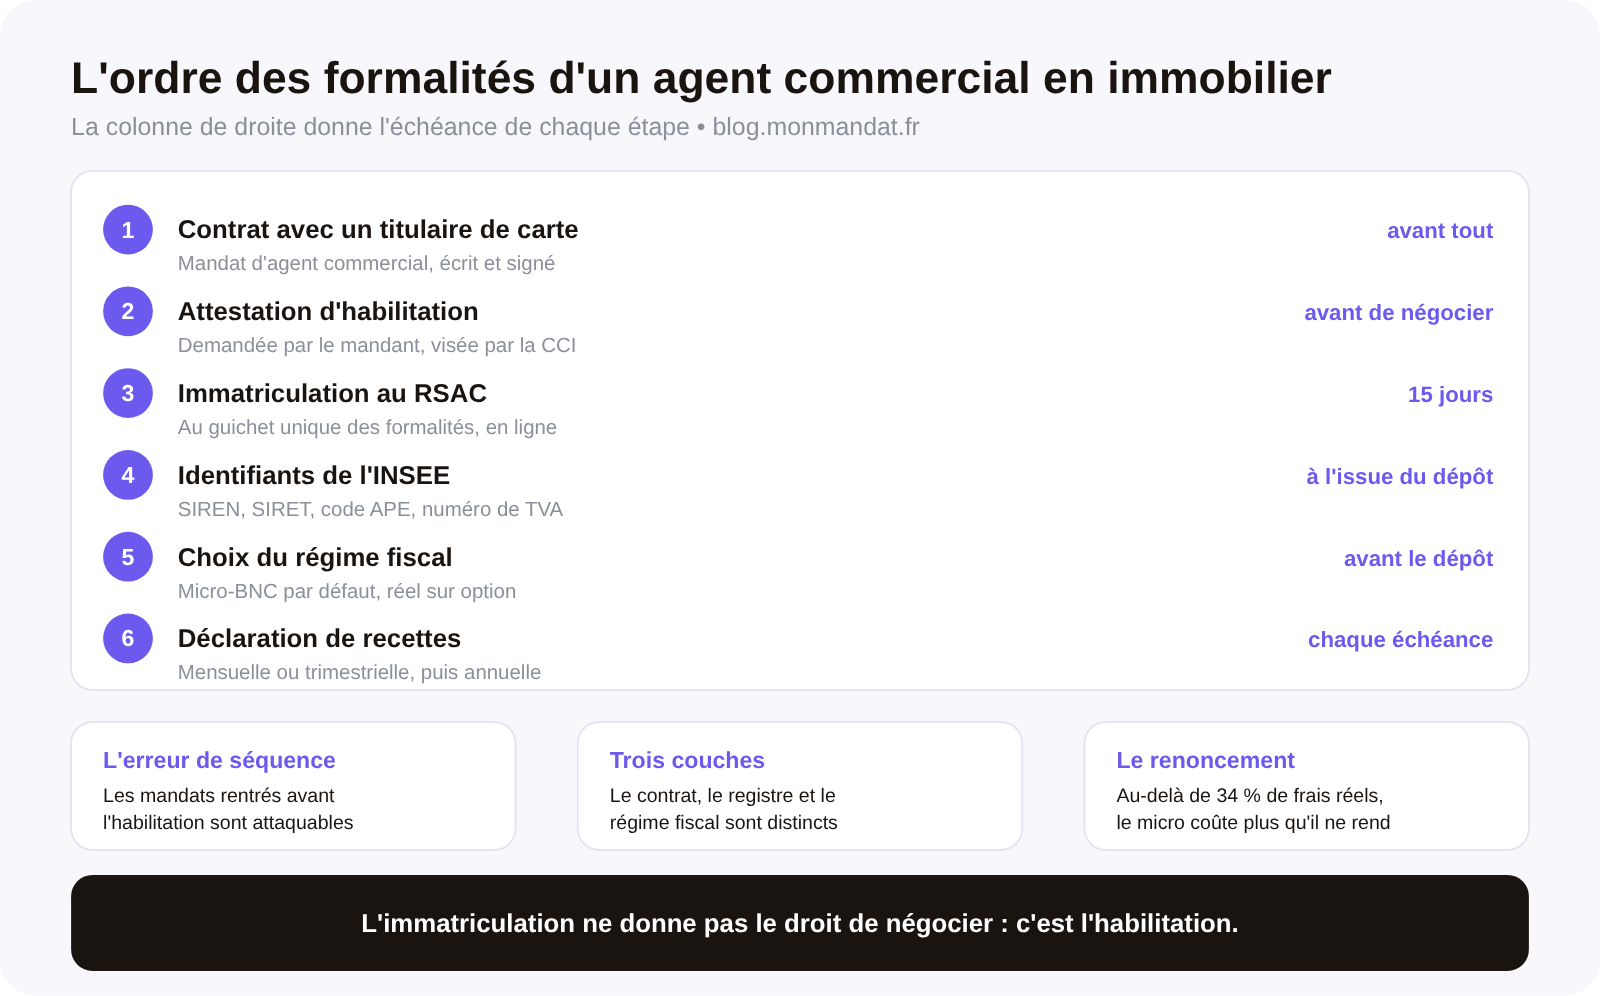
La conséquence pratique est qu’il faut séparer trois questions que les réseaux présentent souvent comme une seule. Qui vous habilite à négocier relève de la loi Hoguet et du titulaire de la carte. Sur quel registre vous figurez relève du code de commerce. Comment vous êtes imposé relève du code général des impôts. Une brochure de recrutement qui vous promet « un statut simple en vingt minutes » mélange les trois, et c’est de ce mélange que naissent les démarrages irréguliers.
Faut-il s’immatriculer avant ou après avoir obtenu son habilitation ?
L’habilitation d’abord. Toujours. C’est l’erreur de séquence la plus répandue, et elle vient d’une lecture trop rapide du délai de quinze jours.
Le raisonnement spontané est le suivant : « je crée mon entreprise, puis je cherche un réseau ». Il est à l’envers, pour une raison simple : un mandataire immobilier ne peut pas négocier sans attestation d’habilitation, délivrée à la demande du titulaire de la carte professionnelle et visée par le président de la chambre de commerce et d’industrie. Cette attestation suppose qu’un contrat existe déjà avec un mandant identifié. Autrement dit, sans contrat il n’y a pas d’habilitation, et sans habilitation il n’y a aucune activité à déclarer.
Le délai d’immatriculation confirme cette logique plutôt qu’il ne la contredit : la fiche officielle impose à l’entrepreneur individuel de s’immatriculer dans un délai de quinze jours après le début de l’activité. Le texte suppose donc une activité qui a commencé — ce qui n’est possible qu’une fois l’habilitation obtenue. Le cas de la société est différent et plus strict : elle doit être immatriculée avant le début de l’activité.
La séquence correcte tient donc en trois temps. Signer le contrat avec un titulaire de carte, après l’avoir lu de près — ce que détaille notre article sur les réseaux de mandataires, notamment sur la propriété du portefeuille et sur la durée de l’habilitation, qui ne peut excéder ni la validité de la carte du mandant ni celle du contrat. Obtenir l’attestation, que votre mandant demande pour vous. S’immatriculer ensuite, dans les quinze jours.
Et voici la pratique courante qui ne tient pas juridiquement : beaucoup de nouveaux mandataires considèrent leur immatriculation au registre comme le feu vert, et commencent à appeler des propriétaires dès qu’ils ont reçu leur numéro. Le numéro d’immatriculation ne donne aucun droit de négocier. C’est l’attestation qui le donne, et elle arrive souvent plus tard. Les mandats rentrés entre les deux sont attaquables, et la commission avec eux. Le cadre général et les sanctions figurent dans notre article sur la loi Hoguet et la carte professionnelle.
Comment s’immatriculer au registre spécial des agents commerciaux en pratique ?
Par un formulaire unique en ligne. Depuis la centralisation des formalités, tout passe par le guichet des formalités des entreprises, et la page de l’administration fiscale consacrée à ce guichet précise qu’il couvre « l’ensemble des formalités liées à la vie de votre entreprise » dans un formulaire dématérialisé unique, dont le dépôt est gratuit.
Concrètement, un seul dépôt déclenche tout : le guichet transmet vos informations à l’INSEE, aux organismes sociaux, à l’administration fiscale et au greffe compétent. Vous n’avez donc ni plusieurs dossiers à constituer, ni plusieurs interlocuteurs à relancer — ce qui est une amélioration réelle, et une source de confusion nouvelle, puisque les guides anciens décrivent encore des démarches séparées auprès des centres de formalités.
Quatre informations méritent d’être préparées avant d’ouvrir le formulaire, parce que ce sont elles qui bloquent les dossiers. L’activité exacte, qui déterminera votre code d’activité : vous êtes agent commercial exerçant une activité d’entremise immobilière pour le compte d’un titulaire de carte, et non agent immobilier. L’adresse de l’entreprise, qui peut être votre domicile sous conditions. La date de début d’activité, qui doit correspondre à la réalité et non à une date arrondie, puisque c’est elle qui fait courir le délai de quinze jours. Et votre choix de régime fiscal et social, que le formulaire vous demande immédiatement — d’où l’intérêt d’avoir fait l’arbitrage avant, et non pendant.
Un conseil de méthode : conservez une copie horodatée de votre dépôt et de l’accusé de réception. Ce n’est pas de la paperasse défensive, c’est la preuve que votre activité était déclarée à telle date, et elle sert si une question se pose sur la régularité d’un mandat ancien. Le même réflexe vaut pour l’attestation d’habilitation et ses renouvellements.
Que reçoit-on à l’issue de l’immatriculation, et que faut-il en faire ?
Un jeu d’identifiants, et chacun a un usage précis qu’il vaut mieux connaître avant d’en avoir besoin.
Vous recevez une inscription au registre national des entreprises et au registre spécial des agents commerciaux, les identifiants de l’INSEE — numéro SIREN, numéro SIRET, code d’activité — et, le cas échéant, un numéro de TVA intracommunautaire. La page du guichet le dit explicitement, et c’est utile à retenir : le numéro de TVA est délivré « si applicable », ce qui dépend de votre situation au regard de la franchise en base.
Ce que vous en faites, dans l’ordre de ce qui arrive. Le numéro SIRET figure sur chacune de vos factures de quote-part au réseau : sans lui, la tête de réseau ne peut pas vous payer. Le numéro d’inscription au registre spécial est l’information que votre mandant vérifie, et qu’un confrère peut légitimement vous demander dans une opération inter-agence, au même titre qu’un numéro de carte professionnelle — notre article sur la délégation de mandat inter-agence détaille ce contrôle réciproque. Le code d’activité détermine votre taux de cotisation : vérifiez qu’il correspond bien à une activité libérale non réglementée, car une erreur de code produit un taux de prélèvement erroné pendant des trimestres.
Attention à une confusion fréquente et coûteuse : aucun de ces numéros ne figure sur un mandat. Le mandat porte le numéro d’inscription au registre des mandats du titulaire de la carte, qui est une tout autre chose — un registre chronologique tenu par votre mandant, et dont l’absence d’inscription annule le mandat. Le point est traité dans notre panorama du logiciel immobilier, parce que c’est l’obligation qu’aucun outil ne porte à votre place.
Quelles déclarations un agent commercial en immobilier doit-il faire chaque année ?
Trois familles de déclarations, à des rythmes différents, et c’est le décalage entre ces rythmes qui surprend la première année.
La déclaration de recettes sociales est la plus fréquente : mensuelle ou trimestrielle selon l’option retenue à l’immatriculation, elle porte sur les sommes effectivement encaissées pendant la période, et non sur celles qui vous sont dues. Un mandataire dont la commission est validée en juin mais virée en juillet la déclare en juillet. Le prélèvement est calculé sur cette base, au taux de 25,6 % pour une activité libérale non réglementée au régime micro, selon la fiche officielle sur les cotisations du micro-entrepreneur.
La déclaration annuelle de revenus reporte vos recettes de l’année dans la catégorie des bénéfices non commerciaux. Au régime micro, l’abattement forfaitaire de 34 % s’applique automatiquement : vous déclarez le brut, l’administration calcule. Au régime réel, vous déposez une déclaration professionnelle distincte, avec vos charges détaillées.
Les déclarations de TVA, enfin, n’existent que si vous avez perdu la franchise en base — ce qui arrive plus vite qu’on ne le pense, puisque le seuil se situe bien en dessous du plafond du régime micro. Les montants exacts et l’enchaînement des trois seuils sont publiés dans notre article sur le salaire d’un mandataire immobilier, qui montre que cinq ventes suffisent couramment à franchir le premier.
Une dernière obligation, souvent découverte avec retard : la cotisation foncière des entreprises, due à partir de la deuxième année d’activité. Elle ne vous dispense d’aucune déclaration et ne figure dans aucun pack de réseau. Ajoutez-la à vos charges fixes avant de calculer votre point mort, sans quoi votre deuxième année sera moins bonne que la première sur un poste que vous n’avez pas vu venir.
Faut-il choisir le régime micro ou le régime réel quand on est mandataire immobilier ?
La réponse se tient dans un seul calcul, et il n’a rien à voir avec la simplicité administrative.
Au régime micro, l’administration considère que vos frais professionnels représentent 34 % de vos recettes : c’est l’abattement forfaitaire prévu par la fiche sur le régime fiscal de la micro-entreprise. Vous ne déduisez rien d’autre, et vous ne justifiez rien. Au régime réel, vous déduisez vos frais réels, et vous les justifiez tous.
Le critère de décision est donc mécanique : si vos frais réels dépassent 34 % de vos recettes, le réel est plus favorable ; sinon, le micro l’est. Reste à savoir où vous vous situez, et c’est là que le métier a une particularité. Un mandataire qui démarre a des frais élevés et des recettes basses : pack du réseau dû même sans vente, outillage, diffusion complémentaire, carburant, téléphone, formation. Un mandataire installé a des frais à peu près stables et des recettes bien supérieures. Le même professionnel peut donc avoir intérêt au réel la première année et au micro la troisième, ce qui est l’inverse de l’intuition commune.
Prenons un exemple chiffré avec les ordres de grandeur de notre article sur le prévisionnel. Un mandataire qui encaisse 31 360 € et supporte 1 800 € de pack et d’outillage est à 5,7 % de frais : le micro est très largement gagnant, l’abattement de 34 % lui offrant six fois ses dépenses réelles. Le même mandataire avec un véhicule professionnel, un local et une diffusion payante à 11 000 € annuels est à 35 % : le réel commence à l’emporter, et l’écart se creuse si les recettes baissent.
Deux contraintes encadrent cet arbitrage. Le régime réel impose une comptabilité tenue en bonne et due forme, donc un coût d’expert-comptable à intégrer au calcul — un réel qui vous fait gagner 800 € d’impôt et vous coûte 1 200 € d’honoraires n’est pas un bon réel. Et l’option n’est pas réversible à volonté : elle engage sur plusieurs exercices, ce qui plaide pour la faire après une première année observée plutôt qu’au moment de l’immatriculation, quand on ne connaît encore aucun de ses chiffres.
Quelles charges un agent commercial au régime micro paie-t-il sur de l’argent qu’il n’a pas gagné ?
Toutes ses cotisations sociales, et c’est la particularité la plus mal comprise du régime.
Le prélèvement social du micro-entrepreneur est assis sur le chiffre d’affaires encaissé, pas sur le bénéfice. Vos frais professionnels ne le réduisent pas d’un centime. Un mandataire qui encaisse 20 000 € et dépense 12 000 € en pack, diffusion et déplacements paie ses cotisations sur 20 000 €, c’est-à-dire sur une base qui comprend 12 000 € qu’il n’a jamais gardés.
Mettons le chiffre. À 25,6 %, les cotisations sur 20 000 € de recettes représentent 5 120 €. Rapportées au bénéfice réel de 8 000 €, elles en absorbent 64 %. Au régime réel, l’assiette aurait été le bénéfice, et la différence est de plusieurs milliers d’euros. C’est le cas où la simplicité du micro coûte le plus cher — et il correspond très exactement au profil d’un mandataire en première année, qui est aussi celui qui a le moins de trésorerie pour l’absorber.
Trois réflexes limitent le dégât. Provisionner le prélèvement à chaque encaissement, et non à chaque échéance : mettre de côté un quart de chaque commission reçue le jour où elle arrive évite la mauvaise surprise trimestrielle. Comprimer les charges fixes avant les variables, parce que ce sont elles qui tombent même sans vente — négocier le pack des premiers mois a un effet immédiat, là où négocier un taux de rétrocession ne joue qu’à la première vente. Et refaire le calcul micro/réel à la fin de la première année, chiffres réels en main, plutôt que de reconduire par défaut.
Un mot sur le versement libératoire de l’impôt sur le revenu, puisqu’il se décide au même moment. Il ajoute quelques points au prélèvement forfaitaire et solde l’impôt en même temps que les cotisations. Il est généralement favorable à un foyer imposé et défavorable à un foyer peu ou pas imposable — c’est un calcul de foyer, pas un calcul d’activité, et il se fait avec les chiffres du ménage sous les yeux.
Quand faut-il renoncer au régime micro et prendre un expert-comptable ?
Trois seuils, et aucun n’est un seuil de chiffre d’affaires.
Quand vos frais réels dépassent durablement 34 % de vos recettes. Ce n’est plus un arbitrage, c’est une perte : vous payez de l’impôt et des cotisations sur des sommes que vous avez effectivement dépensées. Le passage au réel se justifie dès que l’écart est stable sur deux exercices, pas sur un trimestre atypique.
Quand vous franchissez le seuil de TVA. Les déclarations périodiques, la récupération de la taxe sur vos achats et la facturation à la tête de réseau forment un ensemble qui se tient mal à la main. Ce n’est pas une difficulté intellectuelle, c’est une charge d’attention récurrente — et un retard de déclaration coûte des pénalités pour une erreur qui n’apporte rien.
Quand vous envisagez de passer en société. L’arbitrage entre entreprise individuelle et société mêle fiscalité, protection sociale et transmission du portefeuille. Il ne se tranche pas sur un comparatif en ligne.
Chiffrons le renoncement, parce que c’est ce qui manque à la plupart des discussions sur le sujet. Un expert-comptable représente de l’ordre de plusieurs centaines à quelques milliers d’euros par an selon le périmètre. Pour un mandataire qui encaisse 30 000 € avec 2 000 € de frais, cette dépense est pure perte : le micro lui accorde déjà 10 200 € d’abattement pour 2 000 € de frais réels, et aucun conseil ne fera mieux. Pour un mandataire qui encaisse 60 000 € avec 22 000 € de frais, le réel récupère la différence entre l’abattement forfaitaire et ses charges réelles, soit bien davantage que les honoraires. Le seuil n’est donc pas un montant de recettes : c’est le point où vos frais réels dépassent l’abattement forfaitaire, honoraires du comptable inclus dans le calcul.
Une dernière remarque, et c’est le sens de tout cet article. Les formalités d’un agent commercial en immobilier ne sont pas compliquées, elles sont ordonnées — et c’est l’ordre qui se paie quand on le prend à l’envers. Habiliter, immatriculer, déclarer, arbitrer : dans cet ordre, l’ensemble tient en quelques heures ; dans l’autre, en mandats attaquables. Le chemin d’entrée complet est décrit dans notre article sur le devenir mandataire immobilier, et ce que le vendeur attend ensuite de vous dans notre guide pour choisir un agent immobilier pour vendre. Sur le terrain, c’est la méthode de pige et le format de mandat exclusif, simple ou semi-exclusif qui décideront de vos résultats, pas votre régime fiscal.
Questions fréquentes
Un agent commercial en immobilier est-il un commerçant ?
Non, et c’est pour cela qu’il existe un registre distinct. L’agent commercial est un mandataire : il agit au nom et pour le compte d’autrui, il n’achète ni ne revend pour son propre compte. Il s’immatricule donc au registre spécial des agents commerciaux et non au registre du commerce et des sociétés, sauf s’il exerce en société — auquel cas la société, elle, est immatriculée aux deux. La confusion est fréquente parce que les deux registres sont tenus par les greffes des tribunaux de commerce.
Combien coûte l’immatriculation au registre spécial des agents commerciaux ?
Le dépôt de la formalité sur le guichet unique des formalités des entreprises est gratuit, mais l’inscription au registre donne lieu à des frais de greffe. Nous ne publions pas de montant ici, parce que ces tarifs évoluent et qu’un chiffre recopié d’un article circule périmé pendant des années : demandez-le au greffe compétent ou vérifiez-le au moment de déposer votre dossier. Budgétez en revanche l’assurance responsabilité civile professionnelle, souvent incluse dans le pack d’un réseau.
Peut-on exercer comme agent commercial en immobilier en société ?
Oui, en société unipersonnelle notamment. La société est alors immatriculée au registre du commerce et des sociétés et au registre spécial des agents commerciaux, avant le début de l’activité et non dans les quinze jours qui suivent. Le changement est aussi fiscal : vous sortez du régime micro, qui est réservé aux entrepreneurs individuels, et vous entrez dans une comptabilité d’engagement. C’est un arbitrage à faire chiffres en main, pas par principe.
Que risque-t-on à prospecter avant d’être en règle ?
Deux choses distinctes, et la seconde est la plus coûteuse. L’exercice d’une activité d’entremise sans habilitation valable est pénalement sanctionné. Mais le risque qui ruine un démarrage est civil : les mandats rentrés dans cette période sont attaquables, donc la commission l’est aussi. Un mandataire qui travaille trois mois avant la réception de son attestation peut perdre la totalité de ce qu’il a produit. Voir notre guide du mandataire immobilier.