
La négociation des honoraires est le moment du rendez-vous que les agents redoutent le plus, et c’est aussi celui où ils perdent le plus d’argent — pas toujours de la manière qu’ils croient. On perd de la marge en cédant trop vite ; on perd la totalité de sa rémunération en cédant mal, c’est-à-dire en ne reportant pas le montant convenu là où la jurisprudence exige qu’il figure.
Cet article traite donc les deux faces du même exercice : la réponse commerciale à l’objection, et la sécurisation de l’écrit. Il ne refait pas la construction du barème, ni son affichage, qui sont l’objet de notre article sur le barème de commission d’agence immobilière, ni la question de savoir qui paie, traitée dans celui sur les honoraires d’agence à la charge du vendeur. Et parce qu’une objection sur les honoraires est presque toujours une objection sur le prix déguisée, regardez d’abord ce que donne une page d’estimation gratuite en ligne sur le bien dont il est question : votre vendeur l’a consultée avant de vous recevoir.
Quand la commission d’un agent immobilier est-elle réellement due ?
À la conclusion effective de l’opération, et à condition que la rémunération ait été régulièrement stipulée. Ces deux conditions sont indépendantes, et c’est la seconde qui réserve les mauvaises surprises.
Le principe de liberté tarifaire est acquis depuis l’ordonnance du 1er décembre 1986 relative à la liberté des prix et de la concurrence : aucun texte ne fixe de taux de commission immobilière. La fiche de la direction générale de la concurrence, de la consommation et de la répression des fraudes ajoute les deux bornes qui comptent : les tarifs affichés représentent les prix maximums pratiqués, et aucune somme n’est exigible avant que l’opération ne soit effectivement conclue.
Déroulons ce que cela autorise. Vous pouvez descendre sous votre barème pour un dossier donné, la fiche admettant expressément de moduler les tarifs dans la limite du maximum affiché. Vous ne pouvez pas dépasser ce maximum, ni demander un acompte, des frais de dossier ou une participation aux frais de publicité avant la vente — et la perception d’une somme en violation des règles de rémunération est punie de deux ans d’emprisonnement et de 30 000 € d’amende.
Reste la condition de forme, qui est le cœur de cet article : la rémunération doit être stipulée là où la loi l’exige, faute de quoi elle n’est pas due — même si la vente s’est faite et si personne n’avait rien contesté jusqu’à l’acte.
Le montant de la commission doit-il figurer ailleurs que dans le mandat ?
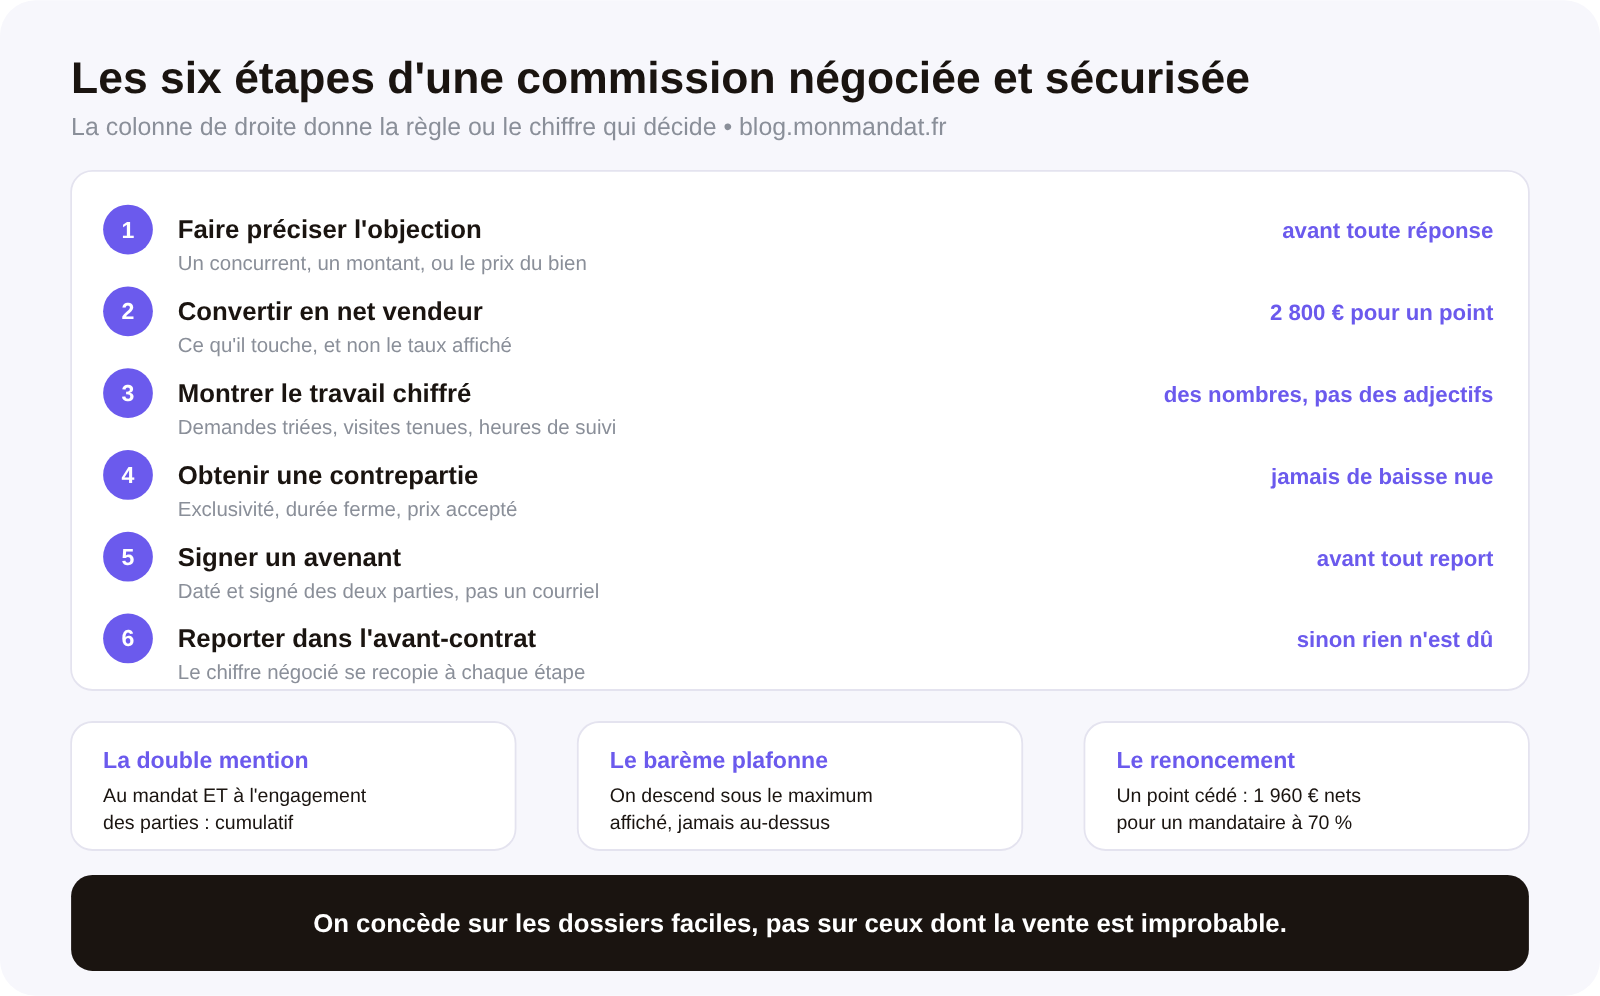
Oui, et c’est la règle la plus méconnue de tout le sujet : il doit figurer dans deux documents distincts, et les deux conditions sont cumulatives.
L’analyse de jurisprudence publiée par l’agence nationale pour l’information sur le logement l’énonce sans détour : « le montant et le débiteur de la rémunération doivent être indiqués dans le mandat et dans l’engagement des parties. Ces conditions sont cumulatives. A défaut, la rémunération n’est pas due. » Deux arrêts de la première chambre civile de la Cour de cassation, des 2 octobre 2001 et 3 avril 2002, censurent les pratiques qui contournent cette double mention.
Trois conséquences pratiques en découlent, et aucune n’est intuitive. D’abord, l’engagement des parties n’est pas un bon de visite : lorsque la commission est à la charge de l’acquéreur, l’analyse précise qu’il doit s’agir d’un avant-contrat ou d’un acte de vente. Ensuite, la technique dite du prélèvement sur le prix de vente — faire porter à l’acte un prix global dont on déduit ensuite ses honoraires — est jugée irrégulière. Enfin, et c’est l’enseignement central ici, un montant renégocié doit être repris partout.
Voilà la pratique répandue qui ne tient pas, et elle est très courante parce qu’elle paraît conciliante : « on s’était mis d’accord par téléphone sur 3,5 % au lieu de 4 % ». Le mandat porte 4 %, le compromis porte 3,5 %, ou l’inverse, ou l’un des deux ne porte rien du tout. Vous avez alors deux documents qui se contredisent sur le montant d’une rémunération dont la loi exige qu’il soit indiqué dans les deux. C’est précisément la configuration qui se perd, et elle se perd pour la totalité, pas pour la différence.
La conduite à tenir tient en une ligne de méthode : une commission ne se renégocie jamais autrement que par écrit, et le chiffre convenu se recopie dans tous les documents de la chaîne — avenant au mandat, puis avant-contrat, puis acte.
Comment répondre à un vendeur qui trouve la commission trop élevée ?
En quatre temps, et le premier consiste à ne pas répondre sur le chiffre.
Premier temps : faire préciser. « Trop élevée par rapport à quoi ? » n’est pas une esquive, c’est une question de diagnostic. Trois objections très différentes se cachent sous la même phrase : une comparaison avec un concurrent, une comparaison avec le montant en euros que le vendeur vient de calculer, ou une inquiétude sur le prix de son bien. Les trois ne se traitent pas du tout de la même manière, et répondre avant d’avoir trié revient à répondre au hasard.
Deuxième temps : convertir en net vendeur. Le vendeur compare deux pourcentages ; vous ramenez la conversation à ce qu’il touchera. Un point d’honoraires sur un bien à 280 000 € représente 2 800 €, qu’une seule concession mal tenue sur le prix de vente efface intégralement. Les autres postes qui pèsent sur son résultat — remboursement anticipé, mainlevée, charges de portage — figurent dans notre article sur le net vendeur, et c’est le bon terrain : celui du résultat, pas celui du taux.
Troisième temps : montrer le travail chiffré. Pas « je m’occupe de tout », mais des nombres : combien de demandes à trier pour une visite utile, combien de visites organisées pour une offre, combien d’heures de suivi par semaine pendant la commercialisation. Les repères du métier donnent dix à douze heures d’appels, cinq à sept heures d’estimations et quatre à six heures de suivi par semaine pour trois mandats mensuels, et ce décompte surprend presque toujours les vendeurs.
Quatrième temps : proposer une contrepartie, ce qui est l’objet de la section suivante. Jamais un refus sec, jamais une baisse gratuite.
Une remarque de séquence qui vaut plus que les quatre temps réunis : la question des honoraires se traite après le plan de commercialisation, jamais avant. L’ordre complet du rendez-vous est détaillé dans notre article sur l’argumentaire de prise de mandat, et le prix du bien se défend avec un avis de valeur, jamais debout pendant la visite.
Quelles contreparties demander en échange d’une baisse de commission ?
Celles qui augmentent votre probabilité de vendre, parce que ce sont les seules qui compensent une marge réduite.
Quatre contreparties se négocient réellement, et elles ne se valent pas. L’exclusivité est la plus efficace : elle justifie un engagement de moyens supérieur et supprime la concurrence sur le même bien — les arguments de fond figurent dans notre article sur le mandat exclusif de vente. La durée ferme vient ensuite : trois mois irrévocables sont l’usage, et obtenir davantage change la façon de travailler un bien. Le prix de mise en vente est la contrepartie la plus sous-estimée : accepter votre avis de valeur plutôt que le chiffre espéré vaut souvent plus qu’un point d’honoraires. Et les moyens de commercialisation — autorisation de photographier, de poser un panneau, de faire visiter en l’absence du vendeur, de proposer un créneau le samedi.
Chiffrons pourquoi l’échange est rationnel. Un point cédé sur un bien à 280 000 € coûte 2 800 € d’honoraires d’agence. Mettez en face ce qu’apporte un prix de mise en vente correct : une correction efficace se situe entre 5 et 10 %, en une seule fois, soit 14 000 € sur le même bien — cinq fois ce que vous avez concédé.
Trois contreparties sont en revanche à écarter, parce qu’elles ne sont pas des contreparties. La promesse de recommandation : elle n’engage à rien et le canal relationnel se construit autrement, comme le montre notre article sur la recommandation client. Le mandat sur un second bien, qui ne compense une baisse que si ce second bien existe réellement. Et la baisse conditionnée au prix de vente final, c’est-à-dire des honoraires variables : techniquement possible, mais elle complique la double mention dont il était question plus haut et transforme chaque offre en renégociation.
Une fois la contrepartie obtenue, une seule chose reste à faire, et elle est administrative : l’écrire au mandat avant de le signer, en même temps que le nouveau montant. Une exclusivité accordée verbalement contre un point d’honoraires effectivement consenti est le pire des deux mondes.
Peut-on modifier la commission d’un mandat déjà signé ?
Oui, par un avenant, et la question se pose plus souvent qu’on ne le croit : un bien qui ne se vend pas finit presque toujours par ramener la conversation sur les honoraires.
Trois situations se présentent. Le vendeur demande une baisse en cours de mandat, généralement après deux ou trois mois sans offre. Vous proposez vous-même un aménagement pour obtenir une baisse de prix ou un passage en exclusivité. Ou la charge des honoraires change, par exemple en passant d’une charge vendeur à une charge acquéreur pour alléger l’assiette des droits de mutation de l’acheteur — mécanisme détaillé dans notre article sur les honoraires d’agence à la charge du vendeur.
Dans les trois cas, la forme est la même et elle n’est pas négociable : un avenant écrit, daté, signé des deux parties, qui reprend le montant et le débiteur. Puis le report du nouveau chiffre dans l’avant-contrat, puisque la double mention est une condition cumulative. Et une vérification du registre des mandats, parce qu’un avenant qui modifie la rémunération d’un mandat inscrit doit laisser une trace cohérente.
Le piège de calendrier est le suivant, et il se referme au compromis : une baisse consentie après qu’une offre a été reçue, alors que l’avant-contrat est en cours de rédaction, arrive au moment où tout le monde est pressé. C’est exactement là que le chiffre n’est repris que dans un seul document. Quand une baisse est accordée en fin de parcours, la première chose à faire n’est pas d’informer le notaire : c’est de signer l’avenant.
Un mot sur le cas inverse : on ne peut pas augmenter une commission au-delà du barème affiché, puisqu’il est un maximum. Un avenant qui remonterait au-dessus serait irrégulier.
Que répondre quand le vendeur compare avec la commission d’un mandataire de réseau ?
En comparant ce qui est comparable, et sans jamais commenter le concurrent — ce qui est à la fois une règle de prudence et la réponse la plus efficace.
L’objection arrive presque toujours sous la même forme : « j’ai un mandataire qui me propose deux points de moins ». Trois éléments la désamorcent, et aucun ne porte sur la personne du concurrent.
Le premier est la structure de coûts. Un mandataire indépendant ne porte ni vitrine, ni fichier acquéreurs constitué, ni frais de structure, et sa quote-part se situe contractuellement entre 60 et 99 % — il peut donc proposer un taux plus bas à revenu personnel équivalent. Ce n’est ni une anomalie ni du dumping : c’est un modèle différent, décrit dans notre article sur le mandataire immobilier. Le dire posément vaut mieux que de le contester.
Le deuxième est la liste de ce que chacun finance. La diffusion sur les portails, qui est le premier poste de dépense réel d’une transaction et dont aucune grille professionnelle n’est publique. La production du contenu, photographie et plan compris. Le fichier d’acquéreurs, qui raccourcit le délai. Et la disponibilité en journée. Posez la question au vendeur plutôt que de répondre à sa place : lequel de ces postes est financé dans chaque proposition ?
Le troisième est le délai. Il n’existe aucune statistique publique du délai de commercialisation, et les deux réseaux qui le publient se contredisent sur son évolution : l’un annonce 96 jours pour le trimestre, l’autre 103 jours en hausse de cinq jours. Nous citons les deux parce qu’aucune ne fait autorité, et c’est précisément l’argument : personne ne peut promettre un délai, donc personne ne peut facturer une promesse de délai. Ce qui se compare, ce sont les moyens engagés.
Ce qu’il ne faut jamais faire, en revanche : publier ou citer un classement de réseaux. Les palmarès qui circulent sont rémunérés à l’apport d’affaires, et un vendeur qui vous entend dénigrer un concurrent nommé retient surtout que vous dénigrez. Les critères objectifs de vérification d’un confrère — numéro de carte professionnelle, chambre de délivrance, attestation d’assurance, attestation d’habilitation pour un mandataire — sont les seuls éléments factuels à mettre sur la table, et notre guide pour choisir un agent immobilier pour vendre les donne au vendeur lui-même.
Comment chiffrer ce qu’une baisse de commission coûte réellement ?
En rapportant la concession à votre coût de production, et non à votre chiffre d’affaires — c’est le calcul que presque personne ne fait avant le rendez-vous.
La méthode tient en trois nombres, à préparer une fois pour toutes et à garder en tête. Un : votre coût de production d’un mandat, prospection comprise. Les ordres de grandeur professionnels, temps valorisé à 40 € l’heure, situent le coût par mandat produit autour de 100 à 300 € par la recommandation, 200 à 500 € par la pige, 600 à 2 000 € par l’achat de contacts — le panorama complet est dans notre article sur la prospection immobilière. Deux : votre taux de transformation réel, c’est-à-dire le nombre de mandats qu’il vous faut pour une vente. Trois : votre quote-part, si vous êtes mandataire.
Appliquons-les. Sur un bien à 280 000 € à 4 % d’honoraires, la commission d’agence est de 11 200 €. À 70 % de rétrocession, il vous revient 7 840 € avant prélèvements ; après un prélèvement social de 25,6 % assis sur les recettes, de l’ordre de 5 830 €. Un point cédé fait tomber ce résultat d’environ 1 460 €. Si votre coût de production du mandat était de 500 € et que vous signez un mandat sur deux, la concession représente plus de la moitié de la marge du dossier. La mécanique complète de cette commission et de sa quote-part figure dans notre guide du mandataire immobilier.
Deux effets indirects doivent entrer dans la balance, et ils jouent en sens contraire. Du côté favorable, une baisse qui emporte une exclusivité augmente nettement la probabilité de vendre, donc l’espérance de recette : céder un point sur un dossier dont la probabilité passe de 40 à 70 % est une bonne affaire arithmétique. Du côté défavorable, une baisse accordée sans contrepartie se répète, et un barème qui cède systématiquement cesse d’être un barème.
La conclusion de ce calcul est contraire à l’intuition : on concède sur les dossiers faciles, pas sur les difficiles — alors que la pression du vendeur est toujours la plus forte sur les seconds.
Quand faut-il refuser de négocier, et comment le dire ?
Quand les paramètres défavorables se cumulent, et il faut savoir les nommer à voix haute plutôt que de refuser sans expliquer.
Trois signaux doivent conduire à ne rien céder. Le cumul des quatre paramètres défavorables : mandat simple, sans durée ferme, sur un bien surévalué, avec des honoraires concédés. Chacun est acceptable seul ; ensemble, ils décrivent un dossier qui consommera beaucoup de temps pour une probabilité de vente faible. La demande qui porte sur le principe plutôt que sur le montant : un vendeur qui conteste l’existence même de la rémunération, et non son niveau, ne sera pas satisfait par un point de moins. Le refus de toute contrepartie : si aucune des quatre contreparties n’est négociable, la baisse demandée est une pure perte de marge.
La formulation du refus compte autant que la décision, et la bonne manière est de nommer ce que vous ne ferez pas plutôt que de dire non. « À ce niveau d’honoraires, je ne finance pas la mise en avant payante sur les portails, je ne fais pas réaliser de plan ni de photographies professionnelles, et je ne peux pas réserver de créneaux de visite en semaine » est une phrase vraie, vérifiable, et qui laisse au vendeur une décision à prendre. Elle est infiniment plus efficace qu’un refus de principe, parce qu’elle ramène la discussion sur les moyens, c’est-à-dire sur le seul terrain où vous êtes comparable.
Et il faut assumer la dernière conséquence : refuser un mandat est une décision rentable, pas un échec commercial. Le temps libéré par un dossier refusé produit ailleurs, et les repères du métier sont clairs sur le point de saturation — au-delà de huit mandats suivis, c’est le suivi qui décroche. Notre article sur les attentes d’un vendeur envers son agent le montre, et notre méthode de pige indique comment reconstituer du flux plutôt que de retenir un mauvais dossier.
Reste le cas où il faut céder sans hésiter, et il mérite d’être rappelé pour ne pas faire de cet article un plaidoyer pour la fermeté : quand le dossier est bon, que la contrepartie est réelle, et que l’écrit est propre, une commission négociée est une commission gagnée. Ce qui la rend fragile n’est jamais le point concédé — c’est la ligne qu’on a oublié de recopier dans l’avant-contrat.
Questions fréquentes
Un agent immobilier est-il obligé de négocier sa commission ?
Non, rien ne l’y oblige. Les honoraires sont libres, et le barème affiché constitue un prix maximum que le professionnel peut choisir d’appliquer intégralement. Refuser une baisse est donc parfaitement régulier — ce qui est irrégulier serait de facturer au-dessus du barème affiché. Voir notre article sur le barème de commission d’agence.
Peut-on baisser sa commission après la signature du mandat ?
Oui, par un avenant signé des deux parties, et à la condition que le nouveau montant soit repris partout où la rémunération doit figurer. Une baisse accordée par courriel ou de vive voix, qui ne se retrouve ni dans un avenant ni dans l’avant-contrat, crée exactement la situation que la jurisprudence sanctionne : une rémunération dont le montant et le débiteur ne sont plus concordants.
Le vendeur peut-il exiger de connaître la rétrocession de l’agent ?
Il peut le demander, et rien ne vous oblige à répondre : la répartition interne des honoraires entre une agence et son collaborateur ne concerne pas le client. La question mérite toutefois d’être entendue pour ce qu’elle est, à savoir une recherche de marge de manœuvre. Y répondre par le coût de production du mandat, et non par le partage interne, remet la conversation à sa place.
Que devient la commission si le vendeur vend lui-même pendant le mandat ?
Cela dépend du format du mandat et de sa clause de droit de suite. Aucune somme n’est exigible avant que l’opération ne soit effectivement conclue, mais un acquéreur que vous avez présenté et qui achète ensuite en direct relève du droit de suite, dont la durée se lit au mandat. Les trois formats et leurs effets sont comparés dans notre dossier sur le mandat exclusif, simple ou semi-exclusif.