
Les obligations de l’agent envers son mandant se rangent en quatre familles : un mandat régulier, une obligation d’information, un devoir de conseil, et une obligation de loyauté et de reddition de comptes. Ce qui est beaucoup moins connu, c’est la sanction : non pas une amende administrative, mais le plus souvent la perte de la rémunération.
Cet article décrit ces obligations à partir des fiches publiques, puis s’appuie sur quatre décisions de la Cour de cassation pour montrer où elles mordent réellement. Il complète notre article sur la loi Hoguet et la carte professionnelle, qui pose le cadre d’exercice. Et il faut dire d’emblée où se situe le risque le plus fréquent : non pas dans la faute grossière, mais dans le conseil qu’on n’a pas donné parce qu’on supposait que le client le savait déjà — exactement comme sur le prix, que une estimation en ligne conduit beaucoup de vendeurs à croire acquis avant toute discussion.
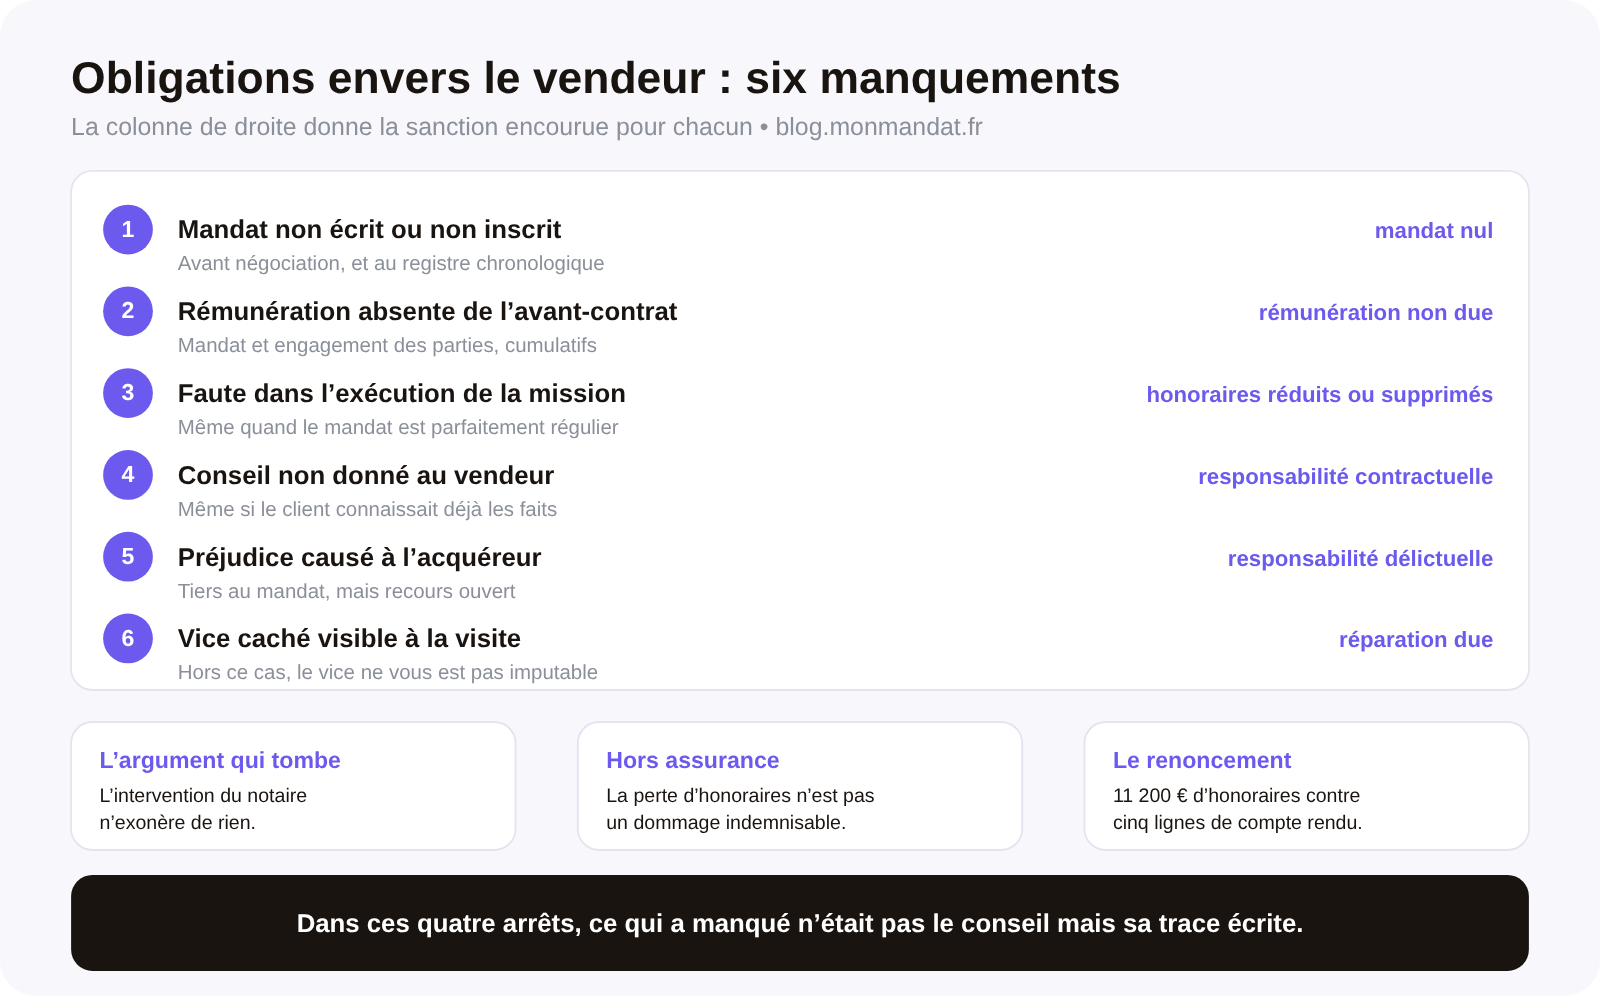
Quelles sont les obligations légales d’un agent immobilier envers le vendeur ?
La fiche officielle sur les règles qui encadrent la profession et la fiche consacrée aux obligations de l’agent immobilier envers ses clients donnent un socle que l’on peut énoncer sans interprétation.
Le point de départ est le mandat : il doit être « écrit, signé et en cours de validité », et détenu avant toute négociation. Il précise la durée, la rémunération et la personne qui la supporte, l’étendue de la mission, les conditions de gestion des fonds et de reddition des comptes, et son numéro d’inscription au registre des mandats, lequel est « tenu par l’agent immobilier » par ordre chronologique. En cas d’exclusivité, la clause doit être « très apparente ». Le détail de ces mentions figure dans notre article sur le mandat de vente immobilier.
Viennent ensuite trois obligations de fond. L’agent « doit s’assurer de la régularité de la transaction ». Il « transmet à l’acquéreur les informations techniques nécessaires ». Et il a, selon la formule de la fiche, « un devoir d’information et de conseil ». À quoi s’ajoutent les règles d’information du consommateur sur les annonces, les honoraires et le barème des prix, traitées dans notre article sur le barème de commission d’agence.
Deux obligations encadrent enfin l’argent. Aucune somme ne peut être exigée avant que l’opération soit conclue et constatée dans un acte. Et le montant comme le débiteur de la rémunération doivent figurer dans le mandat et dans l’engagement des parties, conditions cumulatives : à défaut, la rémunération n’est pas due. D’où le danger d’un accord verbal sur une remise, que développe notre article sur la négociation de la commission.
La fiche ajoute un élément de responsabilité que peu de professionnels citent spontanément : « l’agent immobilier est responsable des mentions qui figurent dans l’acte », et il lui revient de vérifier le titre de propriété du vendeur, la surface du bien, l’existence de servitudes et les diagnostics obligatoires. Il doit aussi informer son client de la fin de sa mission, au plus tard dans les huit jours de l’opération.
Qu’est-ce que le devoir de conseil, et jusqu’où va-t-il exactement ?
C’est l’obligation d’éclairer le vendeur sur ce qu’il ignore ou néglige, y compris lorsque cela contrarie la conclusion rapide de l’affaire. Formulée ainsi, elle paraît vague. Une décision la rend très concrète.
Dans une affaire jugée par la première chambre civile de la Cour de cassation le 9 janvier 2019, pourvoi n° 18-10245, un bien avait été vendu à proximité d’un projet de rocade dont l’état d’avancement n’avait pas été signalé aux acquéreurs. L’analyse publiée par l’agence nationale pour l’information sur le logement retient que l’agent immobilier, au titre de son devoir de conseil, devait « attirer l’attention du vendeur sur l’importance de ne pas dissimuler d’information aux futurs acquéreurs » et l’informer des risques encourus s’il refusait de le faire.
Mesurons la portée de cette formule, parce qu’elle déplace la frontière de ce que l’on croit devoir. Le devoir de conseil ne consiste pas seulement à dire au vendeur ce qui l’arrange ou ce qu’il demande. Il impose de lui dire ce qu’il doit révéler, et ce qu’il risque s’il se tait — autrement dit de l’avertir contre son propre réflexe de dissimulation. Un agent qui pense bien faire en n’insistant pas sur une nuisance de voisinage, un projet d’urbanisme ou un contentieux de copropriété manque à son devoir, même s’il n’a lui-même rien caché.
Où s’arrête l’obligation ? Elle n’a pas de liste : le périmètre s’apprécie selon ce qu’un professionnel diligent devait savoir ou pouvait constater. Quatre domaines reviennent assez souvent pour en faire une routine : l’urbanisme du secteur, dont les projets sont publics ; l’état réel du bien ; la situation juridique — servitudes, indivision, locataire, contentieux de copropriété ; et le prix, sur lequel une estimation complaisante est elle-même un manquement, comme l’explique notre article sur l’avis de valeur immobilier.
L’intervention du notaire décharge-t-elle l’agent de sa responsabilité ?
Non, et l’argument a été expressément écarté dans la décision du 9 janvier 2019 : l’agent ne pouvait pas se dégager de sa responsabilité en invoquant l’intervention du notaire dans la rédaction de l’acte de vente.
Ce point mérite d’être souligné, car la croyance inverse est probablement la plus répandue de la profession et elle s’énonce toujours de la même manière : « de toute façon, le notaire vérifie ». Sur le plan des faits, c’est exact : l’étude contrôle le titre, purge les droits de préemption, vérifie l’état hypothécaire. Mais les obligations ne se compensent pas entre professionnels. Chacun répond de sa propre mission, et la vôtre s’exécute plusieurs semaines avant la sienne, à un moment où le vendeur peut encore décider autrement.
La répartition a d’ailleurs sa logique. Le notaire intervient quand les conditions sont arrêtées ; l’agent, quand tout est encore ouvert. C’est à ce moment-là que le conseil a une valeur — signaler au compromis un projet d’urbanisme connu au moment du mandat ne répare rien, puisque le prix a été fixé sans lui.
La conséquence opérationnelle est une habitude à prendre, et elle ne coûte rien : tout ce qui relève du conseil se transmet par écrit et tôt, en général dans le compte rendu du rendez-vous de prise de mandat. Ce document, dont notre argumentaire de prise de mandat décrit la place dans le déroulé, est aussi la pièce qui prouvera que vous avez rempli votre obligation.
L’agent doit-il alerter le vendeur sur la solvabilité de l’acquéreur ?
Oui, et la décision qui l’établit va plus loin qu’on ne l’attend : le fait que le vendeur connaisse lui-même les éléments n’exonère pas l’agent.
Dans un arrêt du 11 décembre 2019, pourvoi n° 18-24.381, la première chambre civile a jugé que l’agent immobilier devait, au titre de son devoir de conseil, « alerter les vendeurs du risque d’insolvabilité de l’acquéreur ». La cour d’appel avait rejeté la demande des vendeurs en relevant qu’ils connaissaient l’âge, la profession et les ressources de l’acquéreur et qu’ils restaient libres de ne pas contracter. Ce raisonnement n’a pas été retenu : l’agent n’avait pas démontré qu’il avait conseillé aux vendeurs de prendre des garanties, ni qu’il les avait mis en garde contre ce risque.
Deux enseignements, et le second est le plus utile. D’abord, la connaissance des faits par le client ne vaut pas conseil : savoir que l’acquéreur a vingt-trois ans et un contrat précaire n’est pas la même chose qu’avoir été averti de ce que cela implique et des garanties qui existent. Le professionnel apporte la lecture du fait, pas le fait. Ensuite, la charge de la preuve pèse sur l’agent : ce n’est pas au vendeur de prouver qu’il n’a pas été conseillé, c’est à l’agent de démontrer qu’il l’a été.
Trois gestes suffisent à tenir la position. Demander et conserver les éléments de financement avant de présenter une offre, ce qui relève de la qualification du dossier. Écrire, dans la transmission de l’offre, ce que vous recommandez : condition suspensive courte, dépôt de garantie plus élevé, attestation bancaire. Et garder la trace de ce que le vendeur décide ensuite. S’il choisit l’offre la plus élevée malgré votre mise en garde, c’est son droit — à condition que la mise en garde existe quelque part.
Un juge peut-il réduire ou supprimer les honoraires d’un agent fautif ?
Oui, et c’est le point le plus contre-intuitif de tout ce dossier, parce qu’il contredit un raisonnement que la profession tient pour acquis.
Dans un arrêt du 14 janvier 2016, pourvoi n° 14-26474, la première chambre civile a jugé que le droit à rémunération, né dans les conditions impératives de la loi Hoguet, ne fait pas obstacle au pouvoir du juge, fondé sur le Code civil, de « réduire, voire de supprimer cette rémunération » en raison des fautes commises dans l’exécution de la mission. L’analyse de cette décision rappelle qu’un intermédiaire qui prête son concours à la rédaction d’un acte doit « s’assurer que se trouvent réunies toutes les conditions nécessaires à l’efficacité juridique de la convention ».
Déroulons le raisonnement qui tombe. On entend couramment : « mon mandat est régulier, il est inscrit au registre, la double mention figure au compromis, la vente est signée chez le notaire — ma commission est acquise et personne ne peut y toucher ». Les prémisses sont exactes : ces conditions sont bien celles qui font naître le droit à rémunération. La conclusion ne suit pas. La régularité fait naître le droit ; elle ne le met pas à l’abri d’une faute d’exécution. Ce sont deux questions distinctes, et la seconde relève du droit commun des contrats.
Chiffrons, parce que c’est ainsi qu’on arbitre. Sur un bien vendu 280 000 € à 4 % d’honoraires, la commission représente 11 200 €. Ce n’est pas une fraction de cette somme qui est en jeu lorsqu’un manquement est retenu : le juge peut la réduire, et il peut la supprimer. En face, ce qui aurait évité la discussion est en général un paragraphe de cinq lignes dans un compte rendu de visite, ou un courriel récapitulatif envoyé le soir du rendez-vous. Le rapport entre le coût de la précaution et celui du risque est d’environ un à mille, et c’est la raison la plus sérieuse d’écrire ce qu’on a dit.
Une précision utile pour ne pas céder trop vite devant une menace : cette réduction suppose une faute établie dans l’exécution de la mission, appréciée par un juge. Un vendeur mécontent du prix obtenu, ou un acquéreur qui invoque un grief pour ne pas payer, n’obtient rien de ce seul fait. Ce qui ouvre la porte, c’est une obligation identifiable qui n’a pas été remplie.
L’agent est-il responsable envers l’acquéreur, qui n’est pas son mandant ?
Oui, sur un fondement différent — et cette dualité explique la plupart des mises en cause.
Le partage est posé clairement par la jurisprudence : l’agent engage sa responsabilité contractuelle envers son mandant, vendeur ou bailleur, puisqu’un contrat les lie ; et sa responsabilité délictuelle envers les tiers au mandat, acquéreur ou locataire, puisqu’aucun contrat ne les lie mais qu’une faute peut leur causer un préjudice. Un arrêt de la troisième chambre civile du 31 mars 2016, pourvoi n° 15-14075, en donne une illustration nette : un bail rédigé par un professionnel omettait l’identité et le domicile du bailleur, ce qui plaçait le locataire dans l’impossibilité de réclamer la restitution de son dépôt de garantie. Son préjudice a été jugé certain, et réparable par le professionnel rédacteur, alors même que celui-ci n’était pas son cocontractant.
La décision du 14 janvier 2016 ajoute la même idée sur le terrain de la vente : l’obligation de s’assurer de l’efficacité juridique de la convention vaut même à l’égard de l’autre partie, envers laquelle l’agent peut engager sa responsabilité délictuelle en cas de manquement.
Ce que cela signifie concrètement est simple à retenir et change la façon de conduire une négociation : vous ne travaillez pas « pour » le vendeur contre l’acquéreur. Vous êtes rémunéré par l’un, mais vous répondez des deux. Un défaut de mention, une surface approximative, une servitude non révélée, un diagnostic périmé diffusé exposent de la même manière, quelle que soit la partie qui en souffre. Le cas du diagnostic de performance énergétique est traité en détail dans notre article sur la responsabilité en cas de DPE absent ou erroné, qui fait le même partage entre le technicien, le vendeur et le diffuseur.
Conséquence opérationnelle : dès que vous prêtez votre concours à la rédaction d’un document — mandat, offre, avant-contrat, bail —, les mentions manquantes vous sont imputables, et l’absence de préjudice pour votre mandant ne vous protège pas si un tiers en subit un. D’où l’intérêt de trames vérifiées, y compris pour une signature à distance : voir notre article sur la signature électronique d’un mandat.
Jusqu’où va la responsabilité de l’agent sur un vice caché ?
Moins loin qu’on ne le redoute, et la limite est écrite. La fiche de la direction générale de la concurrence, de la consommation et de la répression des fraudes la pose en une phrase : pour les vices cachés, la responsabilité de l’agent n’est engagée que s’il en avait connaissance, ou si l’examen des lieux permettait de les repérer.
Deux portes, donc, et aucune autre. La première est la connaissance : un défaut qu’on vous a signalé, qu’un procès-verbal d’assemblée générale mentionne, qu’un précédent acquéreur avait relevé. La seconde est le constat possible : ce qu’un professionnel attentif voit en visitant. Une trace d’humidité visible, une fissure apparente, un plancher qui s’affaisse, une toiture dont l’état se devine depuis le jardin. En revanche, un vice réellement caché — une structure défaillante derrière une cloison, une pollution de sol, un réseau enterré hors d’usage — ne vous est pas imputable, et ce n’est pas votre métier de le découvrir.
Conséquence paradoxale : plus vous êtes attentif pendant la visite, plus votre obligation de signaler s’étend. Un agent qui remarque une tache au plafond et n’en fait rien est en plus mauvaise posture que celui qui ne l’a pas vue. La conclusion n’est pas de regarder moins, c’est d’écrire ce qu’on a vu : une phrase au compte rendu, la question posée au vendeur et sa réponse, la recommandation de faire vérifier. Le constat consigné cesse d’être un grief et devient une diligence.
La frontière avec le dossier de diagnostics est nette et il faut s’y tenir : les pièces techniques engagent ceux qui les établissent, et l’agent répond de les avoir réclamées, vérifiées dans leur cohérence et transmises en temps utile. La liste et les délais figurent dans notre guide des documents obligatoires pour vendre et dans notre article sur le dossier de vente immobilier.
Comment prouver qu’on a rempli son devoir de conseil ?
Par des écrits datés et remis, et c’est le seul sujet véritablement actionnable de cet article — puisque dans les quatre décisions citées, ce qui a manqué n’était presque jamais le conseil lui-même, mais sa trace.
Quatre documents suffisent, et aucun ne demande plus de dix minutes. Le compte rendu de prise de mandat : avis de valeur, points signalés au vendeur, ce que vous lui avez recommandé de révéler, pièces réclamées. Le compte rendu de visite, qui documente le retour du marché et les corrections proposées — c’est aussi l’outil numéro un pour obtenir une baisse de prix. La transmission écrite de chaque offre, avec votre analyse du financement. Et la remise datée des pièces à l’acquéreur, avec accusé de réception.
Un principe les rend efficaces : écrire ce qu’on a dit, pas ce qu’on aurait dû dire. « Nous avons attiré votre attention sur le projet d’élargissement de la voie et sur l’intérêt de le mentionner à l’acquéreur » vaut mieux qu’une page de clauses de style : les formules générales ne prouvent rien, parce qu’elles ne portent sur rien d’identifiable.
Mettons enfin le renoncement en face, puisque la discipline a un coût. Produire ces écrits représente de l’ordre de vingt à trente minutes par mandat et par semaine, soit, sur un portefeuille de six mandats, environ deux à trois heures hebdomadaires. C’est exactement le poste de suivi que notre article sur le planning d’un agent immobilier décrit comme le premier à décrocher quand la semaine déborde. Face à cela, un seul dossier contesté met en jeu la totalité d’une commission. Ce poste n’est pas de l’administration, c’est de l’assurance — et c’est la seule qui couvre la perte d’honoraires, puisque la responsabilité civile professionnelle ne la couvre pas.
Une dernière remarque. Tout ce qui précède se lit comme une liste de risques ; c’est aussi, mot pour mot, ce qu’un vendeur attend d’un professionnel — qu’on lui dise ce qu’il ne sait pas, même quand cela ne va pas dans le sens de la signature rapide, et qu’on lui écrive ce qu’on lui a dit. Nos articles sur les attentes d’un vendeur envers son agent et sur la façon de choisir un agent immobilier pour vendre aboutissent à la même liste par un autre chemin. Les obligations de la profession et ses arguments commerciaux sont ici le même objet.
Questions fréquentes
Le devoir de conseil s’applique-t-il aussi à un mandataire indépendant ?
Oui, et par deux voies. Le mandataire agit sous l’attestation d’habilitation d’un titulaire de carte, dont la responsabilité contractuelle envers le mandant est engagée par les actes de ses collaborateurs. Et le mandataire lui-même peut être recherché, notamment par l’acquéreur, sur le terrain de la responsabilité délictuelle. L’absence de carte ne crée aucune immunité : voir le statut du mandataire indépendant.
Un bon de visite suffit-il à prouver qu’on a informé l’acquéreur ?
Non, et il ne sert d’ailleurs pas à cela. Un bon de visite atteste qu’une personne a visité un bien par votre intermédiaire à une date donnée ; il ne dit rien du contenu de ce que vous avez transmis. Ce qui prouve l’information, c’est un écrit qui énonce les faits transmis — courriel récapitulatif, compte rendu annexé, remise de pièces datée et contresignée.
L’assurance de responsabilité civile professionnelle couvre-t-elle ces manquements ?
Elle couvre en principe les conséquences pécuniaires des fautes commises dans l’exercice de la profession, et elle est obligatoire à ce titre. Mais elle ne couvre pas la perte de votre propre rémunération : un juge qui réduit vos honoraires ne vous cause pas un dommage indemnisable, il vous prive d’un gain. La sanction la plus fréquente est donc précisément celle que l’assurance ne prend pas en charge.
L’agent doit-il vérifier lui-même le titre de propriété et la surface du bien ?
Oui. La fiche officielle de la direction générale de la concurrence, de la consommation et de la répression des fraudes range parmi ses vérifications le titre de propriété du vendeur, la surface du bien, l’existence de servitudes et les diagnostics obligatoires. Ce sont des vérifications de dossier, pas des expertises : il ne s’agit pas de mesurer soi-même, mais de réclamer la pièce et de constater sa cohérence.