C’est l’une des situations les plus fréquentes et les plus mal comprises d’une mise en vente. Le propriétaire a acheté sa maison il y a quinze ans avec une véranda déjà posée, ou il a fait aménager ses combles par un artisan qui n’a parlé d’aucune démarche, ou il a agrandi la cuisine sans savoir qu’un seuil de surface déclenchait une déclaration préalable. Au moment de vendre, le notaire ou l’agent pose la question de l’autorisation d’urbanisme, et personne ne retrouve rien.
La bonne nouvelle est qu’un bien dont les travaux n’ont pas été déclarés se vend, et se vend régulièrement. La mauvaise est que le temps ne nettoie pas tout : certains délais éteignent les poursuites, un autre ne s’éteint jamais, et aucun n’efface l’obligation du vendeur d’informer son acquéreur. Avant d’entamer les démarches, vous pouvez estimer votre bien gratuitement et vérifier dans notre guide des documents obligatoires pour vendre les pièces que le notaire vous demandera.
Peut-on vendre une maison avec des travaux non déclarés ?
Oui. Aucune disposition n’interdit de vendre un bien comportant une construction irrégulière, et aucune autorité n’a de droit de veto sur la mutation. Un acquéreur peut parfaitement acheter en connaissance de cause, et beaucoup le font, notamment lorsque les travaux sont anciens et que l’ensemble des délais de poursuite est épuisé.
Ce qui change, en revanche, c’est le contenu du contrat. L’irrégularité devient une caractéristique du bien que l’acquéreur doit connaître, au même titre qu’une servitude ou qu’un sinistre. Et elle se transmet : l’acquéreur hérite de la situation administrative, pas seulement des murs. S’il veut un jour surélever, ouvrir une fenêtre ou ajouter une annexe, c’est lui qui se heurtera au passé non régularisé — ce qui explique pourquoi un acquéreur averti négocie, et pourquoi un acquéreur non averti attaque.
Une précision qui évite bien des malentendus : la question n’est jamais « les travaux sont-ils légaux ? » mais « quelle autorisation aurait-il fallu, et quel délai a couru depuis ? ». Une véranda de douze mètres carrés, une terrasse surélevée, un abri de jardin, une division de local ne relèvent pas du même régime, et la réponse change selon la zone du plan local d’urbanisme. C’est la première chose à établir, avant même de parler de prescription.
Quels délais de prescription s’appliquent à des travaux sans autorisation d’urbanisme ?
La fiche publique consacrée aux délais de prescription en matière d’urbanisme, vérifiée le 25 février 2026, les énumère séparément, et c’est leur cumul qui fait la situation réelle d’un bien.
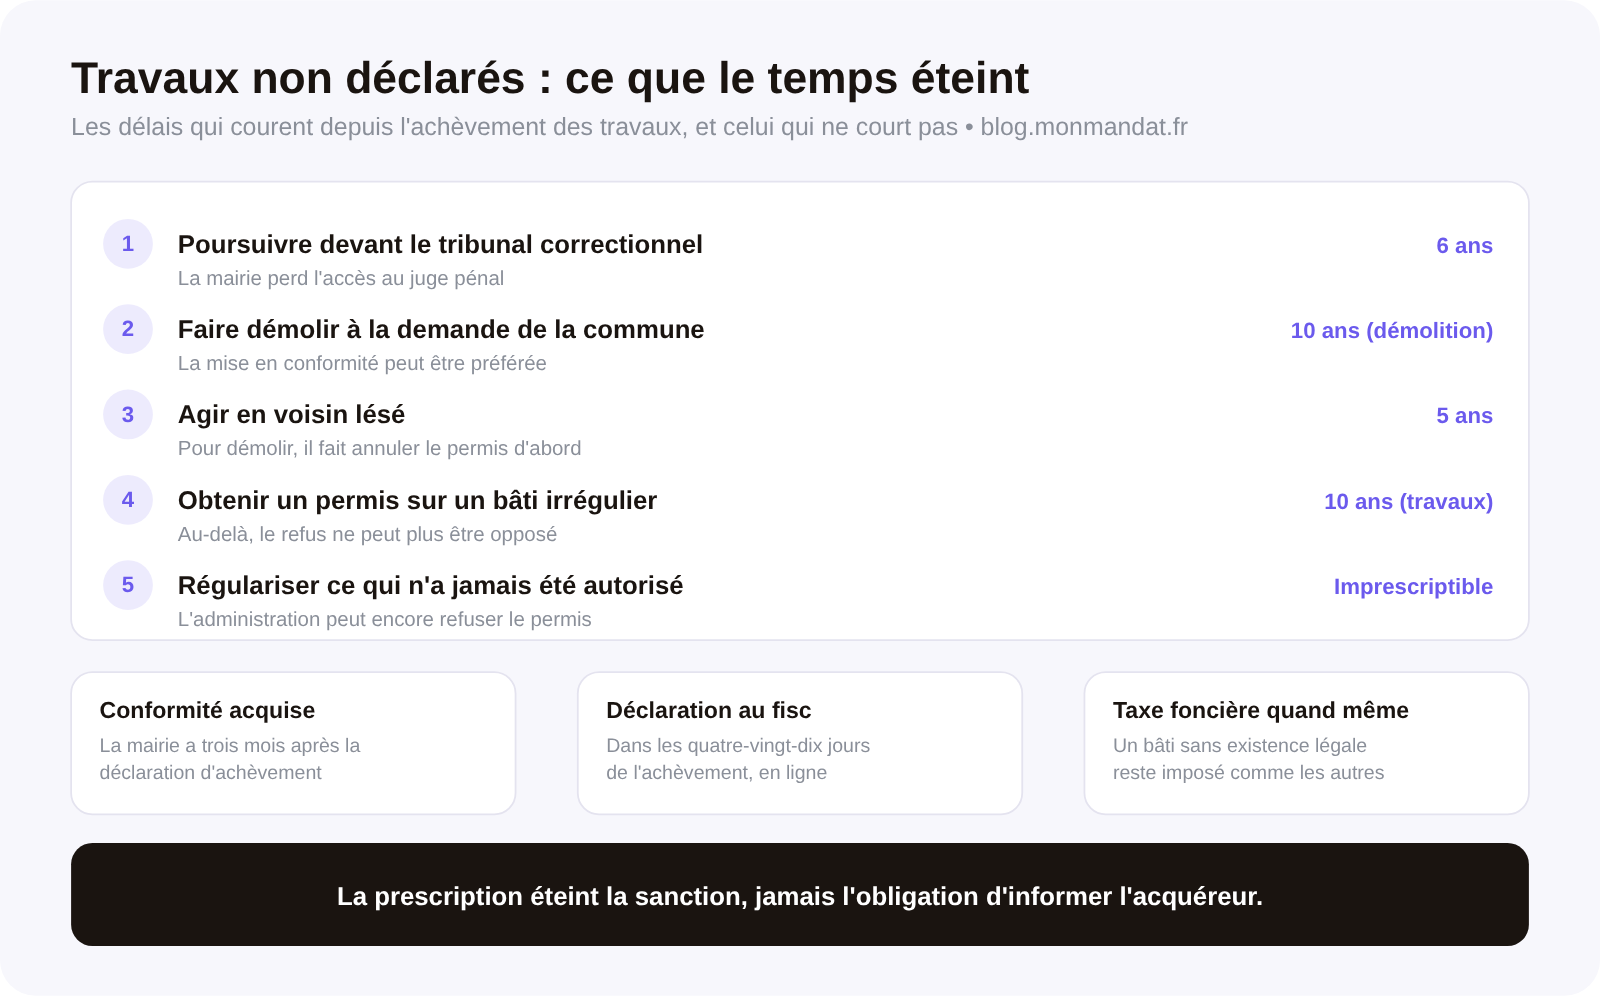
Sur le terrain pénal, « le délai de prescription pénale est de 6 ans » à partir de « la date d’achèvement des travaux ». Passé ce délai, la mairie ne peut plus saisir le tribunal correctionnel. Sur le terrain civil, l’action de la mairie en démolition ou en mise en conformité se prescrit par dix ans à compter de l’achèvement des travaux. L’action civile d’un tiers — un voisin, par exemple — qui demande la démolition, la mise en conformité ou des dommages et intérêts se prescrit, elle, par cinq ans ; et pour obtenir une démolition, ce tiers doit d’abord faire annuler l’autorisation d’urbanisme par le tribunal administratif.
Reste le terrain administratif, qui est le plus mal connu et le plus lourd de conséquences à la revente. Pour des travaux sur un bâtiment irrégulier, la fiche retient un délai de dix ans à compter de l’achèvement. Mais pour une construction édifiée sans autorisation alors qu’elle était nécessaire, elle est explicite : la situation est « imprescriptible », tant qu’elle n’est pas régularisée. Autrement dit, le temps peut éteindre l’amende et la démolition sans jamais rendre la construction régulière. C’est la distinction centrale de tout ce dossier.
Une dernière indication de la même fiche mérite d’être citée parce qu’elle rassure sur un point précis : pour les constructions anciennes, lorsque l’action pénale ou civile n’est plus possible, l’administration peut tout de même autoriser les travaux nécessaires à la préservation de la construction — consolider un mur qui menace de s’effondrer, par exemple. Un bien ancien irrégulier n’est donc pas condamné à se dégrader sans recours.
Comment régulariser des travaux non déclarés avant de vendre ?
La voie normale consiste à déposer la demande qui aurait dû l’être, c’est-à-dire une déclaration préalable ou un permis de construire portant sur l’existant, en décrivant la situation telle qu’elle est. L’instruction se fait au regard des règles en vigueur au moment du dépôt, et non de celles de l’époque des travaux : une construction qui passait il y a vingt ans peut se heurter à un plan local d’urbanisme devenu plus strict, et l’inverse est vrai aussi.
Trois conséquences pratiques en découlent, et elles décident souvent du calendrier de la vente. D’abord, déposer est un acte qui révèle : la mairie découvre officiellement la construction, et l’on sort de la discrétion. Ensuite, un refus laisse une trace écrite dans le dossier du bien, ce qui est plus difficile à expliquer à un acquéreur qu’une absence de démarche. Enfin, une régularisation obtenue vaut beaucoup à la revente, parce qu’elle éteint définitivement la question pour l’acheteur suivant.
Le délai est l’autre paramètre. Une demande d’autorisation s’instruit en semaines, parfois en mois lorsqu’un service consulté s’en mêle, et cette durée ne s’accorde pas toujours avec un compromis déjà signé. L’arbitrage honnête est donc le suivant : si la vente n’est pas pressée et que la régularisation paraît acquise, on dépose avant de mettre en vente. Si elle est incertaine ou si le calendrier est contraint, on vend en informant, et l’on laisse l’acquéreur décider de déposer lui-même — mais on le lui dit avant l’offre, pas après.
Que vaut l’attestation de non-contestation de conformité pour un acquéreur ?
C’est la pièce qui rassure le plus, quand elle existe, et elle mérite d’être comprise pour ce qu’elle est. La fiche publique sur la déclaration attestant l’achèvement et la conformité des travaux, vérifiée le 7 juillet 2026, explique le mécanisme : cette déclaration « permet d’informer la mairie de la fin de vos travaux », et « la mairie a 3 mois pour contester la conformité des travaux à partir de la date de réception de la DAACT ». Le délai est porté à cinq mois pour un monument historique, un site patrimonial remarquable ou un secteur couvert par un plan de prévention des risques.
La phrase qui intéresse l’acquéreur est la suivante : « Sans réponse de la mairie dans les délais, les travaux sont considérés achevés et conformes. » Un propriétaire qui a déposé sa déclaration et laissé passer le délai peut demander l’attestation qui en fait état. Hors Paris, la demande se fait auprès de la mairie par courrier simple ou recommandé, et « l’attestation est délivrée sous 15 jours calendaires à partir de la réception de votre demande » ; à Paris, la demande passe par le Basu, avec le même délai. Si la mairie ne répond pas ou ne transmet pas, la demande se fait auprès du préfet du département.
Il faut en tirer la limite, et elle est importante : cette attestation ne vaut que pour des travaux autorisés puis déclarés achevés. Elle ne couvre pas une construction édifiée sans autorisation, qui n’a par définition jamais fait l’objet d’une déclaration d’achèvement. Un vendeur ne peut donc pas s’en servir pour « blanchir » une véranda jamais déclarée ; en revanche, lorsqu’une régularisation a été obtenue puis suivie d’une déclaration d’achèvement, l’attestation est la pièce qui clôt le sujet, et il vaut la peine de la demander avant la mise en vente. Elle rejoint alors le dossier de vente au même rang que les diagnostics.
Que risque un vendeur qui ne dit rien à son acquéreur ?
Le risque n’est pas administratif, il est contractuel, et c’est pour cette raison qu’il survit à toutes les prescriptions. Un vendeur qui connaît l’irrégularité et la tait expose la vente à deux actions : la garantie des vices cachés, et le dol par réticence, qui aboutit à l’annulation du contrat. Le fait que la mairie ne puisse plus poursuivre n’y change rien : le défaut qui intéresse l’acquéreur n’est pas la sanction encourue, c’est l’impossibilité de construire, de surélever ou parfois de financer.
Ce dernier point est celui que les vendeurs sous-estiment le plus. Une banque qui découvre, au moment de l’offre de prêt, qu’une partie de la surface n’a pas d’existence administrative peut revoir sa valorisation ; un assureur peut discuter la couverture d’un sinistre touchant la partie irrégulière. Ces conséquences se produisent bien après l’expiration de tous les délais de poursuite, et elles atterrissent chez l’acquéreur, qui se retourne alors vers le vendeur.
Il existe une symétrie utile à connaître avec un autre document de vente. Sur une erreur de mesurage, le vendeur qui restitue une part du prix ne récupère rien auprès du professionnel qui a mal mesuré : notre article sur l’erreur de surface au titre de la loi Carrez détaille ce mécanisme. Sur une irrégularité d’urbanisme, il n’y a pas davantage de professionnel à appeler en garantie, puisque l’information manquante était détenue par le vendeur lui-même. La seule protection disponible est donc l’écrit remis avant la signature, et c’est une protection qui ne coûte rien.
Faut-il déclarer les travaux au fisc, et que change une déclaration oubliée ?
C’est un second circuit, parallèle à l’urbanisme, et il échappe souvent aux vendeurs parce qu’il n’a rien à voir avec la mairie. La page de l’administration fiscale sur les obligations déclaratives pour travaux, modifiée le 7 janvier 2026, précise le périmètre : « Seuls les constructions nouvelles et les changements de consistance, d’affectation ou d’utilisation doivent être déclarés. » Les changements de consistance couvrent l’agrandissement, la démolition partielle ou totale, et la division ou la réunion de locaux — autrement dit la plupart des situations qui nous occupent ici.
Le délai est court : la déclaration est due « dans les 90 jours de l’achèvement de la construction », l’achèvement étant atteint dès que les travaux permettent une utilisation effective. Elle se fait en ligne par le service « Biens immobiliers », et la page prend soin de rappeler qu’elle est distincte de l’attestation d’achèvement déposée en mairie. Deux démarches, deux administrations, deux délais : c’est exactement là que les propriétaires de bonne foi se perdent.
Une déclaration oubliée a des conséquences chiffrables. L’exonération temporaire de taxe foncière de deux ans après l’achèvement est « conditionné[e] par le respect des obligations déclaratives », et « le dépôt tardif peut entraîner la perte totale ou partielle de l’exonération » : déposée après les quatre-vingt-dix jours mais dans l’année d’achèvement, l’exonération est perdue l’année suivante et s’applique l’année d’après ; déposée après l’année d’achèvement, elle est perdue entièrement. La page ajoute que « le défaut de production de la déclaration peut entraîner l’application d’amendes fiscales ». Et la fiche sur la prescription rappelle de son côté qu’une construction sans existence légale administrative reste soumise à la taxe foncière : ne rien déclarer n’a jamais dispensé d’être imposé.
Quel rôle l’agent immobilier joue-t-il face à des travaux non autorisés ?
Un rôle de vérification, et il est expressément attendu de lui. La fiche sectorielle de la répression des fraudes pose que « l’agent immobilier est tenu d’un devoir de conseil » et qu’il doit notamment vérifier le titre de propriété du vendeur, la surface du bien, les servitudes et les diagnostics obligatoires. Une extension visible qui ne figure sur aucun document est précisément le genre d’écart qu’un professionnel de la transaction est censé relever au premier rendez-vous.
En pratique, un agent sérieux demande les autorisations correspondant aux travaux visibles, et note par écrit l’absence de pièce quand il ne l’obtient pas. Ce réflexe sert les deux parties : il protège le vendeur contre l’accusation d’avoir caché, et il protège l’agent contre le reproche de n’avoir pas demandé. C’est l’un des champs dont nous détaillons l’usage dans notre article sur la fiche de renseignements vendeur, où la bonne rédaction n’est jamais « travaux réalisés : oui » mais « travaux réalisés, autorisation produite, date ».
Quand l’écart est établi, trois conduites sont possibles et toutes sont défendables, à condition d’être assumées : régulariser avant la mise en vente, vendre en informant par écrit, ou renoncer au mandat lorsque le vendeur veut taire la situation dans l’annonce. Cette dernière hypothèse n’est pas théorique : publier une annonce qui présente comme régulière une surface qui ne l’est pas place l’agent dans la position de celui qui a diffusé une information inexacte, et notre article sur la responsabilité en matière de vice caché montre ce que cela coûte. Pour le vendeur, le choix du professionnel compte ici plus qu’ailleurs, et nos repères pour choisir un agent immobilier pour vendre donnent les questions à poser au premier rendez-vous.
Questions fréquentes
Faut-il déclarer les travaux non autorisés dans le compromis de vente ?
Aucun texte n’impose une clause type, mais le silence est le vrai risque. Une mention factuelle — nature des travaux, année approximative, absence d’autorisation retrouvée, pièces remises — met l’acquéreur en position de décider, ce qui est exactement ce que le droit attend du vendeur.
Un notaire peut-il refuser de signer une vente avec des travaux non déclarés ?
Il ne peut pas être contraint d’authentifier un acte qu’il estime risqué, et il demandera au minimum que la situation soit décrite dans l’acte. En pratique, c’est souvent lui qui réclame l’attestation de non-contestation de conformité ou, à défaut, une mention explicite assortie d’une reconnaissance d’information par l’acquéreur.
Une véranda non déclarée fait-elle perdre l’exonération de taxe foncière ?
L’exonération temporaire de deux ans après l’achèvement est « conditionné[e] par le respect des obligations déclaratives ». Une déclaration déposée après le délai de 90 jours mais dans l’année d’achèvement fait perdre l’exonération l’année suivante ; au-delà de l’année d’achèvement, elle est perdue entièrement.
Les combles aménagés comptent-ils dans la surface annoncée à la vente ?
La surface se mesure selon ses propres règles, indépendamment de la régularité des travaux : un aménagement irrégulier peut donc compter dans le métrage. L’écart entre surface annoncée et surface réelle obéit à un régime distinct, détaillé dans notre article sur l’erreur de surface au titre de la loi Carrez.