
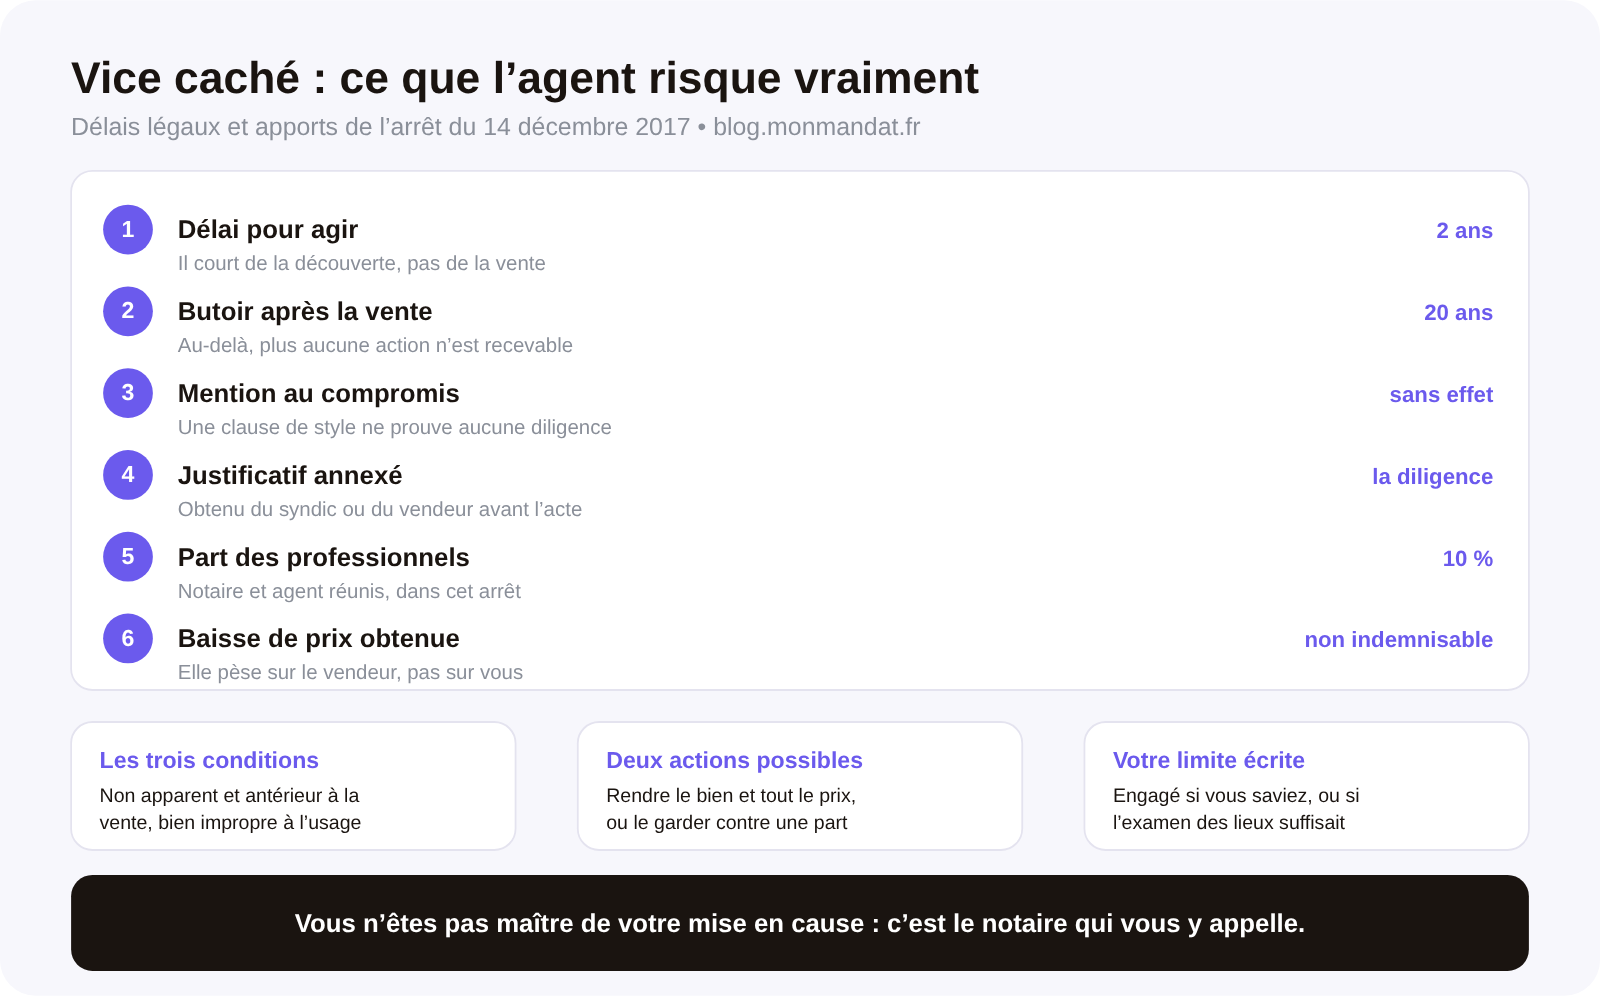
La responsabilité d’un agent immobilier sur un vice caché est plus étroite qu’on ne le croit dans son étendue, et plus longue qu’on ne le croit dans le temps. Étroite, parce qu’elle n’est engagée que si vous connaissiez le défaut ou si l’examen des lieux permettait de le repérer. Longue, parce que l’acquéreur dispose de deux ans à compter du jour où il découvre le vice, et que ce jour peut tomber huit ans après l’acte.
Entre ces deux bornes, la profession se protège surtout mal. Elle écrit au compromis que l’acquéreur déclare connaître le désordre, et elle en reste là. Un arrêt de la Cour de cassation du 14 décembre 2017 a jugé que cela ne suffisait pas, et a laissé une part de l’indemnisation à la charge du notaire et de l’agent. Le même arrêt a cassé un autre point, dans l’autre sens cette fois : la baisse de prix obtenue par l’acquéreur n’est pas un préjudice que l’on peut réclamer aux professionnels. Nous reprenons ici les deux faces. Si vous cherchez plutôt à cadrer vos obligations en amont, pendant le mandat, elles sont traitées dans notre article sur les obligations de l’agent immobilier envers le vendeur — et l’outil de départ de tout dossier propre reste une estimation sérieuse du bien.
Qu’est-ce qu’un vice caché, et à quelles conditions l’acquéreur peut-il l’invoquer ?
Trois conditions, et elles sont cumulatives. Le défaut doit être non apparent au moment de l’achat : la fiche publique sur la garantie des vices cachés précise que s’il faut une expertise ou un démontage pour le découvrir, il est considéré comme caché. Il doit rendre le bien impropre à l’usage auquel il est destiné, ou réduire très fortement cet usage. Et il doit être antérieur à la vente. Le régime est posé aux articles 1641 à 1649 du Code civil.
Deux précisions utiles au quotidien. D’abord, la garantie joue quelle que soit la qualité du vendeur, et celui-ci en répond même s’il ne connaissait pas le défaut — c’est ce qui explique que le vendeur soit le débiteur naturel de cette garantie, et non vous. Ensuite, c’est à l’acquéreur de prouver le vice, par des devis, des attestations ou une expertise. Les ventes aux enchères et les biens vendus par un commissaire de justice échappent au régime, par l’article 1649.
Le critère qui décide de votre propre exposition est le premier, et il faut le lire avec attention : « non apparent » ne se mesure pas de la même façon pour un acquéreur et pour vous. Ce qu’un particulier ne remarque pas en visitant vingt minutes, un professionnel qui fait ce métier depuis dix ans le voit. C’est précisément de cet écart que naît la responsabilité de l’agent, et c’est pourquoi la limite posée par les textes vous concerne autant que la définition du vice. Elle s’inscrit dans le cadre général d’exercice de la profession, que nous détaillons dans notre article sur la loi Hoguet et la carte professionnelle.
Combien de temps un acquéreur a-t-il pour agir en garantie des vices cachés ?
Deux ans à compter de la découverte du défaut, et non de la vente, dans la limite d’un butoir de vingt ans à compter du jour de la vente. La même fiche publique donne les deux délais, et c’est leur articulation qui compte pour un professionnel.
Car le point de départ glissant change tout. Une fissure structurelle qui se manifeste au septième hiver ouvre une fenêtre de deux ans qui commence à ce moment-là. Autrement dit, votre exposition ne se referme ni à la fin du mandat, ni le jour de l’acte authentique, ni à la fin de l’exercice comptable. Elle décroît lentement et ne disparaît qu’au bout de vingt ans. C’est une durée qu’aucune pratique d’archivage ordinaire ne couvre spontanément.
La conséquence est banale et rarement tirée : le dossier qui vous défendra dans sept ans est celui que vous constituez cette semaine, et il vous défendra d’autant mieux qu’il sera retrouvable. Les quatre écrits qui font la preuve d’une mission correctement exécutée sont détaillés dans notre article sur les obligations de l’agent immobilier envers le vendeur ; nous verrons plus bas qu’en matière de sinistre déclaré, il en faut un cinquième, de nature différente.
Que peut obtenir un acquéreur qui découvre un vice caché après la vente ?
Deux voies, qu’il choisit et qui ne se cumulent pas. L’action rédhibitoire : il rend le bien et obtient le remboursement de la totalité du prix et des frais de la vente. L’action estimatoire : il garde le bien et obtient le remboursement d’une partie du prix, proportionnée au défaut. En matière immobilière, la seconde est de loin la plus fréquente, pour une raison évidente — défaire une vente immobilière suppose de défaire un financement, un déménagement et souvent une autre acquisition.
Le choix n’est pas sans risque pour l’acquéreur, et c’est une nuance que peu d’agents connaissent. Dans une affaire jugée en 2014, des acquéreurs invoquaient la dangerosité d’un insert de cheminée et d’une installation électrique ; leur demande de résolution de la vente a été jugée irrecevable parce qu’ils avaient occupé la maison deux ans sans engager de travaux, le vice n’étant pas assez grave pour justifier qu’on défasse la vente. Leur demande subsidiaire en réparation du préjudice, elle, pouvait être accueillie.
Retenez-en ceci, qui sert dans une discussion tendue : la gravité du désordre commande l’action ouverte, et un acquéreur qui continue d’habiter le bien sans rien faire affaiblit sa demande la plus lourde. Une dernière différence, quand le vendeur est un professionnel qui connaissait le vice : l’acquéreur peut alors réclamer, en plus du remboursement, une indemnisation des préjudices subis.
Comment un agent immobilier se retrouve-t-il appelé en garantie dans un litige de vice caché ?
Par un chemin qu’il ne contrôle pas, et c’est le point le plus mal compris de ce contentieux. La garantie des vices cachés est une obligation du vendeur. L’acquéreur l’assigne donc, lui, et assigne fréquemment le notaire au titre de son devoir d’information. C’est ensuite le notaire qui appelle l’agent immobilier en garantie.
C’est exactement le déroulé de l’affaire tranchée par la Cour de cassation le 14 décembre 2017 (3e chambre civile, pourvoi n° 16-24170), telle que l’analyse publiée par l’Agence nationale pour l’information sur le logement la rapporte. Un acquéreur achète une maison présentant des fissures et des déformations du gros œuvre. Dix ans plus tôt, un jugement avait ordonné la démolition et la reconstruction pour les mêmes désordres. L’acquéreur agit contre le vendeur et le notaire ; le notaire appelle l’agent immobilier.
Deux conséquences pratiques. La première : vous pouvez devenir partie à un procès que vous n’avez pas vu venir, sur un dossier clos depuis des années, à l’initiative d’un autre professionnel et non de votre client. La seconde : à ce stade, votre défense est déjà écrite ou ne l’est pas. Vous ne reconstituerez pas, trois ans après, la question que vous avez posée au vendeur et la réponse qu’il vous a faite.
Une mention dans le compromis suffit-elle à dégager l’agent immobilier ?
Non, et c’est l’apport central de l’arrêt de 2017. Ce que la juridiction a reproché à l’agent immobilier est précisément ce que la profession fait d’ordinaire : il s’était contenté de mentionner dans la promesse de vente que les acquéreurs connaissaient le sinistre, qualifié de résolu, et que le dossier était clos. Il n’avait pas demandé au vendeur davantage d’informations ni de justificatifs, et n’avait pas effectué de recherches supplémentaires.
Le reproche adressé au notaire éclaire la même règle par l’autre bout : il lui est fait grief de ne pas avoir annexé à l’acte le jugement relatif à ces mêmes désordres, annexe qui aurait permis aux acquéreurs de mesurer l’ampleur réelle du sinistre. Et la clause de l’acte indiquant que l’acquéreur connaissait ce jugement n’a pas suffi à l’exonérer.
La leçon tient en une phrase, et elle démonte une pratique parfaitement banale : une clause de style ne transfère pas une information, elle en atteste seulement l’existence. Écrire « l’acquéreur déclare avoir connaissance du sinistre survenu en 2016 » informe le lecteur qu’il y a eu un sinistre et rien de plus — ni son ampleur, ni ce qui a été réparé, ni ce qui ne l’a pas été. Joindre le jugement, l’expertise ou le décompte de l’assureur met l’acquéreur en mesure de décider. Dans le premier cas vous avez rédigé ; dans le second, vous avez conseillé.
Le même raisonnement s’applique à la négociation de vos honoraires et à la rédaction de vos mandats, où les formules générales protègent beaucoup moins que les pièces datées : nous y revenons dans notre guide du mandat de vente immobilier.
Quelle part de l’indemnisation l’agent immobilier supporte-t-il réellement ?
Dans l’affaire de 2017, la Cour de cassation a validé la répartition retenue par les juges du fond : 10 % à la charge de ces professionnels, notaire et agent réunis. Il faut dire aussitôt ce que ce chiffre n’est pas. Il n’existe aucun barème de répartition : la part se discute dossier par dossier, au regard des fautes de chacun, et 10 % est le résultat d’une espèce, sur des faits précis, et non une règle que l’on pourrait opposer ou invoquer ailleurs.
Ce que l’on peut en retenir, en revanche, est structurel et rassurant à proportion : la part des professionnels de l’intermédiation est une part minoritaire. Le gros de la charge reste sur le vendeur, qui est le garant légal du vice. L’agent et le notaire ne sont pas les débiteurs de la garantie ; ils répondent d’un manquement propre, qui s’ajoute et se chiffre à côté.
Cette asymétrie a une conséquence que l’on sous-estime dans les deux sens. Elle doit faire baisser la peur du sinistre catastrophique — vous ne rachetez pas la maison. Elle doit aussi faire monter l’attention sur la fréquence : un manquement de quelques lignes au compromis se paie en honoraires d’avocat, en années de procédure et en temps, bien avant de se payer en condamnation. Nous chiffrons le coût réel d’une heure de dossier dans notre article sur le planning d’un agent immobilier.
La restitution d’une partie du prix peut-elle être réclamée à l’agent immobilier ?
Non, et le même arrêt de 2017 a cassé la décision d’appel sur ce point précis. La formule est nette : « la restitution partielle du prix de vente ne constitue pas un préjudice indemnisable ouvrant droit à réparation ». Il s’agit d’une perte patrimoniale qui pèse sur le vendeur, lequel reçoit un prix moindre pour un bien dont la valeur était moindre. Ce n’est pas un dommage causé par le professionnel.
La Cour a ajouté une seconde limite, qui joue cette fois contre l’acquéreur : celui qui choisit l’action estimatoire ne peut cumuler la restitution d’une partie du prix et le paiement des travaux de reprise, ces deux postes ayant la même fonction — compenser l’écart entre le bien payé et le bien reçu. On indemnise cet écart une fois.
Pour un agent, l’ordre de grandeur du risque se déplace considérablement. Sur une maison vendue 320 000 € avec une reprise de gros œuvre devisée à 60 000 €, l’exposition ne se calcule pas sur le prix mais sur les postes résiduels — travaux restant à la charge de l’acquéreur, préjudice de jouissance, frais — et sur la part de faute qui vous est attribuée. C’est une mécanique en dizaines de milliers d’euros, dont vous supportez une fraction, et non en centaines de milliers. La croyance qui coûte cher n’est donc pas la sous-estimation du risque, c’est sa mauvaise localisation : on se croit menacé sur le prix, on est menacé sur la diligence.
Quels justificatifs faut-il obtenir et annexer quand un sinistre est signalé ?
Dès qu’un désordre, un sinistre ou un litige vous est signalé — par le vendeur, par un procès-verbal d’assemblée générale, par un voisin, par un acquéreur précédent —, l’arrêt de 2017 indique la conduite à tenir, qui est de demander les pièces et de les joindre, non d’en parler. Cinq documents couvrent la quasi-totalité des cas : le jugement ou le rapport d’expertise s’il en existe un, la déclaration de sinistre et le décompte de l’assureur, les devis et factures de la reprise, l’attestation de garantie décennale ou de dommages-ouvrage si les travaux ont moins de dix ans, et le procès-verbal d’assemblée générale qui en fait mention en copropriété.
Il faut tenir la frontière avec le dossier de diagnostics, parce qu’elle est nette et qu’elle vous sert. Les pièces techniques engagent ceux qui les établissent ; vous répondez de les avoir réclamées, d’en avoir vérifié la cohérence et de les avoir transmises en temps utile. La liste complète et les délais figurent dans notre guide des documents obligatoires pour vendre et dans notre article sur le dossier de vente immobilier, et le volet énergétique se prépare avec notre outil de lecture du DPE. Les règles générales qui encadrent votre activité sont rappelées sur la fiche officielle de la répression des fraudes, et les conditions d’exercice sur la fiche d’accès à la profession.
Mettons le renoncement en face, puisqu’il y en a un. Obtenir un jugement auprès d’un vendeur réticent ou un procès-verbal auprès d’un syndic lent, c’est deux appels et souvent une à deux semaines de retard sur la signature du compromis — exactement ce qu’un vendeur pressé vous reprochera. En regard, une part de 10 % sur une reprise de 60 000 € représente 6 000 €, plus les frais de défense et plusieurs années de procédure. Et il faut savoir que l’assurance de responsabilité civile professionnelle couvre la condamnation, non la commission perdue ni le temps passé : nous détaillons son périmètre exact dans notre article sur la responsabilité civile professionnelle de l’agent immobilier.
Reste le cas où le vendeur refuse de produire la pièce. Il faut alors dire la chose simplement : un vendeur qui refuse de documenter un sinistre qu’il a lui-même mentionné vous demande de porter son risque, et c’est un mandat qu’il vaut mieux ne pas prendre, ou ne pas diffuser avant d’avoir la pièce. Ce n’est pas une posture morale, c’est un calcul : le mandat qui se signe le plus vite est aussi celui qui revient le plus tard.
Questions fréquentes
Un diagnostic immobilier couvre-t-il l’agent immobilier contre un vice caché ?
Non, et la confusion est fréquente. Les pièces techniques engagent ceux qui les établissent : un diagnostiqueur répond de son diagnostic. L’agent, lui, répond d’une autre chose — de les avoir réclamées, d’en avoir vérifié la cohérence et de les avoir transmises en temps utile. Un dossier complet ne vous dédouane donc pas d’un désordre que vous connaissiez par ailleurs, et dont aucun diagnostic ne traite. La liste et les validités figurent dans notre article sur les diagnostics immobiliers obligatoires.
Combien de temps faut-il conserver le dossier d’une vente déjà signée ?
Aucune des fiches publiques consultées ne fixe de durée de conservation du dossier propre à l’agent immobilier, et nous ne lui en inventerons pas une. En revanche, le raisonnement est simple : l’action en garantie des vices cachés reste recevable jusqu’à vingt ans après la vente, et c’est votre dossier qui vous défendra. Conserver les comptes rendus, les justificatifs obtenus et les accusés de réception bien au-delà des délais comptables habituels est donc une précaution proportionnée au risque.
Un mandataire immobilier indépendant peut-il être mis en cause personnellement ?
Oui. La responsabilité envers un tiers au mandat ne dépend pas du statut sous lequel on exerce, mais de la faute commise. La question utile n’est donc pas de savoir si vous pouvez être recherché, mais qui paiera : la couverture d’un agent commercial passe le plus souvent par le contrat d’assurance de son réseau, dont l’étendue se lit dans son contrat de collaboration. Nous détaillons ce point dans nos articles sur le mandataire immobilier indépendant et sur la responsabilité civile professionnelle.
La garantie des vices cachés s’applique-t-elle aussi à un vendeur particulier ?
Oui. Elle joue quelle que soit la qualité du vendeur, professionnel ou particulier, et celui-ci en répond même s’il ne connaissait pas le défaut. La différence se joue ailleurs : lorsque le vendeur est un professionnel et qu’il connaissait le vice, l’acquéreur peut réclamer en plus une indemnisation des préjudices subis. C’est un argument à connaître quand on conseille un marchand de biens ou un vendeur qui exerce dans le bâtiment.