
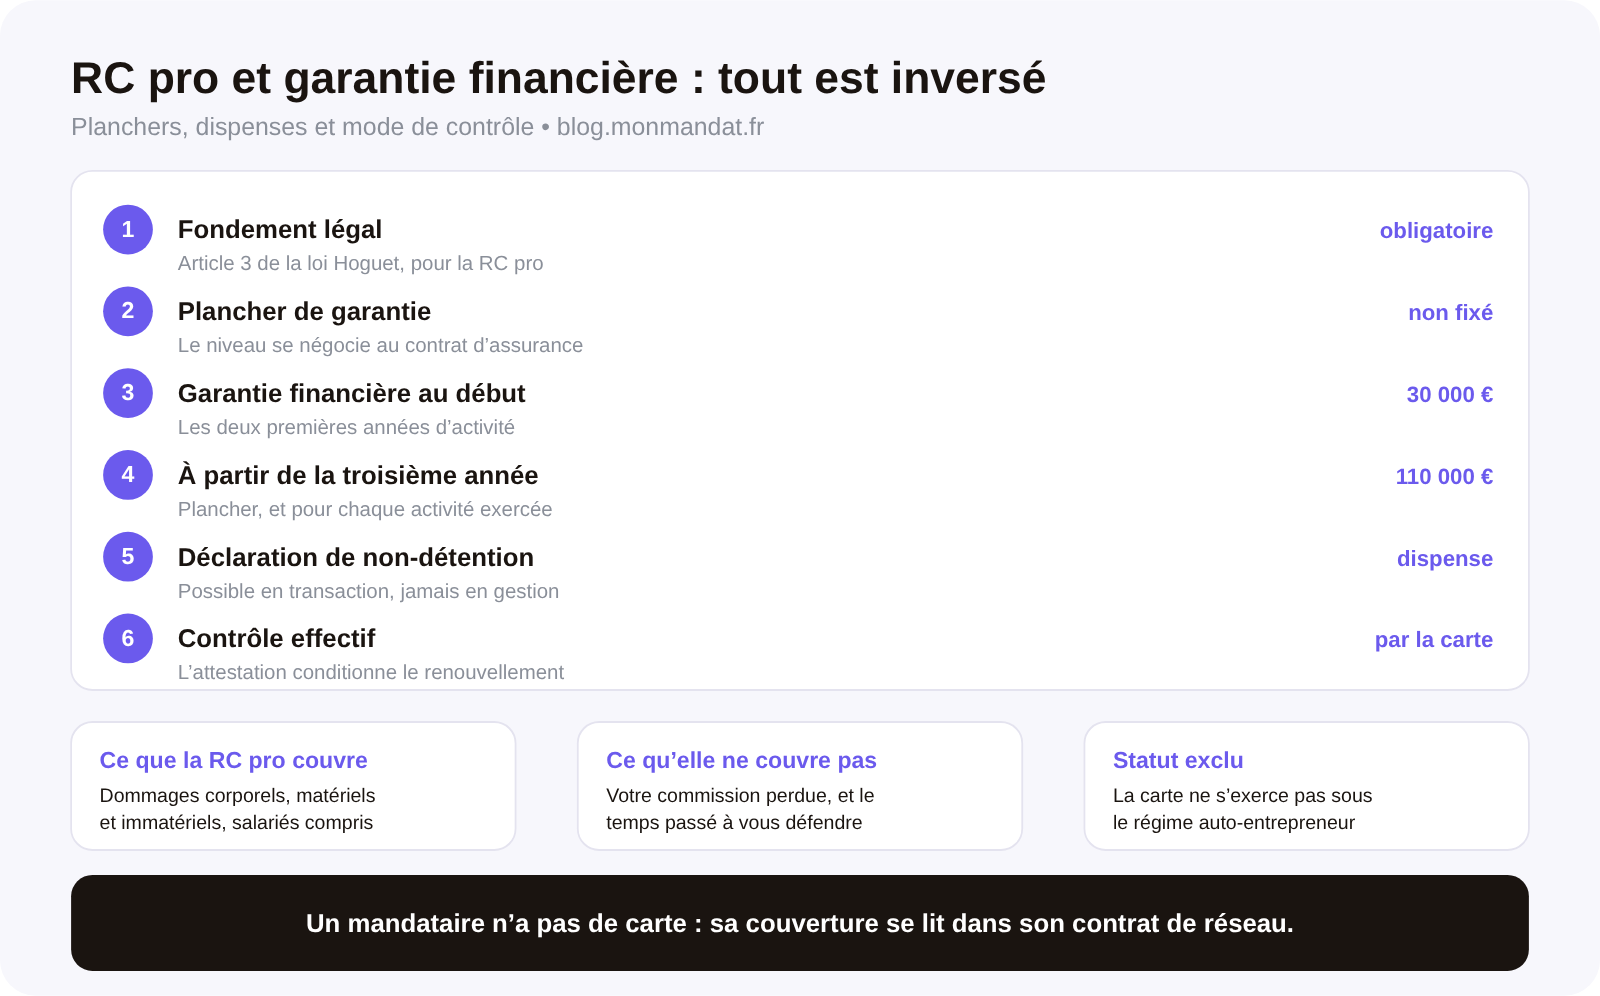
L’assurance de responsabilité civile professionnelle est obligatoire pour tout titulaire de carte professionnelle, sans montant minimum imposé et sans dispense possible. La garantie financière, elle, obéit au régime exactement inverse : des planchers chiffrés par décret — 30 000 € puis 110 000 € — et une dispense ouverte à qui déclare ne détenir aucun fonds. C’est la garantie la plus chiffrée qui se dispense, et la moins chiffrée qui ne se dispense pas.
Cette inversion explique la plupart des erreurs de dossier. Elle explique aussi pourquoi l’absence de RC pro ne se manifeste presque jamais par une amende : elle se manifeste par un refus de carte, trois ans plus tard. Nous reprenons ici les deux garanties séparément, puis ce que votre contrat laisse réellement à votre charge. Le cadre général de la profession est traité dans notre article sur la loi Hoguet et la carte professionnelle, et le préalable commercial de tout dossier reste une estimation sérieuse du bien.
L’assurance de responsabilité civile professionnelle est-elle obligatoire pour un agent immobilier ?
Oui, sans exception et sans seuil d’activité. L’obligation figure à l’article 3 de la loi du 2 janvier 1970, et la fiche publique d’accès à la profession la range parmi les conditions d’exercice, aux côtés de l’aptitude professionnelle, de l’honorabilité et de la garantie financière. La fiche de la répression des fraudes le redit dans les mêmes termes : le professionnel doit souscrire une assurance de responsabilité civile professionnelle.
Une précision que l’on trouve dans la même fiche et qui surprend ceux qui arrivent d’un autre secteur : l’activité ne peut pas être exercée sous le statut d’auto-entrepreneur par un titulaire de carte. C’est une limite de forme sociale, étrangère à l’assurance, mais elle se présente souvent en même temps dans les projets d’installation — nous la traitons avec les autres contraintes de statut dans notre article sur l’agent commercial en immobilier.
Il faut noter ce que les textes consultés ne disent pas, car le silence est ici significatif. Ni la fiche d’accès à la profession, ni la fiche de la répression des fraudes ne prévoient de sanction spécifique de l’absence de RC pro, et nous n’en inventerons pas. La contrainte passe par un autre canal, que la section consacrée aux conséquences détaille.
Que couvre exactement la RC pro d’un professionnel de l’immobilier ?
La fiche d’accès à la profession énonce un périmètre large : le contrat couvre les dommages corporels, matériels et immatériels, y compris ceux causés par les salariés de l’agence. Cette dernière mention est celle qui rend le contrat de l’agence opposable à toute l’équipe, et qui dispense le négociateur salarié d’une couverture personnelle.
La catégorie qui porte l’essentiel du risque immobilier est la troisième, et elle est la moins intuitive. Un dommage immatériel, c’est un préjudice purement financier sans atteinte à une personne ni à une chose : une vente qui échoue faute d’une pièce transmise à temps, une surface annoncée par erreur, un délai de rétractation qui ne démarre pas parce qu’un document manquait au dossier, un désordre non signalé que l’examen des lieux permettait de repérer. Aucun mur n’est fissuré par votre faute, et pourtant quelqu’un a perdu de l’argent. C’est le cœur du métier d’intermédiaire, et c’est ce que le contrat est fait pour absorber.
Les cas concrets se répartissent presque toujours en trois familles, que n’importe quel dossier de sinistre illustre : un défaut d’information ou de conseil envers l’une des parties, une erreur dans une pièce ou une annonce, et un manquement de procédure sur les délais ou les remises de documents. Les deux premières se préviennent par des écrits, la troisième par une liste de contrôle. Nous détaillons les pièces et les délais dans notre guide des documents obligatoires pour vendre.
Quelle différence y a-t-il entre la RC pro et la garantie financière ?
Elles ne protègent pas les mêmes personnes contre les mêmes choses, et c’est la confusion la plus répandue de la profession. La RC pro couvre votre faute : elle indemnise celui à qui votre négligence a causé un préjudice. La garantie financière couvre les fonds que vous détenez pour le compte d’autrui : elle restitue l’argent des clients si vous ne pouvez pas le rendre. L’une répond d’un comportement, l’autre d’un dépôt.
Leurs régimes sont symétriquement inverses, et le tableau se retient mieux que les paragraphes.
| Ce que la règle fixe | RC professionnelle | Garantie financière |
|---|---|---|
| Ce qui est couvert | Votre faute, envers les parties | Les fonds reçus pour autrui |
| Montant minimum | Aucun dans les fiches consultées | 30 000 € puis 110 000 € |
| Dispense possible | Non | Oui en transaction, sur déclaration |
| Qui la délivre | Un assureur | Assureur, banque ou Caisse des dépôts |
Trois détails méritent d’être connus sur la garantie financière, car ils reviennent dans tous les dossiers. Le plancher s’applique à chaque activité exercée — transaction, gestion, syndic comptent séparément. Le minimum de 30 000 € ne joue pas pour une société dont un représentant légal a déjà été soumis à cette obligation, qui part donc directement au niveau supérieur. Et lorsque le garant est un établissement de crédit ou une entreprise d’assurance, un compte bancaire unique réservé aux fonds reçus dans le cadre du mandat est exigé. Le régime figure aux articles 26 à 38 et 55 du décret du 20 juillet 1972.
Existe-t-il un montant minimum de garantie imposé à la RC pro immobilière ?
Aucune des fiches publiques que nous avons consultées n’en fixe. Nous l’écrivons comme un constat et non comme une conclusion : la fiche d’accès à la profession détaille les planchers de la garantie financière jusqu’au cas particulier des sociétés, et ne dit rien d’un plancher de RC pro ; la fiche de la répression des fraudes décrit l’objet du contrat sans chiffrer de garantie. Deux sources du même domaine d’autorité, muettes sur le même point.
Ce silence a une conséquence que l’on mesure mal. Sur la garantie financière, un chiffre vous est imposé et quelqu’un le vérifie à chaque renouvellement. Sur la RC pro, le seul chiffre qui existe est celui que vous avez signé, et personne ne l’examinera à votre place. C’est pourquoi la question utile n’est pas « suis-je assuré » — vous l’êtes, puisque sans attestation vous n’auriez pas de carte — mais « à quelle hauteur, avec quelle franchise, et sur quelles activités ».
Quatre lignes de votre contrat répondent à cette question, et il faut dix minutes pour les lire : le plafond par sinistre et le plafond par année d’assurance, qui ne sont pas le même chiffre ; la franchise, qui reste à votre charge sinistre par sinistre ; les activités déclarées, puisqu’une garantie transaction ne couvre pas une activité de gestion ajoutée en cours de route ; et la base de garantie, qui détermine si un sinistre déclaré après la fin du contrat est encore pris en charge. Cette dernière compte particulièrement en immobilier, où un désordre se révèle des années après la vente — nous expliquons cette temporalité dans notre article sur la responsabilité de l’agent en cas de vice caché.
Que risque concrètement un agent immobilier qui n’est pas assuré ?
Pas une amende : sa carte. Le mécanisme est indirect et c’est ce qui le rend facile à sous-estimer. L’attestation d’assurance de responsabilité civile professionnelle pour l’année en cours, mentionnant les activités exercées, fait partie des pièces obligatoires du dossier de délivrance et de renouvellement de la carte, en vertu de l’article 49 du décret du 20 juillet 1972. Sans elle, le dossier est incomplet ; sans dossier complet, pas de carte.
Et la suite est pénale, non administrative : exercer sans carte professionnelle est puni de 6 mois d’emprisonnement et de 7 500 € d’amende. On passe donc d’un oubli de pièce à une infraction, sans jamais rencontrer de contrôleur d’assurance. C’est le troisième point contre-intuitif de ce sujet, après l’inversion des dispenses et l’absence de plancher.
Deux conséquences d’organisation en découlent. D’abord, le contrôle est triennal et non permanent, puisqu’il tombe au renouvellement : une interruption de garantie en cours de triennat ne déclenche aucune alerte extérieure, alors qu’elle vous laisse nu face à un sinistre. Ensuite, l’attestation étant annuelle et la carte triennale, il faut tenir soi-même le calendrier des deux. La date d’échéance de votre contrat et celle de votre carte n’ont aucune raison de coïncider, et c’est précisément dans cet écart que les dossiers se perdent. Le déroulé administratif est décrit dans notre article sur le renouvellement de la carte professionnelle.
Un mandataire immobilier doit-il souscrire sa propre RC pro ?
La question se pose constamment et mérite une réponse franche sur ce que les textes disent et sur ce qu’ils ne disent pas. L’obligation de l’article 3 de la loi Hoguet pèse sur le titulaire de la carte professionnelle. Un mandataire indépendant n’en détient pas : il exerce sous une attestation d’habilitation visée par la chambre de commerce, délivrée sous le couvert d’un titulaire de carte. Aucune des fiches consultées ne lui impose de souscrire un contrat personnel, et sa couverture vient en pratique du contrat du réseau ou de l’agence qui l’habilite.
Ce qui ne veut pas dire qu’il n’y a rien à vérifier — au contraire, cela déplace la vérification du texte vers le contrat. Trois clauses décident de votre situation réelle : l’extension nominative de la police du réseau aux agents commerciaux, et pas seulement aux salariés ; le sort de la garantie après votre départ, pour les sinistres déclarés plus tard sur des dossiers que vous avez traités ; et la franchise qui vous est refacturée, le cas échéant, car une police peut couvrir le réseau en laissant le ticket d’entrée au conseiller.
C’est exactement la nature d’examen que nous recommandons avant de signer avec un réseau, au même titre que la propriété du portefeuille et des consentements : notre article sur le choix d’un réseau de mandataires en donne la grille, et celui sur le statut de mandataire immobilier précise les trois interdictions qui bornent l’exercice. Le sujet est d’autant plus concret que la responsabilité envers un tiers au mandat ne dépend pas du statut sous lequel on exerce : elle dépend de la faute.
Quels sinistres la RC pro ne couvre pas, et comment les paie-t-on quand même ?
Un contrat d’assurance indemnise un tiers d’un dommage que vous lui avez causé. Tout ce qui n’entre pas dans cette phrase reste à votre charge, et en immobilier la liste est précise.
Le poste le plus lourd est votre propre rémunération. Un juge peut réduire voire supprimer des honoraires en raison des fautes commises dans l’exécution de la mission, et aucune police ne rembourse une commission qu’un jugement retire : il n’y a pas de tiers lésé, il y a un gain qui n’est pas acquis. Le mécanisme et les décisions qui le fondent sont exposés dans notre article sur les obligations de l’agent immobilier envers le vendeur. Viennent ensuite le temps passé à se défendre, que rien ne compense, la franchise, les sanctions administratives et pénales — une amende n’est jamais assurable —, et les activités non déclarées au contrat.
Chiffrons le renoncement, parce qu’il est net. Renoncer à la garantie financière en déclarant ne détenir aucun fonds vous économise le coût d’un engagement de 110 000 € — et vous interdit de recevoir le moindre séquestre ou dépôt de garantie, ce qui dans beaucoup de configurations est sans conséquence puisque le notaire les reçoit. C’est un arbitrage rationnel. Renoncer à relire son contrat de RC pro n’économise rien du tout : dix minutes de lecture contre un plafond que vous découvrirez au pire moment. Entre les deux, la vraie dépense n’est ni l’une ni l’autre — c’est la discipline d’écrits qui évite le sinistre, et elle se compte en heures hebdomadaires de suivi, poste que notre article sur le planning d’un agent immobilier identifie comme le premier à décrocher quand la semaine déborde.
Combien coûte une RC pro d’agent immobilier, et de quoi dépend la prime ?
Nous ne donnerons pas de fourchette, et il faut dire pourquoi. Aucun organisme public ne mesure les primes de responsabilité civile professionnelle immobilière, et les chiffres qui circulent proviennent de comparateurs et de courtiers, c’est-à-dire de parties intéressées à la souscription. Notre règle sur ce type d’indicateur est de citer deux sources indépendantes ou de n’en citer aucune : ici, nous n’en citons aucune. Un chiffre inventé vous servirait moins qu’un devis.
Ce qui se dit en revanche sans risque, c’est ce qui fait varier la prime, parce que la mécanique est la même chez tous les assureurs et qu’elle est vérifiable sur n’importe quel devis. Cinq paramètres la déterminent : le chiffre d’affaires déclaré, qui sert d’assiette ; les activités couvertes, la gestion et le syndic étant plus chargés en sinistres que la seule transaction ; le niveau de garantie et la franchise retenus ; les antécédents de sinistralité ; et l’effectif, salariés et agents commerciaux habilités compris.
La conséquence pratique est qu’il n’y a qu’une façon honnête d’obtenir le prix : demander trois devis sur un cahier des charges identique, en fixant vous-même le plafond par sinistre, le plafond annuel, la franchise et la liste exacte de vos activités. Sans ce cahier des charges commun, vous ne comparez pas des prix mais des périmètres, et l’offre la moins chère est presque toujours la plus étroite. C’est le même principe que pour l’outillage et la diffusion, dont nous comparons les familles plutôt que les tarifs dans nos articles sur le logiciel immobilier et sur le prix des portails immobiliers.
Un mot pour finir, qui remet cette obligation à sa place. La RC pro ne vous protège pas d’une faute : elle en absorbe le coût pour celui qui l’a subie. Ce qui vous protège, vous, ce sont les écrits qui démontrent que la faute n’a pas été commise — et c’est la seule dépense de ce dossier qui réduise la fréquence des sinistres au lieu d’en payer les conséquences. Le reste de vos obligations d’exercice est rassemblé dans notre guide du mandat de vente immobilier.
Questions fréquentes
Un négociateur salarié doit-il être assuré à titre personnel ?
Non, et la fiche d’accès à la profession est explicite sur ce point : l’assurance souscrite par le titulaire de la carte couvre les dommages causés par les salariés de l’agence. Le négociateur salarié exerce sous une attestation d’habilitation visée par la chambre de commerce, et c’est le contrat de son employeur qui le garantit. Le statut et ses limites sont détaillés dans notre article sur le négociateur immobilier.
Faut-il une garantie financière quand on ne manie aucun fonds ?
Non, pour l’activité de transaction : une dispense est possible si la personne déclare sur l’honneur ne détenir aucun fonds, effet ou valeur. Attention au prix de cette dispense — elle vous interdit de recevoir quoi que ce soit, séquestre et dépôt de garantie compris. Pour la gestion immobilière et le syndic, en revanche, aucune déclaration de non-détention n’est possible : la garantie est due.
L’attestation d’assurance doit-elle mentionner les activités exercées ?
Oui, et c’est un motif classique de dossier incomplet. L’attestation doit porter sur l’année en cours et mentionner les activités exercées. Une attestation qui couvre la transaction alors que vous avez ajouté la gestion ne vaut pas pour la gestion. Vérifiez-le avant d’envoyer votre dossier de renouvellement, dont nous décrivons le déroulé dans notre article sur le renouvellement de la carte professionnelle.
Une condamnation pour manquement au devoir de conseil est-elle couverte ?
La condamnation à indemniser un client l’est, puisque c’est l’objet même du contrat. Ce qui ne l’est pas, c’est la perte de votre propre rémunération : un juge peut réduire voire supprimer des honoraires en raison des fautes commises dans l’exécution de la mission, et aucune assurance ne rembourse une commission qu’un jugement vous retire. Le mécanisme et les décisions qui le fondent sont exposés dans notre article sur les obligations de l’agent immobilier envers le vendeur.