
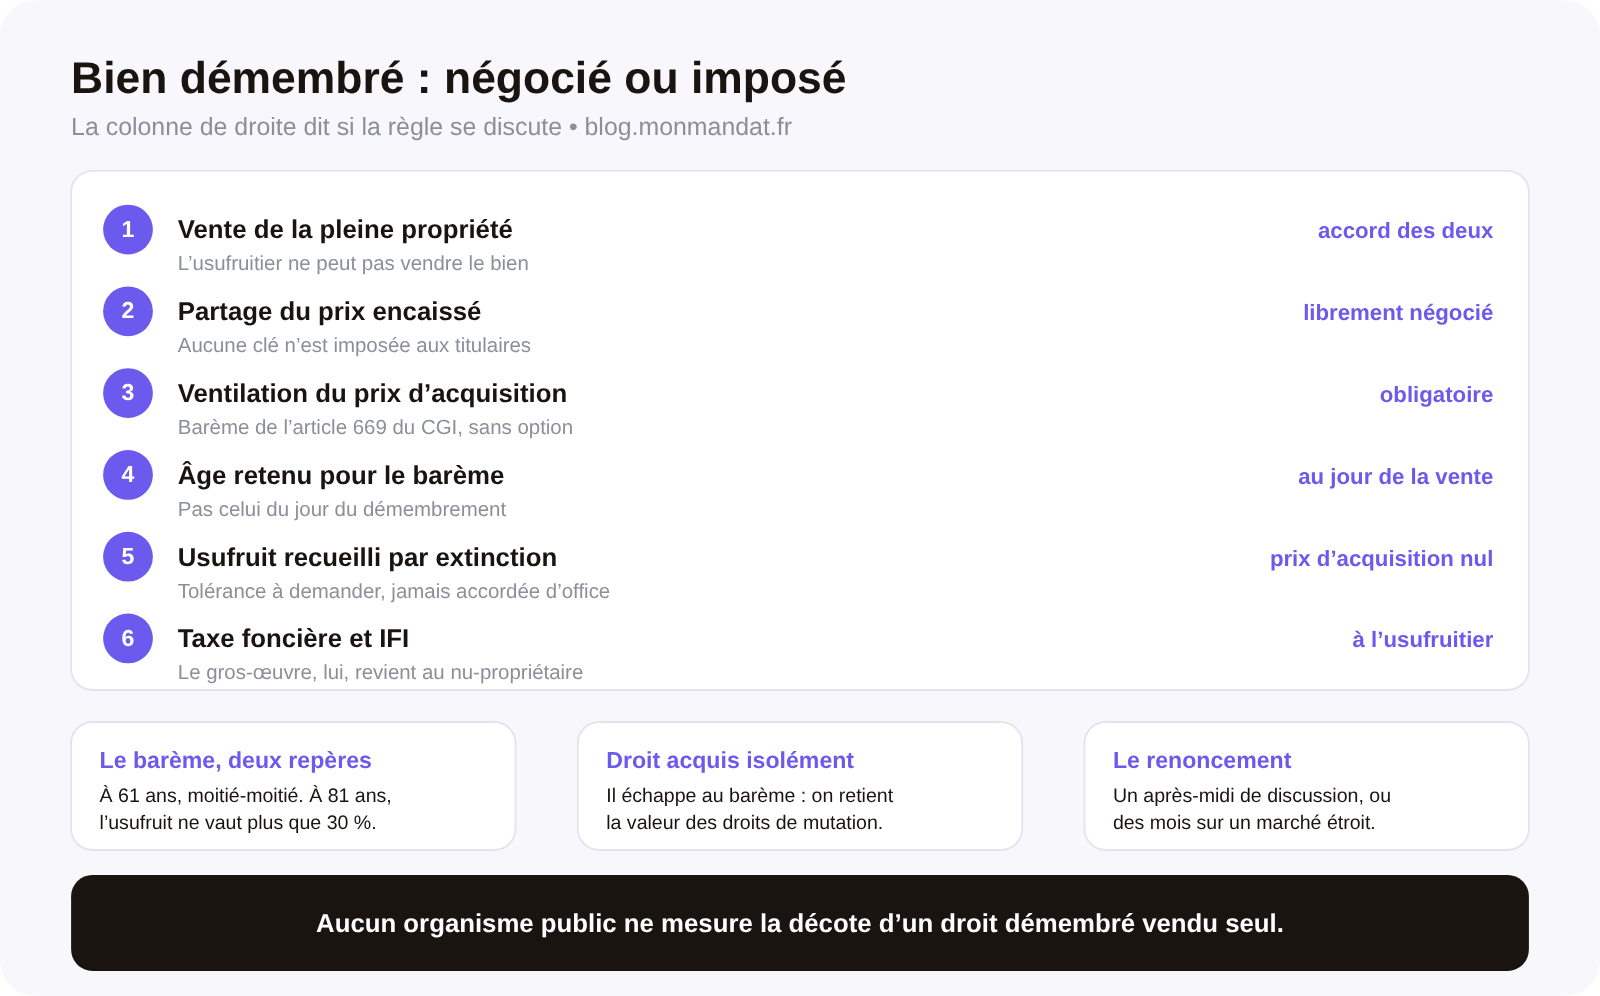
Un bien détenu en usufruit et en nue-propriété ne se vend qu’avec l’accord des deux titulaires. L’usufruitier ne peut pas vendre le bien, et le nu-propriétaire ne peut vendre que son propre droit : la pleine propriété exige les deux signatures. C’est le premier blocage, et il n’a aucune solution amiable autre que la discussion.
Une fois l’accord trouvé, une inversion attend les vendeurs. Le partage du prix encaissé est libre, négocié entre l’usufruitier et le nu-propriétaire. Mais la répartition du prix d’achat entre les deux droits — celle qui décide de l’impôt sur la plus-value — est imposée par un barème fiscal, et elle ne se négocie pas. Avant toute décision, une estimation sérieuse du bien donne la base de la discussion, et la liste des pièces à réunir figure dans notre article sur les documents obligatoires pour vendre.
Qui peut vendre un bien détenu en usufruit et en nue-propriété ?
Personne seul, et c’est la réponse qui surprend le plus. La fiche de l’administration sur l’usufruit, la nue-propriété et la pleine propriété rappelle que la pleine propriété se compose de l’usufruit et de la nue-propriété, et que le partage de ces droits s’appelle le démembrement. Elle précise que l’usufruitier ne peut pas vendre le bien — il peut l’occuper, le louer et en percevoir les loyers — et que le nu-propriétaire, qui a la faculté de disposer de son droit, vend le bien « avec l’accord de l’usufruitier ». Les règles figurent aux articles 552 à 564 du Code civil pour la propriété et aux articles 582 à 599 pour l’usufruit.
Il faut en tirer une conséquence pratique immédiate, trop souvent découverte au mauvais moment : un mandat de vente portant sur la pleine propriété doit être signé par tous les titulaires. Un mandat signé par les seuls nus-propriétaires — la configuration la plus fréquente, puisque ce sont souvent les enfants qui engagent la démarche — ne permet pas de vendre le bien. Il permettrait au mieux de céder leur nue-propriété, ce qui n’est pas ce que l’acquéreur croit acheter.
Le démembrement ne doit pas être confondu avec deux régimes voisins, et la confusion est fréquente parce que les trois se superposent souvent dans une même famille. L’indivision, où plusieurs personnes détiennent des quotes-parts du même droit : c’est le sujet de notre article sur la sortie d’indivision, et la règle des deux tiers qui y existe n’a pas d’équivalent ici. La société civile, où c’est une personne morale qui est propriétaire et où les statuts décident : voir notre article sur la vente d’un bien détenu en SCI. Et la donation, qui est souvent l’origine du démembrement lorsque le donateur s’est réservé l’usufruit : notre article sur la vente d’un bien reçu en donation traite ce cas de figure, et c’est le même acte qu’il faut faire relire.
Il arrive d’ailleurs que les trois se cumulent : une maison reçue en donation-partage avec réserve d’usufruit, dont la nue-propriété est détenue en indivision entre trois enfants. Il faut alors réunir l’accord de l’usufruitier et celui des indivisaires selon les règles de l’indivision. C’est la configuration la plus lente, et celle qu’il faut identifier avant de prendre un mandat.
Comment le prix de vente d’un bien démembré se partage-t-il entre les titulaires ?
Librement. C’est une négociation entre l’usufruitier et le nu-propriétaire, et aucune règle impérative ne leur impose une clé de répartition du prix encaissé.
En pratique, trois solutions reviennent, et le choix se fait au moment de l’accord, pas chez le notaire le jour de l’acte.
Le partage selon le barème fiscal. C’est la solution la plus courante parce qu’elle est simple à justifier : chacun reçoit la fraction du prix que le barème attribue à son droit, selon l’âge de l’usufruitier. Elle a le mérite d’être neutre et de ne pas se discuter.
Le report du démembrement sur un autre bien ou sur un placement, l’usufruitier conservant un usufruit sur le produit de la vente. Le mécanisme existe, il est courant dans les dossiers patrimoniaux — et nous publions ici un retrait : les fiches publiques que nous avons consultées n’exposent ni le quasi-usufruit, ni le remploi du prix. Nous ne les décrirons donc pas d’après une source qui ne les porte pas. C’est une question de notaire, et il faut la lui poser avant de signer le compromis, parce qu’elle se prépare dans l’acte de vente.
L’attribution intégrale du prix à l’un des titulaires, l’autre renonçant ou étant désintéressé autrement. Cette solution a des conséquences qui dépassent largement la vente — elle peut être analysée comme une libéralité — et elle ne s’improvise pas.
Dans les trois cas, une règle d’ordre pratique s’impose : l’accord sur le partage du prix se formalise avant la mise en vente, pas après l’offre. Un bien mis en vente sans que les titulaires se soient entendus sur la clé de répartition est un bien qui se retire du marché après l’acceptation d’une offre — et c’est l’échec de vente le plus désagréable à expliquer à un acquéreur. Notre article pour choisir un agent immobilier pour vendre donne les questions à poser à ce stade ; un professionnel averti demandera l’acte d’origine et l’accord écrit des titulaires avant de prendre le mandat.
Comment se calcule la valeur de l’usufruit et de la nue-propriété ?
Par le barème du I de l’article 669 du code général des impôts, que l’administration reproduit dans ses commentaires. Il s’exprime en pourcentage de la valeur de la pleine propriété et il dépend du seul âge de l’usufruitier.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| 31 ans révolus | 80 % | 20 % |
| 41 ans révolus | 70 % | 30 % |
| 51 ans révolus | 60 % | 40 % |
| 61 ans révolus | 50 % | 50 % |
| 71 ans révolus | 40 % | 60 % |
| 81 ans révolus | 30 % | 70 % |
| 91 ans révolus | 20 % | 80 % |
| Plus de 91 ans révolus | 10 % | 90 % |
Deux lectures de ce tableau, et la seconde est celle qui déclenche les ventes.
La première est arithmétique : plus l’usufruitier est âgé, plus la nue-propriété vaut cher, puisque l’échéance de la réunion des droits se rapproche. Un usufruitier de 61 ans partage à moitié ; à 81 ans, la nue-propriété vaut 70 % du bien.
La seconde est patrimoniale : le temps travaille pour le nu-propriétaire et contre l’usufruitier. C’est souvent ce qui explique qu’une vente soit proposée par les enfants et refusée par le parent, ou l’inverse — chacun sent, sans l’avoir calculé, le sens dans lequel la valeur de son droit se déplace. Poser le barème sur la table, avec les deux âges et les deux montants, désamorce une bonne part des conversations difficiles.
Pour un usufruit constitué pour une durée fixe, le II du même article retient un taux de 23 % de la valeur de la propriété entière pour chaque période de dix ans, « sans fraction et sans égard à l’âge de l’usufruitier ». Et il faut ici signaler une divergence interne à la source, plutôt que de la masquer. Le même commentaire administratif indique que les usufruits constitués au profit d’une personne morale « ne peuvent avoir une durée supérieure à trente ans » et qu’« ils ont donc une valeur maximale de six dixièmes », soit 60 % — là où trois périodes de dix ans à 23 % donneraient 69 %. Les deux énoncés figurent sur la même page et ne se réconcilient pas arithmétiquement. Nous les publions tous les deux : sur un dossier de cette nature, c’est au notaire ou à l’avocat fiscaliste de dire lequel s’applique, et nous n’arbitrerons pas à leur place.
Sur quelle valeur l’impôt sur la plus-value d’un bien démembré se calcule-t-il ?
Voici l’inversion annoncée, et c’est le point le plus coûteux du sujet.
Le partage du prix de vente est libre, on l’a vu. Mais pour calculer la plus-value, il faut un prix d’acquisition par droit — et là, les commentaires administratifs ne laissent aucune latitude. Lorsque le cédant avait acquis la pleine propriété et cède un droit démembré, la fraction du prix afférente à ce droit est « obligatoirement déterminée en appliquant le barème institué par l’article 669 du CGI ». Le barème s’applique de plein droit, sans autre mode d’évaluation possible. Et l’âge de l’usufruitier à retenir est celui « au jour de la vente », non celui du jour du démembrement.
Trois conséquences, dont une qu’on ne devine pas.
Un accord amiable sur le partage du prix ne commande pas le calcul de l’impôt. Les titulaires peuvent se répartir le prix comme ils l’entendent ; l’administration, elle, ventilera le prix d’acquisition selon le barème. L’écart entre les deux répartitions crée des plus-values qui ne correspondent pas à ce que chacun a effectivement encaissé.
L’âge se mesure au jour de la vente, donc l’assiette bouge avec le temps. Un démembrement constitué quand l’usufruitier avait 60 ans et une vente conclue à ses 75 ans ne se ventilent pas de la même manière, même si rien n’a changé par ailleurs.
Un droit démembré acquis isolément échappe au barème. C’est la nuance qui corrige une idée reçue : lorsque le cédant n’a jamais détenu la pleine propriété mais a acquis directement un usufruit ou une nue-propriété, le prix d’acquisition est la valeur vénale retenue pour les droits de mutation, et il n’a « pas à être évalué a posteriori à l’aide d’un barème ». Le barème n’est donc pas une règle universelle du démembrement : il s’applique à une situation précise.
Le cas de l’usufruit recueilli par extinction mérite enfin une ligne, car il produit l’effet le plus brutal. Lorsque la propriété se reconstitue parce que l’usufruit s’est éteint, le prix d’acquisition de cet usufruit est nul : la plus-value se calcule donc sur la totalité du prix pour cette fraction. L’administration admet toutefois de retenir la valeur vénale de chacun des droits, c’est-à-dire la valeur de la pleine propriété, à la date d’entrée de la nue-propriété dans le patrimoine du cédant. Il faut demander le bénéfice de cette tolérance, elle ne s’applique pas d’elle-même — comme aucune des exonérations de plus-value, du reste, que détaille notre article sur les exonérations de plus-value immobilière.
Qui paie la taxe foncière et les travaux pendant le démembrement ?
La répartition est asymétrique, et elle explique une bonne part des désaccords sur l’opportunité de vendre.
L’usufruitier paie les charges courantes. La fiche de l’administration sur l’usufruit range parmi ses obligations celle de « payer la taxe foncière et l’impôt sur la fortune immobilière (selon la valeur du bien) s’il s’agit d’un bien immobilier ». Il doit en outre, en principe, assurer les réparations d’entretien.
Le nu-propriétaire paie les grosses réparations, sauf si elles résultent d’un défaut d’entretien de l’usufruitier. Et la fiche apporte une limite utile : pour un immeuble, les grosses réparations ne concernent que le gros-œuvre. La liste des obligations du nu-propriétaire ne comporte, pour le reste, que le respect de l’usage du bien par l’usufruitier.
La conséquence est un conflit d’intérêts structurel. Celui qui supporte la taxe foncière, l’impôt sur la fortune immobilière et l’entretien courant est celui qui a le plus à gagner d’une vente rapide ; celui qui ne supporte que le gros-œuvre et dont le droit prend de la valeur avec le temps a le moins de raisons de se presser. Quand une vente bloque, c’est souvent cette asymétrie qui parle, et non une mauvaise volonté.
Si le bien est par ailleurs une passoire énergétique, le calendrier réglementaire déplace le curseur, et plutôt dans le sens de la vente : le coût des travaux de rénovation pèse sur l’avenir du bien, et il relève en partie du gros-œuvre. Nos articles sur le DPE et la vente immobilière et sur les travaux minimum avant une vente donnent les ordres de grandeur à poser sur la table.
Peut-on vendre seulement sa nue-propriété ou seulement son usufruit ?
Oui, juridiquement. Chaque titulaire peut disposer de son propre droit sans l’accord de l’autre : le nu-propriétaire peut céder sa nue-propriété, l’usufruitier son usufruit. L’acquéreur prend alors la place du cédant, avec les mêmes droits et les mêmes charges.
Mais il faut dire les choses honnêtement : le marché de ces droits isolés est étroit. Un acquéreur de nue-propriété seule achète un bien qu’il ne pourra ni occuper ni louer pendant une durée qu’il ne connaît pas — ce sont des investisseurs spécialisés, pas des particuliers, et ils sont peu nombreux. Un acquéreur d’usufruit seul achète un droit qui s’éteindra.
Et voici un second retrait à publier : aucun organisme public ne mesure la décote d’un droit démembré vendu seul. Les pourcentages qui circulent viennent d’acteurs intéressés à la transaction, et nous n’en citerons aucun. Ce que l’on peut dire sans source chiffrée, parce que c’est de la mécanique de marché, est qu’un droit isolé se négocie moins favorablement que la fraction que le barème fiscal lui attribue, et que le délai de commercialisation est plus long qu’une vente ordinaire.
La conclusion pratique est simple : la cession d’un droit isolé est une solution de dernier recours, pas une alternative équivalente. Entre une vente de la pleine propriété qui exige une conversation difficile et une vente de nue-propriété seule sur un marché étroit, la conversation coûte moins cher.
Que se passe-t-il si l’usufruitier décède avant la vente ?
La propriété se reconstitue entre les mains du nu-propriétaire, qui devient plein propriétaire et peut vendre seul. Le blocage disparaît — mais pas la question fiscale, et c’est elle qu’il faut anticiper.
Comme vu plus haut, l’usufruit recueilli par extinction a un prix d’acquisition nul, ce qui alourdit considérablement la plus-value si le bien est revendu ensuite, sous réserve de la tolérance administrative. Autrement dit : attendre l’extinction de l’usufruit résout un problème de pouvoir et en crée un d’impôt.
Deux autres paramètres se déplacent avec le décès. La durée de détention, qui commande les abattements, suit des règles propres à l’origine de chaque droit — il ne faut pas supposer qu’elle repart ou qu’elle se cumule sans l’avoir fait vérifier. Et le bien entre dans la succession de l’usufruitier pour ce qui le concerne, avec ses règles de partage et, le cas échéant, l’indivision entre héritiers qui s’y ajoute. Nos articles sur la vente d’une maison en succession et sur la sortie d’indivision traitent cette suite, et les frais de notaire du vendeur ce qu’il restera du prix.
Quand le démembrement vient d’une donation avec réserve d’usufruit — la configuration la plus répandue —, l’acte lui-même peut porter des clauses qui survivent au décès, notamment un droit de retour conventionnel. L’administration rappelle que les bénéficiaires d’une donation-partage deviennent « immédiatement et définitivement propriétaires des biens donnés », ce qui ne les dispense pas de relire les charges de l’acte. C’est le sujet de notre article sur la vente d’un bien reçu en donation.
Quand faut-il renoncer à vendre un bien démembré ?
Trois situations, et dans chacune le calcul se fait en quelques minutes.
Quand l’un des titulaires refuse et qu’on envisage de vendre son droit seul. Sur un bien valant 300 000 € avec un usufruitier de 71 ans, le barème attribue 180 000 € à la nue-propriété. Mise sur le marché seule, cette nue-propriété s’adresse à une poignée d’investisseurs spécialisés, avec une décote qu’aucun organisme public ne mesure et un délai supérieur à celui d’une vente ordinaire. Reprendre la discussion avec l’usufruitier coûte un après-midi ; vendre un droit isolé coûte une décote et des mois.
Quand le prix d’acquisition de l’usufruit est nul et que la tolérance administrative n’a pas été sollicitée. La différence entre une plus-value calculée sur la totalité du prix et une plus-value calculée après application de la tolérance se compte en dizaines de milliers d’euros sur un bien de ce niveau. Une consultation chez le notaire avant le compromis, et non après, est le meilleur rapport entre le temps investi et l’économie obtenue de tout ce dossier.
Quand aucun accord écrit n’existe sur le partage du prix. Ne pas mettre le bien en vente est préférable à le retirer après une offre acceptée. Un acquéreur qui a engagé une demande de crédit et perdu six semaines ne revient pas, et la réputation du mandat en souffre sur tout le secteur.
Dans tous les autres cas, la séquence qui fonctionne tient en trois étapes et en quelques semaines : faire relire l’acte d’origine par le notaire, pour identifier les clauses et la nature exacte des droits ; poser le barème sur la table avec les deux montants, pour que la discussion porte sur des chiffres et non sur des intentions ; puis formaliser l’accord sur la clé de partage avant de signer le mandat. C’est l’ordre inverse de celui qu’on adopte spontanément, et c’est celui qui évite les ventes qui se défont.
Questions fréquentes
L’usufruitier peut-il vendre le bien sans l’accord du nu-propriétaire ?
Non. La fiche de l’administration indique que l’usufruitier ne peut pas vendre le bien : il peut l’occuper, le louer et en percevoir les loyers. Symétriquement, le nu-propriétaire peut disposer de son propre droit, mais la vente du bien se fait « avec l’accord de l’usufruitier ». Aucun des deux ne détient donc seul le pouvoir de vendre la pleine propriété.
Comment se partage le prix de vente entre usufruitier et nu-propriétaire ?
Librement, par accord entre eux, et c’est généralement le barème fiscal qui sert de référence pour cette négociation. Il faut bien distinguer ce partage, qui est libre, de la ventilation du prix d’acquisition pour le calcul de la plus-value, qui est elle imposée par le barème de l’article 669 du code général des impôts.
Qui paie la taxe foncière quand un bien est détenu en usufruit et nue-propriété ?
L’usufruitier. La fiche de l’administration sur l’usufruit range parmi ses obligations celle de « payer la taxe foncière et l’impôt sur la fortune immobilière (selon la valeur du bien) s’il s’agit d’un bien immobilier ». Les grosses réparations incombent en revanche au nu-propriétaire, et seulement le gros-œuvre pour un immeuble.
Quel est le prix d’acquisition d’un usufruit recueilli par extinction ?
Il est nul, selon les commentaires administratifs : lorsque la propriété se reconstitue par l’extinction de l’usufruit, le prix d’acquisition de cet usufruit est nul. L’administration admet toutefois de retenir la valeur vénale de chacun des droits à la date d’entrée de la nue-propriété dans le patrimoine du cédant. Notre article sur les exonérations de plus-value immobilière détaille le reste du calcul.