
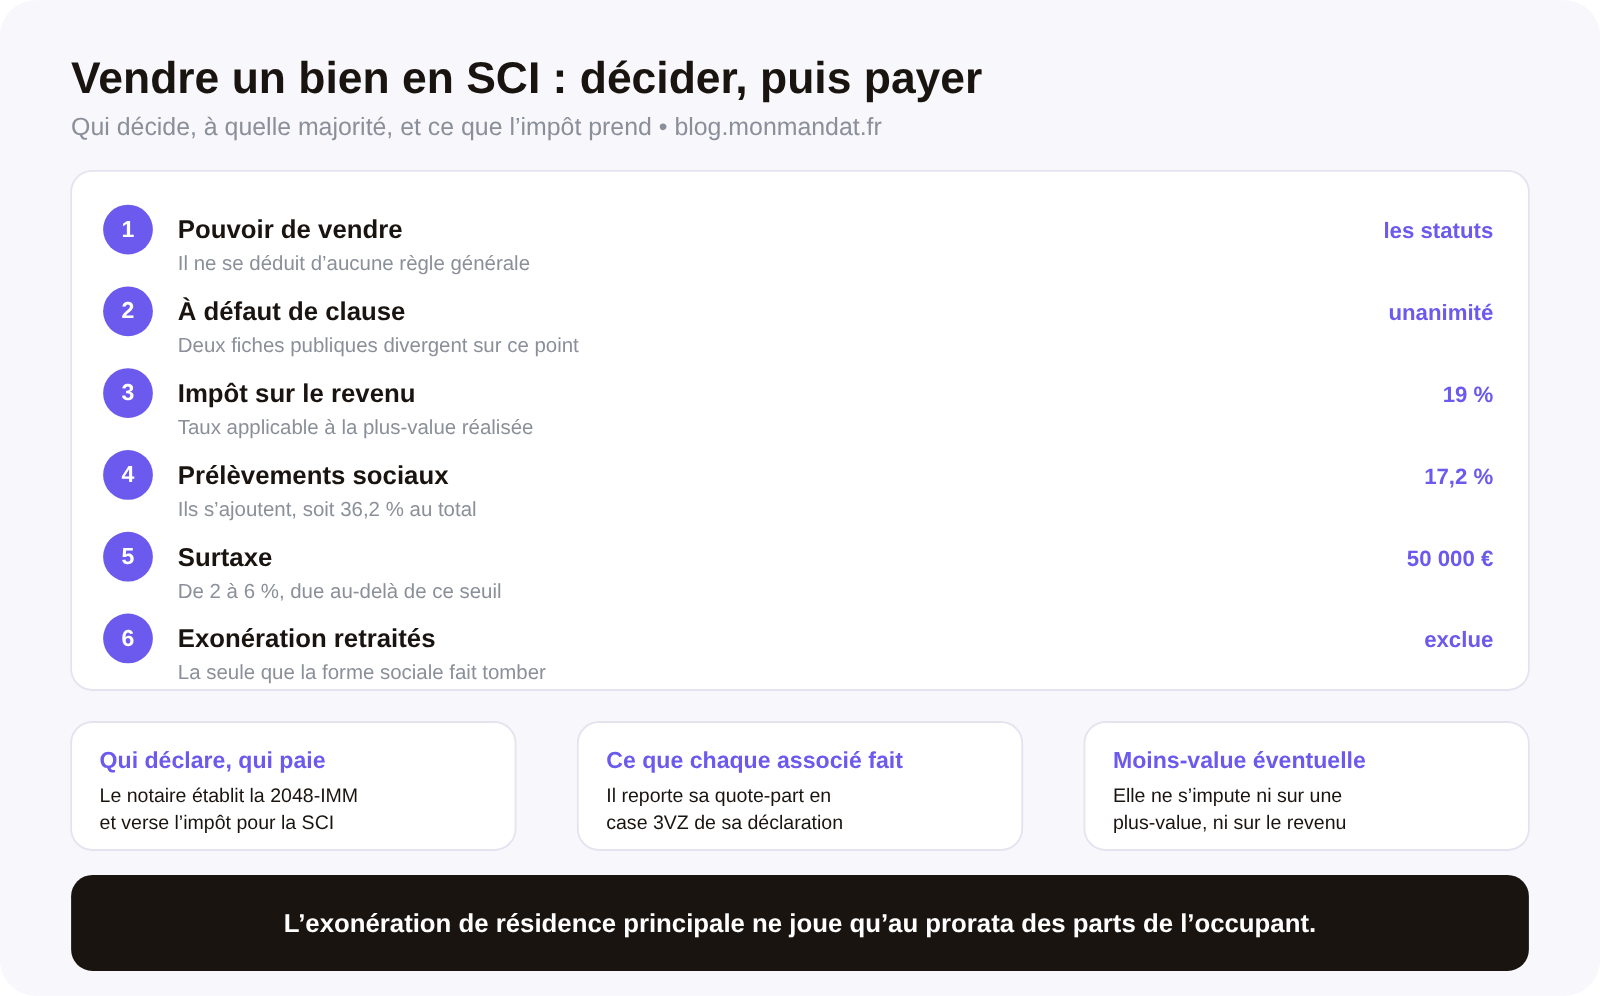
Quand un bien appartient à une société civile immobilière, ce n’est pas vous qui vendez : c’est la société. Deux conséquences suivent, et elles décident du calendrier comme du net final. La première est que le pouvoir de signer ne se déduit d’aucune règle générale — il se lit dans les statuts, et à défaut de clause, l’unanimité des associés devient la règle par défaut. La seconde est fiscale : la plus-value suit le régime des particuliers, mais deux exonérations auxquelles un propriétaire en direct aurait eu droit disparaissent ou se réduisent.
Ce second point est celui qui surprend les familles qui ont constitué une SCI pour faciliter une transmission. Le montage remplit son office sur la transmission ; il coûte à la revente. Mieux vaut le savoir avant de fixer un prix net vendeur qu’après la signature. Nous détaillons ici les deux volets, décision puis fiscalité, et une estimation sérieuse du bien reste le préalable à tout calcul de net vendeur.
Qui signe le mandat de vente et l’acte quand le bien appartient à une SCI ?
Le gérant, au nom de la société, et jamais les associés en leur nom personnel. C’est une conséquence directe de la structure : la fiche publique sur le fonctionnement d’une SCI rappelle que le patrimoine appartient à la société, chaque associé recevant des parts proportionnelles à son apport. Les associés ne détiennent pas des mètres carrés, ils détiennent des parts.
Le mandat de vente se signe donc au nom de la SCI, représentée par son gérant, et il doit identifier la société par sa dénomination, son siège et son numéro d’immatriculation. Une erreur fréquente consiste à faire signer un associé majoritaire parce qu’il est « le propriétaire » dans l’esprit de la famille : un tel mandat est signé par une personne qui n’a pas la qualité pour engager le bien. Les mentions exigées d’un mandat régulier sont rappelées dans notre guide du mandat de vente immobilier.
Reste la vraie question, qui est en amont : le gérant a-t-il le pouvoir de vendre ? Signer un mandat n’est pas vendre, mais un mandat pris auprès d’un gérant sans pouvoir conduit à une promesse que l’assemblée refusera de ratifier, avec un acquéreur dans la boucle. C’est l’objet de la section suivante.
Le gérant d’une SCI peut-il vendre un immeuble seul, et sinon quelle majorité faut-il ?
Il peut décider seul dans la limite des pouvoirs que les statuts lui confèrent, et pas au-delà. La fiche publique sur la prise de décision en SCI le formule ainsi, et renvoie aux articles 1852 à 1854-1 du Code civil ainsi qu’à l’article 44 du décret du 3 juillet 1978. Le gérant assure la gestion courante ; la cession de l’actif principal de la société n’en relève presque jamais, sauf clause expresse.
Pour la suite, nous devons signaler une divergence entre deux sources publiques, parce qu’elle porte précisément sur le point qui vous intéresse et qu’il serait malhonnête de n’en citer qu’une.
Deux fiches publiques, deux réponses. La fiche sur la prise de décision en SCI indique que, sans précision dans les statuts, les décisions qui dépassent les pouvoirs du gérant relèvent de l’assemblée et doivent être prises « à l’unanimité de tous les associés », et non des seuls associés présents ou représentés. La fiche sur le fonctionnement d’une SCI, elle, indique que l’accord des associés représentant la majorité des parts sociales est nécessaire pour céder le bien.
Les deux ne se contredisent qu’en apparence, et la clé de lecture est la même dans les deux cas : ce sont les statuts qui gouvernent. La première décrit la règle qui s’applique à défaut de clause ; la seconde décrit ce que prévoient le plus souvent les statuts, qui organisent très majoritairement une majorité en parts. La conclusion opérationnelle est donc unique, et elle ne dépend pas de l’arbitrage entre les deux fiches : on ne déduit jamais la majorité d’une règle générale, on la lit dans les statuts.
En pratique, trois configurations couvrent l’essentiel des SCI familiales. Les statuts donnent expressément au gérant le pouvoir de céder : il signe seul, et une assemblée reste recommandée pour la traçabilité. Les statuts fixent une majorité — en parts, en têtes, ou renforcée : on applique cette clause. Les statuts sont muets : l’unanimité devient la voie prudente, et c’est aussi celle qui protège l’acquéreur contre une contestation ultérieure.
Quelles pièces la SCI doit-elle réunir avant de mettre le bien en vente ?
Aux documents exigés pour toute vente s’ajoute un dossier propre à la société, et le réunir prend plus de temps qu’on ne l’anticipe parce qu’il dépend de tiers. Cinq pièces sont systématiques : les statuts à jour, avec leurs éventuels avenants, puisque c’est la source du pouvoir de vendre ; un extrait d’immatriculation récent, qui établit l’existence de la société et l’identité du gérant en fonction ; le procès-verbal de l’assemblée autorisant la cession, lorsqu’elle est requise ; la liste des associés et la répartition des parts, nécessaire au calcul de la plus-value ; et le régime fiscal de la société, impôt sur le revenu ou impôt sur les sociétés, qui change tout au calcul final.
Deux exigences de forme méritent attention, car elles font échouer des dossiers par ailleurs complets. Le procès-verbal doit être signé par le ou les gérants et porté au registre des procès-verbaux de la société. Et si une assemblée doit être convoquée, les documents sont envoyés aux associés quinze jours avant la réunion, délai qu’il faut intégrer au calendrier de commercialisation. Une convocation verbale reste possible lorsque tous les associés sont présents ou représentés, ce qui est le cas courant d’une SCI à deux.
Le reste du dossier est celui de n’importe quelle vente, et il est plus lourd en volume : diagnostics, pièces de copropriété s’il y a lieu, titre de propriété. La liste complète et les délais d’obtention figurent dans notre guide des documents obligatoires pour vendre et dans notre article sur le dossier de vente immobilier ; le volet énergétique se prépare avec notre outil de lecture du DPE, et ses conséquences sur le prix sont traitées dans notre article sur le DPE et la vente immobilière.
Que risque une vente signée sans l’autorisation prévue par les statuts ?
Une contestation, et c’est le risque le plus coûteux de ce dossier parce qu’il se révèle tard. Un associé qui n’a pas donné son accord alors que les statuts l’exigeaient peut remettre en cause l’engagement pris en son nom. Entre la promesse et l’acte, cela se traduit par un refus de signer et par un acquéreur qui réclame les conséquences de la rupture ; après l’acte, par un litige entre associés dans lequel l’acquéreur est entraîné.
Le remède est désagréablement simple et il n’a pas de substitut : obtenir le procès-verbal avant de diffuser l’annonce. Un vendeur pressé proposera de « régulariser plus tard », et la formule est tentante parce que la régularisation marche souvent. Elle marche jusqu’au jour où un associé a changé d’avis, s’est brouillé avec les autres, est décédé en laissant des héritiers, ou simplement ne répond plus.
Chiffrons le renoncement, puisqu’il faut le mettre en face. Réunir statuts, extrait d’immatriculation et procès-verbal représente quelques appels et une à trois semaines avant la mise en ligne, et parfois les honoraires d’un rendez-vous chez le notaire. En regard, une promesse qui ne peut pas être ratifiée fait perdre l’acquéreur, remet le bien sur le marché avec un historique, et expose à une indemnisation. C’est le même arbitrage que pour une sortie d’indivision, où l’accord se construit avant la mise en vente et non pendant : nous le détaillons dans notre article sur la façon de sortir de l’indivision.
Comment la plus-value est-elle imposée quand une SCI à l’impôt sur le revenu vend un bien ?
Selon le régime des plus-values des particuliers, avec une mécanique de calcul particulière. L’administration fiscale l’énonce clairement : le gain se calcule d’après les dates d’acquisition et de cession par la SCI, mais il est imposé au nom de chaque associé présent à la cession, au prorata de ses parts.
Les taux sont ceux de droit commun : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %, auxquels s’ajoute la taxe sur les plus-values immobilières élevées lorsque la plus-value dépasse 50 000 €, et le cas échéant les taxes propres aux terrains à bâtir. Les abattements pour durée de détention s’appliquent, calculés sur la durée de détention par la société — point important, car c’est la date d’acquisition par la SCI qui compte, et non celle à laquelle vous avez reçu vos parts.
Deux particularités jouent contre la SCI, et c’est le cœur du sujet. L’exonération réservée aux titulaires de pensions de vieillesse ne s’applique pas : un associé retraité qui y aurait eu droit en détenant en direct la perd entièrement. Et les moins-values immobilières ne sont imputables ni sur des plus-values de même nature, ni sur le revenu global — une mauvaise opération ne compense donc pas une bonne. Les autres cas d’exonération, en revanche, s’appliquent en principe : ils sont recensés dans notre article sur les exonérations de plus-value immobilière, et le calcul de ce qui vous reste dans notre article sur le net vendeur.
Un associé de SCI peut-il bénéficier de l’exonération de résidence principale ?
Oui, mais au prorata de sa participation seulement, et à une condition de fait : qu’il dispose gratuitement du logement à titre de résidence principale. C’est, de loin, l’écart le plus coûteux entre la détention en SCI et la détention en direct, et celui que les familles découvrent le plus tard.
Prenons un cas simple pour en mesurer la portée. Une SCI familiale détient une maison depuis douze ans, acquise 250 000 € et vendue 400 000 €, soit 150 000 € de plus-value brute. Deux associés à parts égales, dont l’un occupe la maison gratuitement comme résidence principale. L’exonération ne porte que sur sa quote-part : la moitié de la plus-value reste dans l’assiette imposable, soit 75 000 € avant application des abattements pour durée de détention et des frais déductibles. Si le même occupant avait détenu la maison en direct comme résidence principale, l’exonération aurait été totale.
Trois enseignements pratiques en découlent. L’exonération est subordonnée à la gratuité : si la SCI encaisse un loyer, même modeste, même entre proches, l’occupation n’ouvre plus droit à l’exonération de résidence principale. La répartition des parts devient un paramètre fiscal et non seulement patrimonial, puisqu’elle détermine la fraction exonérée. Et l’arbitrage entre vendre le bien ou vendre les parts mérite d’être posé, car il ne relève pas du même régime d’imposition.
Disons-le franchement, parce que c’est la croyance la plus répandue sur le sujet : « on a mis la maison en SCI pour la transmettre, la vente se passera comme pour un particulier » est faux. Le montage reste souvent justifié pour ce qu’il fait — organiser une transmission, éviter l’indivision, encadrer les désaccords. Il n’est simplement pas neutre à la revente, et ce coût doit figurer dans la décision, pas la surprendre.
Qui déclare et qui paie la plus-value immobilière d’une SCI ?
Le notaire pour l’essentiel, l’associé pour le reste. L’administration fiscale décrit la chaîne : le notaire établit la déclaration — formulaire 2048-IMM, ou 2048-TAB pour un terrain à bâtir — et paie l’impôt au moment de la vente. L’argent part donc du prix, et le net vendeur que vous recevez est déjà diminué de la plus-value.
L’associé a ensuite une obligation propre, souvent oubliée parce qu’elle ne coûte rien dans l’immédiat : il doit reporter sa quote-part sur sa déclaration de revenus, en case 3VZ. Ce report ne déclenche pas une seconde imposition — il fait entrer la plus-value dans le revenu fiscal de référence, ce qui peut modifier des droits calculés sur ce revenu l’année suivante. Un associé qui bénéficie d’aides ou de plafonnements assis sur ce revenu a tout intérêt à l’anticiper avant de fixer la date de la vente.
Une recommandation de calendrier en découle. Demandez au notaire une simulation chiffrée de la plus-value par associé avant la signature de la promesse, et non entre la promesse et l’acte. C’est le moment où le prix est encore discutable et où la répartition peut, le cas échéant, être examinée. Après la promesse, le calcul ne fait plus que constater.
Qu’est-ce qui change si la SCI est soumise à l’impôt sur les sociétés ?
Tout le raisonnement précédent tombe, et nous devons ici marquer une limite plutôt que de combler un vide. La réponse de l’administration fiscale que nous avons citée porte sur les cessions réalisées par une SCI imposée à l’impôt sur le revenu. Aucune des fiches publiques que nous avons consultées n’expose le calcul de la plus-value d’une SCI soumise à l’impôt sur les sociétés, et nous n’en donnerons donc ni taux ni formule : un chiffre approximatif sur ce point vous coûterait plus qu’il ne vous apprendrait.
Ce que l’on peut dire sans risque, c’est le mécanisme et la façon de le vérifier. Le régime applicable est celui de la société, non celui des particuliers : la plus-value est un résultat de la société, imposé chez elle, et l’abattement pour durée de détention propre aux particuliers n’a pas d’équivalent dans ce régime. Il faut y ajouter la question de ce qui se passe lorsque la société distribue ensuite le produit de la vente à ses associés, qui est une seconde étape fiscale. Les ordres de grandeur ne sont pas comparables, et seul le comptable de la société peut les chiffrer sur vos comptes.
Deux précisions utiles pour savoir où vous en êtes. L’impôt sur le revenu est le régime par défaut d’une SCI. Mais la fiche publique sur le fonctionnement d’une SCI signale un basculement qui se produit sans décision explicite : la location de biens meublés peut être considérée comme une activité commerciale lorsqu’elle dépasse 10 % du chiffre d’affaires hors taxes, la société étant alors soumise à l’impôt sur les sociétés. Une SCI qui a mis un studio en meublé a donc pu changer de régime sans que ses associés l’aient perçu comme un choix.
La conduite à tenir est donc la même qu’au début de cet article, et c’est sa seule vraie leçon : sur une vente en SCI, deux documents valent mieux que toutes les règles générales — les statuts, qui disent qui peut signer, et la liasse fiscale, qui dit sous quel régime la société est imposée. Réunissez les deux avant de fixer un prix, et le reste du dossier se déroule comme une vente ordinaire, dont nous décrivons les étapes dans notre article sur les délais du compromis de vente.
Questions fréquentes
Faut-il l’accord de tous les associés pour vendre un bien détenu en SCI ?
Cela dépend de vos statuts, et c’est la seule réponse exacte. Si les statuts donnent au gérant le pouvoir de céder, il peut signer seul. S’ils ne disent rien, la fiche publique sur la prise de décision en SCI indique que les décisions excédant les pouvoirs du gérant se prennent à l’unanimité de tous les associés, et non des seuls présents ou représentés. Commencez donc par relire l’article des statuts consacré aux pouvoirs du gérant.
Une SCI peut-elle être exonérée de plus-value au titre de la résidence principale ?
Partiellement seulement. L’administration fiscale admet qu’un associé qui dispose gratuitement du logement à titre de résidence principale peut être exonéré, mais au prorata de sa participation dans la société. Un associé à 40 % n’exonère donc que 40 % de la plus-value, là où un propriétaire en direct aurait été exonéré en totalité. Les autres cas d’exonération sont détaillés dans notre article sur les exonérations de plus-value immobilière.
Qui paie l’impôt sur la plus-value, la SCI ou les associés ?
Pour une SCI à l’impôt sur le revenu, la plus-value est calculée au niveau de la société mais imposée au nom de chaque associé présent à la cession, au prorata de ses parts. En pratique, le notaire établit la déclaration et verse l’impôt lors de la vente ; chaque associé reporte ensuite sa quote-part sur sa déclaration de revenus, en case 3VZ, afin qu’elle entre dans son revenu fiscal de référence.
Peut-on vendre les parts de la SCI plutôt que le bien lui-même ?
C’est juridiquement possible et cela relève d’un autre régime fiscal, celui des cessions de titres de sociétés à prépondérance immobilière. Les deux options ne se comparent pas sur la seule plus-value : elles diffèrent aussi par les droits d’enregistrement, par ce que l’acquéreur reprend du passif de la société et par la facilité à trouver un acheteur. C’est précisément la question à poser à votre notaire et à votre comptable avant de choisir le périmètre de la vente.