Vendre un logement financé par un prêt à taux zéro est parfaitement possible, mais la vente rend le capital restant dû intégralement exigible, quelle que soit l’ancienneté du prêt. C’est la phrase qui surprend le plus les vendeurs, parce qu’elle contredit la règle des six ans que tout le monde connaît : ces six années gouvernent l’obligation d’habiter le logement et les conditions de sa mise en location, pas la mutation. Le texte les traite dans deux points distincts, et un seul des deux porte une limite de durée.
Ce malentendu coûte cher, parce qu’il fausse le calcul du net vendeur au moment où l’on décide de vendre. Un propriétaire qui a emprunté 60 000 € sans intérêts et qui en a remboursé un tiers croit partir avec le prix de vente diminué de son seul prêt principal ; il découvre chez le notaire que 40 000 € supplémentaires partent le même jour. Avant d’arbitrer, mieux vaut partir d’un ordre de grandeur fiable du prix : notre page estimation gratuite donne ce point de départ, et la suite de cet article dit ce que le remboursement en retire.
Peut-on vendre un logement acheté avec un prêt à taux zéro ?
Oui. Aucun texte n’interdit la vente, et la fiche de service-public.gouv.fr consacrée au sort du PTZ en cas de revente, vérifiée le 6 mars 2026, décrit une opération ordinaire. Ce qui change, c’est ce que la vente déclenche sur le prêt. Le dossier à réunir, lui, reste celui de n’importe quelle vente, décrit dans notre page sur les documents obligatoires pour vendre.
Le PTZ est un prêt sans intérêts accordé à un primo-accédant pour sa résidence principale. Sa contrepartie n’est pas financière, elle est d’usage : l’article L31-10-6 du code de la construction et de l’habitation, situé dans une section intitulée « Maintien du prêt », pose que « le logement doit demeurer la résidence principale de l’emprunteur ». La partie réglementaire, à l’article D31-10-6, précise la notion — « au moins huit mois par an » — et encadre ce qui peut être fait du bien.
Les six ans d’occupation du PTZ protègent-ils le vendeur qui revend ?
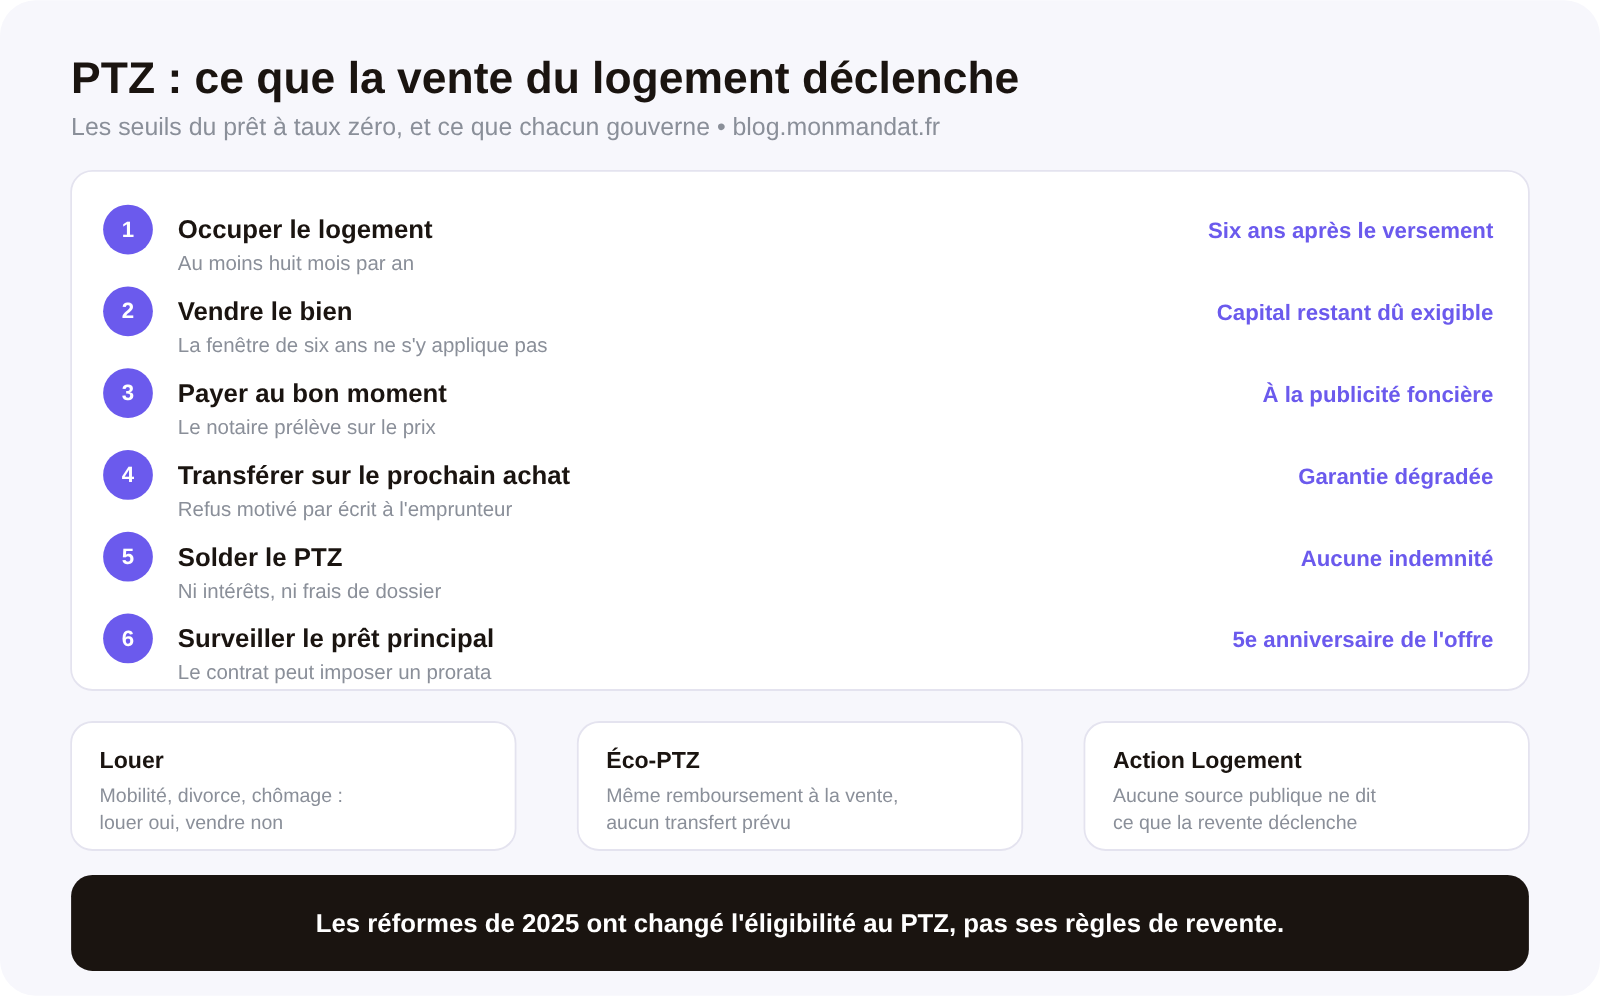
Non, et la vérification se fait sur la structure même du texte réglementaire. L’article D31-10-6 ouvre un bloc par la formule « Au cours des six années suivant la date de versement du prêt », et c’est ce bloc qui porte l’obligation d’occupation, l’interdiction de la location saisonnière ou meublée, l’interdiction d’affecter le bien en résidence secondaire et les cas dérogatoires de mise en location.
La mutation, elle, fait l’objet d’un point distinct, rédigé ainsi : « La mutation entre vifs du logement entraîne le remboursement intégral du capital restant dû ». Ce point n’est pas placé dans la fenêtre des six ans et ne comporte aucune limite de durée. Vendre la onzième année produit donc exactement le même effet que vendre la deuxième.
Sur le point de départ des six ans, les sources ne disent pas tout à fait la même chose : le code et un document ministériel d’avril 2025 parlent de la « date de versement du prêt », l’Agence nationale pour l’information sur le logement écrit « premier déblocage des fonds », le portail de la Banque de France « versement des fonds ». Les trois formules se confondent pour un achat dans l’ancien payé en une fois ; elles divergent pour une vente en l’état futur d’achèvement, où les fonds sont débloqués par appels successifs. Aucune source consultée ne dit laquelle retenir dans ce cas — et c’est précisément l’acquéreur en VEFA qui revend le plus tôt.
À quel moment le PTZ doit-il être remboursé lors de la vente ?
Le calendrier n’est pas celui de la signature, et c’est une précision opérationnelle sur laquelle les sources concordent. Le texte réglementaire impose le remboursement intégral du capital restant dû « au plus tard lors de l’inscription de la vente (ou de la donation) du logement aux services de la publicité foncière », selon les termes de la fiche officielle, et impose par ailleurs de déclarer la mutation à la banque dès la signature de l’acte authentique.
Concrètement, le notaire prélève sur le prix. Le vendeur n’a donc pas d’argent à sortir de sa poche, mais il doit intégrer ce prélèvement dans son plan de financement s’il rachète : le capital du PTZ ne sera pas disponible pour l’apport. C’est le même exercice que celui que nous décrivons pour le prêt relais, et les deux se combinent mal quand on les découvre tard.
Deux silences méritent d’être dits plutôt que comblés. Aucune source consultée ne décrit l’ordre dans lequel le notaire désintéresse les différents prêteurs le jour de la vente — prêt principal, PTZ, prêt d’accession sociale, éco-prêt —, ni le sort d’un prix insuffisant pour couvrir l’ensemble. Et aucune ne traite la vente à perte, c’est-à-dire l’hypothèse où le prix ne suffit pas à solder les crédits. Ce sont des questions à poser à sa banque et à son notaire avant de signer un compromis, pas des questions auxquelles un texte répond.
Reste le volet fiscal, qui n’est pas touché par le PTZ : la plus-value se calcule comme sur n’importe quelle vente, avec ses cas d’exonération, et le remboursement d’un prêt n’entre pas dans le calcul. Pour le détail du net vendeur, voir notre page sur les frais de notaire à la charge du vendeur.
Peut-on transférer son PTZ sur le logement qu’on achète ensuite ?
Oui, c’est la seule façon de ne pas perdre l’avantage, et le mécanisme est prévu par le texte lui-même : le capital restant dû peut être transféré sur une nouvelle résidence principale, qui doit respecter les conditions d’attribution du prêt.
La fiche officielle distingue nettement deux situations. Transfert demandé moins de six ans après le versement : il ne porte que sur le capital restant dû, l’emprunteur continue de rembourser de la même manière, et le nouveau logement doit respecter les conditions d’attribution du PTZ en vigueur à la date du transfert — pas celles du prêt d’origine. Transfert demandé plus de six ans après : mêmes principes, mais la fiche ne mentionne plus de conditions d’attribution à respecter pour la nouvelle résidence, et l’Agence nationale pour l’information sur le logement précise qu’au-delà, le transfert est possible sans condition de localisation ni de travaux.
Qui décide, et sur quel motif ? Les sources divergent, et il faut les rapporter toutes. L’arrêté du 25 mai 2011, que Légifrance affiche en vigueur au 10 novembre 2026, cantonne le refus à l’hypothèse où le transfert dégraderait significativement la garantie, écrit que « les conditions d’éligibilité de l’emprunteur ne sont pas à nouveau étudiées », et impose que « le refus de transfert est motivé par écrit à l’emprunteur ». Le texte réglementaire reprend le même motif. Les fiches grand public, elles, sont plus larges : la fiche officielle évoque un refus « notamment si les capacités de remboursement sont jugées insuffisantes », et le portail de la Banque de France mentionne des garanties insuffisantes ou un taux d’endettement trop élevé.
La clé de lecture est une hiérarchie des normes croisée avec la chronologie : les deux textes opposables cantonnent le refus à la garantie, les fiches décrivent une pratique plus large. Ce qu’il faut retenir côté vendeur, c’est qu’un refus doit être motivé par écrit — un droit procédural que les fiches ne signalent pas.
Une fiche officielle plus récente mentionne par ailleurs un transfert à demander « dans un délai maximal de 6 mois » à compter du jour où le logement cesse d’être la résidence principale. Ce délai ne figure dans aucun des textes consultés, ni dans la fiche spécialement consacrée à la revente : il est rapporté ici comme l’écrit cette fiche, non comme une règle de droit.
Une indemnité de remboursement anticipé est-elle due sur un PTZ ?
Non, et la réponse est franche. L’arrêté du 25 mai 2011 relatif aux prêts ne portant pas intérêt écrit qu’« aucune indemnité n’est demandée par l’établissement de crédit au client ». Le même texte interdit par ailleurs toute facturation d’entrée : « aucuns frais de dossier, frais d’expertise, intérêts ou intérêts intercalaires ne peuvent être perçus sur ces prêts ».
Une nuance qui coûte de l’argent : « PTZ sans frais » ne veut pas dire « vente sans frais ». Le même arrêté réserve expressément « les frais de recouvrement ainsi que les frais d’acte et de garantie ». Or c’est la vente qui réactive ces derniers, par la mainlevée de la garantie prise par le prêteur. Aucune source consultée ne chiffre le coût d’une mainlevée d’hypothèque : la fiche officielle indique seulement que les frais sont à la charge du vendeur et que leur montant dépend du crédit initial. Aucune source consultée ne dit non plus si le PTZ est assorti d’une garantie propre ou s’il partage celle du prêt principal — c’est une question de contrat, pas de droit public.
Le remboursement du PTZ peut-il entraîner celui du prêt principal ?
C’est le mécanisme le plus ignoré du dossier, et le seul qui transforme un prêt gratuit en coût réel.
L’arrêté du 25 mai 2011 prévoit que, pour les prêts émis à compter du 1er juin 2011, l’établissement peut prévoir au contrat que le remboursement anticipé soit réparti « au prorata du capital restant dû entre le prêt à taux zéro + et les autres prêts concourant au financement », lorsque ce remboursement intervient avant le cinquième anniversaire de l’offre de prêt.
Trois conséquences, et chacune compte. D’abord, ce cinquième anniversaire n’est pas la règle des six ans : deux seuils différents, deux objets différents, et deux points de départ différents — l’un court de l’offre de prêt, l’autre du versement. Ensuite, un vendeur qui rembourse tôt peut se voir imposer un remboursement proportionnel de son prêt principal, lequel, lui, peut porter une indemnité au titre du régime général. Le PTZ sans indemnité peut donc déclencher une indemnité sur le prêt d’à côté. Enfin, c’est une faculté contractuelle et non une règle automatique : la réponse n’est pas dans le code, elle est dans l’offre de prêt du vendeur.
Aucune autre source consultée ne mentionne cette répartition au prorata ; elle n’apparaît que dans cet arrêté. C’est une raison de plus de relire son offre avant de s’engager sur une date de compromis, et de demander à sa banque un décompte écrit couvrant les deux prêts.
Mobilité professionnelle, divorce, chômage : peut-on vendre un logement en PTZ sans rembourser ?
Non, et c’est probablement l’erreur la plus répandue sur ce sujet. Les situations que les textes énumèrent — mobilité professionnelle caractérisée par une distance d’au moins 50 km ou un trajet aller d’au moins 1 h 30, décès, divorce, dissolution d’un PACS, chômage de plus d’un an attesté par l’inscription sur la liste des demandeurs d’emploi, invalidité — autorisent à mettre le logement en location sans perdre le prêt pendant les six ans. Aucune ne dispense du remboursement en cas de vente, et pour une raison simple : le point du texte qui traite la mutation est hors de la fenêtre des six ans et ne renvoie à aucune de ces dérogations.
Enfin, une distinction datée mérite d’être connue : une fiche officielle sur la mise en location précise que pour un prêt obtenu depuis 2016, la location redevient libre après six ans, tandis que pour un prêt obtenu avant 2016, elle n’est possible après six ans qu’avec l’accord écrit de la banque, et ne redevient libre qu’une fois le prêt intégralement remboursé. Un emprunteur de 2014 qui loue librement après six ans est en infraction contractuelle sans le savoir.
Le PAS et l’éco-PTZ suivent-ils les mêmes règles que le PTZ à la vente ?
Pas tout à fait, et les écarts sont instructifs.
L’éco-prêt à taux zéro se rembourse à la vente selon la même mécanique : capital restant dû exigible au plus tard au moment des formalités de publicité foncière, déclaration à l’organisme prêteur dès la signature de l’acte. Mais il ne porte pas de condition d’occupation de six ans, et surtout aucune source consultée ne lui prévoit de mécanisme de transfert sur un autre logement. L’asymétrie est réelle : ce que l’on perd sur un éco-PTZ, on ne le reporte pas.
Le prêt d’accession sociale se rembourse avec le prix de vente, et c’est le seul des prêts aidés examinés qui peut porter une indemnité de remboursement anticipé. Sa fiche dédiée, vérifiée le 2 octobre 2026, ne traite ni la revente, ni la cessation d’occupation, ni le transfert : seule la fiche générale sur la vente avec un crédit en cours le fait. Le prêt conventionné suit la même logique — informer la banque dès la signature, puis rembourser le capital restant dû ou transférer avec l’accord de la banque. Point sous-estimé : la condition d’occupation de six ans n’est pas propre au PTZ, le régime dérogatoire de location couvrant aussi ces deux prêts.
Le prêt Action Logement, enfin, est un trou documentaire complet. La fiche officielle qui lui est consacrée, vérifiée le 27 août 2025, ne dit rien de l’obligation d’occupation, de la revente, du départ de l’entreprise ni du remboursement anticipé, et ne cite aucun texte. La page de l’Agence nationale pour l’information sur le logement n’en dit pas davantage, et un document ministériel d’avril 2025 non plus. Aucune source publique consultée ne dit ce que devient un prêt Action Logement en cas de revente : il faut s’en remettre au contrat et à l’organisme, pas à une règle supposée. Il en va de même d’un prêt consenti directement par un employeur.
Questions fréquentes
Le prêt à taux zéro a-t-il changé en 2026 ?
Au 10 novembre 2026, le dispositif applicable est celui issu de la loi de finances pour 2025 et du décret du 29 mars 2025, pour les offres émises à compter du 1er avril 2025. L’analyse de la loi de finances pour 2026 publiée par l’Agence nationale pour l’information sur le logement ne mentionne pas le PTZ, et aucune analyse « PTZ 2026 » n’a été publiée : ces deux silences convergent. Les réformes récentes ont porté sur l’éligibilité — zones, quotités, maisons individuelles — et non sur les règles de maintien du prêt.
Faut-il prévenir sa banque avant ou après la signature chez le notaire ?
La partie réglementaire du code de la construction et de l’habitation impose de déclarer la mutation dès la signature de l’acte authentique, et de rembourser au plus tard lors de la publicité foncière. En pratique, la banque est prévenue bien avant : c’est elle qui fournit le décompte du capital restant dû au notaire, et c’est auprès d’elle que se demande un éventuel transfert. Aucune source consultée ne dit ce qu’encourt le vendeur qui omet cette déclaration.
Peut-on louer le logement financé par un prêt à taux zéro ?
Pendant les six ans, la location n’est permise que dans des situations énumérées par le texte — mobilité professionnelle caractérisée par une distance d’au moins 50 km ou un trajet d’au moins 1 h 30, décès, divorce, dissolution d’un PACS, chômage de plus d’un an, invalidité — avec plafonds de loyer et de ressources du locataire. Une fiche de service-public.gouv.fr ajoute une distinction décisive : pour un prêt obtenu avant 2016, la location après six ans suppose encore l’accord écrit de la banque.
Une donation est-elle traitée comme une vente pour le prêt à taux zéro ?
Le texte réglementaire vise « la mutation entre vifs du logement », formule qui couvre la donation autant que la vente, et la fiche officielle consacrée à la revente parle d’ailleurs de « la vente (ou de la donation) ». Transmettre le bien à un enfant de son vivant déclenche donc la même exigibilité du capital restant dû qu’une cession à un tiers. La transmission par décès relève d’un autre régime, que les sources consultées n’exposent pas.