Un mandataire immobilier qui encaisse 12 100 euros de commissions en 2026 valide trois trimestres de retraite, pas quatre. Il en faut 14 424 euros. L'écart — 2 324 euros de chiffre d'affaires, soit souvent une seule commission — se paie par un trimestre perdu, et un trimestre perdu ne se rachète pas en travaillant plus l'année suivante : le calendrier ne comporte que quatre trimestres par an. C'est le mécanisme le moins connu du statut, et c'est celui qui coûte le plus cher à ceux qui démarrent ou qui traversent une année creuse.
La cause de cette méprise est double. D'abord, les trimestres s'acquièrent sur le chiffre d'affaires encaissé, pas sur le revenu que le mandataire se verse ni sur son bénéfice. Ensuite, et c'est le point qui surprend le plus, un mandataire immobilier n'est pas traité comme un indépendant libéral mais comme un prestataire de services commercial : le barème qui lui est appliqué est plus exigeant que celui d'un consultant en BNC. Ce dossier donne les seuils 2026 pour chaque cas, la caisse dont relève réellement un mandataire, la mécanique de la part complémentaire, et la seule décision de fin d'année qui change un trimestre. Pour le volet revenus — combien un mandataire encaisse réellement, et ce qu'aucun organisme public ne mesure —, le sujet est traité à part dans notre dossier sur le prévisionnel d'un mandataire immobilier ; et la page d'estimation en ligne reste votre point d'entrée commercial pendant ce temps-là.
À quelle caisse de retraite un mandataire immobilier est-il affilié ?
Un mandataire immobilier exerce sous le statut d'agent commercial, donc comme travailleur indépendant exerçant une activité commerciale. La fiche officielle sur le régime de retraite du micro-entrepreneur, vérifiée le 14 octobre 2026, place cette situation du côté du régime général : l'Assurance retraite y gère à la fois la retraite de base et la retraite complémentaire. Le portail public de la création d'entreprise, dans sa version publiée en janvier 2026, le formule autrement et désigne la même caisse : les activités commerciales, artisanales ou libérales non réglementées relèvent de « l'assurance retraite des travailleurs indépendants », rattachée au régime général.
Cette affiliation n'est pas un choix et ne dépend pas de l'enseigne sous laquelle on travaille. Qu'un mandataire exerce sous sa propre marque ou au sein d'un réseau, son rattachement découle de la nature de son activité et de son immatriculation. L'ordre dans lequel se mettre en règle — immatriculation au registre spécial des agents commerciaux, attestation d'habilitation, affiliation sociale — est détaillé dans notre dossier sur le statut d'agent commercial en immobilier, et la lecture du contrat de réseau dans celui sur le contrat d'agent commercial.
Le portail de l'économie rappelle de son côté, dans une page écrite le 24 février 2026, que le micro-entrepreneur est affilié au régime de sécurité sociale des travailleurs indépendants et bénéficie de formalités simplifiées pour « la déclaration et le paiement des cotisations et contributions sociales ». Cette simplicité de forme est précisément ce qui trompe : déclarer en trois minutes ne dit rien de ce que la déclaration achète.
Pourquoi un mandataire immobilier ne relève-t-il pas de la Cipav ?
Parce que la Cipav ne concerne qu'une liste fermée de professions libérales réglementées. La fiche officielle en cite des exemples — architectes, géomètres experts, ostéopathes, psychologues, diététiciens, guides-conférenciers — et les professions de l'immobilier n'y figurent pas. Le mot « libéral », que beaucoup de mandataires emploient pour se décrire, n'a ici aucune portée : ce qui compte est la nature commerciale de l'activité d'entremise.
La conséquence est contre-intuitive, et elle est défavorable. Le barème de validation des trimestres dépend d'un abattement forfaitaire appliqué au chiffre d'affaires pour estimer le revenu : 71 % pour la vente de marchandises, 50 % pour les prestations de services commerciales, 34 % pour les professions libérales en BNC. Un mandataire immobilier se situe dans la catégorie du milieu. Il lui faut donc plus de chiffre d'affaires qu'à un consultant en BNC ou qu'à un affilié Cipav pour valider le même trimestre — alors que l'intuition voudrait l'inverse, une activité de commission étant perçue comme « libérale ».
Deux sources publiques, un même barème : le point de convergence. La fiche officielle ne publie qu'un seul tableau chiffré, celui de la Cipav — 2 792 €, 5 584 €, 8 376 € et 11 168 € pour un à quatre trimestres en 2026. Le portail public de la création d'entreprise publie, lui, le tableau complet, et ses chiffres Cipav sont identiques à l'euro près. La convergence sur la seule ligne commune aux deux sources est ce qui autorise à utiliser le reste du tableau : il n'y a pas deux barèmes, il y a une source complète et une source partielle.
La retraite d'un mandataire se calcule-t-elle sur le chiffre d'affaires ou sur le bénéfice ?
Sur le chiffre d'affaires, et c'est la différence la plus lourde avec un salarié. Un négociateur salarié acquiert ses droits sur son salaire brut ; un mandataire en micro-entreprise les acquiert sur ses encaissements, auxquels l'administration applique l'abattement forfaitaire vu plus haut pour reconstituer un revenu théorique. Ce revenu théorique n'a aucun rapport avec ce que le mandataire a réellement gagné : ses frais de déplacement, ses abonnements de diffusion, sa part de rétrocession au réseau n'entrent pas dans l'équation.
Pour les prestations de services commerciales, la fiche officielle donne les deux coefficients qui font tourner la machine : le taux du forfait social est de 21,2 % du chiffre d'affaires, et 43,45 % de ce prélèvement est affecté à la retraite de base. Le revenu reconstitué sert ensuite de référence pour valider les trimestres, le taux de retraite de base 2026 étant de 17,87 %.
Retenir ces coefficients n'a pas d'intérêt pratique immédiat : les seuils sont publiés, on les lit. Ce qui a un intérêt pratique, c'est leur conséquence — la seule variable sur laquelle un mandataire agit est la date d'encaissement. Il ne peut jouer ni sur l'abattement, ni sur le taux, ni sur l'affectation. La différence entre un relevé de carrière complet et un relevé troué se joue donc sur deux ou trois décisions de calendrier par an, et non sur une optimisation.
Quel chiffre d'affaires faut-il encaisser pour valider quatre trimestres de retraite en 2026 ?
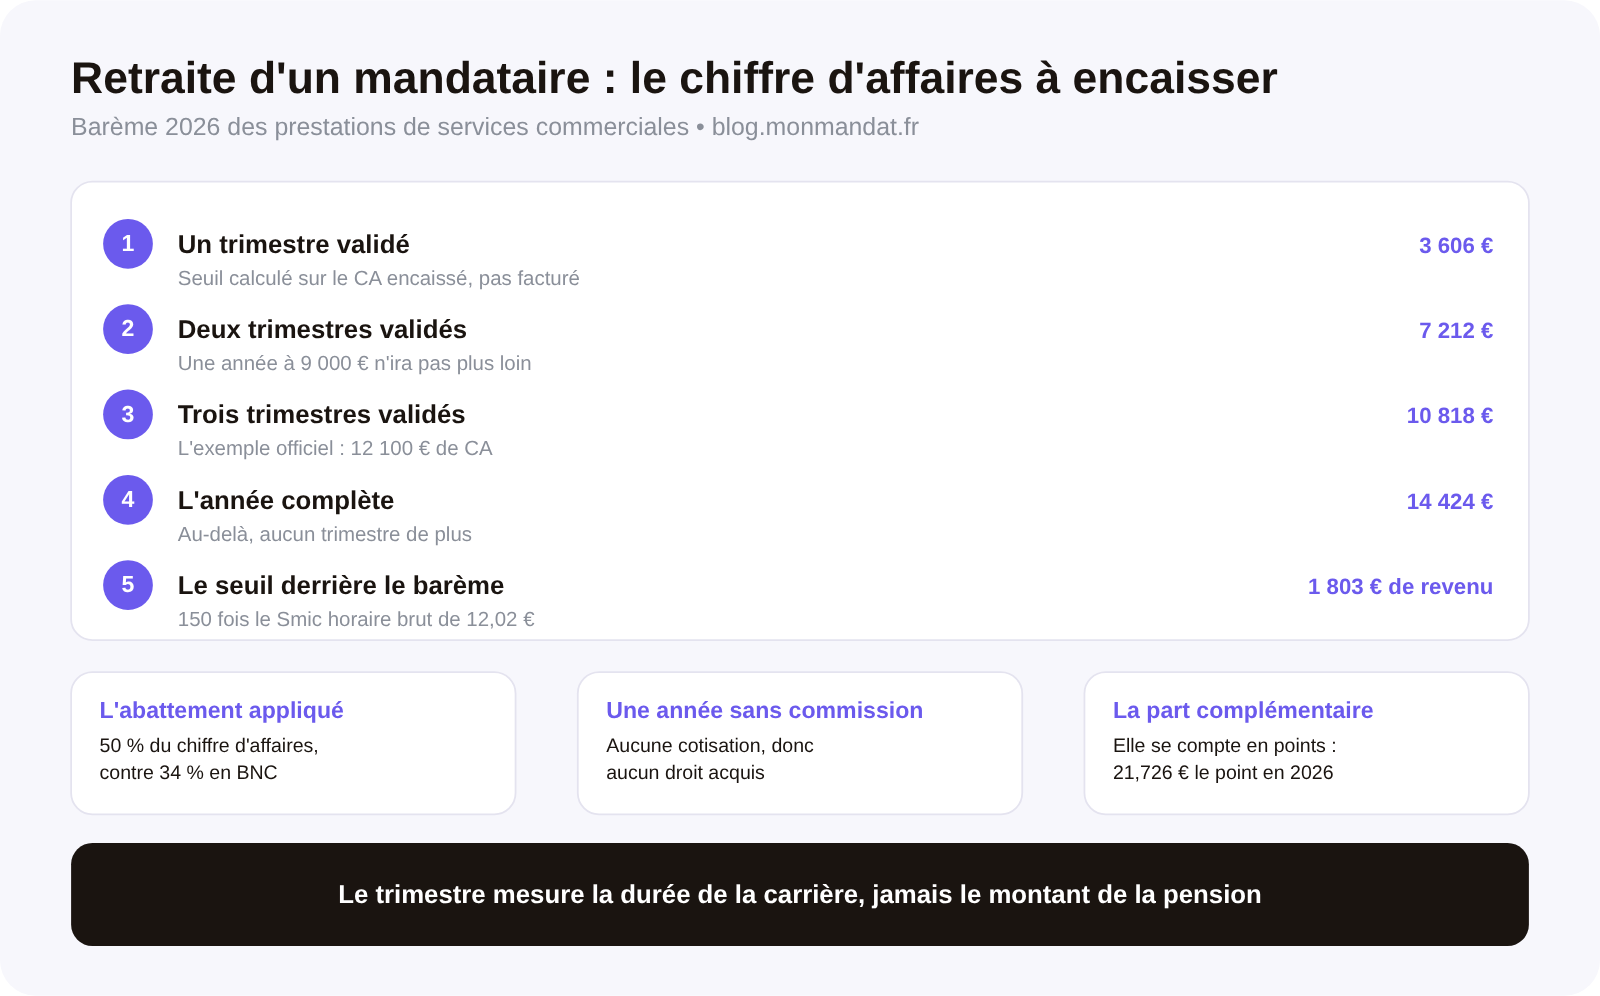
Le barème 2026 est publié, par type d'activité. Il repose sur un revenu minimum égal à 150 fois le Smic horaire brut : avec un Smic horaire de 12,02 euros, ce revenu de référence est de 1 803 euros par trimestre validé.
| Type d'activité | 1 trimestre | 2 trimestres | 3 trimestres | 4 trimestres |
|---|---|---|---|---|
| Prestations de services BIC — le cas du mandataire immobilier | 3 606 € | 7 212 € | 10 818 € | 14 424 € |
| Prestations de services BNC | 2 732 € | 5 464 € | 8 196 € | 10 928 € |
| Professions réglementées relevant de la Cipav | 2 792 € | 5 584 € | 8 376 € | 11 168 € |
| Vente de marchandises BIC | 6 217 € | 12 434 € | 18 651 € | 24 868 € |
La première ligne est la vôtre si vous exercez en mandataire sous le régime micro. Elle se lit ainsi : une année à 9 000 euros de commissions encaissées vaut deux trimestres ; une année à 11 000 euros en vaut trois ; il faut atteindre 14 424 euros pour que l'année compte entière. La fiche officielle propose un exemple qui confirme cette lecture : avec un chiffre d'affaires de 12 100 euros en 2026, un prestataire de services valide trois trimestres — là où un professionnel libéral hors Cipav en validerait quatre avec le même encaissement.
Une précision utile pour qui démarre : le barème est annuel et ne se proratise pas selon la date de création. Un mandataire immatriculé en septembre qui encaisse 4 000 euros avant le 31 décembre valide un trimestre, pas quatre — et c'est l'un des coûts cachés d'un démarrage en fin d'année, avec le délai d'obtention des premiers mandats que détaille notre dossier sur les étapes pour devenir mandataire immobilier.
Que vaut pour la retraite une année sans commission ?
Rien. Les deux sources sont concordantes et dépourvues de nuance : en l'absence de chiffre d'affaires, aucune cotisation n'est versée et aucun droit à la retraite n'est acquis au titre de l'activité. Le portail de la création d'entreprise l'écrit platement : « si vous n'encaissez pas de CA, vous ne payez pas de cotisations ».
Il faut mesurer ce que cela implante dans une carrière de mandataire. Une année blanche n'est pas une année à faible pension : c'est une année absente du relevé de carrière, qui décale d'autant la date de départ à taux plein. Un mandataire qui traverse deux années creuses au cours de sa carrière — une reconversion, un marché atone, un congé — ne perd pas seulement du revenu immédiat : il déplace sa retraite. Et aucune régularisation n'est prévue : l'activité sans encaissement ne génère aucun droit même si l'attestation d'habilitation est en cours de validité, et même si le mandataire a travaillé toute l'année sans conclure.
C'est aussi l'argument le plus sérieux en faveur d'un revenu plancher, que beaucoup de mandataires traitent comme une question de trésorerie alors que c'en est une de carrière. Le seuil utile n'est pas « gagner de quoi vivre » mais encaisser au moins 14 424 euros par année civile : c'est le minimum pour que l'année compte entière, quel que soit le niveau de vie que ce montant permet.
Comment se calcule la retraite complémentaire d'un mandataire en micro-entreprise ?
La part complémentaire ne fonctionne pas en trimestres mais en points. Les cotisations acquièrent des points, dont la valeur est fixée annuellement, et la pension complémentaire se calcule en multipliant le nombre de points par cette valeur. La fiche officielle donne les deux paramètres pour 2026 : un taux de retraite complémentaire de 19,75 % pour la plupart des activités, et une valeur du point de 21,726 euros hors Cipav.
Deux logiques coexistent donc dans le même relevé, et elles ne réagissent pas de la même façon à une mauvaise année. Les trimestres sont plafonnés à quatre par an : au-delà, le chiffre d'affaires supplémentaire n'ajoute rien à la durée. Les points, eux, ne sont pas plafonnés de cette façon : une très bonne année continue d'alimenter la part complémentaire. C'est la raison pour laquelle un mandataire qui enchaîne une année à 60 000 euros et une année à 8 000 euros n'est pas dans la même situation qu'un mandataire à 34 000 euros deux ans de suite, alors que leur chiffre d'affaires cumulé est identique : le second a validé huit trimestres, le premier sept.
Valider quatre trimestres suffit-il à se constituer une retraite ?
Non, et c'est la confusion la plus répandue. Le trimestre mesure une durée, pas un montant. Un mandataire qui encaisse exactement 14 424 euros par an pendant vingt ans aura un relevé de carrière sans trou et une pension très faible, puisque le revenu cotisé qui sert de base au calcul aura été, chaque année, voisin du minimum.
La bonne lecture consiste donc à suivre deux indicateurs distincts, et à ne jamais les confondre : le nombre de trimestres, qui conditionne la date de départ à taux plein, et le revenu cotisé cumulé avec les points accumulés, qui conditionnent le montant. Un mandataire peut être bon sur le premier et mauvais sur le second. L'inverse est plus rare, mais il existe : une carrière de commissions élevées entrecoupée d'années blanches produit un montant correct et une durée insuffisante.
Sur le niveau de revenu réellement observé dans la profession, nous ne publions aucun chiffre et nous ne reprenons pas ceux qui circulent : le constat et ses raisons sont exposés dans notre dossier sur le salaire d'un mandataire immobilier, qui traite la question de front. Ce qu'un mandataire peut faire, en revanche, c'est confronter son propre volume d'activité à ce barème — et c'est une arithmétique qui se tient en deux lignes, à condition d'avoir sous les yeux son nombre de mandats et son taux de rétrocession, que la lecture du contrat de réseau donne. Le cadre réglementaire général de l'exercice reste quant à lui celui de la loi Hoguet et de la carte professionnelle, dont dépend l'attestation d'habilitation du mandataire, à ne pas confondre avec son affiliation sociale.
Quand faut-il renoncer à décaler l'encaissement d'une commission en fin d'année ?
Chaque mois de décembre, un mandataire se pose la question dans l'autre sens : faut-il décaler l'encaissement d'une commission sur janvier, pour lisser son chiffre d'affaires, retarder la cotisation ou rester sous un seuil fiscal ? La réponse dépend d'un calcul qui prend trente secondes, et qui est le seul levier réel de tout ce dossier.
Le cas où il faut renoncer au décalage. Si votre chiffre d'affaires encaissé au 15 décembre est inférieur à l'un des quatre seuils et que la commission en attente vous ferait franchir ce seuil, le décalage coûte un trimestre. À 13 000 euros encaissés, il manque 1 424 euros pour le quatrième trimestre : encaisser avant le 31 décembre une commission de 1 500 euros achète une année complète de carrière. Reporter cette même commission de quinze jours la transforme en chiffre d'affaires de l'année suivante, où elle ne servira probablement à rien, les seuils y étant atteints autrement.
Le cas où le décalage est neutre. Si vous avez déjà dépassé 14 424 euros, le décalage ne coûte aucun trimestre, puisqu'on ne peut pas en valider plus de quatre. Il reste alors un arbitrage de trésorerie et d'impôt, qui relève d'une autre discussion — mais pas d'un arbitrage de retraite.
Ce qu'il faut en retenir tient en une phrase : regardez le barème avant de décider d'une date d'encaissement, jamais après. C'est le seul moment de l'année où un mandataire agit réellement sur ses droits, et il dure deux semaines. Le reste du temps, la variable n'est plus le calendrier mais le volume d'activité, dont la mécanique est traitée dans notre dossier sur le budget-temps d'un agent immobilier et, pour l'amont, dans celui sur la prospection immobilière et ses neuf méthodes classées par coût. Et si vous hésitez encore sur le statut lui-même, le socle est posé dans notre dossier sur ce qu'est un mandataire immobilier.
Questions fréquentes
Le versement libératoire modifie-t-il les droits à la retraite ?
Non. Le versement libératoire est une option d'impôt sur le revenu : il permet de régler l'impôt en même temps que les cotisations sociales, chaque mois ou chaque trimestre. Les droits à la retraite, eux, découlent des cotisations sociales, dont l'assiette reste le chiffre d'affaires encaissé. Choisir ou refuser le versement libératoire change votre impôt, pas vos trimestres.
Peut-on valider plus de quatre trimestres en une seule année ?
Non, et c'est une limite du calendrier et non du montant : une année civile ne comporte que quatre trimestres, et un micro-entrepreneur ne peut pas en valider davantage, quel que soit son chiffre d'affaires. Une excellente année ne compense donc pas une année creuse en nombre de trimestres — elle ne joue que sur le montant futur de la pension.
Le chiffre d'affaires retenu est-il celui facturé ou celui encaissé ?
Celui encaissé. C'est la règle du régime micro-social, et elle est rappelée en ces termes par le portail public de la création d'entreprise : « si vous n'encaissez pas de CA, vous ne payez pas de cotisations ». Une commission facturée en décembre et réglée en janvier appartient donc au chiffre d'affaires de l'année suivante, pour les cotisations comme pour les trimestres.
La valeur du point de retraite complémentaire change-t-elle chaque année ?
Oui, elle est revalorisée périodiquement, ce qui signifie que les points acquis aujourd'hui ne se liquideront pas à la valeur d'aujourd'hui. Pour 2026, la valeur du point de retraite complémentaire est de 21,726 euros hors Cipav. C'est cette valeur, multipliée par le nombre de points acquis, qui donnera la part complémentaire de la pension.