La question revient à chaque compromis signé en agence : peut-on encaisser le dépôt de garantie, ou faut-il l'envoyer au notaire ? La réponse ne tient pas à un usage professionnel, et elle ne se trouve pas dans un seul texte. Deux dispositions se superposent, l'article 6 de la loi du 2 janvier 1970 et l'article L271-2 du code de la construction et de l'habitation, et elles ne visent pas la même chose : la première parle des sommes représentatives d'honoraires, la seconde de tout versement reçu de l'acquéreur. Un professionnel qui n'a vérifié que la première n'a vérifié que la moitié de son risque.
Le second enseignement du dossier est plus brutal. Ce qui ouvre le droit de séquestrer n'est pas le titre du professionnel mais l'existence d'une garantie financière affectée au remboursement des fonds déposés — et la majorité des titulaires de carte en transaction ont précisément déclaré ne détenir aucun fonds, déclaration qui figure sur leur carte. Les conditions d'exercice que résume notre article sur la loi Hoguet et la carte professionnelle commandent donc directement la réponse.
Une agence immobilière peut-elle encaisser le dépôt de garantie d'un compromis ?
Le texte de référence est l'article L271-2 du code de la construction et de l'habitation, dans sa version en vigueur depuis le 8 août 2015. Il pose une règle générale : « nul ne peut recevoir de l'acquéreur non professionnel, directement ou indirectement, aucun versement » avant l'expiration du délai de rétractation. La formule est large, et le mot « indirectement » ferme les montages par tiers complaisant.
Vient enfin l'exception qui concerne directement l'agence. Lorsque l'acte est conclu par un professionnel « ayant reçu mandat pour prêter son concours à la vente », un versement peut être reçu s'il est fait entre les mains d'« un professionnel disposant d'une garantie financière affectée au remboursement des fonds déposés ». Deux conditions, donc : un mandat de concours à la vente, et un dépositaire garanti.
Le point remarquable est que le texte ne nomme aucune profession. Ni notaire, ni avocat, ni agent immobilier : il décrit une capacité, pas un statut. Nous avons cherché une liste nominative dans les sources consultées et nous n'en avons trouvé aucune. Cette absence est un silence des sources, et elle a une conséquence pratique favorable : une agence correctement garantie entre dans le champ de l'exception, tandis qu'une agence sans garantie n'y entre pas, quelle que soit son ancienneté.
Que dit l'article 6 de la loi Hoguet des sommes reçues avant la vente ?
La loi du 2 janvier 1970, dans sa rédaction en vigueur depuis le 1er octobre 2016, ajoute une couche distincte. Son article 6 impose un écrit et exige que la convention précise « Les conditions dans lesquelles ces personnes sont autorisées à recevoir, verser ou remettre des sommes ». C'est une mention du mandat, et la fiche publique sur les obligations de l'agent immobilier la formule en ces termes : « Conditions de maniement des fonds et de reddition des comptes ». Un mandat muet sur ce point est un mandat incomplet, et la rédaction du mandat de vente est le premier endroit où la question se traite.
Le même article pose l'interdiction la plus connue de la profession : « Aucun bien, effet, valeur, somme d'argent, représentatif d'honoraires » n'est dû ni ne peut être exigé ou accepté « avant qu'une des opérations visées audit article ait été effectivement conclue et constatée dans un seul acte écrit » contenant l'engagement des parties. Une exception existe lorsque le mandant agit dans le cadre de ses activités professionnelles, renvoyée à un décret en Conseil d'État que nous n'avons pas pu lire.
Il faut lire ces deux textes dans leur différence d'objet, parce que c'est là que les erreurs se nichent. L'article 6 vise des sommes « représentatif d'honoraires » : il protège le client contre une facturation anticipée de la prestation. L'article L271-2 vise tout versement reçu de l'acquéreur : il protège les fonds eux-mêmes. Un dépôt de garantie n'est pas un honoraire, donc l'article 6 ne le saisit pas directement ; mais l'article L271-2 le saisit pleinement.
Une limite doit être signalée. Le texte de l'article 6 parle d'une opération « constatée dans un seul acte écrit », et aucune des sources consultées ne dit si un compromis sous seing privé répond à cette qualification. Nous ne tranchons pas cette question et nous la signalons, parce qu'elle commande le moment où les honoraires deviennent exigibles, point que nous traitons par ailleurs dans l'article consacré à la rédaction d'un mandat conforme.
La mention « non-détention de fonds » sur la carte interdit-elle le séquestre ?
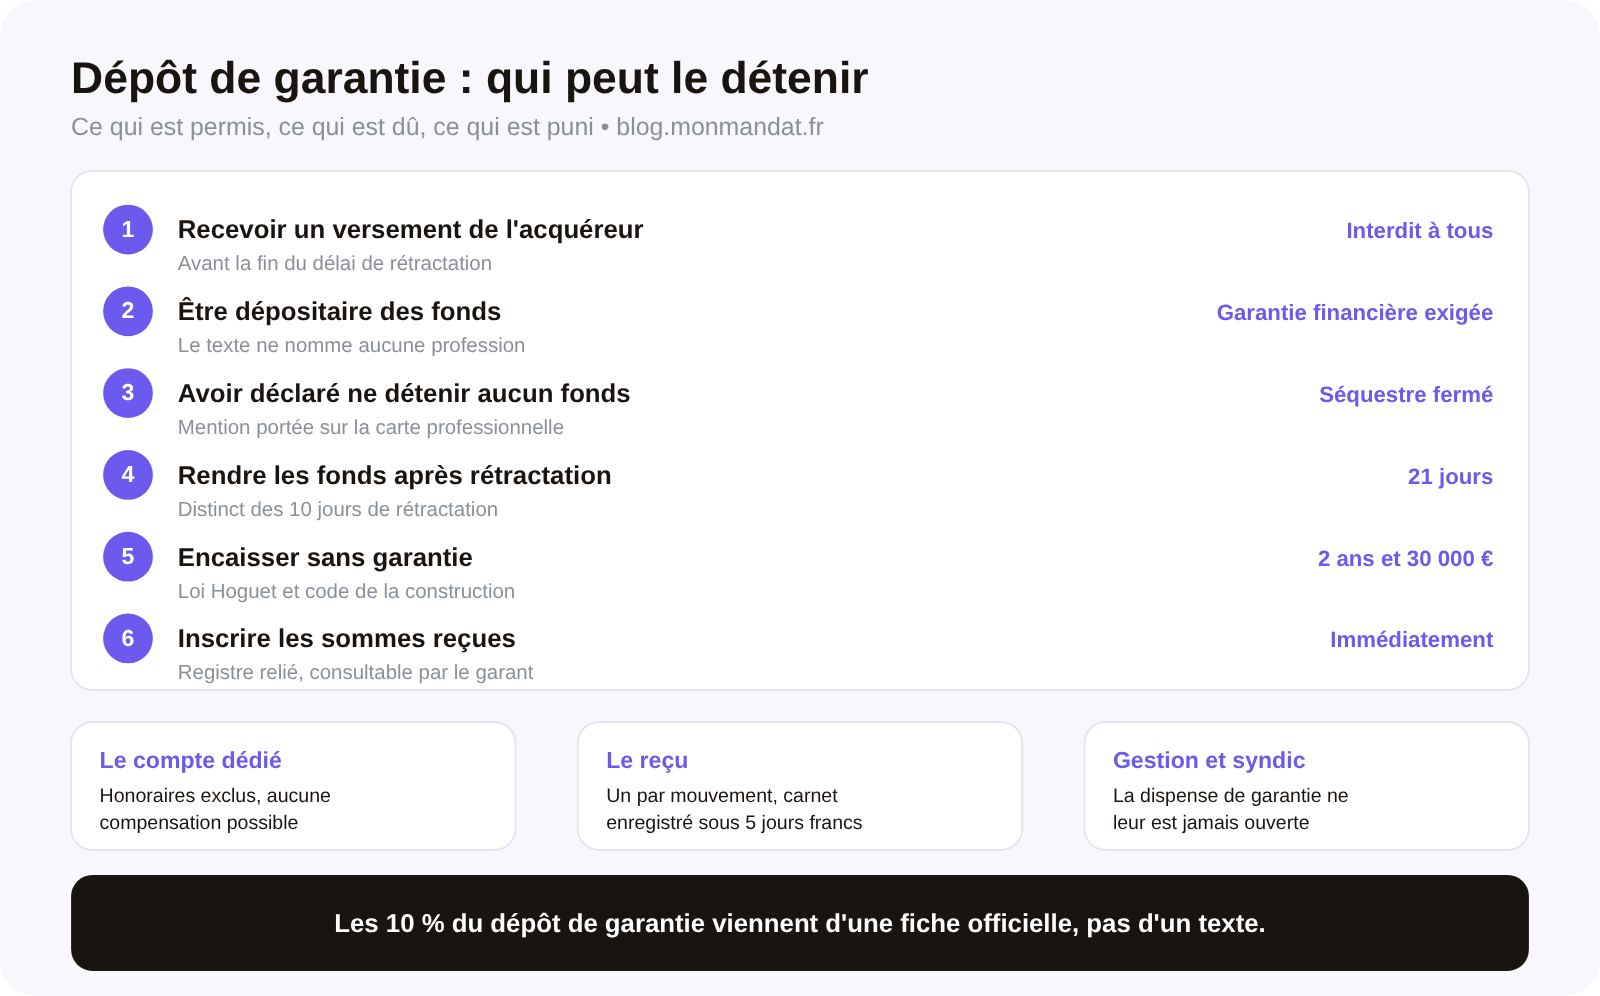
C'est le cœur du sujet, et la réponse déçoit beaucoup d'agences. Le 2° de l'article 3 de la loi Hoguet, dans sa version en vigueur depuis le 17 juillet 2025 — modifiée par la loi n° 2025-640 du 15 juillet 2025 —, impose une garantie « permettant le remboursement des fonds, effets ou valeurs déposés », « à l'exception toutefois des personnes déclarant leur intention de ne détenir aucun fonds, effet ou valeur ». Cette exception vaut pour les activités de l'article 1er, à l'exception de celles mentionnées aux 6° et 9° : la gestion immobilière et le syndic en sont donc exclus, et ne peuvent jamais se dispenser de garantie.
Le décret de 1972 précise le contenu de cette déclaration, dans sa version en vigueur depuis le 1er novembre 2021 : il s'agit d'une déclaration sur l'honneur de ne pas recevoir ni détenir « d'autres fonds, effets ou valeurs que ceux représentatifs de sa rémunération ou de ses honoraires », la garantie n'étant alors produite « que lorsqu'il a choisi d'en souscrire une ». La carte porte en conséquence la mention « Non-détention de fonds » et, le cas échéant, « Absence de garantie financière ».
Lisez maintenant les deux textes ensemble. L271-2 n'autorise le versement qu'entre les mains d'un professionnel disposant d'une garantie financière affectée au remboursement des fonds déposés. Le professionnel dispensé a déclaré ne détenir aucun fonds autre que ses honoraires et n'a, par définition, pas cette garantie. Il ne peut donc pas être ce dépositaire. C'est l'inverse de la façon dont la dispense est vécue sur le terrain, où elle passe pour un allègement administratif sans conséquence opérationnelle.
Nous devons signaler la nature de ce raisonnement. Aucun des textes lus n'emploie les mots « dépôt de garantie » dans ce contexte, et aucun n'écrit noir sur blanc qu'un agent dispensé ne peut pas séquestrer. La conséquence se déduit du rapprochement de deux dispositions, et un rapprochement de deux textes publics n'est pas une qualification juridique. Elle est toutefois assez nette pour commander la prudence, et elle se vérifie en une seconde : il suffit de lire sa propre carte.
Dans quel délai le dépôt de garantie doit-il être restitué après une rétractation ?
Les deux délais du dossier ne sont pas égaux, et c'est une source d'erreur constante. L'article L271-1, dans sa version en vigueur depuis le 25 novembre 2018, ouvre à l'acquéreur non professionnel une faculté de rétractation « dans un délai de dix jours à compter du lendemain de la première présentation de la lettre lui notifiant l'acte », la notification comme l'exercice du droit passant par lettre recommandée avec avis de réception ou un moyen équivalent. Lorsqu'un professionnel mandaté remet l'acte en main propre, le délai court du lendemain de la remise, attestée selon des modalités fixées par décret.
La restitution, elle, suit un délai distinct. L'article L271-2 dispose que le dépositaire « les lui restitue dans un délai de vingt et un jours à compter du lendemain de la date de cette rétractation ». Dix jours pour se rétracter, vingt et un jours pour être remboursé : le second est plus du double du premier, et un acquéreur qui réclame son argent au onzième jour n'est pas encore fondé à le faire.
Plusieurs précisions complètent le tableau. Lorsque la vente est précédée d'une promesse ou d'un contrat préliminaire, les règles de rétractation « ne s'appliquent qu'à ce contrat ou à cette promesse » : elles ne se rejouent pas à l'acte authentique. Et lorsque l'acte authentique n'est précédé d'aucun avant-contrat, un délai de réflexion de dix jours s'applique, pendant lequel l'acte ne peut pas être signé et pendant lequel, dit L271-2, aucune somme ne peut être versée. L'article L271-3 écarte du dispositif les ventes par adjudication authentique.
Un manquement voisin mérite d'être connu, parce qu'il frappe le professionnel et non les fonds : le défaut d'information de l'acquéreur sur les modalités de rétractation est passible d'une amende administrative pouvant atteindre 3 000 euros pour une personne physique et 15 000 euros pour une personne morale. L'articulation de ces délais avec le calendrier général d'une vente est détaillée dans notre article sur les délais du compromis de vente.
Quelles sanctions risque une agence qui encaisse un dépôt sans garantie financière ?
Les deux textes sanctionnent, et pas de la même manière. Côté code de la construction et de l'habitation, L271-2 dispose qu'« Est puni de 30 000 euros d'amende » le fait d'exiger ou de recevoir un versement en méconnaissance de ses dispositions. Côté loi Hoguet, l'article 16 est plus lourd : « Est puni de deux ans d'emprisonnement et de 30000 euros d'amende le fait » de recevoir ou détenir des sommes en violation de l'article 3, ou en violation des conditions prévues par l'article 5 relatives aux registres et reçus, et le fait d'exiger ou d'accepter des sommes d'argent en infraction à l'article 6.
Il faut corriger ici un contresens répandu, que nous avions nous-mêmes relayé. L'article 49 du décret n° 72-678 est fréquemment présenté comme le siège de la sanction administrative en matière de fonds. La lecture du décret montre qu'il ouvre le chapitre consacré à l'assurance de responsabilité civile professionnelle. Le régime de retrait et de refus de carte figure ailleurs dans le décret, et nous n'avons pas pu le lire : nous ne citons donc aucun article à son sujet.
La garantie elle-même est chiffrée. Le décret fixe un montant minimal « au moins égal à la somme de 110 000 euros », détermine ce montant de manière distincte pour chacune des catégories d'activités, interdit de placer ses opérations sous plus d'un mode de garantie, et prévoit une révision annuelle. La révision est même de droit tous les trois mois pendant la première année d'activité et tous les six mois pendant la deuxième. L'articulation entre cette garantie et l'assurance de responsabilité, qui ne se dispense jamais, est traitée dans notre article sur l'assurance de responsabilité civile professionnelle.
Quel registre et quel reçu l'agence doit-elle tenir pour les sommes reçues ?
Le formalisme est lourd et il est immédiat. Le décret dispose que tous les versements « doivent être immédiatement mentionnés sur un registre-répertoire » intitulé « De la loi du 2 janvier 1970 », relié et coté, et qu'un registre distinct est tenu par établissement, sous la responsabilité de son dirigeant. Surtout : « Le garant peut demander, à tout moment, communication du registre-répertoire. » La tenue du registre n'est donc pas un document d'archive à produire en cas de contrôle, c'est une pièce vivante que le garant peut réclamer sans préavis.
Chaque mouvement se double d'un reçu. « Tous les versements ou remises doivent donner lieu à la délivrance d'un reçu », dont un arrêté fixe le modèle et « fixe également les mentions que le reçu devra contenir ». Les carnets de reçus font l'objet d'un enregistrement « dans les cinq jours francs de la délivrance du reçu ». Nous n'avons pas pu identifier cet arrêté : aucune des pages consultées n'y renvoie, et nous publions ce silence plutôt que de décrire des mentions que nous n'avons pas lues.
Le compte bancaire suit la même logique de cloisonnement. Lorsque la garantie est donnée par un établissement de crédit, une société de financement ou un assureur, le titulaire ouvre à son nom un compte « spécialement affecté » aux versements, « à l'exclusion des sommes représentatives des rémunérations ou honoraires », et « Il ne peut y avoir compensation » avec un autre compte. Le dernier alinéa dispense de ce compte le titulaire ayant fait la déclaration de non-détention.
Le dépôt de garantie de 10 % est-il imposé par un texte ?
Non, et c'est une divergence qu'il faut publier en entier. La fiche publique sur le compromis et la promesse de vente, vérifiée le 10 avril 2026, indique un dépôt de garantie correspondant à 10 % du prix de vente pour le compromis, et une indemnité d'immobilisation comprise entre 5 % et 10 % pour la promesse unilatérale, avec un minimum de 5 % lorsque la promesse dépasse dix-huit mois. Aucun des articles de loi consultés ne fixe ces pourcentages.
Les deux informations sont donc d'une nature différente, et un professionnel doit savoir laquelle il manipule. Les délais de dix et de vingt et un jours, l'exigence de garantie financière, les montants de sanction viennent de textes. Les pourcentages viennent d'une fiche de vulgarisation officielle qui décrit une pratique. Annoncer à un acquéreur que « la loi impose 10 % » est inexact ; lui dire que l'usage se situe à ce niveau et que le montant se négocie est exact.
Une analyse de l'agence nationale pour l'information sur le logement, à jour au 18 février 2025, confirme par son silence la même lecture : décrivant l'étape du compromis, elle rappelle que l'acquéreur non professionnel dispose d'un délai de dix jours pour se rétracter, et ne mentionne ni dépôt de garantie, ni somme versée à la signature, ni pourcentage. Une source muette n'infirme rien, mais lorsque plusieurs sources publiques décrivent l'étape et qu'une seule donne un pourcentage, il est clair que ce pourcentage n'est pas une règle de droit.
Reste une lacune que nous n'avons pas pu combler, et c'est la plus gênante en pratique. Aucune des sources consultées ne dit ce que devient le dépôt lorsque vendeur et acquéreur se disputent : ni si le dépositaire peut libérer les fonds de sa seule initiative, ni s'il lui faut l'accord des deux parties, ni s'il lui faut une décision de justice. Le silence étant complet, la clause de séquestre de l'avant-contrat est le seul endroit où la sortie de conflit peut être organisée à l'avance.
Quand vaut-il mieux laisser le notaire séquestrer le dépôt de garantie ?
Posons le renoncement en face de ce qu'il coûte. Séquestrer soi-même suppose une garantie financière d'un montant minimal de 110 000 euros, dont la révision est de droit tous les trois mois la première année et tous les six mois la deuxième ; un compte bancaire spécialement affecté, excluant les honoraires et sans compensation possible ; un registre-répertoire relié et coté, renseigné immédiatement et communicable au garant à tout moment ; un reçu par mouvement, avec enregistrement du carnet dans les cinq jours francs ; et un affichage des coordonnées bancaires. Faire séquestrer par un tiers garanti suppose une ligne dans l'avant-contrat.
Le renoncement ne se chiffre donc pas en euros, il se chiffre en impossibilité. Pour une agence de transaction ayant déclaré la non-détention de fonds, la question ne se pose même pas : elle a signé un document qui lui interdit de détenir autre chose que ses honoraires, et cette mention figure sur sa carte. Pour une agence garantie, le calcul reste défavorable dès lors que le volume de compromis est modeste, puisque tout le formalisme se déploie pour un service que le dépositaire tiers rend sans coût marginal.
Il reste l'arrière-plan commercial, et il faut le nommer parce qu'il est la vraie raison de la question. On veut encaisser le dépôt pour verrouiller une affaire que l'on craint de perdre. Or détenir les fonds ne verrouille rien : la rétractation reste ouverte dix jours et la restitution est due en vingt et un. Ce qui rend une affaire moins précieuse à verrouiller, c'est d'en avoir d'autres en cours. MonMandat est une plateforme de mise en relation entre des propriétaires vendeurs qui ont consenti à être contactés et des agents immobiliers, qui débloquent la demande et rappellent eux-mêmes, le contact étant partagé avec trois agents au maximum. Elle ne change rien au régime du séquestre ; elle change le nombre d'affaires disponibles, et c'est la seule chose qui agisse sur la tentation.
Les textes cités dans cet article sont publiés sur Légifrance, qui diffuse l'article L271-2 du code de la construction et de l'habitation comme la loi du 2 janvier 1970 et son décret d'application. Les obligations courantes du professionnel sont résumées par la fiche publique relative aux obligations de l'agent immobilier et par celle consacrée au compromis et à la promesse de vente. Le parcours d'achat vu du côté de l'acquéreur est décrit par l'agence nationale pour l'information sur le logement.
Questions fréquentes
Le notaire doit-il être le dépositaire, ou peut-on choisir l'agence ?
Le texte du code de la construction et de l'habitation ne nomme aucune profession : il exige que les fonds soient remis entre les mains d'un professionnel disposant d'une garantie financière affectée au remboursement des fonds déposés. C'est donc la garantie qui qualifie le dépositaire, pas son titre. Aucune des sources consultées ne donne de liste nominative des professionnels éligibles, et nous publions ce silence plutôt que d'en dresser une.
Un chèque remis à l'agence et non encaissé constitue-t-il un versement ?
Aucune des sources consultées ne traite ce cas, qui est pourtant la pratique la plus répandue. Le texte vise le fait de recevoir un versement, directement ou indirectement, et la loi Hoguet vise le fait d'exiger ou d'accepter. La prudence commande de considérer qu'un chèque accepté est reçu, et de le faire libeller à l'ordre du dépositaire plutôt qu'à celui de l'agence.
Que devient le dépôt si le vendeur et l'acquéreur se disputent après la rétractation du délai ?
C'est la lacune la plus nette du dossier : aucune des sources publiques consultées ne dit si le dépositaire peut libérer les fonds de sa seule initiative, s'il lui faut l'accord des deux parties ou une décision de justice. Le silence étant total, la clause de séquestre de l'avant-contrat est le seul endroit où la question peut être réglée à l'avance, et elle mérite d'y être rédigée explicitement.
Une agence dispensée de garantie financière doit-elle ouvrir un compte bancaire dédié ?
Non. Le décret de 1972 impose un compte spécialement affecté aux versements, excluant les sommes représentatives des honoraires et sans compensation possible avec un autre compte, mais son dernier alinéa dispense de ce compte le titulaire de carte ayant fait la déclaration de non-détention de fonds. La dispense de compte est cohérente avec l'interdiction de détenir : elle n'autorise pas à recevoir des fonds sans compte.