Le viager consiste à vendre un bien immobilier en échange d’une rente versée jusqu’au décès du vendeur. Le vocabulaire est celui du notaire : le vendeur est le crédirentier, l’acheteur le débirentier, et la vente passe obligatoirement par un acte authentique. Ce que l’on sait moins, c’est que deux des certitudes les plus répandues sur ce montage sont fausses. Le bouquet, cette somme versée comptant à la signature, « n’est pas obligatoire ». Et dans un viager occupé, c’est le vendeur qui continue en principe de payer la taxe foncière, alors qu’il n’est plus propriétaire.
Avant d’aller plus loin, il faut un ordre de grandeur de la valeur du bien en pleine propriété : c’est elle qui sert de base à tout le calcul, et notre estimation en ligne en donne une première fourchette. Ensuite viennent les quatre décisions qui pèsent réellement : garder l’usufruit ou un simple droit d’usage, prévoir ou non un bouquet, indexer ou non la rente, et protéger le paiement de celle-ci. Nous les reprenons une par une à partir des sources publiques, en signalant ce qu’elles ne publient pas.
Comment fonctionne une vente en viager, et qui est le crédirentier ?
Le vendeur, appelé crédirentier, cède la propriété de son bien et reçoit en échange une rente viagère, versée jusqu’à son décès par l’acheteur, le débirentier. La rente peut être servie à une seule personne ou à plusieurs ; elle peut être réversible au profit d’un conjoint survivant, ou réductible à son décès. Un acte authentique devant notaire est obligatoire, et c’est le notaire qui calcule le montant de la rente selon des barèmes.
Deux formes existent. En viager occupé, « le vendeur conserve jusqu’à son décès l’usufruit ou un droit d’usage du bien vendu » : il reste chez lui, et la rente est plus élevée que le loyer qu’il ne paie pas, mais le prix de vente est réduit d’autant. En viager libre, l’acheteur dispose du logement « dès la signature de la vente, sans avoir à attendre le décès du vendeur » : le vendeur part, et la rente est plus faible pour un même bien, puisque l’acheteur jouit immédiatement du bien.
Le cœur du contrat est un aléa. La fiche officielle le formule ainsi : la valeur totale de la rente est « incertaine, car elle dépend de la durée de vie du vendeur ». Cet aléa n’est pas un accessoire, c’est la condition de validité du montage — et c’est ce qui explique les règles de nullité que nous détaillons plus bas. Si vous hésitez entre un viager et une vente classique, un avis de valeur chiffré sur la pleine propriété reste le point de départ obligé.
Le bouquet est-il obligatoire dans une vente en viager ?
Non, et c’est la première surprise de ce dossier. « Le bouquet payé comptant à la signature du contrat de vente n’est pas obligatoire », indique la fiche officielle sur l’achat et la vente en viager, vérifiée le 18 août 2025, qui ajoute qu’il est librement fixé et qu’il représente « en général » environ 30 % de la valeur du bien. Ce « en général » est à prendre comme un usage observé, pas comme une règle : rien n’oblige à prévoir un bouquet, et rien n’en plafonne le montant.
Le choix n’est pas qu’une question de trésorerie, il est fiscal. Le bouquet « n’est pas considéré comme un revenu » : il relève de la plus-value immobilière, avec les exonérations qui s’y attachent, et notamment celle de la résidence principale. La rente, elle, est imposée chaque année, pour une fraction de son montant. Un vendeur qui cède sa résidence principale et qui privilégie un bouquet élevé peut donc percevoir une part importante du prix en franchise d’impôt, là où la même somme servie en rente aurait été imposée année après année.
Trois éléments entrent donc dans l’arbitrage : le besoin immédiat de liquidités, le régime d’imposition de chaque composante, et la solidité de l’acheteur — car un bouquet élevé réduit la rente et donc l’exposition au risque d’impayé. Notre article sur les frais de notaire pour le vendeur complète le tableau de ce qui reste réellement au vendeur après l’opération.
Viager occupé : faut-il conserver l’usufruit ou un simple droit d’usage ?
La fiche officielle met les deux options sur le même plan — « l’usufruit ou un droit d’usage » — et ajoute une précision dont les conséquences sont considérables : le droit d’usage ne permet pas de louer le logement. L’usufruit, lui, le permet.
Posez la question au bon moment, c’est-à-dire avant la signature, et sous la forme la plus concrète : que se passe-t-il le jour où le vendeur doit entrer en établissement ? Avec un usufruit conservé, il peut louer son ancien logement et cumuler les loyers avec la rente, ce qui finance souvent l’hébergement. Avec un simple droit d’usage, il quitte un logement qu’il ne peut ni occuper ni louer, et il ne lui reste que la rente. Le choix se fait une fois, à l’acte, et il ne se rattrape pas.
Ce point rapproche le viager du démembrement classique, sans l’y confondre. Dans une vente en nue-propriété, l’usufruit est conservé pour une durée fixée à l’avance, « généralement entre 10 et 20 ans » selon l’ANIL, alors que dans un viager occupé il s’éteint au décès. Notre article sur la vente d’un bien démembré expose le mécanisme de valorisation de ces droits, barème de l’article 669 du code général des impôts compris : nous ne le reprenons pas ici.
Qui paie la taxe foncière et les travaux dans un viager occupé ?
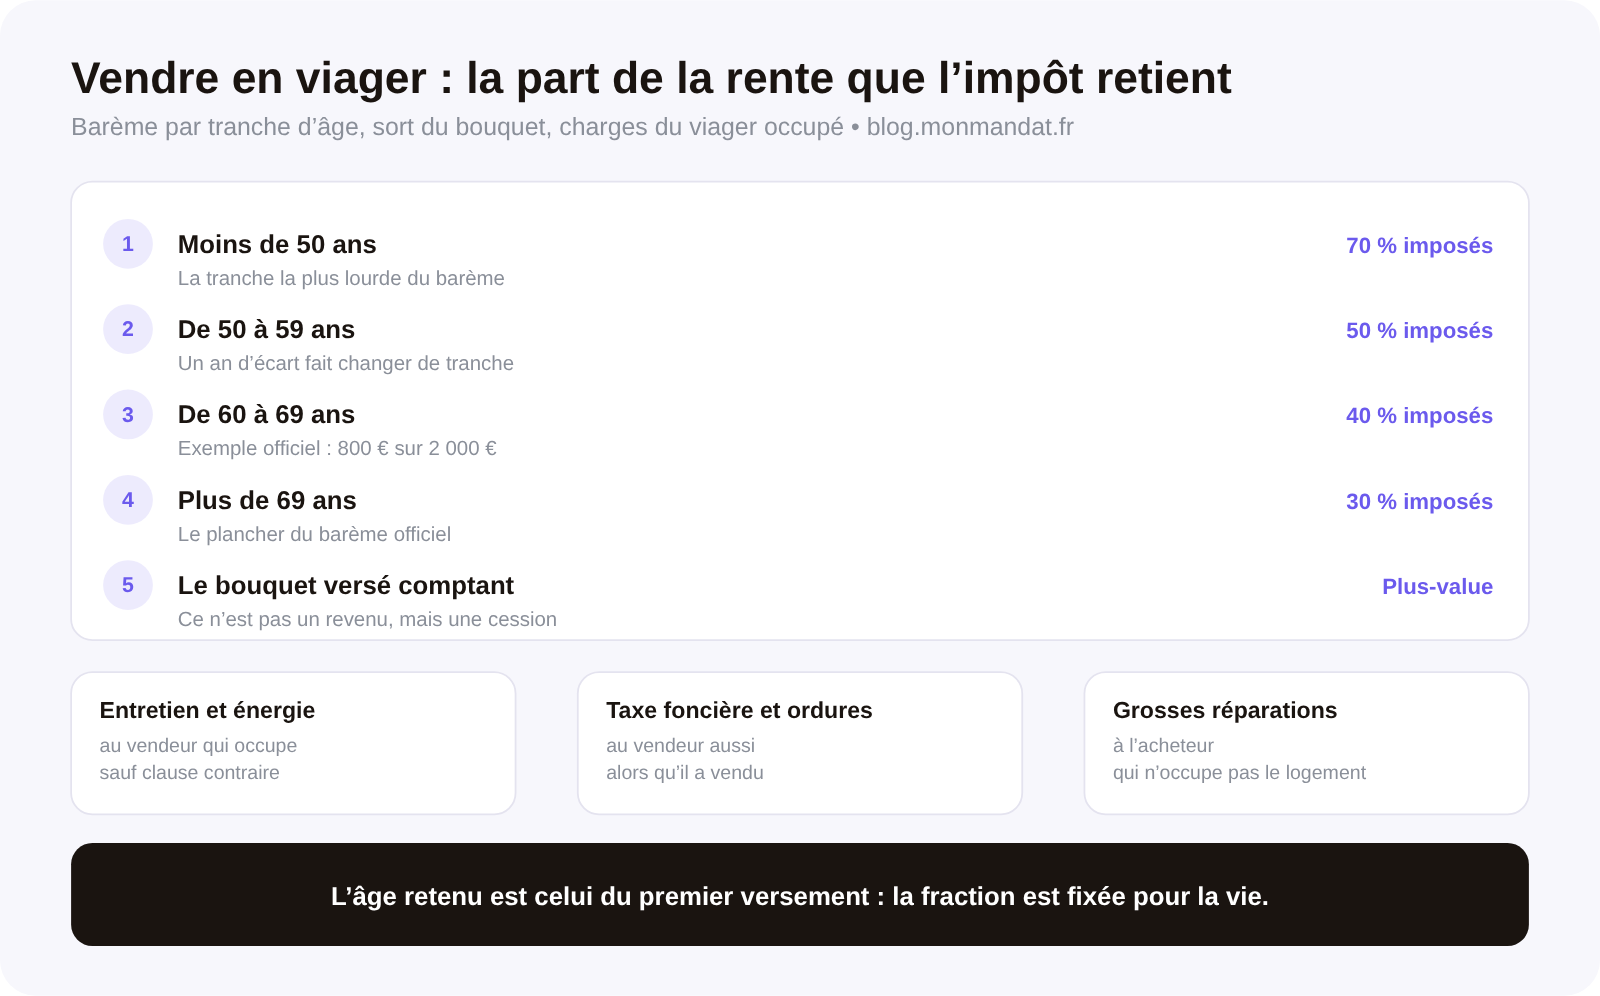
Voici l’inversion la plus mal comprise du viager. À défaut de précision dans l’acte, en viager occupé, le vendeur paie l’entretien courant, les factures d’énergie, la taxe foncière et la taxe d’enlèvement des ordures ménagères. Et « Les grosses réparations sont prises en charge par l’acheteur ». En viager libre, tout bascule : l’acheteur paie les charges, l’entretien courant et les réparations.
Celui qui a vendu continue donc de payer un impôt foncier sur un bien qui n’est plus le sien, tandis que celui qui a acheté finance une toiture qu’il n’utilise pas. Et il faut distinguer deux choses que l’on confond souvent : la répartition prévue par l’acte est un arrangement entre les parties, alors que le redevable légal de la taxe foncière reste le propriétaire au 1er janvier. Nous avons détaillé cette mécanique dans notre article sur la taxe foncière en cas de vente : un accord privé ne modifie pas l’identité du redevable aux yeux de l’administration.
La conséquence pratique est simple. La clause de répartition des charges se négocie, et elle se négocie au même titre que le montant de la rente. Un vendeur âgé qui conserve la taxe foncière d’un grand logement peut voir sa rente nette amputée d’un ou deux mois chaque automne, ce que personne n’a chiffré au moment de la signature.
Comment la rente viagère est-elle imposée pour le vendeur ?
« Seule une fraction de la rente viagère est imposée », et « Cette partie est variable selon votre âge au moment du 1er versement de la rente ». La fiche sur la déclaration des rentes viagères, vérifiée le 15 avril 2026, donne le barème : 70 % pour un vendeur de moins de 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans, et 30 % au-delà de 69 ans. L’exemple qu’elle donne est parlant : pour 2 000 € de rente annuelle avec un premier versement à 65 ans, la fraction imposable est de 40 %, soit 800 € à déclarer. C’est l’administration fiscale qui calcule cette part, le déclarant indiquant le montant brut perçu.
Deux enseignements, et le second est contre-intuitif. Le premier : plus le vendeur est âgé au premier versement, moins sa rente est imposée. Le second : cet âge est figé au premier versement, pour toute la durée du contrat. Un premier versement déclenché quelques semaines avant un anniversaire charnière — le soixantième, le soixante-dixième — fixe une fraction imposable supérieure de dix points, à vie. Sur une rente de 12 000 € par an servie vingt ans, dix points représentent 24 000 € de base imposable supplémentaire.
Un rapprochement utile, enfin : la rente reçue à titre gratuit, par donation ou testament, « est imposée comme des pensions », avec un abattement automatique de 10 % — minimum 454 €, maximum 4 439 € par foyer fiscal. La fiche ne mentionne aucun abattement de ce type pour la rente à titre onéreux : c’est le barème par âge qui en tient lieu, et lui seul.
Que se passe-t-il si l’acheteur arrête de verser la rente ?
Le vendeur n’est pas désarmé, à condition que l’acte ait été rédigé pour cela. La clause résolutoire lui permet de reprendre son bien « si plusieurs rentes ne sont plus versées par le débirentier ». Notez la formulation : plusieurs, et non une. Le premier impayé n’ouvre pas, à lui seul, la reprise du bien — il ouvre une relance.
Une clause pénale peut s’y ajouter, qui permet au vendeur de conserver le bouquet en cas de résiliation. Le cumul des deux est l’arme la plus efficace du crédirentier : il récupère son logement et garde ce qu’il a reçu comptant. C’est aussi ce qui explique qu’un bouquet élevé ne soit pas seulement une avance de trésorerie, mais une garantie.
Un silence à publier, parce qu’il porte sur ce que les vendeurs croient souvent acquis : la fiche officielle du viager ne mentionne pas le privilège du vendeur, cette sûreté dont on entend souvent dire qu’elle protège automatiquement le crédirentier. Nous ne l’affirmons donc pas. Ce que les sources consultées décrivent, ce sont des clauses — résolutoire, pénale, d’indexation — c’est-à-dire des protections qui doivent être écrites pour exister. Un viager mal rédigé n’est pas un viager moins avantageux, c’est un viager sans filet.
Une vente en viager peut-elle être annulée si le vendeur décède peu après ?
Oui, et la règle est chiffrée. Si le vendeur meurt dans les vingt jours suivant la signature, « l’événement est considéré comme prévisible » et la vente n’est pas valable ; les héritiers du crédirentier peuvent en demander l’annulation devant le tribunal. Au-delà de ce délai, la nullité reste possible mais sur un autre terrain : le décès doit avoir été imprévisible, et l’acheteur ne doit pas avoir connu une maladie du vendeur au moment de la vente.
Cette exigence d’aléa réel est la clé de voûte du viager, et elle mérite d’être comprise par les deux parties. Un acheteur informé d’un diagnostic grave n’achète pas un bien à l’aveugle : il achète une quasi-certitude, et le contrat perd sa nature. C’est pourquoi un dossier de viager se prépare avec les mêmes pièces qu’une vente ordinaire, dont la liste figure dans notre article sur les documents obligatoires pour vendre, et avec un mandat écrit en bonne et due forme, dont notre article sur le mandat de vente donne le contenu.
Et voici le retrait qu’il faut assumer : aucune des sources publiques que nous avons consultées ne publie de barème de rente viagère, ni de coefficient de décote d’occupation. La fiche officielle renvoie aux « barèmes » utilisés par le notaire sans les reproduire. Les tableaux que l’on trouve en ligne proviennent d’acteurs qui vendent précisément des viagers : nous n’en reprenons aucun. Ce que nous pouvons dire, en revanche, est que ces barèmes reposent sur des tables moyennes, alors que l’Insee calcule ses tables de mortalité « par sexe, âge et niveau de vie », et publie que l’écart d’espérance de vie entre les personnes modestes et les personnes aisées s’est accru entre les périodes 2012-2016 et 2020-2024. L’aléa n’est pas symétrique, et une moyenne ne décrit personne.
Quand faut-il renoncer au viager et préférer une vente à terme ?
Le viager a une qualité que rien ne remplace : il transforme un patrimoine en revenu régulier sans quitter son logement. Il a aussi un défaut structurel : le vendeur ne sait pas ce qu’il touchera au total, puisque le montant dépend de sa propre longévité. Pour qui veut un revenu certain, l’aléa est un prix à payer, pas un avantage.
L’alternative porte un nom et elle est peu connue : la vente à terme. L’ANIL la décrit comme une transaction où les parties « conviennent d’un prix à l’avance, mais le paiement et la prise de possession du bien sont reportés ». Le prix est donc connu, et il est échelonné sur une durée déterminée, indépendante de la durée de vie du vendeur. L’ANIL signale aussi la contrepartie : « les effets du contrat étant reportés, le contexte » peut évoluer entre la signature et l’exécution, qu’il s’agisse de la situation personnelle, de l’économie ou du financement de l’acheteur.
Trois situations plaident donc pour renoncer au viager. Un vendeur jeune, d’abord : la fraction imposable de sa rente atteint 70 % avant 50 ans, et elle restera à ce niveau. Un vendeur dont la santé est fragile ensuite, parce que l’aléa, insuffisant, fragilise l’acte lui-même. Un vendeur qui doit financer un projet daté, enfin : il lui faut un calendrier, pas une espérance. Dans ces trois cas, ce n’est pas quelques milliers d’euros de rente que l’on renonce à percevoir, c’est un contrat dont le rendement ne pourra jamais être connu à l’avance — et cette incertitude est précisément ce que le viager vend.
Questions fréquentes
Faut-il un notaire pour vendre en viager ?
Oui, et sans exception : la vente en viager suppose un acte authentique établi par un notaire. C’est aussi lui qui calcule le montant de la rente, « selon des barèmes » que la fiche officielle mentionne sans les reproduire. Le code civil applicable est désigné par cette même fiche : les articles 600 à 616 pour l’usufruit et le droit d’usage, et les articles 1968 à 1983 pour la rente viagère.
La rente viagère peut-elle être revalorisée chaque année ?
Oui, si l’acte le prévoit. Une clause d’indexation « permet la révision automatique du montant de la rente », par exemple selon l’indice des prix à la consommation publié par l’Insee. Sans cette clause, la rente reste nominalement identique pendant toute la durée du contrat, ce qui, sur quinze ou vingt ans, en réduit mécaniquement le pouvoir d’achat. C’est la clause la moins visible et la plus décisive de l’acte pour un vendeur.
Le bouquet est-il imposé comme un revenu ?
Non. Le bouquet « n’est pas considéré comme un revenu » : il relève de la plus-value immobilière, et peut à ce titre être exonéré, notamment lorsque le bien vendu est la résidence principale du vendeur. La rente, elle, est imposée chaque année pour une fraction seulement de son montant. Les deux composantes du prix ne suivent donc pas le même régime, et notre article sur les exonérations de plus-value détaille les cas qui font tomber l’impôt.
Peut-on louer le logement vendu en viager occupé ?
Cela dépend du droit que le vendeur a conservé. S’il a gardé l’usufruit, il peut louer le logement et en percevoir les loyers. S’il n’a gardé qu’un droit d’usage, il ne peut pas le louer : la fiche officielle est explicite sur ce point. C’est la question à régler avant la signature, car elle décide de ce qui se passera le jour où le vendeur devra entrer en établissement.