
Le scénario revient chaque automne, et il surprend toujours. Un propriétaire vend son appartement au printemps, encaisse, tourne la page — puis reçoit fin septembre un avis de taxe foncière à son nom, portant sur l’année entière, pour un logement qu’il ne possède plus depuis six mois. Il appelle son notaire, parfois son agent, souvent l’administration. La réponse est partout la même : l’avis est juste.
Ce que beaucoup de vendeurs ignorent, c’est que le partage avec l’acquéreur n’est pas une règle fiscale mais un arrangement privé, et qu’il n’existe que si quelqu’un a pris soin de l’écrire. Cette ligne se prépare bien avant la signature, en même temps que les pièces du dossier décrites dans notre guide des documents obligatoires pour vendre, et elle se chiffre au moment où l’on calcule ce que la vente va réellement rapporter — ce que permet une estimation sérieuse du bien dès le départ.
Qui doit payer la taxe foncière quand le logement est vendu en cours d’année ?
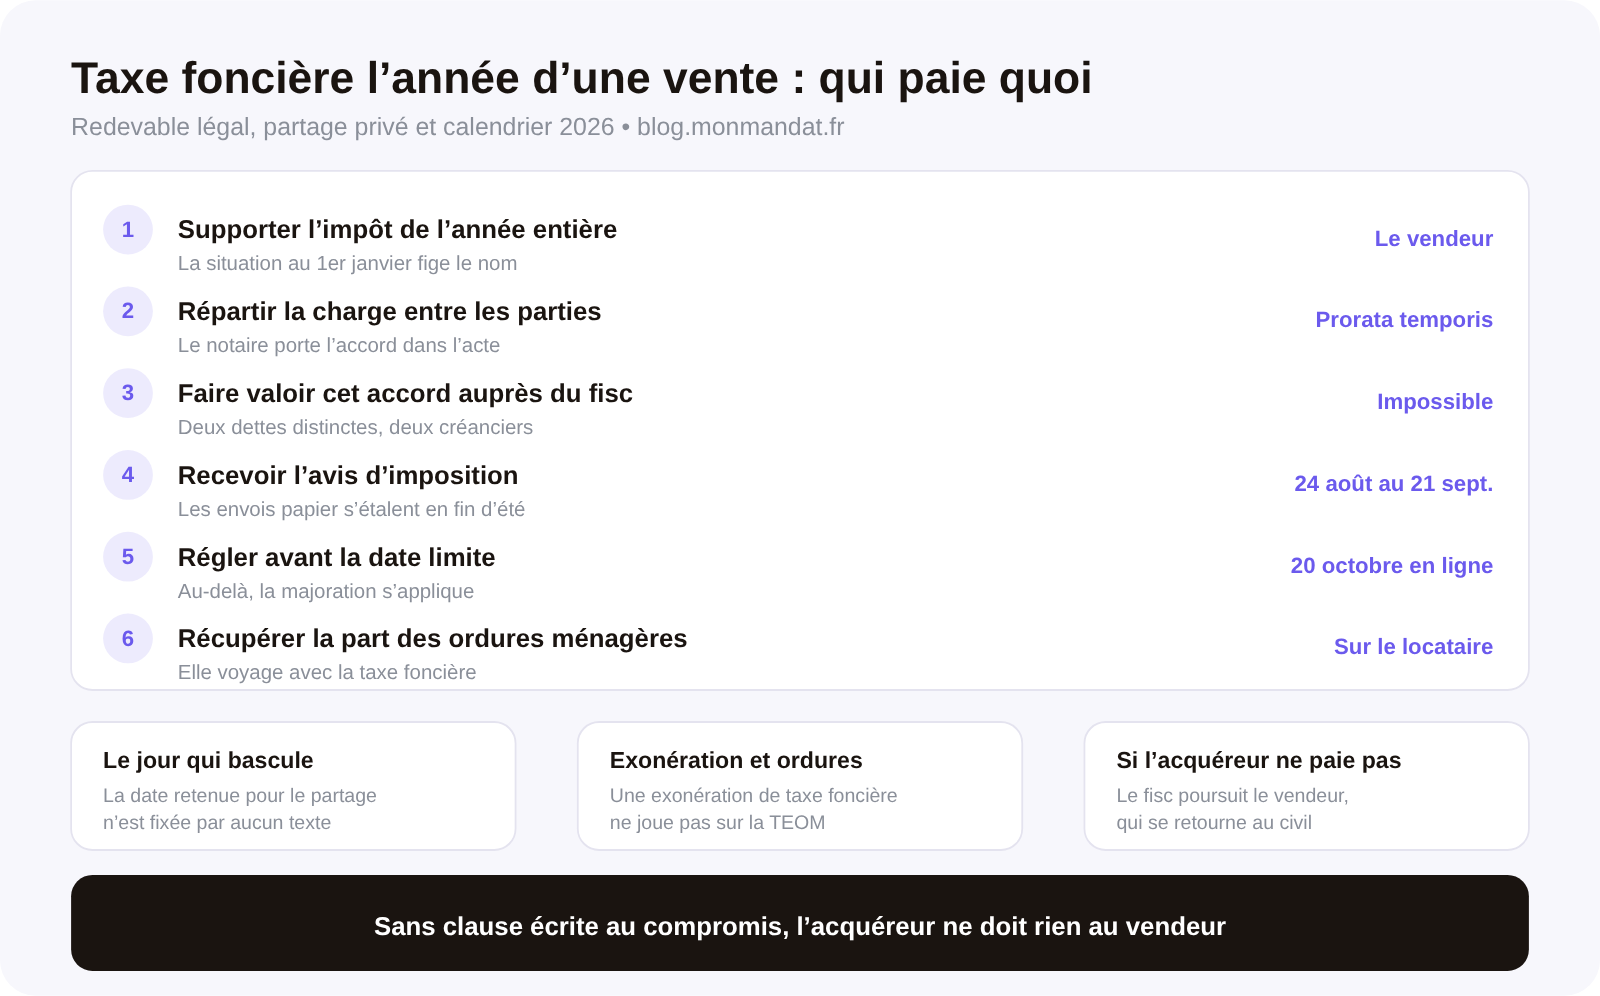
Le vendeur, en totalité. L’administration fiscale l’écrit sans nuance : « le vendeur (propriétaire au 1er janvier) demeure le seul redevable de la totalité de la taxe foncière » pour l’année entière, sur le fondement de l’article 1415 du code général des impôts (impots.gouv.fr). La fiche de service-public.gouv.fr consacrée à la taxe foncière sur les propriétés bâties confirme le principe : la taxe est due par la personne propriétaire ou usufruitière « au 1er janvier de l’année d’imposition ».
Ce que cette règle produit concrètement mérite d’être posé noir sur blanc, parce que c’est contre-intuitif. Un bien vendu le 15 janvier déclenche pour le vendeur une taxe foncière pleine, sur une année pendant laquelle il n’aura été propriétaire que quinze jours. Un bien vendu le 20 décembre ne déclenche aucune taxe pour l’acquéreur sur l’année écoulée — mais lui en vaudra une entière l’année suivante, alors qu’il n’aura possédé le logement que onze jours au 1er janvier.
La règle est donc brutale et parfaitement symétrique : elle ne regarde ni la durée de détention, ni la date de l’acte, ni l’occupation effective du logement. Elle regarde une photographie prise au 1er janvier, et c’est tout. L’avis d’imposition qui part en août ou en septembre n’est que le développement de cette photographie.
Dernière conséquence, souvent découverte trop tard : l’acquéreur n’est pas concerné par l’avis établi au nom du vendeur. Il ne le reçoit pas, il ne peut pas le contester, et il n’a aucun moyen de régler directement l’administration à la place du vendeur. Toute la mécanique de partage se joue ailleurs.
L’accord de prorata signé chez le notaire est-il opposable à l’administration fiscale ?
Non, et c’est le point le plus mal compris du sujet. L’administration est explicite : cet accord « est privé et ne concerne pas l’administration fiscale », et le propriétaire au 1er janvier « reste redevable de la taxe foncière dans son intégralité ».
Autrement dit, la clause de prorata ne répartit pas l’impôt. Elle crée une créance de droit privé entre deux particuliers. Le vendeur reste le débiteur unique du Trésor public pour la totalité ; l’acquéreur devient, séparément, le débiteur du vendeur pour la part convenue. Ce sont deux obligations distinctes, qui n’ont ni la même nature, ni le même créancier, ni les mêmes moyens de recouvrement.
Les conséquences pratiques sont au nombre de trois, et elles sont toutes défavorables au vendeur inattentif.
Première conséquence : un acquéreur qui ne rembourse pas ne crée aucun incident fiscal. Le vendeur, lui, doit payer la totalité à la date limite, sous peine de majoration. Il paiera donc d’abord, et réclamera ensuite.
Deuxième conséquence : si le remboursement n’a pas été pris en charge par le notaire au moment de l’acte, il faudra le réclamer soi-même, à quelqu’un dont on n’a parfois plus que l’adresse du bien vendu. C’est la raison pour laquelle la bonne pratique consiste à faire figurer la répartition dans l’acte et à faire porter le montant en compte par le notaire, plutôt que de s’en remettre à un virement promis pour octobre.
Troisième conséquence : la somme en jeu se range dans la même catégorie que les autres lignes qui séparent le prix affiché de ce que le vendeur encaisse vraiment, aux côtés des honoraires et des frais de sortie de prêt. Nous détaillons ce calcul complet dans notre article sur le net vendeur, et le détail de ce qui reste à la charge du vendeur chez le notaire figure dans notre dossier sur les frais de notaire du vendeur.
Comment se calcule le prorata de taxe foncière entre vendeur et acquéreur ?
Par une règle de trois sur l’année, à partir du dernier avis connu. Le principe est simple : la taxe de l’année est divisée entre les deux parties au prorata du temps pendant lequel chacune a été propriétaire. Sur une taxe foncière de 1 400 € et une vente actée le 30 septembre, le vendeur conserve à sa charge les neuf mois écoulés, soit environ 1 050 €, et l’acquéreur rembourse les trois mois restants, soit environ 350 €.
Mais il faut être honnête sur ce que les sources publiques disent — et sur ce qu’elles ne disent pas. Aucune des pages consultées, ni du côté de l’administration fiscale, ni du côté de service-public.gouv.fr, ne fixe de méthode de calcul : ni la base de référence, ni le traitement du jour de la signature, ni le sort de la part correspondant aux taxes annexes. Ce silence est logique, puisqu’il s’agit d’un accord privé — mais il signifie que tout se joue dans la rédaction de la clause.
Trois points à lire attentivement avant de signer, parce qu’ils déplacent le résultat de quelques dizaines à quelques centaines d’euros.
Le premier est la base. La répartition se fait le plus souvent sur le dernier avis connu, puisque celui de l’année en cours n’est pas encore émis au printemps. Si les taux locaux augmentent entre-temps, l’écart reste à la charge du vendeur, sauf clause de régularisation.
Le deuxième est le point de bascule. Selon que le jour de la signature est compté au vendeur ou à l’acquéreur, et selon que l’on raisonne en jours ou en mois entamés, le résultat change. Sur un bien vendu en milieu de mois, cela représente une quinzaine de jours de taxe.
Le troisième est le périmètre. L’avis porte la taxe foncière et, le plus souvent, la taxe d’enlèvement des ordures ménagères. Une clause qui vise « la taxe foncière » sans préciser peut laisser un doute sur la seconde, et ce doute se résout rarement en faveur de celui qui a payé.
La clause de répartition de la taxe foncière est-elle obligatoire dans un compromis de vente ?
Non. Aucun texte ne l’impose, et c’est l’information la plus utile de tout l’article pour un vendeur. L’administration indique que cet accord figure « généralement » dans le compromis ou l’acte de vente — « généralement », et non « obligatoirement ».
Il s’agit donc d’un usage notarial, très répandu, mais qui reste un usage. Son absence n’est pas une irrégularité : c’est simplement une absence de créance. Un vendeur dont l’acte ne comporte aucune clause de ce type n’a rien à réclamer à son acquéreur, et il paiera l’année entière sans contrepartie.
La pratique répandue qui ne tient pas est précisément celle-là : « le notaire s’en occupe, c’est automatique ». La répartition est habituelle, elle n’est pas automatique, et elle n’a d’existence que si elle est écrite. Deux lignes dans un compromis contre une année de taxe : le rapport est sans équivalent dans tout le dossier de vente.
Le réflexe à prendre est simple. Au moment de relire le projet de compromis, chercher le mot « foncière », vérifier qu’une répartition est prévue, lire sa base de calcul, et vérifier que le montant sera porté en compte par le notaire le jour de l’acte. Si la clause est absente, la demander : elle ne se négocie presque jamais, parce que l’acquéreur sait qu’il bénéficie de la même règle l’année suivante.
Ce raisonnement est exactement le même que celui qui s’applique aux charges de copropriété votées avant la vente, où la date d’exigibilité commande et où l’accord des parties n’est pas opposable au syndic : nous l’avons détaillé dans notre article sur les travaux votés en assemblée générale et la vente. Dans les deux cas, un partage privé s’organise à côté d’une règle publique qui, elle, ne bouge pas.
Qui paie la taxe d’enlèvement des ordures ménagères l’année de la vente ?
Le même redevable, mais avec une règle de récupération différente, et c’est là que les situations se compliquent. La taxe d’enlèvement des ordures ménagères est « établie au nom du propriétaire ou de l’usufruitier » et figure sur le même avis que la taxe foncière (service-public.gouv.fr).
Deux particularités méritent d’être retenues.
La première concerne le locataire. Le propriétaire doit payer la taxe même lorsque le logement est loué, mais il peut en réclamer le montant au locataire, à l’exception des frais de gestion, parce qu’elle fait partie des charges récupérables. Un vendeur qui cède un logement occupé se retrouve donc avec trois parties à la même ligne : l’administration, qui lui réclame tout ; le locataire, à qui il peut récupérer la taxe pour la période de location ; et l’acquéreur, avec qui il partage le solde selon la clause du compromis. Les spécificités d’une vente avec bail en cours sont détaillées dans notre article sur la vente d’un appartement loué.
La seconde est une inversion qu’on ne voit jamais venir : les exonérations de taxe foncière ne s’appliquent pas à la taxe d’enlèvement des ordures ménagères. Un propriétaire exonéré de taxe foncière, pour quelque motif que ce soit, reçoit malgré tout un avis portant la seule taxe ordures ménagères — et il la doit. Pour un vendeur qui s’attendait à ne rien recevoir, la surprise est entière, et elle rend d’autant plus utile une clause de répartition rédigée large.
Que faire quand l’avis de taxe foncière arrive après la vente, au nom du vendeur ?
Le payer, puis réclamer. Dans cet ordre, et sans attendre.
Le calendrier 2026 est précis, et il explique pourquoi tant de vendeurs sont pris de court. Les avis ont été mis en ligne à partir du 27 août 2026 pour les contribuables non mensualisés, et à partir du 19 septembre pour les mensualisés ; les envois postaux se sont étalés entre le 24 août et le 21 septembre pour les premiers, et entre le 21 septembre et le 9 octobre pour les seconds. Côté paiement, la date limite est fixée au 20 octobre 2026 pour un règlement en ligne, et au 15 octobre 2026 pour les autres moyens de paiement autorisés pour les montants inférieurs ou égaux à 300 € ; l’adhésion au prélèvement à l’échéance était ouverte jusqu’au 30 septembre 2026, pour un débit au 26 octobre (economie.gouv.fr).
Autrement dit, l’avis tombe en pleine rentrée, souvent plusieurs mois après une vente conclue au printemps ou en été, et le délai pour payer est court. Contester le redevable n’avancera à rien : l’avis est régulier. Et le paiement est dû à la date limite même en cas de réclamation, sauf à demander un sursis de paiement.
Une précision utile sur la mensualisation. Un vendeur mensualisé continue d’être prélevé pour l’année en cours, puisque l’imposition reste la sienne. Ce qui doit être signalé au service des impôts, c’est le changement de propriétaire, pour que l’imposition de l’année suivante soit établie au nom de l’acquéreur. Conserver l’avis est par ailleurs indispensable : c’est la pièce justificative du remboursement que l’on réclame.
Qui paie la taxe foncière en indivision, en usufruit ou quand le bien est détenu par une société ?
La règle du 1er janvier ne change pas, mais la personne qu’elle désigne, oui, et c’est une source d’erreurs fréquente dans les ventes à plusieurs titulaires.
En cas de démembrement, la fiche de service-public.gouv.fr vise le propriétaire « ou usufruitier » : c’est donc l’usufruitier qui est redevable, et non le nu-propriétaire. Cette répartition est cohérente avec celle des autres charges, et nous l’avons documentée dans notre article sur la vente d’un bien détenu en usufruit et nue-propriété. Un nu-propriétaire qui vend ne doit donc rien au titre de la taxe foncière de l’année — mais il n’a pas non plus de créance à faire valoir sur l’acquéreur.
En indivision, l’imposition est établie au titre du bien indivis, et sa répartition interne entre indivisaires relève des règles de l’indivision, non du droit fiscal. La question se pose surtout quand l’un des indivisaires a avancé la totalité : il s’agit alors d’un compte à faire entre eux, au même titre que les autres charges, comme nous l’expliquons dans notre article sur la sortie d’indivision.
Quand le bien appartient à une société civile immobilière, c’est la société qui est propriétaire au 1er janvier, donc redevable, et la clause de répartition se négocie en son nom. Les autres conséquences d’une détention en société au moment de la vente sont traitées dans notre article sur la vente d’un bien détenu en SCI.
Dans ces trois configurations, la même précaution s’impose : vérifier que la clause de prorata désigne le bon créancier. Une clause qui prévoit un remboursement « au vendeur » dans une vente à quatre indivisaires n’indique pas à qui le virement doit partir, et c’est ainsi que naissent les relances.
Quand faut-il renoncer à réclamer un prorata de taxe foncière ?
Lorsque le coût de la réclamation dépasse l’enjeu, ce qui arrive plus souvent qu’on ne croit — et la seule façon de le savoir est de poser le calcul.
Faire écrire la clause au compromis prend deux lignes et quelques minutes de relecture. Sur une taxe de 1 400 € et une vente au 30 septembre, elle vaut 350 €. Sur une vente au 31 mars, elle vaut 1 050 €. À ce niveau, la question ne se pose pas : la clause se demande, systématiquement.
En revanche, réclamer après coup un remboursement qui n’a pas été porté en compte par le notaire est une autre affaire. Il faut retrouver l’acquéreur, lui adresser l’avis, lui demander un virement, relancer. Sur une vente intervenue en novembre, la part de l’acquéreur sur une taxe de 1 400 € avoisine 230 € ; une mise en demeure par lettre recommandée, puis une procédure devant le juge des contentieux de la protection, coûteront en temps et en frais davantage que la somme en jeu, sans garantie de recouvrement rapide. Le bon arbitrage est alors de solder et de passer à autre chose.
La leçon n’est pas de renoncer, elle est de déplacer l’effort. Tout ce qui se règle au moment de l’acte, par un compte entre les mains du notaire, se règle gratuitement ; tout ce qui se reporte après la signature devient une créance ordinaire, avec les aléas d’une créance ordinaire. C’est le même principe que pour les charges de copropriété, les diagnostics ou les frais de mainlevée : le moment où l’argent circule décide du coût de la discussion. Pour une vue d’ensemble de ces lignes et de leur poids relatif dans un budget de vente, nous renvoyons à notre dossier sur les frais d’agence immobilière, où elles sont remises en regard les unes des autres.
Questions fréquentes
Peut-on arrêter ses prélèvements mensuels de taxe foncière après avoir vendu ?
Pas pour l’année en cours : l’imposition reste établie à votre nom, puisque vous étiez propriétaire au 1er janvier, et elle doit être réglée en totalité. C’est pour l’année suivante que la situation change. Signalez le changement de propriétaire à votre service des impôts, et conservez l’avis : c’est lui qui sert de base au remboursement que l’acquéreur vous doit.
Quelle est la date limite de paiement de la taxe foncière en 2026 ?
Le 20 octobre 2026 pour un paiement en ligne, et le 15 octobre 2026 pour les autres moyens de paiement autorisés, pour les montants inférieurs ou égaux à 300 €. Pour les contribuables ayant adhéré au prélèvement à l’échéance, le débit intervient le 26 octobre 2026.
Le prorata se compte-t-il à partir du jour de la signature de l’acte ?
Aucune des sources publiques que nous avons consultées ne fixe la méthode de calcul ni le jour pivot : ni l’administration fiscale, ni service-public.gouv.fr n’imposent de formule, puisque le partage relève d’un accord privé. C’est donc la rédaction de la clause qui tranche, et c’est une raison de la lire avant de signer plutôt qu’après.
Un acquéreur peut-il refuser de rembourser la taxe foncière au vendeur ?
Si aucune clause ne figure dans l’acte, oui : rien ne l’oblige à participer, puisqu’il n’est pas le redevable légal. Si une clause existe, le vendeur dispose d’une créance contractuelle contre lui — mais c’est une créance entre particuliers, qu’il faut réclamer soi-même, et que l’administration fiscale ne recouvrera jamais à sa place.