Oui, on peut vendre un logement occupé par un locataire qui ne paie plus son loyer, et sans attendre la fin du bail. Mais la question que se posent la plupart des bailleurs dans cette situation — « est-ce que la vente me débarrasse du problème ? » — reçoit une réponse qui déroute : la vente déplace le bien, pas la dette. La créance de loyer reste au vendeur, l’acquéreur ne peut pas se prévaloir des manquements antérieurs à la vente, et le vendeur, cessant d’être bailleur, perd le seul levier qui lui restait : la demande de résiliation du bail.
Autrement dit, vendre sous la pression d’un impayé revient souvent à conserver le pire et à céder le reste. Cet article décrit ce qui se transmet et ce qui ne se transmet pas, les délais réels d’une procédure d’impayés — qui se comptent en mois et non en semaines —, le sort du dépôt de garantie et ce qu’il faut dire à l’acquéreur. Avant de vous décider, un chiffrage honnête de votre sortie est indispensable : notre estimation gratuite et notre page sur le net vendeur vous donnent le montant qui restera réellement, dette comprise. Les règles générales du congé pour vente et de la décote d’un bien vendu occupé sont traitées dans vendre un appartement loué, que nous ne reprenons pas ici.
Peut-on vendre un logement occupé par un locataire qui ne paie plus son loyer ?
Rien ne l’interdit. Le propriétaire d’un logement loué « a également la possibilité de vendre son bien à tout moment, même s’il est encore occupé par le locataire », rappelle l’Agence nationale pour l’information sur le logement sur une page à jour au 11 février 2025. L’existence d’une dette locative ne crée aucune interdiction supplémentaire : elle ne rend pas le bien invendable, elle en change seulement le prix et l’acquéreur probable.
Le bail se poursuit : « Le contrat de bail se poursuivra alors dans les mêmes conditions avec le nouveau propriétaire. » Ce qui se poursuit, ce sont les conditions du contrat — montant du loyer, durée, date d’échéance — et non l’état du compte locatif. C’est exactement là que la plupart des vendeurs se trompent, et la distinction est lourde de conséquences.
L’autre voie consiste à attendre : le bailleur « peut attendre la fin du bail pour donner congé à son locataire en vue de la vente ». Sur un impayé, cette voie a un défaut dirimant. Un congé pour vente adressé à un locataire qui ne paie pas ne lui réclame rien : il lui donne au contraire, en location vide, une offre de vente prioritaire sur le logement qu’il occupe sans payer, et plusieurs mois d’occupation supplémentaires. Les deux problèmes — l’impayé et la libération du bien — ne se résolvent pas par le même instrument, et les confondre fait perdre une année.
L’acquéreur reprend-il la dette de loyer du locataire ?
Non, et c’est le point le plus contre-intuitif du dossier. Une analyse de jurisprudence de l’ANIL portant sur un arrêt de la troisième chambre civile de la Cour de cassation du 2 octobre 2002 — la source ne publie pas le numéro de pourvoi, nous ne l’inventons pas — tranche la question dans un cas parfaitement proche du nôtre : un acquéreur avait acheté un logement dont les locataires ne payaient pas le vendeur, les paiements avaient repris dès la vente, et l’acquéreur demandait malgré tout la résiliation du bail.
La solution retenue est que le bail ne crée que des droits personnels, et qu’une convention ne produit effet qu’entre ses parties. Le nouveau propriétaire ne peut donc pas agir contre le locataire pour des manquements antérieurs à la vente. Une exception existe, et elle est contractuelle : lorsque l’acte de vente contient une clause de subrogation ou une cession de créance, l’acquéreur peut exercer les droits personnels du vendeur contre le locataire. Une cession de dette, en revanche, exige l’accord du créancier.
Pour un vendeur, la conséquence est double et désagréable. Il conserve sa créance de loyers, qui devient une dette civile à recouvrer contre une personne qu’il ne loge plus. Et il perd simultanément le moyen de pression le plus efficace, puisqu’il n’est plus bailleur : la résiliation du bail pour défaut de paiement ne se demande que par celui qui l’a consenti. L’impayé cesse d’être un motif de résiliation pour devenir un simple arriéré. Si vous voulez que l’acquéreur reprenne l’action, cela se négocie et s’écrit dans l’acte, au prix d’une baisse de prix correspondante — et cela se prépare bien avant le compromis, avec les pièces listées dans notre dossier des documents obligatoires pour vendre.
L’acquéreur peut-il poursuivre la résiliation du bail engagée par le vendeur ?
C’est la question que posent tous les acquéreurs sérieux, et la réponse honnête est qu’aucune des sources publiques que nous avons consultées ne traite expressément du sort d’une procédure déjà engagée lorsque le bien change de mains en cours d’instance. Nous publions ce silence plutôt que de le combler.
Ce qui est établi, en revanche, borne la réponse par le haut. Puisque l’acquéreur ne peut pas se prévaloir des manquements antérieurs à la vente, il ne peut pas fonder une demande de résiliation sur les loyers que le locataire devait au vendeur, sauf cession de créance expresse. Un acquéreur qui achète en comptant sur « la procédure déjà lancée » achète donc un espoir, pas un droit — et il le découvre à l’audience.
Il y a là une règle de conduite simple pour le vendeur. Si la résiliation est l’objectif, elle se termine avant la vente : on obtient la décision, on fait signifier le commandement de quitter les lieux, et on vend un bien dont le sort est clair. Si la vente est l’objectif, on cesse de poursuivre deux choses à la fois, on chiffre l’arriéré, on l’annonce, et on le fait apparaître dans le prix. Vendre en cours de procédure est la seule option qui additionne les inconvénients des deux autres. Ce que l’acquéreur hérite réellement d’un bail en cours est détaillé dans acheter un bien loué.
Combien de temps prend une procédure pour impayés de loyer avant l’expulsion ?
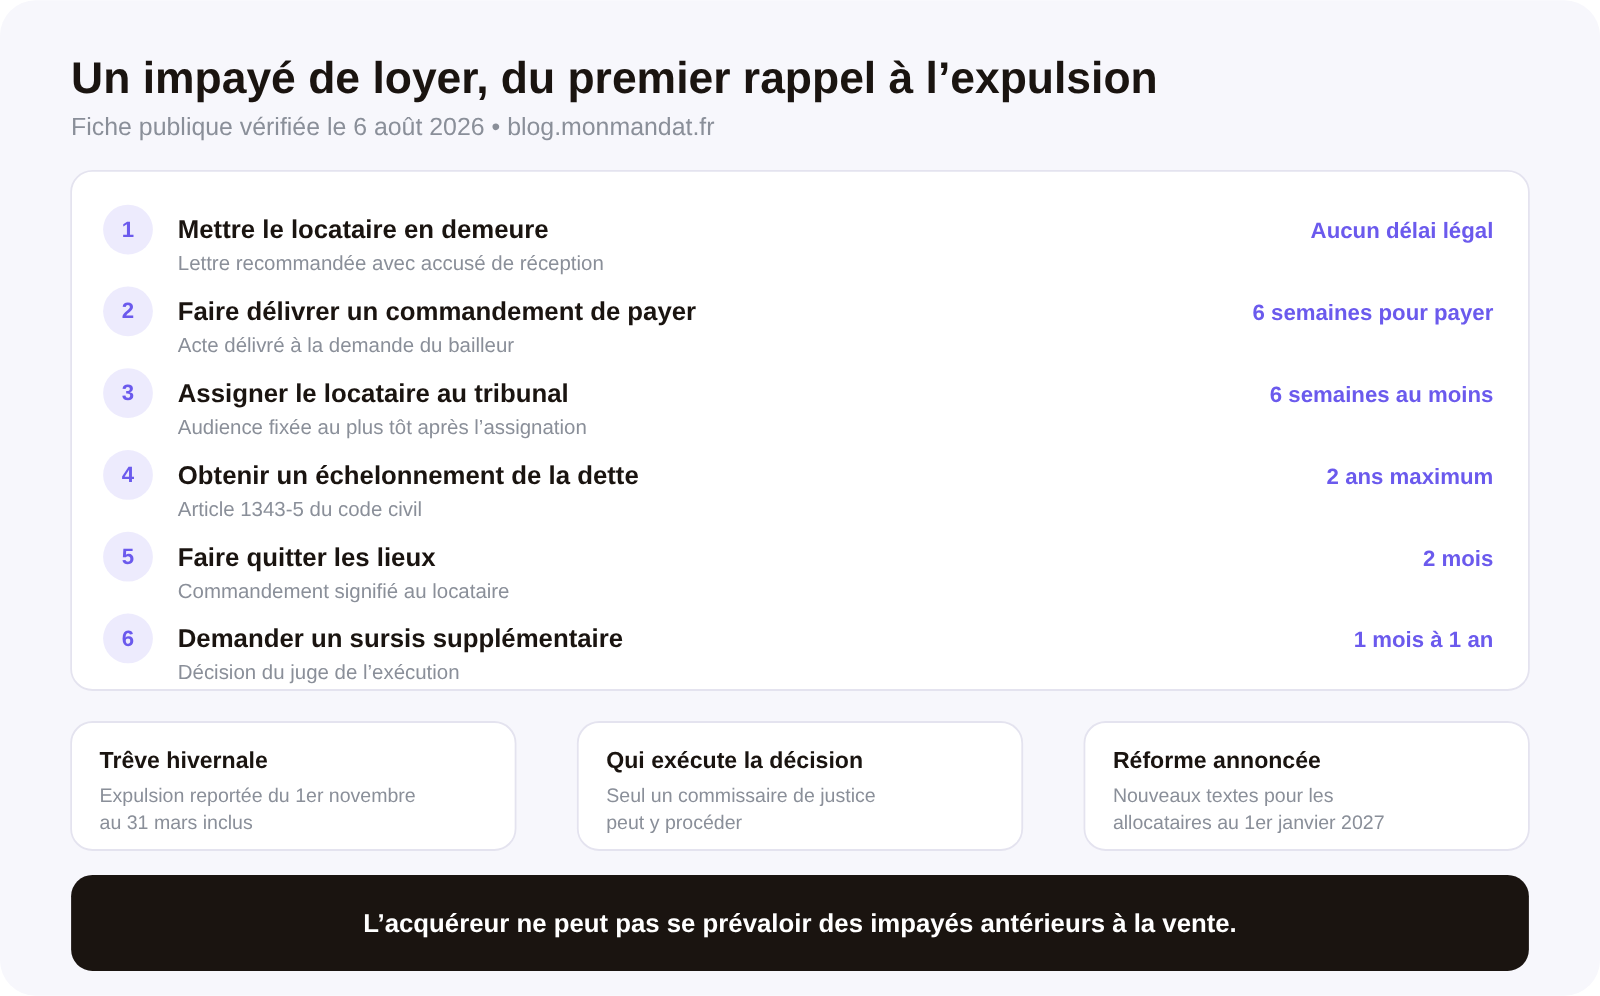
La fiche publique consacrée aux loyers impayés et à l’expulsion, vérifiée le 6 août 2026, donne les délais étape par étape, et leur lecture explique pourquoi aucun professionnel sérieux ne donne de durée moyenne.
Tout commence hors procédure, par une simple lettre, puis par une mise en demeure envoyée « par lettre recommandée avec accusé de réception » : aucun délai légal n’encadre cette phase. Vient ensuite le commandement de payer, délivré par un commissaire de justice, qui ouvre au locataire un délai ferme : « Vous avez 6 semaines pour payer ce montant. » Si la dette n’est pas réglée, le propriétaire saisit le juge des contentieux de la protection du tribunal dont dépend le logement, et l’audience « doit avoir lieu au moins 6 semaines après le jour où vous avez reçu l’assignation ».
À l’audience, le juge peut accorder au locataire de bonne foi un délai de grâce d’une ampleur que les bailleurs sous-estiment : un « délai de 2 ans maximum » pour rembourser la dette, sur le fondement de l’article 1343-5 du code civil. Si la résiliation est acquise, le commandement de quitter les lieux laisse au locataire environ deux mois : « Généralement, après avoir reçu le commandement de quitter les lieux, vous avez 2 mois pour quitter le logement. » Et le juge de l’exécution peut encore allonger ce délai, « de 1 mois à 1 an maximum ».
Enfin, deux limites tiennent lieu de rappel à la réalité. La trêve hivernale, « du 1er novembre au 31 mars (inclus) de l’année suivante », reporte l’expulsion d’un locataire sans solution de relogement. Et l’exécution ne s’improvise pas : « Seul un commissaire de justice peut se charger de l’expulsion du locataire. » La fiche signale par ailleurs une réforme concernant les personnes qui perçoivent une aide personnelle au logement, dont elle indique que « ces textes entrent en vigueur le 1er janvier 2027 ».
Faut-il attendre la fin de la procédure ou vendre occupé avec l’impayé ?
L’arbitrage se pose en trois chiffres, et aucun des trois n’est une moyenne de marché. Le premier est le cumul de l’arriéré : ce que le locataire doit déjà, plus ce qu’il devra pendant la durée restante de la procédure, dont nous venons de voir qu’elle peut dépasser deux ans si un délai de grâce est accordé. Le deuxième est le coût de la procédure elle-même, commissaire de justice et avocat compris. Le troisième est l’écart de prix entre un bien vendu libre et le même bien vendu occupé par un locataire défaillant.
Un retrait assumé : aucune des sources publiques que nous avons consultées ne chiffre la décote d’un logement vendu avec un locataire en impayés. Nous n’en publions donc aucune, et nous signalons que les pourcentages qui circulent sur ce point proviennent d’acteurs dont le métier est précisément d’acheter ce type de biens. La seule décote dont nous ayons relevé des éléments documentés est celle d’un bien simplement vendu occupé, traitée dans notre page dédiée, et elle ne se transpose pas.
Ce qui se calcule, en revanche, c’est le point de bascule : au-delà du moment où l’arriéré prévisible plus les frais dépassent l’écart de prix, attendre coûte plus cher que vendre. En dessous, obtenir la décision avant de vendre protège à la fois le prix et l’acquéreur. Un bon conseiller ne vous donnera pas une décote standard, il vous fera ce calcul-là — c’est l’un des critères de sélection développés dans comment choisir un agent immobilier pour vendre.
Qui doit restituer le dépôt de garantie après la vente d’un logement loué ?
Deux lectures existent dans les sources publiques, et elles ne disent pas la même chose. L’analyse de jurisprudence portant sur l’arrêt du 2 octobre 2002 retient que, même si l’acte de vente transfère l’obligation de restituer le dépôt de garantie, l’ancien bailleur en reste redevable, parce qu’une cession de dette exige l’accord du créancier — ici, le locataire. Les deux sources à jour en 2025 disent l’inverse : la page de l’ANIL déjà citée écrit que « c’est au nouveau propriétaire de lui restituer le dépôt de garantie », et la fiche de l’Institut national de la consommation, publiée le 20 septembre 2019 et modifiée le 24 avril 2025, écrit que « c’est le nouveau bailleur qui doit rendre le dépôt de garantie », sur le fondement de « l’article 22, dernier alinéa » de la loi du 6 juillet 1989.
La clé de lecture est chronologique, et la fiche de l’Institut national de la consommation la fournit elle-même : elle précise que l’article 22 a été « modifié par la loi n° 2014-366 du 24 mars 2014 ». L’arrêt de 2002 est donc antérieur à la réécriture du texte sur lequel reposent les deux sources récentes. Nous publions les deux, avec cette date : un lecteur pressé qui tombe sur l’analyse de jurisprudence sans en regarder l’année en tirera une conclusion périmée.
En pratique, cela signifie que le dépôt de garantie suit le bien, là où la dette de loyer reste au vendeur. Les deux sommes, souvent confondues dans la négociation, obéissent donc à des règles opposées. Et le dépôt se restitue dans des délais courts : « 1 mois si l’état des lieux de sortie est conforme à l’état des lieux d’entrée », « 2 mois » dans le cas contraire, faute de quoi il « est majoré d’une somme égale à 10 % du loyer mensuel en principal, pour chaque période mensuelle commencée en retard ». Pour un acquéreur, c’est une charge à provisionner au compromis ; pour un vendeur, un sujet à régler par écrit plutôt qu’à laisser dans le flou.
Que faut-il dire à l’acquéreur d’un logement dont le locataire est en impayés ?
Tout, et par écrit. Un impayé n’est pas une impression : il se documente par un décompte locatif daté, les quittances ou leur absence, les lettres de rappel, la mise en demeure, le commandement de payer s’il a été délivré, et les actes de procédure s’il y en a. Transmettre ces pièces n’est pas une faveur faite à l’acquéreur, c’est ce qui sécurise le vendeur : un acquéreur informé, qui a acheté en connaissance d’une dette chiffrée, ne pourra pas soutenir ensuite qu’on lui a dissimulé l’essentiel.
Le risque inverse est réel et coûteux. Un acquéreur qui découvre après la vente que le locataire ne payait pas depuis dix-huit mois, alors que l’annonce parlait d’un « bien loué, rendement sécurisé », a un terrain d’action. Et la responsabilité ne pèse pas seulement sur le vendeur : le professionnel qui a présenté le bien engage la sienne, comme nous l’exposons dans les obligations de l’agent immobilier envers le vendeur et dans la responsabilité de l’agent après la vente. Un vendeur qui cache un impayé à son agent se fabrique donc deux adversaires au lieu d’un.
Un point de vocabulaire, enfin, parce qu’il change la négociation : on ne vend pas « un bien loué », on vend un bail en cours avec son historique. L’acquéreur achète un flux de loyers dont l’annuité réelle est celle qui a été encaissée, pas celle qui est écrite au contrat. Présenter les choses ainsi fait perdre quelques pourcents de prix affiché et fait gagner un acquéreur qui ne se rétractera pas.
Quand faut-il renoncer à vendre et solder la situation d’abord ?
Trois situations justifient de suspendre la mise en vente. La première est celle d’un délai de grâce accordé par le juge : si le locataire bénéficie d’un échelonnement sur plusieurs mois et qu’il le respecte, le bail n’est pas résilié et il ne le sera pas. Vendre à ce moment-là, c’est vendre un bien dont le locataire redevient payeur, donc sans décote justifiée, mais en abandonnant une créance que l’acquéreur ne reprendra pas. Mieux vaut encaisser l’échelonnement.
La deuxième est celle d’une décision de résiliation déjà obtenue. À quelques semaines du commandement de quitter les lieux, il serait absurde de céder le bien à un acquéreur qui devra tout recommencer : on attend la libération, on vend libre, et l’écart de prix paie largement l’attente. La troisième est l’absence de pièces. Un bailleur qui ne peut produire ni décompte, ni mise en demeure, ni état des lieux d’entrée n’a pas un dossier d’impayé, il a un désordre de gestion ; il doit le reconstituer avant de le montrer à un acquéreur.
Dans tous les autres cas, vendre occupé avec un impayé annoncé est une décision défendable, à une condition : qu’elle soit prise avec le bon chiffre. L’erreur n’est presque jamais de vendre, elle est de vendre en espérant que la vente efface la dette. Elle ne l’efface pas : elle la laisse dans les mains du vendeur, désormais dépourvu du levier qui aurait permis de la recouvrer. Le reste — calendrier, diagnostics, documents à réunir, et les contraintes propres aux logements mal classés que rappelle notre page sur l’interdiction de location — se traite comme sur n’importe quelle vente de bien occupé.
Questions fréquentes
Peut-on retenir le dépôt de garantie sur des loyers impayés ?
Oui, mais sous conditions et dans des limites étroites. Les loyers impayés, loyer principal et provisions pour charges, figurent parmi les sommes retenables, y compris celles correspondant au préavis, mais elles « ne peuvent être retenues qu’à condition qu’elles soient justifiées ». En revanche, le bailleur ne peut pas retenir d’amendes ou de pénalités contractuelles pour paiement tardif. Et un dépôt de garantie plafonné à un ou deux mois ne couvre jamais une dette installée depuis un an.
La trêve hivernale suspend-elle aussi la procédure devant le juge ?
Non. La trêve, qui court « du 1er novembre au 31 mars (inclus) de l’année suivante », reporte l’expulsion elle-même d’un locataire sans solution de relogement. Elle n’empêche ni la délivrance d’un commandement de payer, ni l’assignation, ni l’audience, ni la décision du juge. Beaucoup de bailleurs perdent l’hiver en croyant la procédure gelée, alors que seule la dernière étape l’est.
Faut-il signaler l’impayé à la caisse qui verse l’aide au logement ?
Lorsque l’aide personnelle au logement est versée directement au propriétaire, l’impayé doit être signalé « dans un délai de deux mois suivant la constitution de l’impayé ». Le seuil d’impayé retenu pour le tiers-payant est atteint « si la dette représente une somme égale à deux fois le montant mensuel net » de l’aide. Un déménagement ou une résiliation de bail se déclare « dans un délai d’un mois ».
Le nouveau propriétaire doit-il se présenter au locataire ?
Oui : après la vente, « le nouveau propriétaire devra adresser ses coordonnées au locataire », et le bail « se poursuivra alors dans les mêmes conditions avec le nouveau propriétaire ». C’est une formalité, mais elle a une conséquence pratique utile : le locataire en impayés sait à partir de quelle date ses loyers changent de destinataire, ce qui évite de laisser une ambiguïté dont il pourrait se servir.