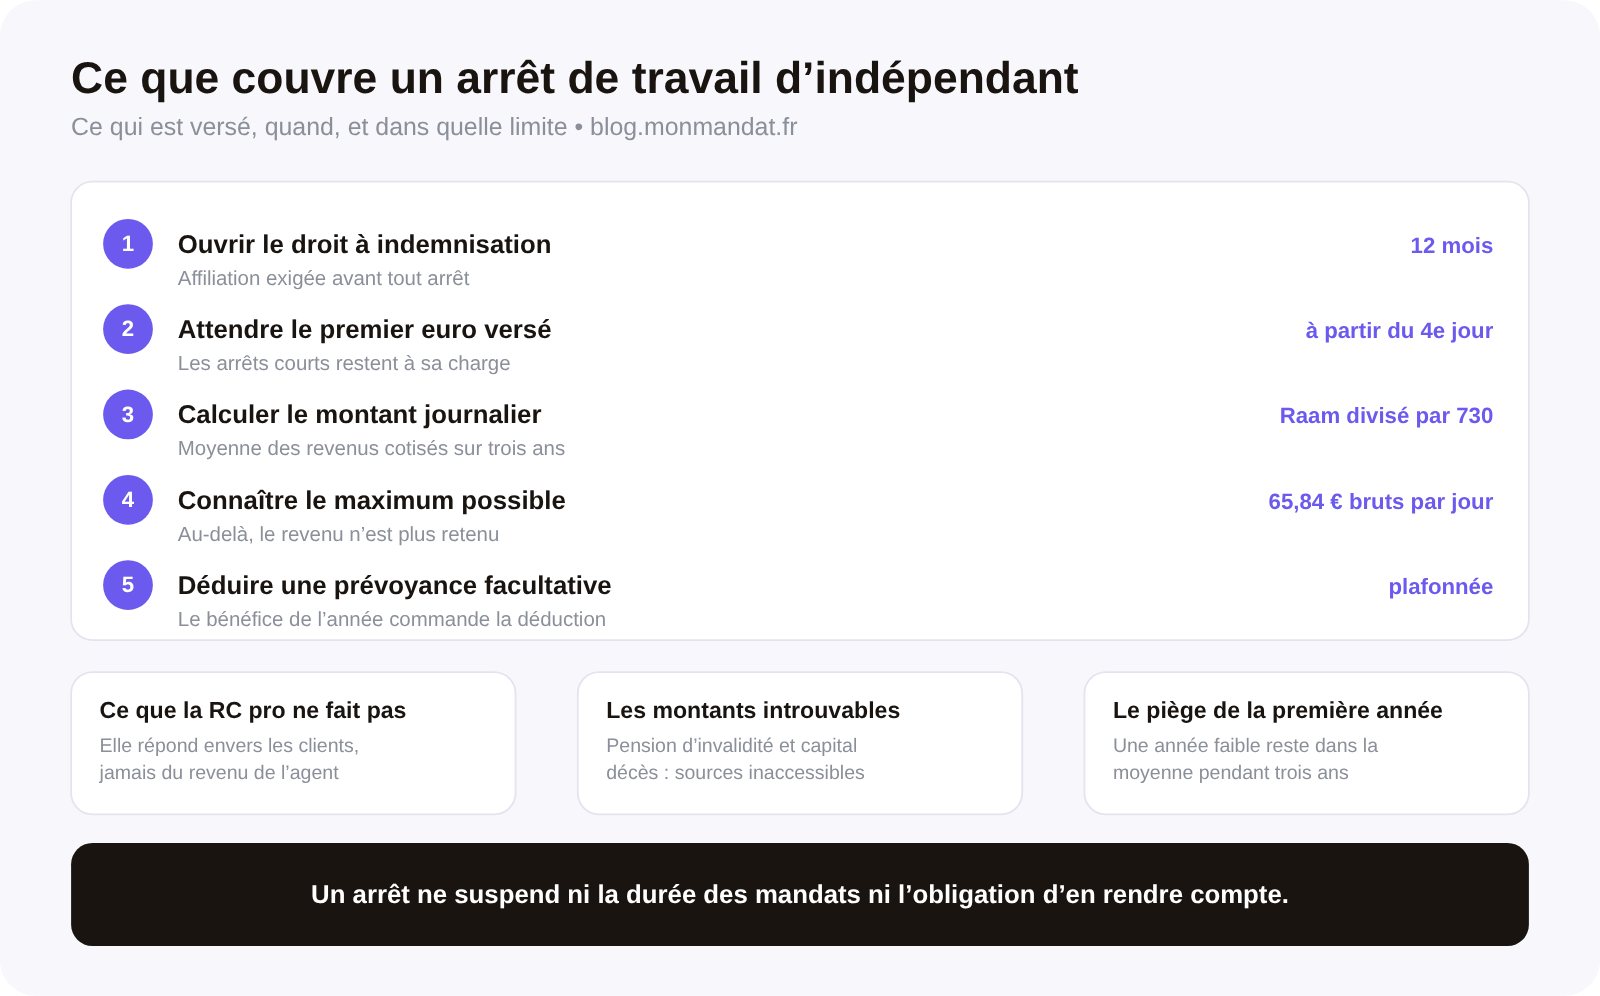
Un mandataire immobilier arrêté quinze jours ne perd pas quinze jours de revenu : il perd quinze jours de production commerciale, dont les effets se verront trois mois plus tard, au moment où les commissions correspondantes n’arriveront pas. Face à cela, la Sécurité sociale verse une indemnité journalière dont le plafond est de 65,84 euros bruts par jour en 2026, à partir du quatrième jour, et à condition d’être affilié depuis au moins un an.
C’est peu, et c’est surtout mal connu, parce que l’attention des professionnels de l’immobilier est entièrement captée par les assurances obligatoires. L’inversion mérite d’être posée d’entrée : la seule assurance que la loi impose à un professionnel de l’immobilier ne le protège pas, lui. Elle protège ses clients. Ce qui protège son revenu est facultatif, et c’est donc ce qui se néglige. Pour situer les ordres de grandeur dont il est question, notre article sur le prévisionnel d’un mandataire immobilier donne la méthode de calcul du revenu réel.
Un mandataire immobilier est-il indemnisé en cas d’arrêt de travail ?
Oui, mais dans un régime qu’il faut connaître avant d’en avoir besoin. Un mandataire immobilier exerce comme agent commercial indépendant — statut, immatriculation et déclarations annuelles sont décrits dans notre article sur l’agent commercial en immobilier — et relève à ce titre du régime des travailleurs indépendants — le statut lui-même, ses limites et ce qu’il autorise étant détaillés dans notre page sur le mandataire immobilier. La page de l’Urssaf consacrée aux droits santé des indépendants, publiée le 16 avril 2024, décrit le dispositif : des indemnités journalières existent, « à condition d’avoir été affilié à une caisse d’assurance maladie (Cpam) depuis au moins un an », et leur montant dépend des revenus.
Ce régime couvre l’arrêt pour maladie, l’hospitalisation et l’accident. Il ne couvre pas la perte d’un mandat, l’impossibilité de prospecter, ni la baisse d’activité qui suit un arrêt — autant d’effets qui, pour un indépendant rémunéré à la commission, pèsent plus lourd que l’arrêt lui-même. C’est la raison pour laquelle la question de la prévoyance complémentaire se pose différemment ici que pour un salarié : ce n’est pas un complément de salaire qu’il s’agit de reconstituer, c’est un cycle commercial interrompu.
Deux montants nous manquent pour être complets, et nous le publions comme un silence plutôt que comme une approximation : ni la page de l’Urssaf ni la fiche de Bpifrance Création n’indiquent la durée maximale d’indemnisation, et aucune des deux ne fixe de revenu minimum en dessous duquel l’indemnité serait nulle. Le site de l’Assurance maladie, qui tient cette matière, n’a pas pu être consulté depuis cette session : les deux canaux d’accès essayés ont été refusés. Ces deux points se vérifient donc directement auprès de sa caisse, et ils se vérifient avant un arrêt.
Combien de temps faut-il être affilié pour toucher des indemnités journalières ?
Au moins un an, et c’est sur la définition exacte de cette année que les deux sources publiques divergent — une divergence qu’il faut publier, parce qu’elle décide de cas réels. L’Urssaf écrit « affilié à une caisse d’assurance maladie (Cpam) depuis au moins un an ». La fiche de Bpifrance Création écrit, elle, qu’il faut « justifier d’au moins 12 mois d’affiliation continue au titre de votre activité professionnelle ».
Le mot qui change tout est « continue », et le second qualificatif compte autant : « au titre de votre activité professionnelle ». Lue ainsi, la condition ne porte pas sur une simple ancienneté dans le système de santé, mais sur une continuité d’affiliation liée à l’activité indépendante. Pour qui vient de quitter un emploi salarié pour devenir mandataire, c’est exactement le point à faire préciser : l’affiliation antérieure compte-t-elle, et une interruption entre les deux statuts remet-elle le compteur à zéro ?
La clé de lecture est que les deux formulations décrivent la même règle à deux niveaux de précision différents, et que la plus précise est la plus prudente. En pratique, un mandataire qui démarre doit considérer qu’il n’est pas couvert pendant sa première année — période où, précisément, il n’a encore ni trésorerie ni portefeuille, et où un arrêt de trois semaines peut mettre fin à l’activité. C’est la première année qu’il faudrait assurer, et c’est celle où l’on rogne sur les dépenses. Les ordres de grandeur du budget de démarrage, y compris ce poste, figurent dans devenir mandataire immobilier.
Comment se calcule l’indemnité journalière d’un travailleur indépendant ?
Sur le passé, et c’est le second piège du dispositif. L’Urssaf indique que l’indemnité est calculée sur « la moyenne des revenus cotisés des 3 dernières années ». Bpifrance Création donne la formule : « IJ = (1/730) x Raam », où le Raam est « le revenu d’activité annuel moyen », les revenus étant retenus « dans la limite du plafond annuel de la Sécurité sociale ».
Les deux sources sont complémentaires plutôt que contradictoires : l’une dit sur quoi porte la moyenne, l’autre comment on passe de cette moyenne à un montant journalier. La conséquence, elle, est brutale pour un mandataire. Une première année à faible revenu — ce qui est la norme, le délai avant la première commission se comptant en mois — reste dans la moyenne pendant trois ans. Un mandataire qui réalise une bonne troisième année et tombe malade cette année-là sera indemnisé sur une moyenne tirée vers le bas par ses deux premières. L’indemnité ne reflète pas l’activité du moment, elle reflète l’historique.
Et le plafond vient couper le haut : Bpifrance Création écrit « Plafond des IJ = 65,84 € bruts par jour en 2026 ». C’est un maximum, pas une norme. Pour fixer les idées, trente jours d’arrêt indemnisés à ce plafond représentent 1 975,20 euros bruts — c’est une simple multiplication du plafond publié, pas un montant garanti, et un mandataire dont la moyenne triennale est modeste touchera nettement moins. À comparer aux honoraires d’un seul mandat : l’écart est l’argument de la prévoyance complémentaire, et il n’a pas besoin d’être enjolivé.
À partir de quel jour d’arrêt un indépendant est-il indemnisé ?
À partir du quatrième. L’Urssaf écrit que les indemnités journalières sont versées « à partir du 4e jour en cas d’hospitalisation, de maladie ou d’accident ». Les trois premiers jours ne sont pas indemnisés, et ils ne le sont dans aucun cas par le régime obligatoire.
Cela a une conséquence qu’on ne lit nulle part et qui est pourtant décisive : les arrêts courts, qui sont les plus fréquents, ne sont jamais couverts. Une grippe de quatre jours ouvre droit à une journée d’indemnité ; une semaine en ouvre quatre. Le régime obligatoire est conçu pour les arrêts longs, pas pour l’aléa ordinaire. Un indépendant qui raisonne « je suis couvert en cas de pépin » se trompe sur la nature du risque couvert.
C’est aussi ce qui donne sa vraie fonction à la franchise d’un contrat de prévoyance. Deux contrats affichant la même rente journalière ne se comparent qu’à franchise égale : un contrat qui intervient dès le quatrième jour n’a pas le même prix qu’un contrat à franchise de trente ou de quatre-vingt-dix jours. C’est le premier critère à aligner avant de comparer deux devis, et le seul que l’on puisse vérifier soi-même ligne à ligne.
Que verse la Sécurité sociale en cas d’invalidité ou de décès d’un indépendant ?
Des prestations existent — une pension d’invalidité et un capital décès font partie du régime obligatoire des indépendants — mais nous ne sommes pas en mesure de les chiffrer, et nous publions ce retrait plutôt qu’une fourchette approximative. Les deux sources qui tiennent ces barèmes n’ont pas pu être lues depuis cette session : le site de l’Assurance maladie a refusé la connexion par les deux canaux essayés, et le barème des prestations vieillesse et invalidité-décès du régime des indépendants est protégé contre la consultation automatisée. La page de l’Urssaf consacrée aux droits santé, elle, ne traite ni de l’invalidité ni du décès.
Ce silence n’est pas une absence de droit, et il ne doit pas se lire ainsi. Il signifie que les montants doivent être demandés à sa caisse, et qu’aucun comparatif trouvé en ligne ne les remplace. Deux questions méritent d’être posées par écrit : le taux de la pension d’invalidité selon que l’incapacité est partielle ou totale, et le montant du capital décès ainsi que les bénéficiaires retenus.
La raison pour laquelle cette vérification vaut le détour est simple : c’est sur ces deux risques que l’écart entre le régime obligatoire et les besoins réels d’un indépendant avec charges de famille est le plus large, et c’est aussi sur eux que les contrats facultatifs se différencient le plus. Comparer sans connaître le socle revient à acheter une garantie dont on ne sait pas si elle double une prestation existante.
Une prévoyance complémentaire est-elle déductible du revenu d’un mandataire ?
Oui, et dans une limite plafonnée. Le commentaire administratif BOI-BNC-BASE-40-60-50-20, dont la version publiée porte la date du 7 octobre 2014, range ces cotisations parmi celles dont la déduction est plafonnée : « Restent soumises à une limitation de déduction les cotisations versées au titre des régimes facultatifs ». Les limites sont celles de l’article 154 bis du code général des impôts, « fixées en référence au revenu professionnel et/ou du plafond » de l’article L. 241-3 du code de la sécurité sociale.
Deux précisions du même commentaire comptent en pratique. D’abord, l’assiette : les limites s’apprécient sur le « bénéfice imposable avant déduction de ces mêmes cotisations ou primes ». Ensuite, la date : le plafond de la Sécurité sociale « entre en vigueur au 1er janvier de chaque année », et il est réduit prorata temporis en cas d’exercice de moins de douze mois.
Il en résulte un effet contre-intuitif qu’il vaut mieux anticiper : la capacité de déduction suit le bénéfice de l’année. Une mauvaise année réduit le plafond de déduction au moment précis où l’on voudrait sécuriser son revenu, et une année de démarrage courte le réduit encore. La déduction est donc un avantage réel, mais ce n’est pas elle qui doit décider du niveau de garantie : on choisit la garantie sur le risque, puis on vérifie ce qui est déductible. Attention également à la date du commentaire administratif cité : il a plus de dix ans, et les montants de référence sont revalorisés chaque année, ce qui rend indispensable la vérification du plafond de l’année en cours.
Que deviennent les mandats en cours pendant un arrêt de travail ?
Ils continuent, et c’est le point que les mandataires découvrent au plus mauvais moment : un arrêt de travail ne suspend ni la durée d’un mandat, ni les obligations qui l’accompagnent. La durée court, la période d’irrévocabilité s’épuise, les échéances de reconduction arrivent, et l’obligation de rendre compte au mandant reste due. Les règles de durée, de reconduction et de préavis sont détaillées dans la durée d’un mandat exclusif, et les modalités de sortie dans résilier un mandat immobilier.
Trois conséquences pratiques en découlent. Un mandat exclusif dont la période d’irrévocabilité s’achève pendant l’arrêt peut être dénoncé par le vendeur sans que le mandataire ait pu défendre son travail. Un vendeur laissé sans nouvelles pendant trois semaines constitue un manquement à l’obligation de rendre compte, indépendamment de son motif. Et la clause qui garantit la rémunération en cas de vente conclue après la fin du mandat suppose de pouvoir prouver la présentation de l’acquéreur : un dossier non tenu pendant un arrêt est un dossier qui ne se prouve plus, comme l’explique notre article sur le droit de suite.
La parade est organisationnelle et elle se prépare à froid : une délégation écrite à un confrère titulaire de la mention de carte adéquate — un point à vérifier dans son contrat avant d’en avoir besoin, comme le rappelle notre article sur le réseau de mandataires —, un message d’absence qui donne un interlocuteur, et des comptes rendus à jour. Elle vaut aussi pour les demandes entrantes. MonMandat est une plateforme de mise en relation entre des propriétaires vendeurs qui ont consenti à être contactés et des agents immobiliers, qui débloquent la demande et rappellent eux-mêmes ; comme le lead est partagé avec trois agents maximum et que c’est l’agent qui rappelle, un mandataire arrêté n’a aucun intérêt à débloquer des demandes qu’il ne pourra pas traiter — mieux vaut suspendre. On en trouvera le fonctionnement sur monmandat.fr.
Quand faut-il renoncer à une prévoyance complémentaire ?
Rarement, mais le cas existe, et il se chiffre. Renoncer se justifie quand le socle obligatoire couvre déjà l’essentiel du besoin : un mandataire dont le foyer dispose d’un second revenu stable, sans charge d’emprunt, et dont la moyenne triennale est proche du plafond, a un reste à couvrir faible au regard du coût d’un contrat. Renoncer se justifie aussi, temporairement, lorsque la condition d’affiliation n’est pas encore remplie et que la trésorerie ne permet qu’une seule dépense — à condition d’avoir vérifié que c’est bien le cas, et de poser la décision par écrit avec une date de réexamen.
Dans tous les autres cas, l’arbitrage penche de l’autre côté, et le renoncement se chiffre dans le sens inverse. Les trois premiers jours ne sont jamais indemnisés, l’indemnité est plafonnée à 65,84 euros bruts par jour en 2026, et elle est calculée sur une moyenne triennale qui, pour un mandataire en montée en charge, est systématiquement inférieure à son activité réelle. Un arrêt de six semaines produit donc, au mieux, l’équivalent de quelques milliers d’euros bruts — à mettre en face d’un portefeuille de mandats dont les échéances continuent de courir sans personne pour les tenir.
Une dernière mise en garde de méthode, cohérente avec notre règle sur les prix attribués à des produits nommés : nous ne citons aucun assureur, aucun courtier et aucun tarif. Aucune source publique ne donne de prix de contrat de prévoyance d’indépendant, et nous n’en reprenons pas. Ce qui se vérifie soi-même, en revanche, tient en quatre lignes d’un devis : la franchise en jours, le montant de la rente journalière, la définition de l’incapacité retenue — toute activité ou activité professionnelle —, et l’existence d’exclusions liées au dos et au psychisme, qui sont les deux motifs d’arrêt les plus fréquents chez les professions itinérantes.
Questions fréquentes
Un mandataire qui vient de quitter un emploi salarié a-t-il droit aux indemnités journalières ?
C’est précisément le point sur lequel les deux sources publiques ne disent pas tout à fait la même chose : l’Urssaf exige d’avoir été « affilié à une caisse d’assurance maladie (Cpam) depuis au moins un an », Bpifrance Création écrit « au moins 12 mois d’affiliation continue au titre de votre activité professionnelle ». La question à poser à sa caisse avant tout arrêt est donc celle de la continuité, et elle se pose par écrit.
Le plafond de 65,84 euros par jour s’applique-t-il à tous les indépendants ?
C’est le plafond publié pour 2026, et il s’applique quel que soit le revenu : au-delà, le revenu n’est plus retenu. Des règles particulières existent par ailleurs pour les professions libérales réglementées, ce qui ne concerne pas un mandataire immobilier exerçant comme agent commercial.
Les trois premiers jours d’arrêt peuvent-ils être couverts par un contrat de prévoyance ?
C’est l’une des différences entre deux contrats par ailleurs comparables : la franchise retenue. Un contrat sans franchise ou à franchise courte coûte plus cher qu’un contrat à franchise de trente jours. Aucune source publique ne donne de tarif : la comparaison se fait sur devis, à garanties strictement identiques.
La responsabilité civile professionnelle couvre-t-elle un arrêt de travail ?
Non, et la confusion est fréquente. La RC pro répond des dommages causés aux clients et aux tiers dans l’exercice de l’activité ; elle ne verse rien au professionnel lui-même. Son régime, ses deux garanties obligatoires et leurs plafonds sont détaillés dans notre article dédié à la RC pro de l’agent immobilier.