Un propriétaire qui tape « vente aux enchères immobilier » tombe sur deux univers que rien ne relie, et c’est la première chose à démêler. D’un côté, les ventes organisées par la justice ou par l’État : une procédure écrite, des délais fixés par un juge, un acquéreur qui ne peut pas reculer. De l’autre, un produit commercial vendu par des agences et des études notariales, souvent appelé « vente interactive », où les offres montent en ligne pendant quelques jours et où le vendeur reste libre de ne choisir personne.
Les deux n’ont ni le même cadre, ni le même risque, ni le même effet sur le prix. Avant d’envisager l’un ou l’autre, il vaut mieux savoir ce que vous vendez et ce que vous valez : les documents obligatoires pour vendre restent les mêmes dans tous les cas, et une estimation gratuite de votre bien donne le point de comparaison sans lequel aucune enchère ne veut rien dire.
Qu’est-ce qu’une vente aux enchères immobilière, et qui peut l’organiser ?
Dans les sources publiques, une vente immobilière aux enchères prend trois formes seulement. La première est la vente forcée qui clôt une procédure de saisie immobilière : elle est ordonnée par le juge de l’exécution et décrite par la fiche sur la saisie immobilière, vérifiée le 25 avril 2025. La deuxième est la vente des biens de l’État : la direction de l’immobilier de l’État cède les biens « qui ne sont plus utilisés ou adaptés au service public », « par appel d’offres, enchères en ligne ou adjudication ». La troisième est la vente ordonnée dans un partage judiciaire, lorsque des copropriétaires indivis ne s’entendent pas.
Ce que l’on ne trouve pas, en revanche, mérite d’être dit clairement. La profession qui organise les ventes volontaires aux enchères publiques est encadrée, mais son périmètre est celui des « ventes volontaires de meubles aux enchères publiques » : la fiche d’activité réglementée, mise à jour le 19 août 2025, décrit un professionnel qui vend des biens neufs ou d’occasion, des objets d’art et des marchandises, et doit déclarer son activité auprès du Conseil des maisons de ventes. Elle ne mentionne pas les immeubles.
Aucune des sources publiques que nous avons consultées ne décrit donc une vente volontaire d’immeuble aux enchères par un opérateur de ventes volontaires. Ce n’est pas une preuve d’interdiction, c’est un silence, et il vaut d’être signalé comme tel : le propriétaire qui cherche un cadre officiel à ce qu’une annonce lui présente comme des « enchères » ne le trouvera pas là.
Un propriétaire peut-il décider lui-même de mettre son logement en adjudication ?
Pas dans le circuit judiciaire : la vente forcée est la conséquence d’une dette, pas un mode de commercialisation qu’on choisit. Le propriétaire saisi subit la procédure ; sa seule main consiste à demander au juge l’autorisation de vendre à l’amiable, ce qui est souvent la meilleure issue pour lui puisqu’il récupère le surplus si le prix dépasse la dette.
Dans le circuit du partage judiciaire, en revanche, l’adjudication peut être le point d’arrivée d’un conflit entre indivisaires, et elle est alors demandée par l’un d’eux. C’est un sujet à part entière, traité dans sortir de l’indivision et, pour les successions, dans vendre une maison en succession. Il faut garder en tête que ce n’est pas une technique de valorisation : c’est une solution de blocage, et son prix s’en ressent.
Reste le cas du propriétaire qui n’a ni dette ni conflit et qui trouve l’idée séduisante : faire monter les offres plutôt que négocier à la baisse. Ce qu’on lui proposera alors n’est pas une adjudication, et le point suivant explique pourquoi la différence est tout sauf cosmétique.
Qu’est-ce que la « vente interactive » proposée par des agences et des études notariales ?
Juridiquement, c’est un appel d’offres organisé, et non une vente aux enchères. L’Institut national de la consommation, dans une fiche publiée le 1er décembre 2023 et modifiée le 7 août 2024, oppose la salle des ventes, où « l’activité est régulée par un commissaire-priseur », au courtage aux enchères en ligne, où le site n’est qu’un intermédiaire : « Le vendeur fixe lui-même son prix de départ » et n’est pas tenu de vendre, même à l’offre la plus élevée.
Cette liberté est précisément l’argument de vente du dispositif, et c’est aussi sa limite. Le propriétaire garde la main : il peut écarter la meilleure offre, choisir un acquéreur moins offrant mais mieux financé, ou retirer son bien. Mais l’acheteur le sait, et il sait qu’il n’obtient rien de plus qu’un droit de se faire remarquer. Les offres reçues restent ce qu’elles sont dans une vente ordinaire — des offres d’achat au sens de l’offre d’achat immobilier —, avec les mêmes effets dès qu’elles sont acceptées.
Conséquence pratique, souvent mal comprise : l’acceptation d’une offre obtenue par ce canal vous engage comme n’importe quelle autre, et le délai de réflexion de dix jours protège l’acquéreur, pas vous. Le détail de cette asymétrie est dans le vendeur peut-il revenir sur une offre acceptée. Le mandat qui encadre l’opération, lui, reste un mandat de vente classique, avec les obligations de forme habituelles.
Comment se déroule une vente forcée après une saisie immobilière ?
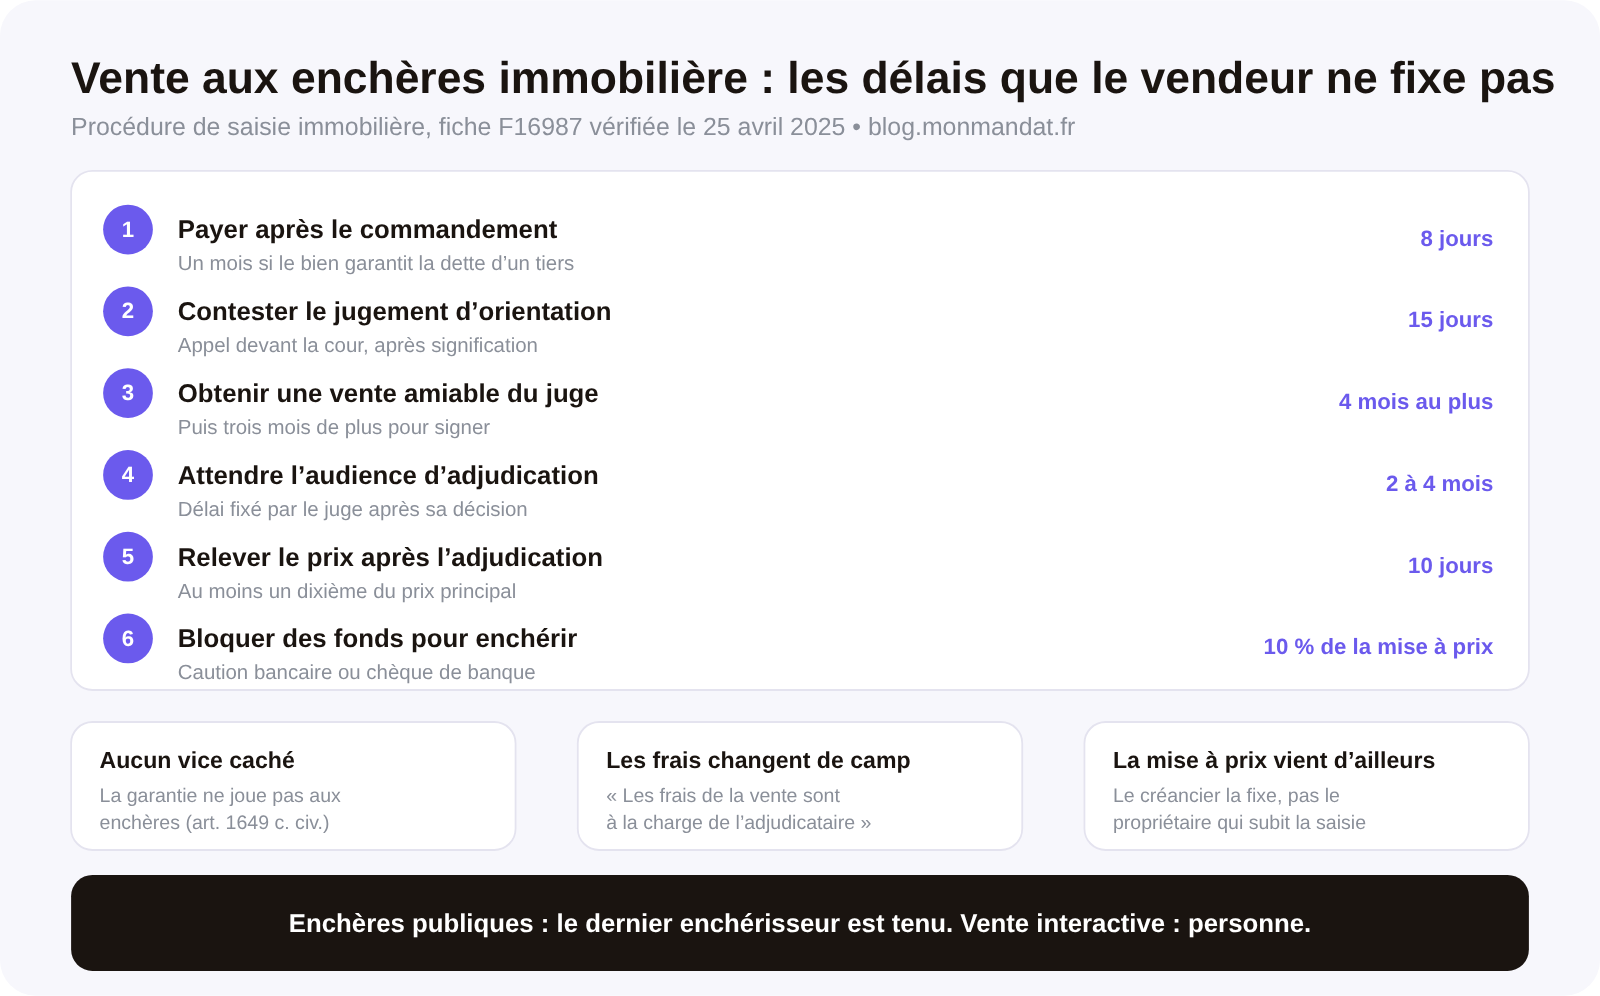
La chronologie est écrite, et elle est plus longue qu’on ne l’imagine. Tout commence par un commandement de payer valant saisie, remis par un commissaire de justice : le propriétaire dispose de 8 jours pour payer, ou d’un mois s’il a hypothéqué le bien pour la dette d’un tiers. Dès cet instant, il ne peut plus ni vendre ni donner le bien.
Le commissaire de justice établit ensuite un procès-verbal de description, fait publier le commandement au service de publicité foncière « au plus tard 2 mois » après la signification, puis remet une assignation à l’audience d’orientation, qui doit parvenir au débiteur « 1 à 3 mois » avant cette audience. À l’audience, le juge de l’exécution tranche les contestations, fixe le montant retenu de la dette, et choisit entre vente amiable, vente forcée ou arrêt de la procédure. L’appel du jugement d’orientation se forme dans les 15 jours suivant sa signification.
Si le juge autorise une vente amiable, il fixe un prix minimum et une audience de rappel qui doit se tenir « au plus tard 4 mois plus tard », avec un délai supplémentaire de 3 mois pour signer l’acte authentique en cas de compromis. Faute d’acheteur, la vente forcée est ordonnée, et l’audience d’adjudication est fixée « entre 2 et 4 mois » après la décision. Ces calendriers n’ont rien de commun avec ceux d’une vente ordinaire, décrits dans les délais du compromis de vente.
Une précision d’outillage, tirée d’une analyse ancienne de l’ANIL sur la réforme entrée en vigueur le 1er janvier 2007 : pour enchérir, il faut remettre à son avocat une caution bancaire irrévocable ou un chèque de banque « représentant 10 % de la mise à prix », et la vente à la bougie a disparu, le temps se décomptant désormais « par tout moyen visuel ou sonore ». Cette analyse ne porte aucune mention « à jour au » : elle est citée pour le mécanisme, pas pour des montants d’aujourd’hui.
Qui fixe la mise à prix, et que se passe-t-il si personne n’enchérit ?
C’est le point le plus contre-intuitif de la procédure : la mise à prix est fixée par le créancier, pas par le propriétaire. Celui-ci peut saisir le juge s’il la juge insuffisante, mais il ne la décide pas. Et la publicité de la vente est faite par le créancier « aux frais du débiteur ».
Si aucune enchère n’est portée, le créancier est déclaré adjudicataire à la mise à prix. Un propriétaire qui espérait voir monter les offres peut donc se retrouver dépossédé au montant choisi par celui à qui il doit de l’argent, sans qu’aucun acheteur du marché ne se soit manifesté. C’est la raison pour laquelle, dans ces dossiers, la vente amiable autorisée par le juge est presque toujours préférable : elle part d’un prix de marché et non d’un prix d’appel.
Après la vente, le jugement d’adjudication sert de titre d’expulsion contre le débiteur. Le prix est versé au créancier ; si la somme dépasse la dette, le surplus revient au propriétaire, et s’il manque, il reste devoir le solde. L’idée répandue selon laquelle « la vente efface la dette » est fausse : elle la solde à hauteur du prix obtenu, c’est tout. Comprendre ce que l’on encaisse réellement passe par la même arithmétique que le net vendeur.
L’adjudication met-elle fin à la vente, ou une surenchère est-elle encore possible ?
Elle n’y met pas fin. Une surenchère peut être déclarée « dans les 10 jours », par acte d’avocat déposé au greffe du juge de l’exécution, pour « au moins 10 % du prix principal ». L’audience de surenchère se tient alors « 2 à 4 mois » après la déclaration.
Ce délai a deux effets opposés. Pour le propriétaire, c’est une chance supplémentaire : un prix d’adjudication trop bas peut être relevé d’un dixième par un tiers mieux informé. Pour l’adjudicataire, c’est une incertitude de dix jours, et c’est l’une des raisons pour lesquelles il enchérit prudemment. Un acheteur qui doit organiser son financement et son déménagement en sachant qu’il peut être dépossédé de son acquisition pendant une semaine et demie n’offre pas le même prix qu’un acheteur ordinaire.
À cette incertitude s’ajoute le coût direct : « Les frais de la vente sont à la charge de l’adjudicataire. » Sur les ventes de biens de l’État, l’ordre de grandeur est publié : la page du ministère de l’Économie, écrite le 14 octobre 2026, indique que « les frais de vente sont de 11 % du prix adjugé » pour les enchères, contre 6 % pour les lots vendus par appel d’offres. Le mode de vente a donc un prix propre, indépendant du bien, et cet écart de cinq points sort nécessairement de quelque part.
Pourquoi un bien vendu aux enchères échappe-t-il à la garantie des vices cachés ?
Parce qu’un texte l’exclut. La fiche du ministère de l’Économie sur la garantie des vices cachés, écrite le 18 juin 2026, rappelle que l’acheteur a « deux ans, à partir de la découverte du défaut » pour agir, dans un délai maximal « de 20 ans à compter du jour de la vente », et que la garantie joue « quel que soit le vendeur (professionnel ou particulier) ». Puis elle pose l’exception : « La garantie ne s’applique pas aux ventes aux enchères » ni « aux biens vendus par un commissaire de justice », avec renvoi à l’article 1649 du code civil.
C’est une inversion complète de la logique d’une vente ordinaire, où le vendeur reste exposé des années après avoir encaissé. Aux enchères, le risque change de côté : l’acheteur n’a aucun recours sur un défaut caché, et il le sait avant de lever la main. Il l’intègre donc à son enchère. Un vendeur qui croit gagner une protection gagne surtout une décote, et c’est la même mécanique que celle observée pour l’amiante, où un document annexé protège mieux qu’un document absent : voyez le diagnostic amiante et la vente.
L’exclusion ne dispense de rien par ailleurs. Les diagnostics immobiliers obligatoires restent dus, et le mesurage reste contrôlable, avec les conséquences décrites dans l’erreur de surface au titre de la loi Carrez. Du côté du professionnel qui intervient dans le dossier, l’article 1649 ne l’abrite pas non plus : sa responsabilité en matière de vice caché suit ses propres règles.
Quand une vente aux enchères est-elle une mauvaise idée pour un vendeur ?
Dans trois cas, et il vaut mieux les nommer. D’abord quand le bien est banal et liquide : un appartement correct dans une ville où il s’en vend des dizaines par mois n’a rien à gagner d’un mécanisme de rareté, puisqu’il n’est pas rare. La mise en concurrence n’invente pas de demande ; elle la révèle, et quand la demande est ordinaire, le résultat est ordinaire.
Ensuite quand le vendeur est pressé par le calendrier. Les délais vus plus haut — deux à quatre mois avant l’adjudication, dix jours de surenchère, puis deux à quatre mois d’audience si elle survient — s’additionnent. Une vente négociée, même longue, est souvent plus rapide qu’une vente dont le prix peut être remis en jeu.
Enfin quand le problème du bien n’est pas son prix mais son dossier : servitude, travaux non régularisés, copropriété en difficulté, classement énergétique défavorable. Un mécanisme d’enchères n’efface aucun de ces points, il les transforme en décote immédiate, parce que les candidats appliquent une marge de sécurité à ce qu’ils ne peuvent pas vérifier. Dans ce cas, la bonne séquence est inverse : traiter le dossier, puis vendre normalement. C’est le diagnostic que fait la maison qui ne se vend pas, et il commence par un avis de valeur sérieux plutôt que par un prix d’appel.
Retrait publié, et il est volontaire : aucune des sources publiques que nous avons consultées ne chiffre l’écart de prix entre une vente aux enchères et une vente de gré à gré, ni le niveau d’honoraires d’une « vente interactive ». Les pourcentages qui circulent proviennent d’acteurs qui vendent précisément ce service. Nous n’en citons aucun. Et si vous comparez malgré tout, comparez à périmètre égal, honoraires inclus, comme le fait la page sur les frais d’agence immobilière.
Questions fréquentes
Un propriétaire saisi peut-il encore vendre de gré à gré une fois la date d’adjudication fixée ?
Oui, et c’est la porte de sortie la plus méconnue de la procédure. La fiche publique indique que la vente de gré à gré reste possible « jusqu’à l’ouverture des enchères », si le propriétaire s’entend avec le créancier. Autrement dit, tant que la première enchère n’a pas été portée, un compromis négocié à un meilleur prix peut encore remplacer l’adjudication, à condition que le créancier y consente, puisque c’est lui qui attend son paiement.
Un particulier peut-il enchérir seul, sans passer par un avocat ?
Sur une vente sur saisie immobilière, non : chaque enchérisseur enchérit par l’intermédiaire de son avocat, et c’est la dernière enchère qui désigne l’adjudicataire. L’analyse de l’ANIL ajoute que les fonds sont remis à « son avocat chargé de porter les enchères », sous forme de caution bancaire irrévocable ou de chèque de banque représentant 10 % de la mise à prix. Sur les ventes de biens de l’État, le circuit est différent : il faut créer un compte, faire valider ses pièces et verser une caution.
Les frais de la vente sont-ils supportés par le propriétaire ou par l’acheteur ?
Par l’acheteur : « Les frais de la vente sont à la charge de l’adjudicataire. » En revanche, la publicité de la vente est faite par le créancier mais aux frais du débiteur, donc du propriétaire. Les deux lignes se confondent souvent dans les discussions, alors qu’elles ne pèsent pas sur la même personne. Les frais de notaire du vendeur suivent, eux, la logique d’une vente ordinaire.
Celui qui a porté la dernière enchère peut-il changer d’avis dans les jours qui suivent ?
Non. Dans une vente aux enchères publiques, l’INC écrit sans nuance qu’« il vous est impossible de vous désister ». C’est exactement l’inverse d’un courtage aux enchères en ligne, où le vendeur fixe lui-même son prix de départ et n’est pas tenu de vendre, même à l’offre la plus élevée. Pour une vente classique, la question du retrait est traitée dans le vendeur peut-il revenir sur une offre acceptée.