
Vendre un bien situé en France quand on vit à l’étranger pose trois questions, et une seule est vraiment difficile. Signer à distance est réglé depuis 2020 : le notaire peut établir une procuration authentique sans que le mandant soit présent. Désigner un représentant fiscal dépend de trois dispenses, dont une tient au prix. Calculer l’impôt, en revanche, mélange deux seuils de 150 000 € qui ne portent pas sur la même chose et un délai que presque toutes les sources secondaires donnent encore faux.
L’enjeu est chiffrable. Entre un vendeur qui relève d’un régime d’assurance maladie européen et un vendeur qui n’en relève pas, l’écart sur les prélèvements sociaux atteint près de dix points de la plus-value. Avant toute décision, une estimation sérieuse du bien donne la base du calcul, et la liste complète des pièces à réunir figure dans notre article sur les documents obligatoires pour vendre.
Peut-on vendre un bien situé en France sans être présent à la signature ?
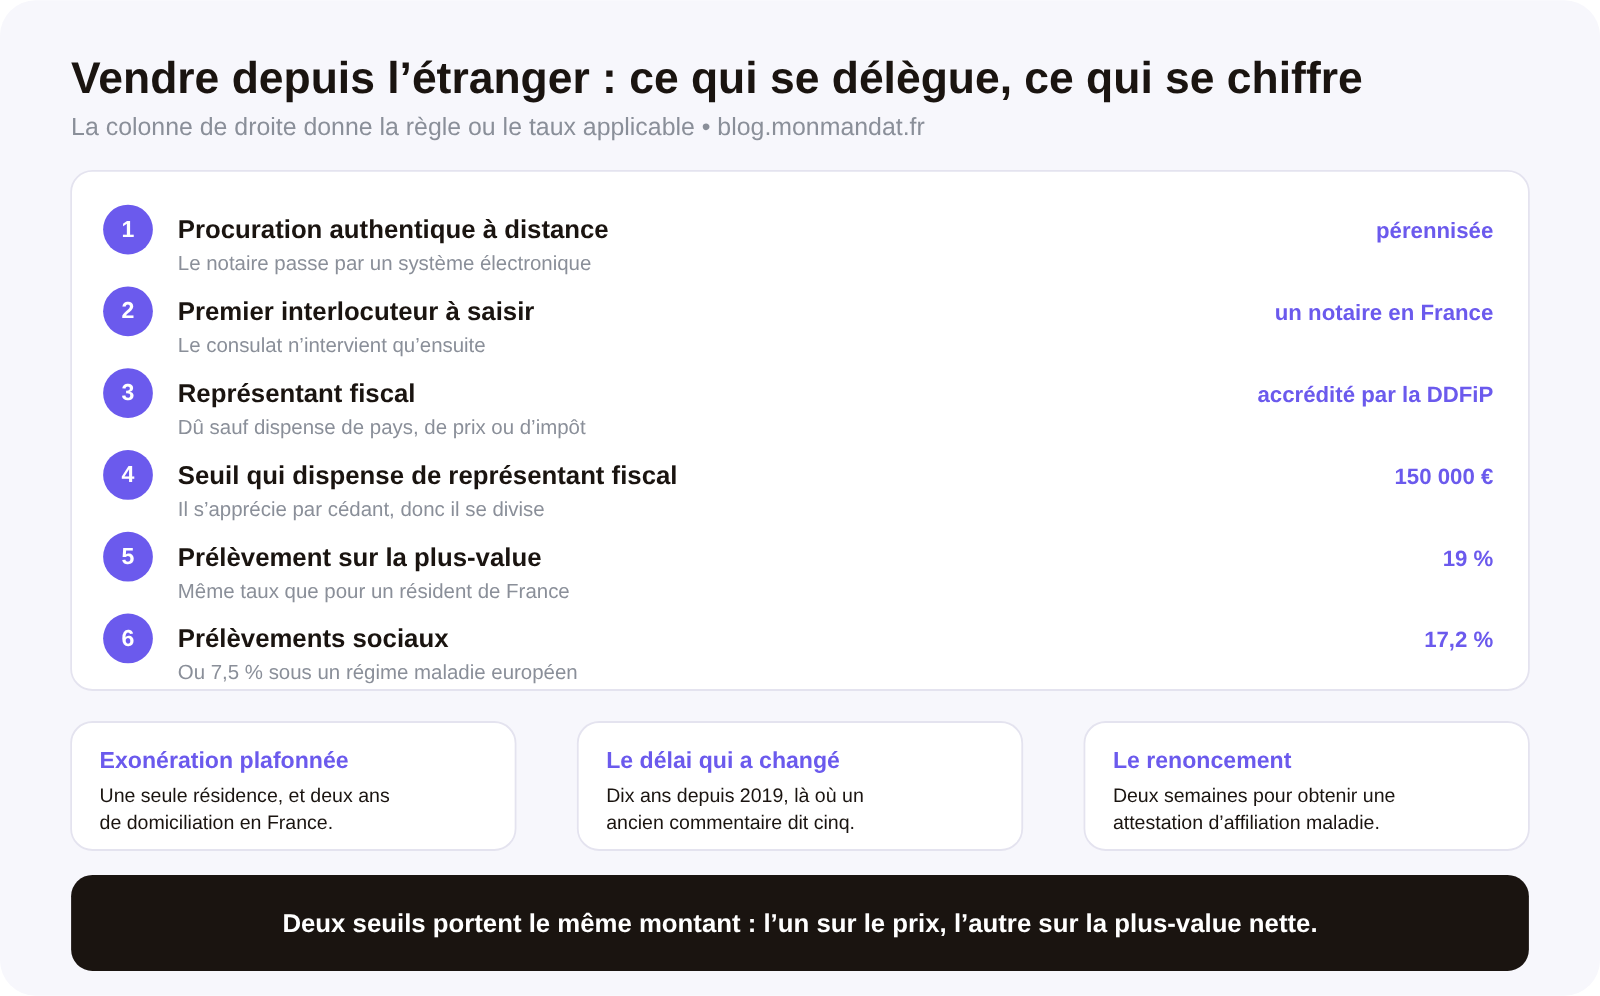
Oui, et depuis 2020 la réponse est plus simple qu’avant. Le ministère de la Justice indique que le décret n° 2020-1422 du 20 novembre 2020 « pérennise la possibilité pour les notaires d’établir les procurations authentiques à distance ». Avant ce texte, la procuration devait être signée en présence des parties, et notamment du mandant. Désormais, lorsqu’une ou toutes les parties ne peuvent pas être présentes, le notaire peut passer par un système électronique « garantissant sécurité et confidentialité ».
Une précision, parce qu’elle borne l’espoir qu’on place dans ce dispositif.
Ce qui se fait à distance est la procuration, pas l’acte. Le ministère ajoute que le dispositif pourrait à l’avenir être « étendu à l’ensemble des actes notariés » — ce qui signifie, en creux, qu’il ne l’est pas encore. Le schéma de référence reste donc celui-ci : vous donnez procuration, et un mandataire désigné par vous signe l’acte de vente en France.
Pour tout le reste de la relation avec l’agence, la signature électronique couvre déjà l’essentiel : mandat, avenants, bons de visite. Notre article sur la signature électronique d’un mandat immobilier précise les trois niveaux de signature et ce qu’il faut conserver comme dossier de preuve.
Comment donner une procuration de vente depuis l’étranger ?
La réponse dépend du pays, et le point de départ est contre-intuitif pour qui pense d’abord au consulat.
Le ministère de l’Europe et des Affaires étrangères l’écrit sans ambiguïté : « le requérant doit systématiquement s’adresser en premier lieu à un notaire en France ». C’est lui qui dit quelle forme l’acte doit prendre, et qui transmet le plus souvent un modèle au juriste étranger.
Ensuite, trois voies existent, et elles ne se valent pas.
Le notaire français, à distance. C’est la voie la plus simple quand elle est ouverte, puisqu’elle évite toute intervention étrangère.
Le consulat, mais seulement certains. Certains consulats exercent encore des fonctions notariales, et la page ministérielle indique qu’« il est donc possible de s’adresser à eux pour établir un acte authentique français », la liste étant fixée par un arrêté du 18 décembre 2017. Deux limites importantes : au Québec, pour Québec et Montréal, la procuration authentique doit désormais être établie par un notaire local ; et le notaire consulaire ne peut « en aucun cas accepter un mandat particulier ». Les consulats généraux « restent néanmoins compétents pour les autres types d’actes notariés ».
Le juriste local. Lorsqu’un acte authentique est requis, il peut, sous conditions, être établi « en la forme authentique par une institution locale, équivalente au notaire ». Dans les pays sans notariat de type latin, c’est un juriste habilité — un avocat, le plus souvent. Si l’acte est rédigé en français, le juriste local doit attester qu’il a été lu et traduit ; s’il est en anglais, ses termes doivent montrer que son rôle ne s’est pas limité à certifier des signatures.
Une nuance de vocabulaire qui évite une perte de temps : la légalisation de signature ne concerne que les actes sous seing privé. Elle ne remplace pas un acte authentique, et la page ministérielle range « les ventes immobilières pour les besoins de la publicité foncière » parmi les actes devant être notariés. Comme cette page porte une mise à jour de janvier 2018, la bonne conduite est de faire confirmer la forme exigée par le notaire français avant d’engager quoi que ce soit auprès du consulat ou d’un juriste étranger.
Faut-il désigner un représentant fiscal pour vendre un bien en France depuis l’étranger ?
En principe oui, et c’est la formalité qui surprend le plus les vendeurs. L’administration fiscale écrit que « la vente d’un bien immobilier en France par un non résident nécessite la désignation d’un représentant fiscal sauf dans les cas de dispense ».
Les dispenses sont au nombre de trois, et il suffit d’en remplir une.
La dispense liée au pays. Elle joue « lorsque le cédant est domicilié, établi ou constitué dans un Etat membre de l’Union européenne ». La page mentionne également l’Islande et la Norvège, sous conditions tenant aux conventions d’assistance administrative conclues avec la France. C’est la dispense la plus large, et celle qui règle le cas de la majorité des expatriés européens.
La dispense liée au prix. Elle vaut « pour les cessions dont le prix est inférieur ou égal à 150 000 € ». Et l’administration ajoute une précision déterminante : « ce seuil s’apprécie par cédant ». Un couple qui vend un bien à 280 000 € est donc, chacun pour sa part, sous le seuil, alors qu’un vendeur unique au même prix est au-dessus. Il est utile de faire cette vérification avant de fixer le prix, car on peut passer d’un côté à l’autre du seuil pour quelques milliers d’euros.
La dispense liée à l’exonération. Elle s’applique « pour les cessions bénéficiant d’une exonération de plus-value » au titre de la durée de détention, l’administration rappelant les deux bornes habituelles : « 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux ».
Si aucune dispense ne joue, il reste à faire accréditer le représentant — et la page signale un détail de procédure qui fait perdre des semaines à beaucoup de dossiers. L’accréditation « doit être demandée auprès de la direction départementale ou régionale des finances publiques du domicile fiscal » du représentant, et « la Direction des impôts des non-résidents n’est pas compétente » pour la délivrer. Ce n’est donc pas le service qui gère votre dossier de non-résident qu’il faut saisir.
Un point sur lequel nous ne donnerons aucun chiffre : le coût de cette représentation. Aucune des sources publiques que nous avons consultées n’indique de tarif ni de fourchette, et les pourcentages qui circulent viennent de sociétés qui vendent précisément ce service. Nous publions ce silence : demandez deux devis, et faites-les relire par votre notaire.
Quel impôt un non-résident paie-t-il sur la plus-value d’un bien situé en France ?
Deux prélèvements se superposent, et le second réserve une surprise favorable à une partie des vendeurs.
Le premier est le prélèvement de l’article 244 bis A. Les commentaires administratifs indiquent que « le taux du prélèvement est fixé à 19 % » pour les plus-values réalisées par les personnes physiques. C’est le même taux qu’un résident.
Le second est l’étage social. Les plus-values des personnes physiques non résidentes assujetties à l’impôt sur le revenu « sont soumises aux prélèvements sociaux dus au titre des produits de placements », soit 17,2 % en règle générale — ce qui porte le total à 36,2 %, comme pour un résident.
Mais le même commentaire pose une exception qui change tout le calcul. Ne sont pas redevables de la contribution sociale généralisée ni de la contribution pour le remboursement de la dette sociale les personnes qui relèvent, en matière d’assurance maladie, d’une législation soumise au règlement européen de coordination des systèmes de sécurité sociale, et qui ne sont pas à la charge d’un régime obligatoire français. Dans ce cas, précise le texte, « seul le prélèvement de solidarité de 7,5 % est dû ».
Le total passe donc de 36,2 % à 26,5 %, soit près de dix points de la plus-value. Sur 100 000 € de plus-value nette, l’écart dépasse 9 700 €. Trois remarques, parce que chacune est un piège.
Le critère n’est ni la nationalité, ni le pays de résidence : c’est la législation d’assurance maladie dont on relève. C’est une condition qui se prouve par des pièces d’affiliation, pas par une adresse.
La page ne mentionne pas la Suisse, et elle traite le Royaume-Uni par une remarque distincte, retenant que la contribution sociale généralisée et la contribution pour le remboursement de la dette sociale ne sont pas dues depuis le 1er janvier 2021 pour certains contribuables, le prélèvement de solidarité de 7,5 % restant exigible. Nous ne comblons pas ce silence sur la Suisse.
Pour le reste du calcul — abattements pour durée de détention, surtaxe au-delà de 50 000 €, forfaits de frais et de travaux — notre article sur les exonérations de plus-value immobilière donne le détail, et celui sur les frais de notaire du vendeur ce qu’il reste réellement du prix.
À quelles conditions un non-résident est-il exonéré de plus-value sur son ancien logement ?
Il existe une exonération propre aux personnes physiques non résidentes, et c’est ici que le second seuil de 150 000 € apparaît. Il ne porte pas sur le prix, mais sur la plus-value.
Le commentaire administratif du 19 avril 2019 expose quatre conditions.
Le plafond. L’exonération est « limitée à la seule fraction de la plus-value nette imposable inférieure ou égale à 150 000 € ». Au-delà, le surplus est imposé.
Un seul logement. Elle est « limitée à la cession d’une seule résidence par contribuable ».
Une domiciliation antérieure en France. Le cédant doit avoir été domicilié en France « de manière continue pendant une durée d’au moins deux ans à un moment quelconque antérieurement à la cession ». Ces deux ans n’ont pas à précéder immédiatement le départ.
Un délai, ou à défaut la libre disposition du bien. La cession doit intervenir « au plus tard le 31 décembre de la dixième année suivant celle du transfert » du domicile fiscal hors de France. Et, sans condition de délai, l’exonération reste possible si le cédant a « la libre disposition du bien au moins depuis le 1er janvier de l’année précédant celle de la cession » — c’est-à-dire si le logement n’est ni loué ni occupé par un tiers.
Et voici le chiffre périmé qu’il faut signaler, parce qu’il circule encore partout. Un commentaire administratif plus ancien, publié en juin 2014, donne le même dispositif avec un délai qui n’est pas de dix ans mais de cinq : la cession devait intervenir « au plus tard le 31 décembre de la cinquième année ». Les deux textes sont publics, et ils ne disent pas la même chose. La clé de lecture est chronologique, et c’est le texte le plus récent qui l’énonce lui-même : le délai est de dix ans pour les cessions réalisées à compter du 1er janvier 2019. Un vendeur parti il y a sept ans, à qui l’on dit que son droit est perdu, a tout intérêt à faire vérifier ce point.
Quelles pièces un vendeur non-résident doit-il réunir avant la mise en vente ?
Le dossier est celui de toute vente, plus une série de justificatifs propres à la situation. Ce qui change, c’est le temps que chaque pièce prend quand on est à six mille kilomètres.
Le dossier de diagnostics. Il se commande à distance, mais il suppose que quelqu’un ouvre la porte : voisin, locataire, gardien, ou l’agent lui-même avec les clés. Notre article sur les diagnostics immobiliers obligatoires donne leurs validités respectives, et celui sur le dossier de vente immobilier les coûts et les délais réels, qui vont d’un état des risques gratuit et immédiat à un contrôle d’assainissement de plusieurs semaines.
Les pièces du bien. Titre de propriété, taxe foncière, et, pour un lot en copropriété, l’ensemble des pièces dues à l’acquéreur. Elles s’obtiennent du syndic, et le délai est le même pour tout le monde — sauf que la relance se fait au décalage horaire près.
Les pièces de la personne. État civil, justificatif de domicile à l’étranger, coordonnées bancaires pour recevoir le prix, et surtout les pièces d’affiliation à un régime d’assurance maladie, qui conditionnent le prélèvement social applicable. C’est le document que personne ne pense à préparer, et c’est celui qui vaut le plus cher.
Les pièces fiscales. Justificatifs de la domiciliation antérieure en France, si l’on entend se placer sous l’exonération plafonnée, et preuve de la libre disposition du bien le cas échéant.
Si le bien vient d’une succession ou d’une donation, l’acte d’origine et la déclaration correspondante sont à joindre dès le mandat : nos articles sur la vente d’une maison en succession et sur la vente d’un bien reçu en donation expliquent pourquoi ce document décide du prix d’acquisition retenu. Même logique pour un bien démembré ou détenu en société : voir la vente d’un bien en usufruit et nue-propriété et la vente d’un bien détenu en SCI.
Combien de temps une vente immobilière à distance prend-elle de plus ?
Entre trois et six semaines de plus qu’une vente ordinaire, et presque toutes sur des formalités qui peuvent être menées en parallèle de la commercialisation.
Le mandat ne coûte rien en délai : il se signe électroniquement. Le dossier de diagnostics suit le calendrier habituel, à condition d’organiser l’accès au logement dès la signature du mandat. La procuration demande le temps d’un échange avec le notaire français, puis celui du rendez-vous à distance ou de l’intervention d’un juriste local — c’est le poste le plus variable, et il s’anticipe avant même d’avoir un acquéreur. L’accréditation du représentant fiscal, quand elle est nécessaire, s’engage dès qu’un prix est connu, puisqu’elle dépend du seuil.
La règle d’ordre, qui n’a rien d’intuitif : on prépare la sortie avant d’avoir l’acquéreur. Les formalités menées pendant la commercialisation ne coûtent rien ; les mêmes formalités lancées après l’acceptation d’une offre allongent le délai entre le compromis et l’acte, qui est déjà de trois mois en moyenne — avec un plancher réel de deux mois dès qu’un prêt est en jeu. Notre article sur les délais du compromis de vente détaille cette séquence.
Et le choix du mandat prend ici un relief particulier. Un vendeur absent délègue plus que d’habitude : accès au bien, relances du syndic, coordination du diagnostiqueur. C’est le cas de figure où l’exclusivité se justifie le mieux, à condition d’être adossée à des engagements écrits : notre comparatif mandat exclusif, simple ou semi-exclusif et notre article sur le mandat de vente immobilier posent les termes du choix.
Quand faut-il attendre, ou renoncer à vendre depuis l’étranger ?
Trois situations où quelques semaines d’attente rapportent davantage qu’une signature rapide, et une où il faut renoncer.
Quand on est à la limite du délai de dix ans. Un vendeur parti depuis neuf ans et demi, qui remplit les autres conditions, a une raison objective de signer avant le 31 décembre de la dixième année suivant son départ : l’exonération porte jusqu’à 150 000 € de plus-value nette, soit, au taux global de 36,2 %, jusqu’à 54 300 € d’impôt évité. Peu de décisions de calendrier se chiffrent aussi vite.
Quand le bien est loué et que la libre disposition ouvrirait l’exonération. Si le délai de dix ans est passé, la seconde branche du dispositif exige la libre disposition du bien depuis le 1er janvier de l’année précédant la cession. Faire le compte avec le notaire avant de donner congé ou de relouer est le bon réflexe — et notre article sur la vente d’un appartement loué rappelle ce que la vente occupée change par ailleurs.
Quand les pièces d’affiliation à l’assurance maladie ne sont pas réunies. L’écart est de près de dix points de la plus-value, soit plus de 9 700 € sur 100 000 €. Il faut deux semaines pour obtenir une attestation auprès d’un organisme étranger, et il est impossible de revenir dessus après l’acte sans réclamation. Attendre deux semaines pour cela n’est pas un retard, c’est le meilleur taux horaire de tout le dossier.
Et le cas où il faut renoncer : quand le prix visé place le dossier juste au-dessus du seuil de 150 000 € par cédant sans aucune autre dispense. Il n’y a rien d’illégitime à constater que, pour un vendeur unique, un prix de 152 000 € déclenche une formalité que 150 000 € évitent, et à en tirer une conclusion sur sa stratégie de prix — à condition de ne pas sous-évaluer le bien pour l’éviter, ce qui coûterait plus que la formalité. La bonne décision se prend avec les deux chiffres sous les yeux, et c’est tout l’intérêt de les demander avant la mise en vente plutôt qu’après.
Dans tous les autres cas, la séquence qui fonctionne tient en trois mouvements : faire établir l’estimation et le dossier de pièces, engager la procuration sans attendre l’acquéreur, et faire valider par le notaire les deux points fiscaux qui décident du net — la dispense de représentant fiscal et le taux des prélèvements sociaux.
Questions fréquentes
Le seuil de 150 000 € du représentant fiscal s’apprécie-t-il par bien ou par vendeur ?
Par vendeur. L’administration précise que « ce seuil s’apprécie par cédant ». Un couple qui vend ensemble un bien à 280 000 € est donc, chacun pour sa part, en dessous du seuil, alors qu’un vendeur unique au même prix est au-dessus.
Un vendeur domicilié en Islande ou en Norvège doit-il désigner un représentant fiscal ?
Ces deux États de l’Espace économique européen sont visés par la dispense, sous conditions tenant aux conventions d’assistance administrative conclues avec la France. Il faut faire vérifier ce point par le notaire avant la signature : la dispense n’est pas automatique du seul fait de l’appartenance à l’Espace économique européen.
La Suisse ouvre-t-elle droit au prélèvement de solidarité de 7,5 % ?
Le commentaire administratif que nous avons consulté ne mentionne pas la Suisse : il raisonne sur les personnes relevant, en matière d’assurance maladie, d’une législation soumise au règlement européen de coordination. Nous publions ce silence plutôt que de l’interpréter, et la question se pose au notaire, pièces d’affiliation en main.
Peut-on signer l’acte de vente lui-même par visioconférence depuis l’étranger ?
Le dispositif pérennisé en 2020 porte sur la procuration authentique, établie à distance par le notaire au moyen d’un système électronique garantissant sécurité et confidentialité. Le ministère de la Justice indique qu’il pourrait à l’avenir être étendu à l’ensemble des actes notariés, ce qui signifie qu’il ne l’est pas encore : en pratique, on donne procuration, et c’est le mandataire qui signe l’acte.