Un terrain constructible se vend sur pièces. Il n’y a rien à visiter, rien à mettre en valeur, aucun défaut à masquer : l’acquéreur n’achète pas un bien, il achète un droit de construire, et tout ce qu’il peut vérifier tient dans un dossier. C’est pourquoi la préparation compte davantage que pour un logement, et pourquoi un terrain mal documenté se négocie durement, non pas parce qu’il vaut moins, mais parce que l’acheteur applique une marge de sécurité à ce qu’il ne peut pas lire.
Quatre pièces structurent ce dossier, et une surprise juridique attend le vendeur au moment de la signature. Les documents obligatoires pour vendre ne s’appliquent qu’en partie à un terrain nu, mais ce qui s’y ajoute est spécifique. Pour situer le prix avant de vous lancer, une estimation gratuite et les prix réels constatés dans le quartier valent mieux que les annonces voisines.
Quels documents faut-il réunir avant de mettre en vente un terrain constructible ?
La liste est courte, et c’est ce qui trompe. Un terrain nu échappe au diagnostic de performance énergétique, au mesurage de la loi Carrez et aux documents de copropriété ; les diagnostics immobiliers obligatoires d’un logement ne le concernent donc presque pas. En revanche, quatre pièces lui sont propres : le certificat d’urbanisme, l’étude géotechnique préalable quand le zonage l’impose, l’information sur le bornage, et les éléments d’assainissement et de raccordement.
À ces quatre pièces s’ajoute ce que tout acquéreur demandera de lui-même : le titre de propriété, l’état des risques, la situation au regard d’un éventuel droit de préemption, et la réalité de la viabilisation. L’ANIL rappelle au passage une règle que les vendeurs ignorent souvent : « il est obligatoire de se raccorder aux réseaux publics dans les deux ans de leur création ». Ce n’est pas une option de confort, et un acquéreur informé en tiendra compte.
Une mise en garde sur la source la plus consultée et la moins fiable : le cadastre. L’ANIL écrit que « la superficie et les limites mentionnées au cadastre n’ont qu’une valeur indicative ; elles doivent être vérifiées ». Un prix annoncé au mètre carré sur la base d’une surface cadastrale est donc un prix annoncé sur une approximation, et la correction, quand elle arrive, arrive au pire moment.
À quoi sert un certificat d’urbanisme, et lequel demander avant de vendre ?
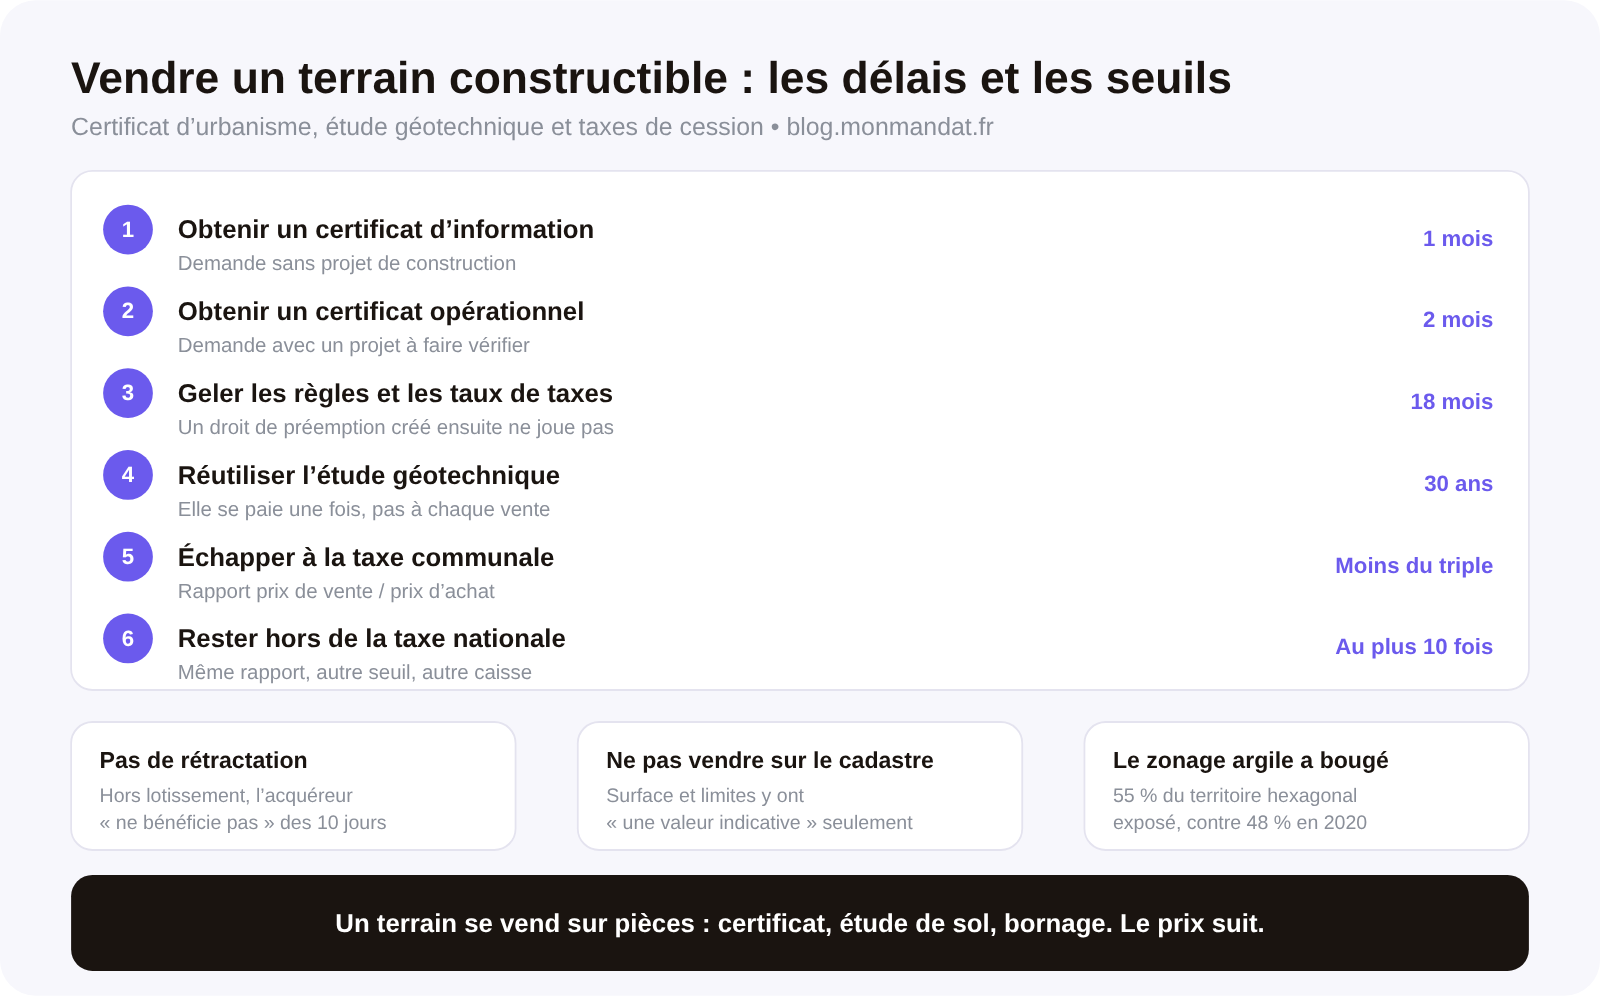
Il existe deux certificats, et ils ne répondent pas à la même question. Le certificat d’information se demande sans projet défini : selon la fiche certificat d’urbanisme, vérifiée le 2 juillet 2025, il renseigne sur les règles d’urbanisme, les servitudes d’utilité publique, la présence d’un droit de préemption, les taxes et participations d’urbanisme et la situation du terrain au regard d’un ancien site industriel ou de sols pollués. La mairie l’instruit en un mois.
Le certificat opérationnel suppose un projet : il indique si le terrain peut accueillir l’opération, précise l’implantation approximative des bâtiments, leur destination, et l’état des équipements publics — voies et réseaux. Il est instruit en deux mois, et un refus doit être motivé. En l’absence de réponse dans le délai, un certificat tacite est délivré, mais il ne garantit alors que certains points.
Pour un vendeur, le choix est simple : le certificat d’information suffit, parce qu’il n’a pas de projet à faire valider et que son rôle est de prouver ce que le terrain permet. Sa validité est de dix-huit mois, et c’est là que sa valeur commerciale apparaît. Pendant cette période, les informations qu’il contient sont stabilisées : une autorisation déposée dans le délai est instruite selon les règles en vigueur à la délivrance, les taux de taxes ne peuvent pas augmenter, et un droit de préemption instauré après la délivrance ne peut pas être exercé. Vous ne vendez donc pas seulement un terrain, vous vendez dix-huit mois de certitude.
L’étude de sol est-elle obligatoire pour vendre un terrain non bâti ?
Dans les zones concernées, oui, et c’est le vendeur qui la paie. Le ministère de la Transition écologique écrit, sur sa page consacrée au retrait-gonflement des argiles dans la construction, publiée le 19 août 2020 et mise à jour le 9 avril 2026, qu’« avant de vendre un terrain non bâti constructible, le vendeur doit informer le potentiel acquéreur » du phénomène et lui fournir une étude géotechnique préalable. L’obligation découle de l’article 68 de la loi Élan du 23 novembre 2018 et du décret du 22 mai 2019.
L’étude doit décrire le modèle géologique préliminaire, les caractéristiques géotechniques du site et les principes généraux de construction. Elle est valable trente ans, et « les études réalisées seront jointes à la promesse de vente », à défaut à l’acte authentique ou au titre de propriété, pour en assurer la traçabilité. C’est, dans tout ce dossier, la seule dépense qui ne se reproduit pas : une étude payée une fois sert aux mutations suivantes.
Deux dates circulent sur l’entrée en vigueur de cette obligation, et nous publions les deux. La page du ministère cite les arrêtés du 22 juillet 2020 définissant les zones exposées et le contenu des études, sans donner de date d’entrée en vigueur propre à l’obligation du vendeur. L’analyse de l’ANIL, qui ne porte aucune mention « à jour au », écrit de son côté que l’étude « doit être obligatoirement fournie » depuis le 1er octobre 2020. La clé de lecture est chronologique : les arrêtés datent de juillet 2020, leur application s’est faite à l’automne. En pratique, un terrain vendu aujourd’hui relève de toute façon du zonage le plus récent.
Qu’est-ce que le nouveau zonage argile change pour un vendeur en 2026 ?
Il élargit considérablement le périmètre. Selon la même page du ministère, la mise à jour du zonage par l’arrêté du 9 janvier 2026 porte les zones d’exposition moyenne et forte à 55 % du territoire hexagonal, contre 48 % en 2020. Ce nouveau zonage s’applique aux promesses de vente et aux actes authentiques de vente de terrains non bâtis constructibles, ainsi qu’aux contrats de construction de maison individuelle, conclus « à compter du 1er juillet 2026 ».
La conséquence est directe et peu connue : un terrain qui ne demandait pas d’étude de sol en 2025 peut en demander une aujourd’hui, sans que rien n’ait changé sur le terrain lui-même. Sept points de territoire ont basculé, et le vendeur qui s’appuie sur une vérification faite l’an dernier — ou sur le souvenir d’une vente voisine — se trompe de carte. La vérification se refait, parcelle par parcelle, avant la mise en vente.
À l’inverse, un terrain hors de ces zones reste dispensé, et l’étude devient facultative, à la charge de l’acquéreur s’il la souhaite. La norme de référence est la norme NF P 94-500 de novembre 2013 : une étude de type G1 réalisée selon cette norme vaut présomption de conformité. C’est le vocabulaire que vous verrez sur les devis, et il vaut la peine de le vérifier plutôt que de commander « une étude de sol » sans autre précision.
Le bornage d’un terrain est-il obligatoire avant la vente ?
Cela dépend de l’origine du terrain, et la règle est tranchée. En lotissement, « le bornage est obligatoirement réalisé par le vendeur avant la vente », et l’acquéreur a par ailleurs la garantie que le terrain est viabilisé et raccordé. Hors lotissement, le bornage n’est pas imposé, mais l’avant-contrat et l’acte « doivent préciser si le descriptif du terrain résulte ou non d’un bornage ».
Cette mention n’est pas une formalité de style, et c’est le point le plus sévère de ce dossier. Si l’avant-contrat et l’acte ne mentionnent pas le bornage, l’acquéreur peut engager une action en nullité « dans le délai d’un mois suivant la signature de l’acte authentique ». L’omission n’ouvre donc pas une réduction de prix, elle ouvre une nullité — ce qui distingue radicalement ce dossier de celui de la surface d’un logement, où l’écart de mesurage donne droit à une diminution du prix et non à l’anéantissement de la vente : voyez l’erreur de surface au titre de la loi Carrez.
En pratique, un terrain borné se vend mieux, pour une raison simple : il supprime la seule incertitude que l’acheteur ne peut pas lever lui-même. Et si une construction existe en limite, ou si un passage traverse la parcelle, le sujet dépasse le bornage et devient celui des servitudes et des travaux non déclarés, qu’il vaut mieux traiter avant la mise en vente qu’au moment du compromis.
L’acheteur d’un terrain bénéficie-t-il d’un délai de rétractation de dix jours ?
C’est la surprise du dossier, et elle joue en faveur du vendeur. Pour un terrain situé hors lotissement, l’ANIL écrit que l’acquéreur « ne bénéficie pas du délai de rétractation ». Il n’y a donc pas, comme pour un logement, une fenêtre de dix jours pendant laquelle l’acheteur peut revenir sur sa signature sans motif : le compromis l’engage immédiatement.
En lotissement, la règle s’inverse partiellement : dans un lotissement soumis à permis d’aménager, avec promesse unilatérale, l’acquéreur dispose « d’un délai de rétractation de dix jours ». Deux terrains voisins, vendus le même jour, peuvent ainsi relever de régimes opposés — et c’est l’origine administrative de la parcelle, invisible sur le terrain, qui en décide.
Pour le vendeur, cela change la façon de mener la fin de négociation. Un acquéreur sans droit de rétractation signe moins facilement, et il a raison d’être prudent : il n’aura pas de session de rattrapage. Attendez-vous donc à des questions plus précises avant signature, et à un calendrier qui se joue avant le compromis plutôt qu’après, contrairement à ce que décrivent les délais du compromis de vente pour un logement. Un dossier complet accélère ici bien plus qu’ailleurs.
Quelles taxes s’ajoutent à la plus-value quand un terrain est devenu constructible ?
Deux, et elles sont indépendantes de l’imposition de la plus-value, dont le régime général est traité dans les exonérations de plus-value immobilière. La première est communale : instituée par délibération de la commune ou de l’intercommunalité compétente, elle frappe les cessions de terrains nus rendus constructibles par un document d’urbanisme. Le commentaire administratif en vigueur depuis le 8 août 2023 énumère ses exonérations : la taxe ne s’applique pas lorsque « le prix de cession est inférieur au triple du prix d’acquisition », ni aux terrains classés constructibles « depuis plus de dix-huit ans au moment de la cession », ni aux cessions dont le prix « est inférieur ou égal à 15 000 € », ce seuil s’appréciant par bien et non annuellement.
La seconde est nationale. Elle vise les terrains rendus constructibles après le 13 janvier 2010 et « s’applique quelle que soit la qualité du cédant » — particuliers, professionnels, personnes morales, contribuables domiciliés hors de France. Son commentaire administratif précise que l’assiette « est réduite d’un dixième par année écoulée » au-delà de la huitième année suivant le classement, et qu’elle ne s’applique pas lorsque le rapport entre le prix de cession et le prix d’acquisition actualisé « n’excède pas 10 ».
Les deux taxes ne se déclenchent donc pas au même endroit, et c’est le piège : un terrain vendu à quatre fois son prix d’achat dépasse le triple, donc entre dans le champ de la taxe communale, tout en restant sous le rapport de dix, donc hors de la taxe nationale. Un même terrain peut parfaitement déclencher l’une sans l’autre, et il faut les examiner séparément. À noter aussi que l’exonération de dix-huit ans de la taxe nationale n’est pas encore une réalité : le classement devant être postérieur au 13 janvier 2010, elle n’est « acquise que pour des cessions réalisées à partir de 2028 au plus tôt ».
Pour calculer ce qu’il vous restera réellement, additionnez ces taxes, l’imposition de la plus-value, les frais de notaire du vendeur et les frais d’agence immobilière : c’est le même raisonnement que pour le net vendeur d’un logement, avec deux lignes de plus.
Quand faut-il renoncer à vendre un terrain comme terrain à bâtir ?
Trois signaux doivent arrêter la mise en vente, au moins le temps d’un diagnostic. Le premier est un certificat d’urbanisme qui ne dit pas ce que vous espériez : une parcelle classée en zone à urbaniser non ouverte, ou grevée d’une servitude d’utilité publique, ne se vend pas au prix d’un terrain à bâtir, et l’annoncer comme tel expose à une renégociation inévitable.
Le deuxième est l’absence de raccordement avec un coût de viabilisation inconnu. Un acheteur ne peut pas chiffrer un projet sur une inconnue : il la surévalue toujours. Mieux vaut obtenir les devis de branchement et les donner que laisser l’acquéreur fixer lui-même la provision qu’il déduira de votre prix.
Le troisième est une indivision ou une donation mal réglée en amont. Un terrain reçu par succession ou par donation peut porter des clauses ou des pouvoirs qui bloquent la vente au dernier moment : les dossiers correspondants sont traités dans vendre une maison en succession, sortir de l’indivision et vendre un bien reçu en donation. Et dans tous les cas, le mandat de vente confié à un professionnel doit mentionner la nature exacte du bien, un terrain ne se commercialisant pas comme un logement : un avis de valeur motivé vaut mieux ici qu’une comparaison d’annonces.
Retrait publié : aucune des sources publiques que nous avons consultées ne donne de prix pour une étude géotechnique, un bornage ou une viabilisation, ni de prix au mètre carré de terrain constructible. Les fourchettes qui circulent proviennent d’entreprises qui vendent ces prestations. Nous n’en citons aucune, et vous recommandons de demander deux devis plutôt que de vous fier à un ordre de grandeur trouvé en ligne.
Questions fréquentes
Une étude géotechnique payée par le précédent propriétaire peut-elle servir à ma vente ?
Oui, si elle a été réalisée selon la norme applicable : l’étude est valable trente ans, et c’est la seule pièce de ce dossier qui ne se refait pas à chaque mutation. Demandez-la au notaire qui a reçu l’acte précédent, puisque les études réalisées sont jointes à la promesse de vente ou, à défaut, à l’acte authentique et au titre de propriété, précisément pour assurer leur traçabilité dans le temps.
Un droit de préemption créé après la délivrance du certificat peut-il encore s’exercer ?
Non, pas pendant la durée de validité. La fiche officielle précise que si un droit de préemption est instauré après la délivrance du certificat d’urbanisme, il ne peut pas être exercé pendant ces dix-huit mois. C’est l’un des effets les plus utiles du document, et une raison de le demander même sans acquéreur en vue.
Hors zone argileuse, qui paie l’étude de sol : le vendeur ou l’acheteur ?
En dehors des zones d’exposition moyenne et forte, l’étude est facultative et son coût est à la charge de l’acquéreur, selon l’analyse de l’ANIL. À l’intérieur de ces zones, elle est obligatoire et à la charge du vendeur. C’est donc le zonage, et lui seul, qui décide qui paie — d’où l’intérêt de vérifier la situation exacte de la parcelle avant d’annoncer un prix.
Si la commune a voté la taxe mais ne l’a pas notifiée dans les délais, est-elle due ?
Le commentaire administratif est explicite : la délibération doit être notifiée au préfet et à la direction des finances publiques au plus tard le premier jour du deuxième mois suivant son adoption, et « à défaut, la taxe n’est pas due ». C’est une question à poser au notaire, qui vérifiera la régularité de la délibération applicable à la commune concernée.